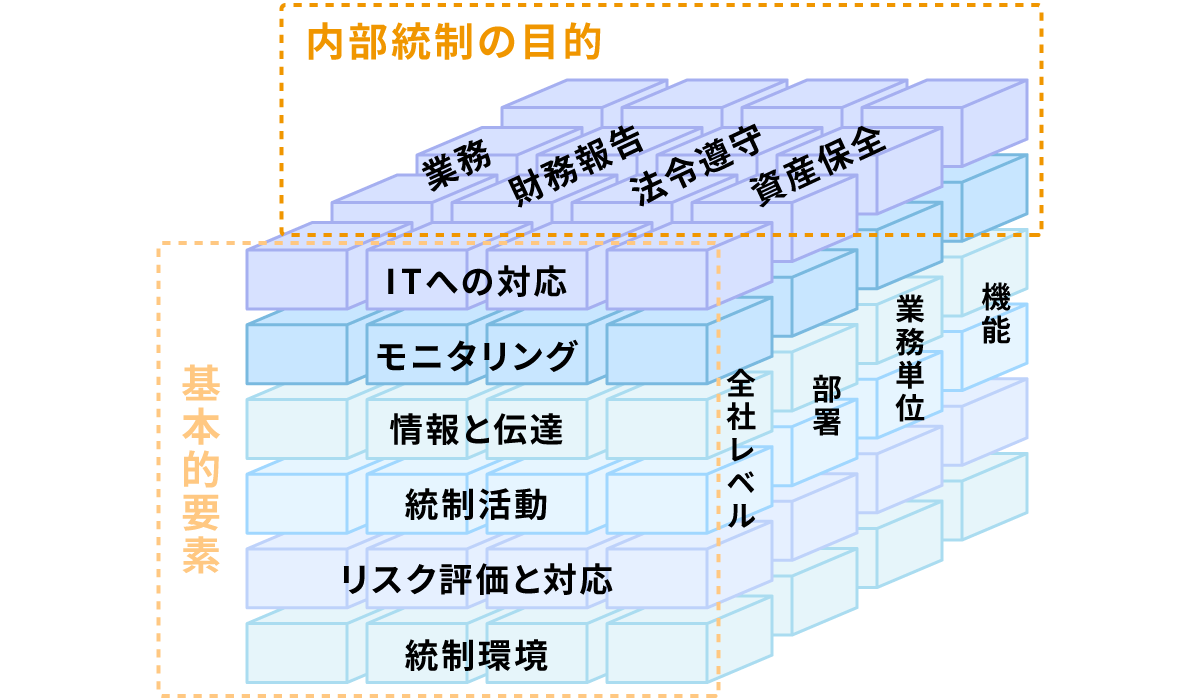
相次ぐ企業の不正会計やデータ改ざん、情報漏洩といったニュースを目にするたび、注目を集めるのが「内部統制」です。単なる社内ルールや形式的な管理作業と捉えられがちですが、本来は企業が持続的に成長し、不祥事から組織を守るために欠かせない強固なインフラといえます。
2024年の内部統制基準改訂を経て、2026年現在のビジネス現場では、デジタル化の進展やサイバーリスクへの対応を含めた実効性の高い運用が一段と問われています。本稿では、内部統制の基本的な定義から「4つの目的」「6つの基本的要素」、コーポレートガバナンスや内部監査との決定的な違い、実務上の重要ポイントまでを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:内部統制は「業務効率化・財務報告の信頼性・法令遵守・資産保全」を達成するために組織全体で運用される仕組み。
- 要点2:統制環境やリスク評価、ITへの対応など「6つの基本的要素」が連動して初めて組織の不祥事を防ぐ防壁となる。
- 要点3:会社法と金融商品取引法(J-SOX)で求められる範囲が異なり、形式的な対応から実効性あるモニタリングへの転換が急務。
【基礎知識】内部統制とは何か?なぜいま企業に不可欠なのか
内部統制とは、「企業の事業活動を健全かつ効率的に運営するために、経営者および全従業員が日々の業務の中で組み込み、機能させる仕組みやプロセス」を指します。一部の監査担当者や経営陣だけが守るべき規則ではなく、現場の一般社員から役員に至るまで、組織に属する全員が当事者として実践するものです。
多くの企業が内部統制の整備を急ぐ最大の理由は、業務上のミスや意図的な不正、コンプライアンス違反がひとたび発生すれば、多額の経済的損失のみならず、長年築き上げた社会的信用を瞬時に失うリスクを抱えているためです。
内部統制が整備された組織では、業務フローの標準化や適切な権限分離が行われ、不正やミスを未然に防ぐ自浄作用が働きます。守りのリスクヘッジにとどまらず、業務プロセスの無駄を省いて生産性を高める「攻めの経営基盤」としても不可欠な役割を担っています。
押さえておくべき「内部統制の4つの目的」と企業価値の向上
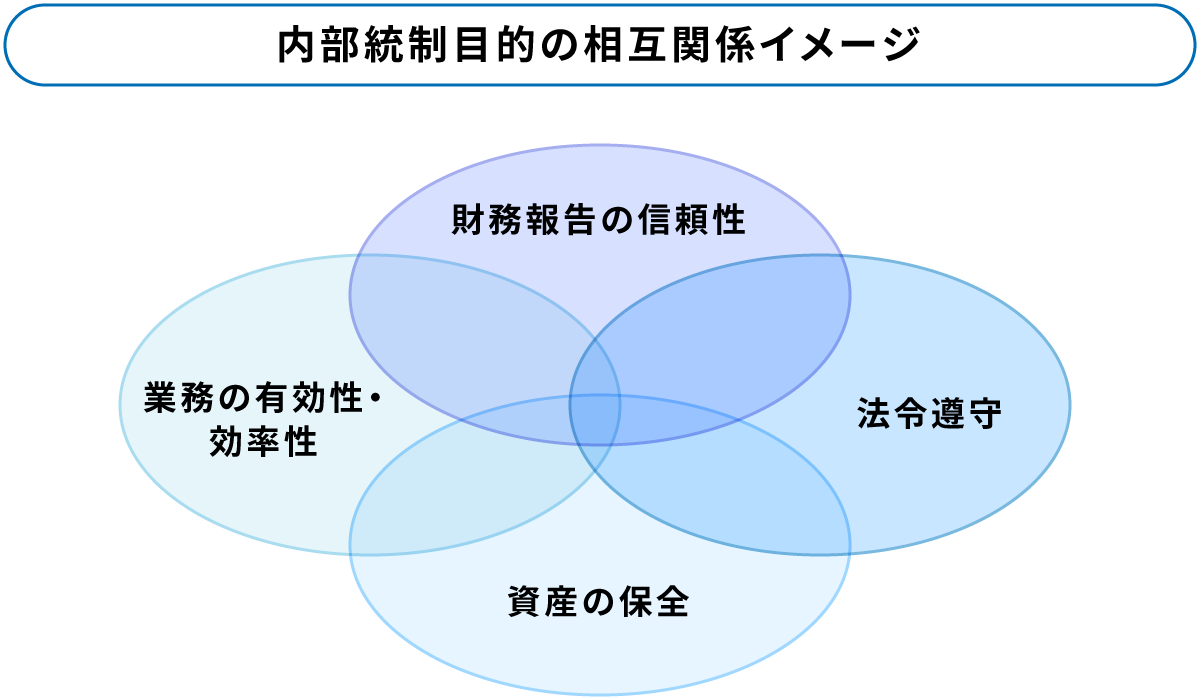
金融庁が策定する基準において、内部統制は明確な「4つの目的」を達成するために構築されると定義されています。これらは独立しているわけではなく、相互に補完し合いながら企業価値の維持・向上を支えています。
1. 業務の有効性及び効率性
事業活動の目標を達成するため、時間・人員・資金などの経営資源を無駄なく効果的に活用することを目指します。業務手順を可視化して属人化を排除し、組織全体の生産性を高める取り組みが該当します。
2. 財務報告の信頼性
決算書や有価証券報告書などの財務情報に虚偽や重大な誤記が生じないようにします。投資家や取引先、金融機関からの信用を維持するための生命線であり、J-SOX(内部統制報告制度)において最も重視される項目です。
3. 事業活動に関わる法令等の遵守(コンプライアンス)
各種法令や業界ルール、社内規程、倫理規範を守って事業活動を行うことです。法令違反による行政処分や刑事罰、社会的信用の失墜を未然に防ぎます。
4. 資産の保全
企業の有形資産(現金、設備、在庫など)や無形資産(知的財産、顧客データ、ブランド価値など)が、不正な使用・流出・毀損から正当に保護されている状態を確保します。
仕組みを支える「6つの基本的要素」|現場で機能させる実践ポイント
4つの目的を達成するために、社内システムや日々の業務に組み込まれるべき構成要素が「6つの基本的要素」です。これらが1つでも欠けると、内部統制は形骸化してしまいます。
① 統制環境
組織の気風や誠実性、倫理観を決定づける最重要基盤です。経営者の姿勢や取締役会の実効性、組織構造、人事制度などが含まれ、他の5つの要素すべての土台となります。
② リスク評価と対応
組織目標の達成を阻害するリスク(財務リスク、情報漏洩、自然災害など)を洗い出し、影響度や発生頻度を分析・評価したうえで、適切な対策を講じるプロセスです。
③ 統制活動
経営者の指示や方針を確実に実行するための具体的な仕組みです。権限規定の明確化、職務分掌(担当業務の分離)、上長による承認・検証手続きなどがこれに当たります。
④ 情報と伝達
必要な情報が組織の内外で正確かつ迅速に識別・把握・処理され、関係者へ確実に伝達される環境を整備します。内部通報制度の設置と適切な運用もこの一部です。
⑤ モニタリング(監視活動)
内部統制が継続的に有効機能しているかを評価するプロセスです。現場管理職による日常的モニタリングと、内部監査部門による独立的評価の両面からチェックを行います。
⑥ IT(情報技術)への対応
業務のシステム化やデータ管理が進む現代において、IT環境の信頼性、安全性、効率性を確保することは不可欠です。サイバー攻撃への対策やクラウドサービスの適切な管理も含まれます。
コーポレートガバナンスや内部監査との決定的な違いを整理
実務の現場で混同されやすい概念として「コーポレートガバナンス(企業統治)」と「内部監査」が挙げられます。それぞれの役割と関係性を整理すると、位置付けが明確になります。
コーポレートガバナンスとの違い
コーポレートガバナンスは、株主やステークホルダーの視点から「経営陣の暴走を防ぎ、企業価値を高めるために経営を監視・統制する枠組み」を指します。一方の内部統制は、そのガバナンス方針を受けて「経営陣が社内全体の業務を正しくコントロールするために敷く具体的な業務システム」です。つまり、ガバナンスという大枠の中に、現場を統制するツールとして内部統制が位置付けられます。
内部監査との違い
内部統制は「全社で日々の業務を正しく回すための仕組みそのもの」であるのに対し、内部監査は「構築された内部統制がルール通りに機能しているかを、客観的・独立的な立場で検証・評価する活動」を指します。内部監査は、内部統制の構成要素である「モニタリング」を支える重要な機能のひとつです。
会社法と金融商品取引法(J-SOX)の二大フレームワークと実務対応
日本の法律において、内部統制は主に「会社法上の内部統制」と「金融商品取引法上の内部統制(J-SOX法対応)」という2つの法律で義務付けられています。
1. 会社法上の内部統制(対象:大会社・取締役会設置会社)
会社法では、大会社(資本金5億円以上または負債総額200億円以上の株式会社)などに対し、業務の適正を確保するための体制を整えることを義務付けています。具体的には、取締役会において「内部統制システム構築基本方針」を決議・開示しなければなりません。対象範囲はコンプライアンスやリスク管理、グループ会社管理など企業活動全般に及びます。
2. 金融商品取引法上の内部統制(対象:上場企業)
いわゆるJ-SOX(内部統制報告制度)として知られる枠組みです。投資家保護を目的とし、主として「財務報告の信頼性」に焦点を絞っています。上場企業は毎期、経営者自らが財務報告に係る内部統制の有効性を評価した「内部統制報告書」を有価証券報告書と併せて提出し、公認会計士や監査法人による監査を受ける義務があります。
「開示すべき重要な不備」を防ぐモニタリングとITへの対応
J-SOXの運用において企業が最も警戒すべき事態が、「開示すべき重要な不備」の指摘です。これは、財務報告に重大な虚偽記載が発生する可能性が高い内部統制の欠陥を指し、有価証券報告書等で公表を余儀なくされます。公表されれば、企業の社会的評価や株価に深刻な悪影響を及ぼしかねません。
不備を防ぐためには、形骸化したチェックリストの消化ではなく、実態に即した「モニタリングとITへの対応」の強化が求められます。特に近年は、ERP(基幹系システム)のクラウド移行やリモートワークの定着、サプライチェーンを狙ったサイバーインシデントの増加により、システム権限管理やアクセスログの検証といったIT全般統制(ITGC)の重要性が跳ね上がっています。
業務プロセスの変化を放置せず、リスク評価を定期的にアップデートして監査体制と連携させることが、重大な欠陥を未然に防ぐ最短ルートとなります。
【内部統制とは】に関するよくある質問(FAQ)
Q1:非上場の中小企業でも内部統制の構築は必要ですか?
A1:法的な強制力という点では、会社法上の大会社や上場企業でない限り、J-SOX対応や基本方針の決議義務はありません。ただし、業務の属人化解消、横領・ミスの防止、融資審査や取引先からの信用獲得といった観点から、規模に応じた無理のない業務ルールの整備(職務分掌や承認フローの明確化)は強く推奨されます。
Q2:内部統制システム構築基本方針にはどのような内容を定めますか?
A2:会社法施行規則に基づき、取締役・使用人の職務執行が法令・定款に適合することを確保するための体制、情報の保存・管理体制、損失の危険の管理(リスク管理)体制、グループ企業における業務適正化体制などを定めます。取締役会で決定し、事業報告書などを通じて開示します。
Q3:J-SOXの評価対象となる範囲はどのように決まりますか?
A3:全社的な内部統制の評価結果を踏まえ、原則として連結売上高の概ね3分の2程度をカバーする重要な事業拠点を特定します。その拠点の売上、売掛金、棚卸資産といった主要勘定科目に至る業務プロセスを評価対象として選定するのが一般的な実務手順です。
まとめ:形骸化を防ぎ持続的な成長を実現する組織づくりへ
内部統制は、規制をクリアするための「書類作り」や「コスト」ではなく、予期せぬ不祥事から企業と従業員を守り、持続的な成長を支えるための土台です。
4つの目的と6つの基本的要素を正しく理解し、現場の実態に即した仕組みを構築・モニタリングし続けることが、揺るぎない企業価値とステークホルダーからの確かな信頼を築く原動力となります。 (出典: 内部 統制 と は(Yahoo!ニュース))
関連フォトギャラリー
内部 統制 と は

内部 統制 と は
