
求人票や給与明細に書かれた「月給25万円」という数字を見て、実際に自分の銀行口座へいくら振り込まれるのか疑問に思う方は少なくありません。「額面25万円なら、毎月25万円をそのまま使える」と考えて生活費を組み立てると、給与天引きの多さに驚くことになります。
給与からは健康保険や厚生年金などの社会保険料をはじめ、所得税や住民税が自動的に差し引かれます。手元に残る実質的な可処分所得を正しく把握していなければ、家賃選びや貯蓄の計画で思わぬ予算オーバーに陥りかねません。独身・既婚などの家族構成による手取りの違いから、一人暮らしにおける現実的な生活費の内訳、効率的な貯蓄術まで具体的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月給25万円の手取り振込額は約19.5万〜20.2万円(控除額は約4.8万〜5.5万円)。
- 要点2:独身(扶養なし)と既婚(配偶者控除あり)では、税金の優遇により手取り額に月数千円〜1万円程度の差が生じる。
- 要点3:一人暮らしの家賃目安は6.5万円前後が適正ラインであり、無理のない毎月の貯金額は3万〜4万円が目安となる。
【2026年最新】月給25万円の手取り額は約19.5万〜20.2万円!控除の内訳を公開
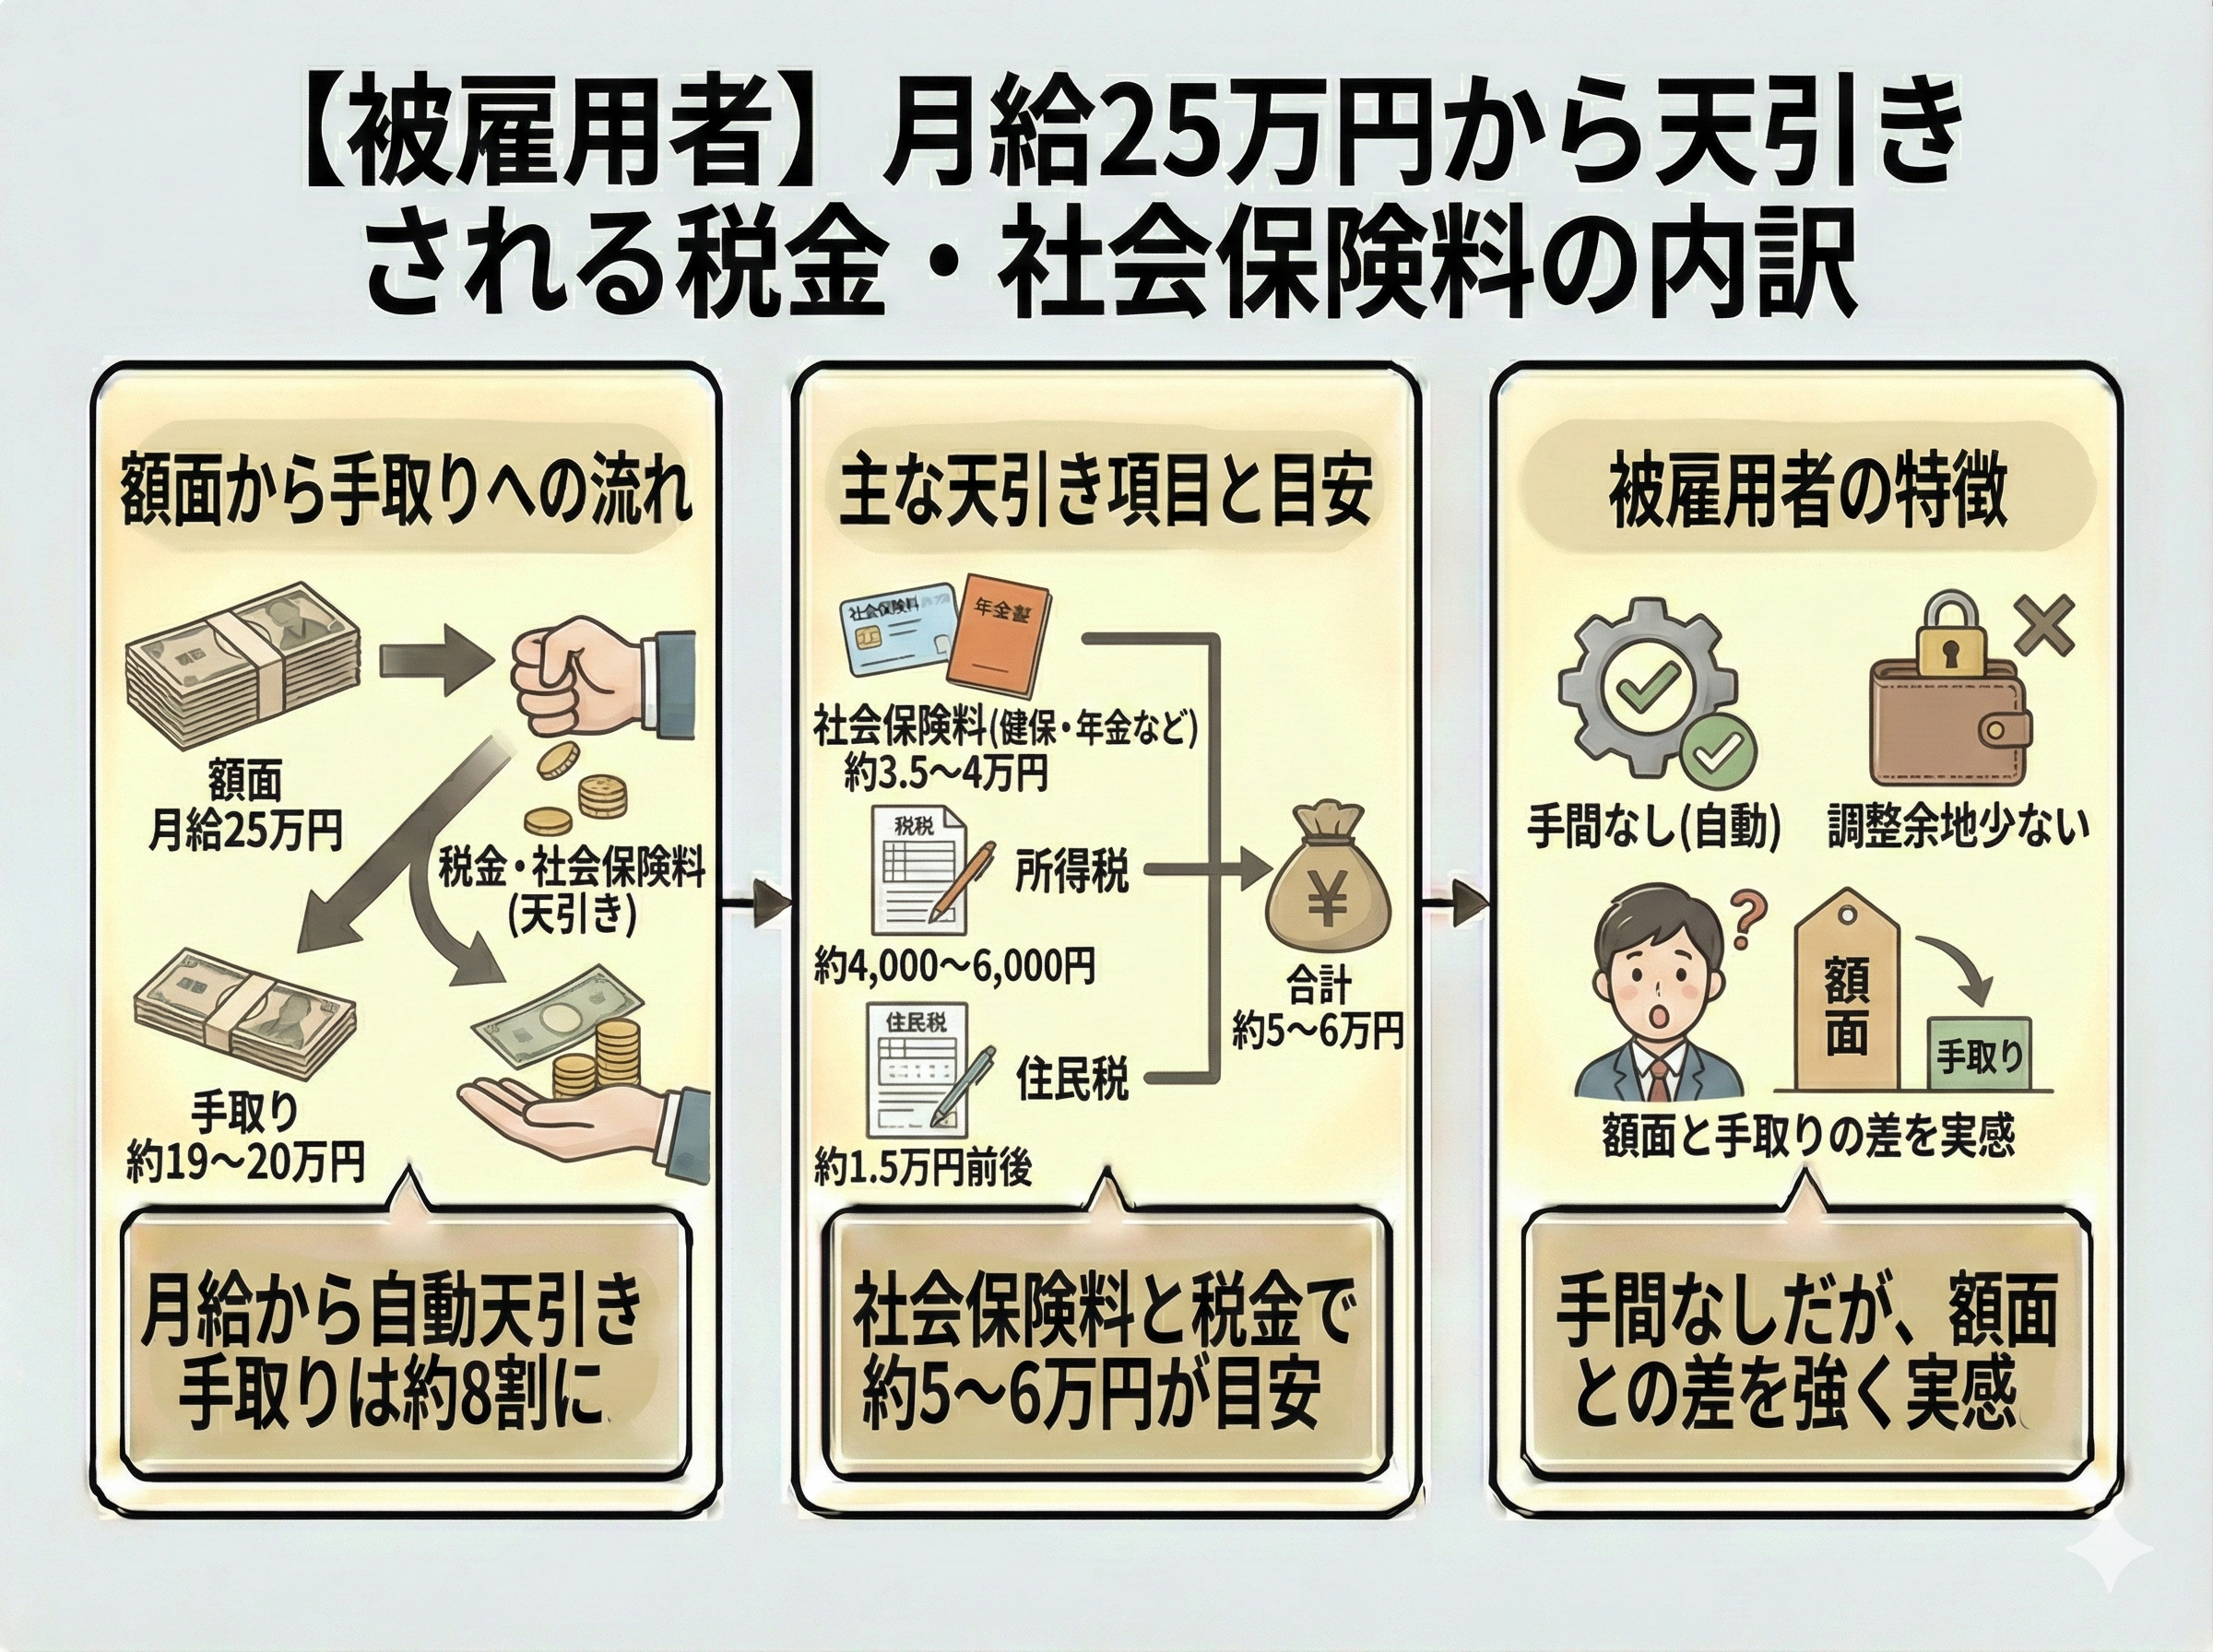
額面給与が25万円の場合、銀行口座に実際に振り込まれる手取り額は約19.5万〜20.2万円です。額面のおよそ78%〜81%が手元に残り、差額となる約4.8万〜5.5万円が「控除」として給与から差し引かれます。
毎月の給料から引かれるお金は、大きく分けて「社会保険料」と「税金」の2種類です。標準的な会社員(独身・扶養なし・20代後半〜30代前半・東京都の協会けんぽ加入)をモデルケースとした控除額の内訳は以下のとおりです。
| 控除項目 | 控除額の目安 | 算出の仕組み・備考 |
|---|---|---|
| 健康保険料 | 約12,974円 | 標準報酬月額26万円に対し、会社と折半で負担 |
| 厚生年金保険料 | 約23,790円 | 保険料率18.3%を会社と折半(9.15%負担) |
| 雇用保険料 | 約1,500円 | 労働者負担率(0.6%)を額面賃金に乗算 |
| 社会保険料 合計 | 約38,264円 | 額面の約15.3%が社会保険料として差し引かれる |
| 所得税(源泉徴収) | 約4,700円 | 額面から社会保険料を引いた課税対象額を基に算出 |
| 住民税 | 約9,000円 | 前年の課税所得に応じて決定(入社2年目以降) |
| 控除合計額 | 約51,964円 | 毎月給与から差し引かれる総額 |
| 最終手取り振込額 | 約198,036円 | 実質的に手元へ残る金額(約19.8万円) |
このように、基本給や各種手当を含めた給与が25万円であっても、実際に自由に使える金額は約20万円弱となります。給与計算における標準報酬月額の区分や加入している健康保険組合の料率によって数十円〜数百円の差異は生じるものの、目安として「約5万円が引かれる」と覚えておくと家計の計算が狂いません。
【独身・既婚別】手取り額早見表|扶養家族や配偶者控除の影響
同じ「額面25万円」であっても、独身か既婚か、あるいは扶養家族がいるかによって手取り額は変動します。税金(所得税および住民税)は、扶養する家族が増えるほど各種控除が適用され、税負担が軽くなる仕組みになっているためです。
| 世帯構成・扶養状況 | 月々の控除額合計 | 実際の手取り額(月額) | 年間手取り額(賞与なし換算) |
|---|---|---|---|
| 独身(扶養なし) | 約5.2万円 | 約19.8万円 | 約237.6万円 |
| 既婚(配偶者控除あり/配偶者収入なし) | 約4.7万円 | 約20.3万円 | 約243.6万円 |
| 既婚(配偶者控除+子ども1人扶養) | 約4.5万円 | 約20.5万円 | 約246.0万円 |
| 共働き(配偶者が自身で社保加入) | 約5.2万円 | 約19.8万円 | 約237.6万円 |
専業主婦(夫)やパート勤務で年収基準内に収まるパートナーがいる場合、配偶者控除または配偶者特別控除が適用されます。これにより所得税が月額約1,500円〜2,500円、住民税が月額約2,500円〜3,500円ほど軽減され、独身時と比べて手取りが月額約5,000円(年間で約6万円)増加します。
ただし、社会保険料(健康保険・厚生年金)そのものは扶養家族の有無で金額が変わりません。税金面の優遇による差額となるため、「家族が増えたから手取りが劇的に跳ね上がる」わけではない点に留意が必要です。
新卒・入社1年目と2年目の違い|住民税の徴収で手取りが減る理由
社会人になって額面25万円を得ている場合、入社1年目と2年目で手取り額が大きく変わる点には注意しなければなりません。「昇給したはずなのに手取りが減った」と感じる現象の正体は住民税の課税タイミングにあります。
住民税は「前年の1月1日から12月31日までの所得」に対して課税され、翌年の6月から給与天引きがスタートします。そのため、前年に給与収入がなかった新卒1年目の場合、入社した年の4月から翌年5月までは住民税が引かれません。
【入社年度別の手取りシミュレーション】
- 入社1年目(〜翌年5月):住民税が0円のため、手取り額は約20.7万〜20.9万円
- 入社2年目(6月以降):住民税(月額約9,000円)の天引きが始まり、手取り額は約19.8万円へ減少
1年目の感覚でお金を使い慣れてしまうと、2年目の6月に手取りが急激に約1万円減り、資金繰りに苦しむケースが後を絶ちません。新生活をスタートさせる段階から、あらかじめ「住民税が引かれた後の手取り約19.8万円」を前提として家計を組み立てておくことが堅実です。
月給25万円の一人暮らし生活費シミュレーション|家賃相場と支出内訳
手取りが約20万円となった場合、一人暮らしを無理なく維持するための適正な生活費バランスはどのようになるでしょうか。手取り20万円をベースにした、都市部で一人暮らしをする際のモデルケースを作成しました。
| 費目 | 支出目安(月額) | 予算配分のポイント |
|---|---|---|
| 家賃(管理費・共益費込) | 65,000円 | 手取りの3分の1以下(6.5万〜6.8万円以内)に抑制 |
| 食費 | 38,000円 | 自炊を中心にしつつ、適度な外食を含めた金額設定 |
| 水道・光熱費 | 12,000円 | 電気代(6,000円)、ガス代(4,000円)、水道代(2,000円) |
| 通信費(スマホ・Wi-Fi) | 7,000円 | 格安SIM(2,500円)+固定回線(4,500円)を活用 |
| 日用品・消耗品費 | 5,000円 | 洗剤、トイレットペーパー、衛生用品など |
| 交際費・娯楽費 | 25,000円 | 友人との飲食、趣味、サブスクリプション利用料 |
| 衣服・美容・医療費 | 13,000円 | 被服費、美容院代、通院費や市販薬代 |
| 支出合計 | 165,000円 | 最低限のゆとりを保ちつつ無駄を省いた構成 |
| 毎月の貯金・投資可能額 | 33,000円〜35,000円 | 手取りの約17%を手堅く蓄財へ回す |
固定費の中で最大の割合を占める家賃は、管理費込みで6.5万円以内に抑えるのが安全圏です。「額面25万円の3分の1=約8.3万円」と考えて部屋を選んでしまうと、毎月の手取り20万円から8.3万円が消えることになり、食費や光熱費を過度に切り詰めなければ貯金がまったくできなくなります。
月給25万円の貯金目安と年間資産形成シミュレーション
月給25万円(手取り約20万円)の場合、毎月の貯金目標は「手取り額の15%〜20%」である3万円〜4万円が現実的な基準となります。
「余ったお金を貯金しよう」と考えていると、交際費や突発的な出費で口座残高がゼロになってしまいがちです。給与が振り込まれた当日に自動振替や別口座への送金を行う「先取り貯金」の仕組みを整えることが、安定して資産を増やす鍵となります。
💡 【月給25万円の資産形成ロードマップ】
- 毎月3.5万円を貯蓄した場合:年間で42万円の蓄財
- ボーナスが年2ヶ月分(手取り約40万円)ある場合:半分の20万円を貯蓄へ回せば年間約62万円
- 新NISA等を併用して年利3%で積立運用した場合:5年間で約227万円(元本210万円+運用益約17万円)
20代〜30代の単身世帯における平均貯蓄額と比較しても、年間40万〜60万円のペースで資産形成を継続できれば、将来の結婚資金や転職時の生活防衛資金として十分な基盤を作ることができます。
手取りを最大化する!今すぐ実践できる家計防衛&節税テクニック
給与から引かれる税金や社会保険料は決められたルールに基づいていますが、制度を正しく活用すれば手元に残るお金を増やすことが可能です。月給25万円の方が実践すべき効果的な対策をまとめました。
1. ふるさと納税で翌年の住民税を最適化する
月給25万円(年収300万円前後・独身)の場合、年間約28,000円〜31,000円を上限としてふるさと納税が利用できます。実質2,000円の自己負担で、返礼品として米や肉、日用品(トイレットペーパーや洗剤など)を受け取れるため、日々の生活費を直接削減する強力な手段になります。
2. iDeCo(個人型確定拠出年金)で所得税・住民税を節税
毎月一定額を積み立てて老後資金を作るiDeCoは、掛金の全額が「小規模企業共済等掛金控除」として所得控除の対象になります。例えば毎月1万円(年間12万円)を積み立てた場合、所得税と住民税を合わせて年間約18,000円の節税につながります。
3. 通信費や保険などの固定費を定期的に見直す
大手キャリアから格安SIMへの乗り換えを行うだけで、月額5,000円(年間6万円)の削減が可能です。また、社会保険による高額療養費制度があるため、過剰な民間医療保険に加入している場合はプランをスリム化することで、毎月の可処分所得を即座に引き上げられます。
【月給25万円の手取り】に関するよくある質問(FAQ)
Q1:年収300万円の場合、ボーナスを含めた年間の手取り額はいくらですか?
A1:ボーナスなしで月給25万円(年収300万円)の場合、年間の手取り合計額は約235万〜245万円となります。もし月給25万円に加えて年間2ヶ月分(50万円)の賞与が支給され年収350万円となる場合、年間の手取り合計額は約275万〜285万円が目安です。
Q2:「基本給25万円」と「額面25万円(諸手当込み)」で手取りや待遇に差はありますか?
A2:毎月の税金や社会保険料の計算は「総支給額(額面)」に対して行われるため、月々の手取り振込額に大きな差はありません。しかし、ボーナスや退職金の算出基準が「基本給」になっている会社が多いため、基本給が高い方が賞与額や将来の給付面で有利になります。また、固定残業代が含まれている額面25万円の場合は、残業代の追加支給条件を就業規則で確認しておく必要があります。
Q3:40歳になると手取りがさらに減ると聞いたのですが本当ですか?
A3:事実です。40歳を迎えると健康保険に加えて「介護保険料」の支払いが義務付けられます。月給25万円の場合、介護保険料として毎月約2,000円(労使折半後の自己負担分)が追加で差し引かれるため、30代までと比較して手取り額は月額約2,000円(年間約2.4万円)減少します。
Q4:月給25万円でマイカーを所有することは可能ですか?
A4:維持費を考慮すれば不可能ではありませんが、工夫が必要です。軽自動車やコンパクトカーであっても、自動車税、任意保険、車検費用、駐車場代、ガソリン代などで月平均2.5万〜3.5万円の維持費がかかります。一人暮らしの場合は家賃をさらに低く抑えるか、貯金額を削らなければ家計が圧迫されるリスクがあります。
まとめ:手取り約20万円を前提に堅実なライフプランを
月給25万円という待遇は、日本の平均的な給与水準において安定した生活基盤を築くための重要なステップです。しかし、実際に手元へ残る金額は約19.5万〜20.2万円であり、額面から約5万円が控除される現実を直視しなければなりません。
生活を安定させ、将来に向けた資産を築くための鉄則は次の3点に集約されます。
- 家賃は手取りの3分の1以下(6.5万円前後)に抑える
- 入社2年目の住民税徴収を見越して生活水準を上げすぎない
- ふるさと納税や固定費削減を活用し、毎月3万〜4万円の先取り貯金を習慣化する
手取り額の実態を正確に把握し、無理のない予算配分を徹底することで、日々の暮らしのゆとりと将来への備えを両立させることが可能です。まずは自身の給与明細を確認し、固定費の見直しから始めてみてください。 (出典: 25 万 円 手取り(Yahoo!ニュース))
関連フォトギャラリー
25 万 円 手取り
25 万 円 手取り
