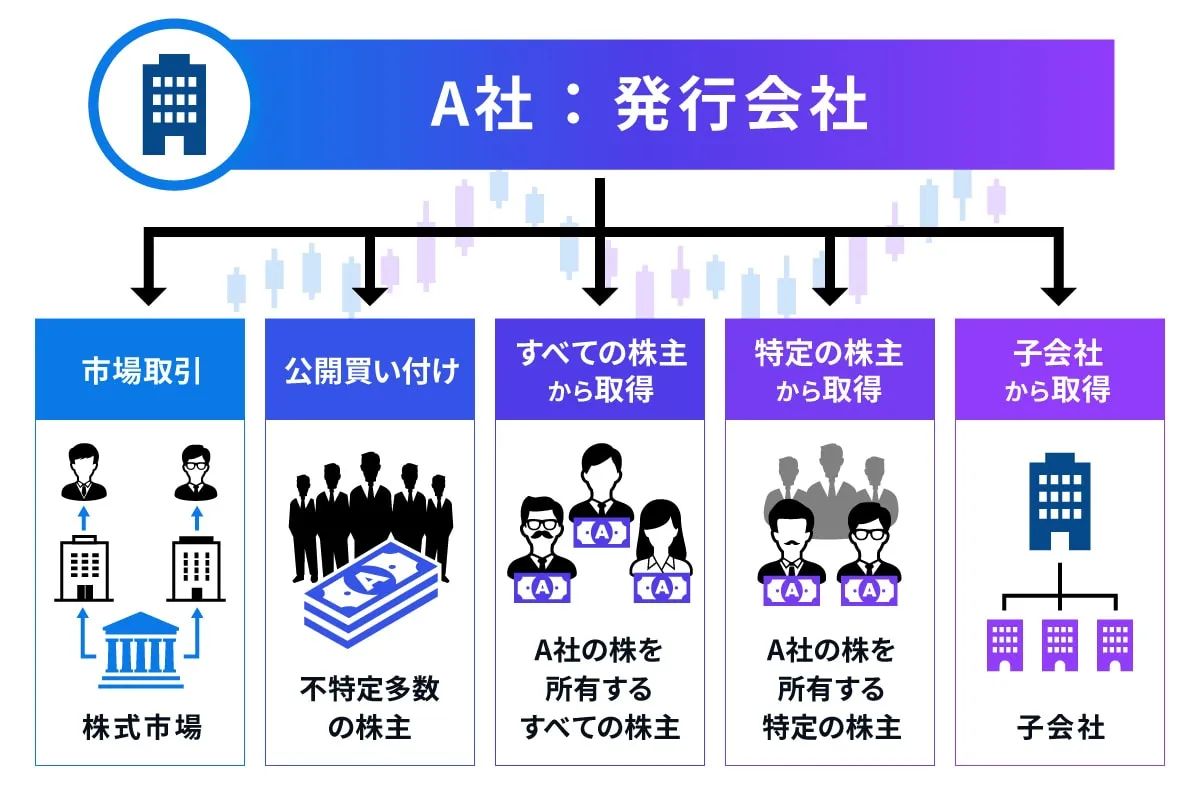
日本株市場において、企業の資本戦略として連日のように市場を賑わせているのが「自己株式取得(自社株買い)」です。東京証券取引所による資本コストや株価を意識した経営改善要請が定着し、企業が手元の潤沢なキャッシュを活用して積極的な買い戻しに動く事例が相次いでいます。
大型の自社株買いが発表されると、ストップ高を記録するなど株価が急騰する場面が目立ちます。しかし、企業が多額の資金を投じて自社株を買い戻す決定的な理由は何なのか、そして投資家にとってどのような恩恵やリスクがあるのでしょうか。本質的なメリットから株価への影響、法規制や会計・税務上の注意点まで、現場の最新動向を交えて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自己株式取得は1株当たり利益(EPS)やROEを直接押し上げ、強力な株主還元と株式価値の向上を実現する。
- 要点2:買い戻した株式は「消却」で発行数を永久に減らすか、「処分」でM&Aや役員向け株式報酬に再活用される。
- 要点3:実行には会社法上の分配可能額規制やインサイダー取引規制の遵守が必須であり、相対取引では「みなし配当課税」が発生する。
【決定的な背景】企業が自己株式取得に踏み切る3つの真の理由
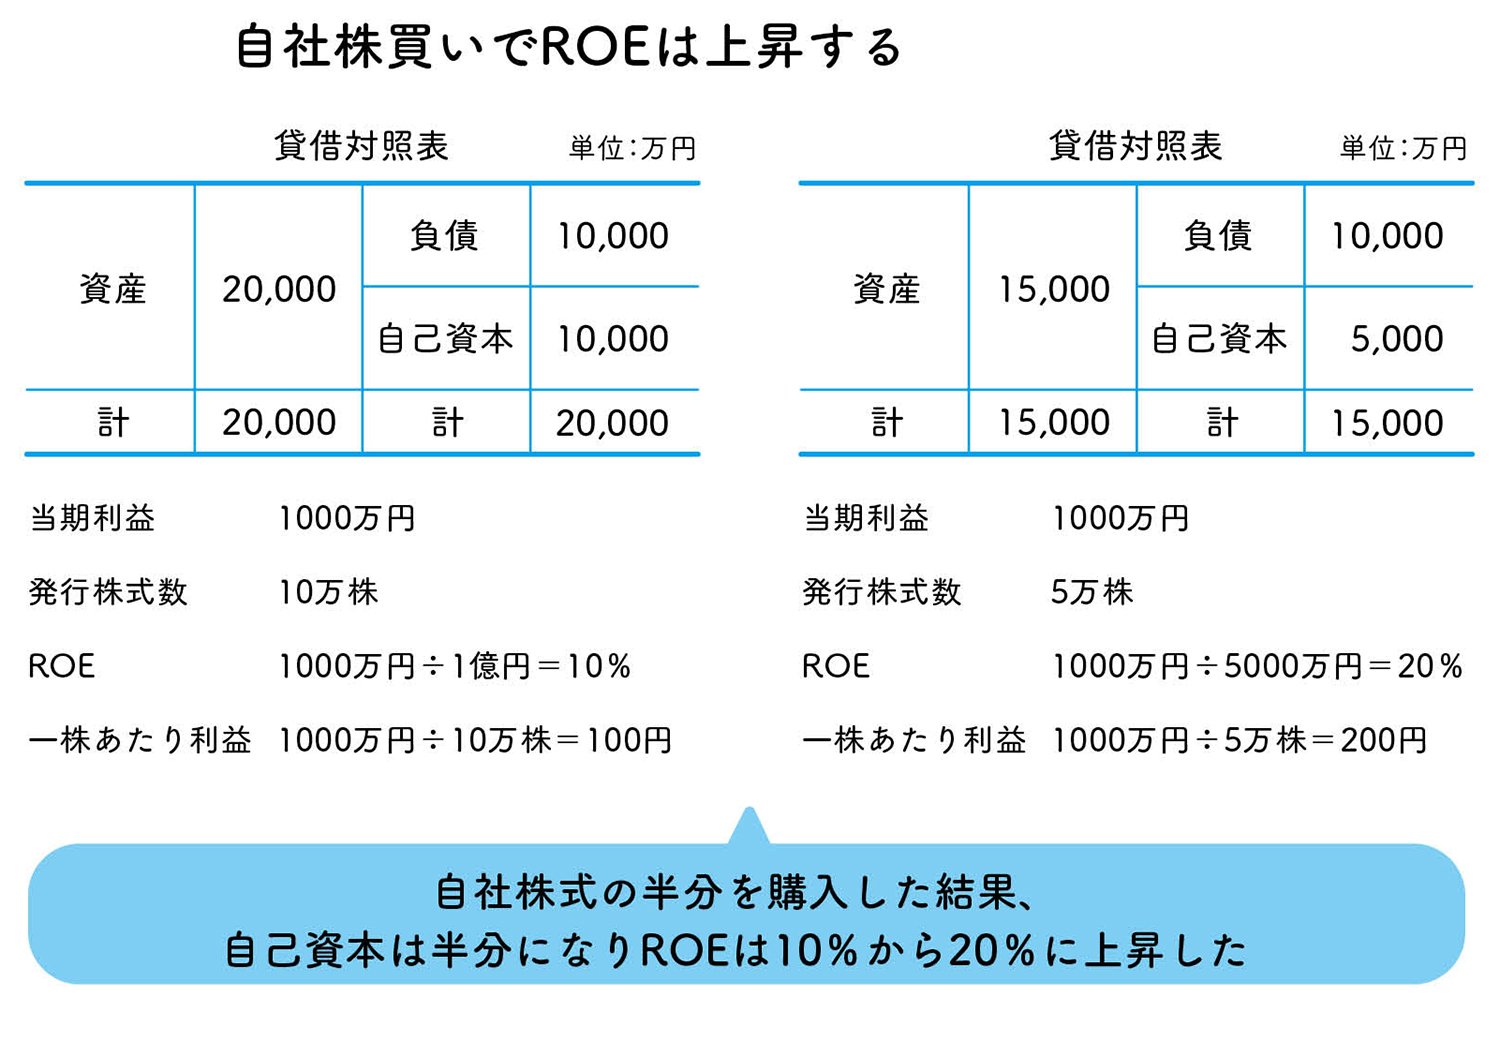
企業が自社株買いを決断する最大の動機は、資本効率ROEの向上と株式価値向上と株主還元の追求にあります。企業が稼ぎ出した利益を内部留保として抱え続けると、貸借対照表の純資産が膨らみ、自己資本利益率(ROE)が低下して市場からの評価を落としかねません。手元資金で市場から自社の株式を買い戻せば、純資産が圧縮されるため、同じ利益水準であってもROEが自動的に改善します。
2つ目の理由は、市場に対する「株価の割安シグナル」の発信です。経営陣が「現在の株価は企業の実力や将来性に対して不当に低く評価されている」と判断した際、自社株買いを行うことで、自社の成長力に対する強い自信をアナウンスする効果をもたらします。これにより、割安感を察知した機関投資家や個人投資家の買いを呼び込む契機となります。
3つ目は、事業承継や買収防衛策、機動的な資本政策の確保です。市場に出回る浮動株を吸い上げることで敵対的買収のリスクを抑える効果があるほか、取得した株式を手元に保有(金庫株)しておくことで、将来のM&Aにおける対価や、役員・従業員に対する譲渡制限付株式報酬(RS)として柔軟に活用できます。単なる株主還元にとどまらず、将来の成長投資への布石としても機能しているのが特徴です。
株価はどう動く?自己株式取得が市場に与える直接的なインパクト
自己株式の取得発表は、株式市場において極めて強力な買い材料とみなされます。自社株買い株価影響の核となるのは、市場における単純な「需給の引き締まり」と「財務指標の改善」という2つの力学です。
企業自らが大口の買い手として市場に参入するため、一定期間にわたって強力な下値支持(買い支え)が形成されます。さらに、発行済株式総数から自己株式が除外されることで、1株当たり当期純利益(EPS)および1株当たり純資産(BPS)が上昇します。株価収益率(PER)の観点から見れば、利益が変わらなくても1株当たりの価値が高まるため、理論株価が切り上がる構造です。
ただし、発表されたすべての自社株買いが株価上昇につながるわけではありません。取得枠の上限を設定したものの実際にはほとんど買い付けを行わない「見せかけの自社株買い(枠設定のみ)」や、事業成長への投資を怠って目先の株価対策に終始していると市場に見透かされた場合は、一時的な上昇後に失望売りを浴びるリスクも潜んでいます。
「消却」と「処分」は何が違う?買い戻した株式のその後の行方
買い戻された自社株がその後どう扱われるかによって、中長期的な株式価値は大きく左右されます。ここで押さえるべきが自己株式消却と処分の違いです。
「消却(しょうきゃく)」とは、買い取った自己株式を法的に消滅させる手続きを指します。一度消却された株式は二度と市場に戻らないため、発行済株式総数が確定的に減少し、既存株主の1株当たり価値が恒久的に高まります。投資家から最も歓迎されるのは、この消却を前提とした自己株式取得です。
対する「処分(しょぶん)」は、会社が保有する自己株式を第三者に売却したり、他社との資本業務提携や役員報酬として交付したりすることを意味します。新たな資金調達やM&Aを迅速に進められるメリットがある反面、市場に再び株式が流通するため、1株当たりの価値が再希薄化する潜在的リスクを伴います。開示情報を見る際は、取得枠の規模だけでなく「消却予定の有無」まで精査することが欠かせません。
会社法の手続きと財源ルール|取締役会決議と分配可能額の壁
企業が思い付きで自社株を買い戻すことはできず、厳格な会社法自己株式取得手続きに従う必要があります。株主平等の原則や債権者保護の観点から、法的な枠組みが細かく定められています。
実務上、多くの上場企業ではあらかじめ定款に「取締役会の決議によって自己の株式を取得することができる」旨を定めており、これにより機動的な取締役会決議要件を満たして市場買付を実施します。定款に定めがない場合や、特定の株主から個別に買い取る相対取引を行う場合には、株主総会の特別決議や普通決議が不可欠です。
さらに厳格に守らなければならないのが、分配可能額の財源規制(会社法第461条)です。自社株買いに充てられる資金は、企業が稼ぎ出した利益剰余金などをベースに算出される「分配可能額」の範囲内に厳しく制限されています。この枠を超えて取得した場合、取締役は会社に対して連帯して違法配当の補填責任を負うことになります。
実務と税務の盲点|会計処理の仕訳と「みなし配当課税」の罠
自己株式取得の裏側にある会計と税務の仕組みには、投資家や実務担当者が注意すべき重要なポイントが存在します。
まず、自己株式取得会計処理仕訳においては、買い取った自社株は資産ではなく「純資産の部の控除項目(マイナス項目)」として計上されます。例えば、市場から1億円で自社株を買い入れた場合の基本的な仕訳は以下の通りです。
【自己株式取得時の基本仕訳】
(借方)自己株式 100,000,000円 / (貸方)当座預金(または現金) 100,000,000円
貸借対照表の純資産を直接削る処理が行われるため、資産総額と自己資本が同時に圧縮され、財務のスリム化が図られます。
税務面で最大の論点となるのが、相対取引で発生する自己株式取得みなし配当課税です。上場市場を通じた売買では通常の譲渡所得(一律20.315%)として課税されますが、未上場企業や特定の株主から直接買い取る場合、買い取り価格のうち「会社の資本金等の額を超える部分」は実質的な利益の分配とみなされ、配当所得として総合課税(最大約55%)の対象となります。
また、上場企業のインサイダーが自己株式の取得枠設定や買い付けに関与する際には、インサイダー取引規制注意点への配慮が不可欠です。未公開の重要事実を抱えた状態での売買は金融商品取引法違反となるため、多くの企業では信託方式を活用したブラインド型買付を導入し、法令遵守を徹底しています。
【自己株式取得】に関するよくある質問(FAQ)
Q1:自社株買いを発表したのに株価が下がることがあるのはなぜですか?
A1:市場の期待を下回る取得規模だった場合や、取得期間が長すぎて短期的なインパクトが薄い場合に「材料出尽くし」として売られるケースがあります。また、本業の業績悪化を隠すための手段と受け止められたり、研究開発や設備投資など将来への成長資金を削って自社株買いに充てていると判断された場合も、市場からネガティブに評価される要因となります。
Q2:配当金の増額(増配)と自己株式取得では、どちらが投資家にとって有利ですか?
A2:目的によって異なります。直接的なインカムゲイン(現金収入)を重視する投資家には増配が好まれます。一方、自社株買いは配当のように受け取り時の課税が発生せず、株価上昇によるキャピタルゲインを狙えるため、税制上の繰り延べ効果を享受したい投資家や、EPS成長を重視する中長期投資家に好まれる傾向があります。
Q3:企業が買い取った株式を消却せず「金庫株」として持ち続ける理由は何ですか?
A3:将来の機動的な資本戦略に備えるためです。具体的には、将来有望な企業を買収する際の「株式交換の対価」として利用したり、経営陣や社員のモチベーションを高める「株式報酬(ストックオプション等)」として再配布するために手元に残しておく戦略をとる企業が多く存在します。
まとめ:今後の展望と注目ポイント
自己株式取得は、資本効率の改善と強力な株主還元を同時に実現する、現代のコーポレートガバナンスにおいて不可欠な経営戦略です。東証の要請を受けた資本収益性の改革が加速する中、企業がどのような意図を持って自社株買いを実施するのかを見極める重要性は一段と高まっています。
単に発表された金額の大きさだけに目を奪われるのではなく、自己株式取得企業理由が真の企業価値向上に基づいているか、取得後の「消却」まで視野に入れているか、そして本業の成長投資とのバランスが取れているかを冷静に分析することが、市場の波を見極める確かな鍵となります。 (出典: 自己 株式 取得(Yahoo!ニュース))
関連フォトギャラリー
自己 株式 取得

自己 株式 取得
山崎 莉乃 (Rino Yamazaki)
トレンドリサーチャー最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る