
個人事業主として独立した際、誰もが直面するのが確定申告の手続きです。「税金をできる限り抑えたいけれど、手続きが複雑そうで踏み出せない」「白色申告と比べてどれほどの手間とメリットがあるのか分からない」と悩む声は後を絶ちません。日々の業務に追われるフリーランスや個人事業主にとって、経理業務の負担は極力減らしたいところです。
しかし、制度の仕組みを正しく把握し、適切なデジタルツールを取り入れることで、確定申告は事業の財務基盤を強固にする大きな武器へと変わります。2026年の税制環境を踏まえ、最大65万円の特別控除を無理なく勝ち取るための実践的な知識と具体的な手順を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告最大の武器である「65万円控除」は、複式簿記での記帳とe-Taxによる電子申告(または電子帳簿保存)を満たすことで適用される。
- 要点2:白色申告と比較して帳簿付けの手間はあるものの、赤字の3年間繰越や家族への給料全額経費化など圧倒的な節税メリットが存在する。
- 要点3:クラウド会計ソフトの自動連携を活用すれば、専門的な簿記知識が浅くても貸借対照表や損益計算書の作成・申告までスムーズに完結できる。
【2026年最新】個人事業主の確定申告における青色申告と白色申告の決定的な違い
確定申告には大きく分けて「白色申告」と「青色申告」の2種類が存在します。かつて白色申告は「記帳が不要で手軽」とされていましたが、現行法制下では白色申告であってもすべての事業者に帳簿への記帳と書類保存が義務付けられています。手間の差が縮小した今、あえて青色申告を選ばない理由は薄れつつあります。
両者の最大の違いは、税務署に事前の届出を行い、一定水準の帳簿を備え付ける見返りとして与えられる税制上の優遇措置の多さにあります。白色申告には特別控除が一切ありませんが、青色申告では最大65万円(要件により55万円または10万円)の控除が受けられます。この差は課税所得金額、ひいては所得税や住民税、国民健康保険料の金額に直結します。
具体的に比較すると、年間所得が400万円の事業者が65万円控除を適用した場合、所得税と住民税を合わせて年間約10万〜20万円前後の節税につながるケースが珍しくありません。さらに国民健康保険料の算定基準額も下がるため、手元に残る現金の差は歴然です。
最大65万円控除を確実に勝ち取る!青色申告特別控除の必須要件とe-Tax活用法
青色申告特別控除には「10万円」「55万円」「65万円」の3段階が設定されています。最大の節税メリットを享受するには、65万円控除の要件を正確にクリアしなければなりません。
65万円控除を達成するための基本条件は、まず事業所得または不動産所得を生ずべき事業を営んでおり、複式簿記(正規の簿記の原則)に基づいて記帳を行っていることです。そのうえで、確定申告書に「貸借対照表」と「損益計算書」を添付し、法定申告期限内(原則3月15日まで)に提出する必要があります。
ここで重要な分かれ道となるのが、提出方法または帳簿の保存形式です。複式簿記で記帳していても、書面で郵送・持参提出した場合は55万円控除にとどまります。満額の65万円控除を受けるためには、以下のいずれかを満たす必要があります。
- e-Tax(国税電子申告・納税システム)による確定申告データのオンライン送信
- 優良な電子帳簿保存の要件を満たした電子データの保存
多くの個人事業主にとって現実的かつ最もハードルが低い選択肢は「e-Taxによる申告」です。マイナンバーカードとスマートフォン、またはICカードリーダーを用意すれば、自宅のパソコンやスマホから数分でデータ送信が完了し、郵送の手間を省きつつ確実に65万円の控除枠を確保できます。
メリットだけではない?個人事業主が知るべき青色申告のデメリットと節税効果の全貌
青色申告の優遇措置は65万円控除だけにとどまりません。事業規模や家族構成に応じて、以下の強力な制度を併用できます。
第一に、「青色事業専従者給与」の特例です。生計を一にする配偶者や親族(15歳以上)が事業に専従している場合、事前に税務署へ届け出た金額の範囲内で、支払った給与を全額必要経費として算入できます。白色申告の事業専従者控除には上限(配偶者86万円、その他親族50万円)がありますが、青色申告では業務実態に見合った適正額であれば上限縛りなく経費化でき、世帯全体の税負担を大幅に軽減可能です。
第二に、「純損失の繰越しと繰戻し」です。事業で赤字(損失)が出た場合、その損失額を翌年以降最長3年間にわたって繰り越し、将来の黒字所得と相殺できます。前年も青色申告を行っていれば、前年の黒字分と相殺して前年分の所得税の還付を受ける「繰戻し還付」も選択可能です。
第三に、少額減価償却資産の特例により、1台30万円未満のパソコンや事務機器などを購入した際、一括でその年の経費として計上できる点も大きな強みです(年間合計300万円まで)。
一方で、デメリットとして挙げられるのは「記帳の手間」と「管理コスト」です。単式簿記(お小遣い帳形式)では済まないため、仕訳のルールを理解するか、適切な会計ソフトを導入して運用するコストが発生します。ただし、近年のツールの進化を考慮すれば、得られる節税効果がツールの月額費用を大幅に上回ることが大半です。
ゼロから始める手続き手順|開業届の書き方と青色申告承認申請書の提出期限
青色申告で確定申告を行うためには、事前に税務署への申請を完了させておく必要があります。申告直前に希望しても適用されないため、期限管理が極めて重要です。
提出すべき重要書類は主に以下の2点です。
- 個人事業の開業・廃業等届出書(開業届)
- 所得税の青色申告承認申請書
開業届には、事業主の氏名、住所、マイナンバー、屋号、職業、開業日、事業の具体的な内容を記載します。所得税の青色申告承認申請書には、簿記方式(複式簿記を選択)や備付帳簿名(総勘定元帳、仕訳帳、現金出納帳、売掛帳など)をチェックして提出します。
最も注意すべきは青色申告承認申請書の提出期限です。新規開業の場合は開業日から2ヶ月以内、すでに白色申告で事業を行っている既存事業者が青色へ切り替える場合は適用を受けたい年の3月15日までに税務署へ提出しなければなりません。1日でも遅れるとその年の申告は白色申告扱いとなり、控除が受けられなくなるため細心の注意が必要です。
初心者でも挫折しない!複式簿記の基本と損益計算書・貸借対照表の作成手順
複式簿記と聞くと難解な印象を受けがちですが、本質は「お金が増減した原因」と「現在の財政状態」を左右(借方・貸方)に分けて同時に記録する仕組みです。
例えば、事業用の銀行口座に取引先から売上代金10万円が振り込まれた場合の仕訳は以下のようになります。
- 【借方】普通預金 100,000円 / 【貸方】売上 100,000円
また、事業用の備品(文房具など)を現金3,000円で購入した場合は次の通りです。
- 【借方】消耗品費 3,000円 / 【貸方】現金 3,000円
日々の取引をこうした仕訳として積み上げることで、1年間の最終的な経営成績を表す「損益計算書(P/L)」と、期末時点の資産・負債・純資産の状態を示す「貸借対照表(B/S)」が完成します。
損益計算書は「売上-経費=事業所得」を算出し、貸借対照表は「資産=負債+元入金+事業主借-事業主貸+当期利益」の整合性を確認する役割を持ちます。手書きでの作成は膨大な計算が必要ですが、現在の実務環境では取引データを入力するだけでこれらの決算書が自動生成される仕組みが整っています。
2026年版クラウド会計ソフト比較と失敗しない確定申告必要書類チェックリスト
個人事業主が青色申告を挫折せずに完走するための鍵は、クラウド会計ソフトの選定にあります。銀行口座やクレジットカード、各種決済サービスとAPI連携させることで、明細データが自動で取り込まれ、AIが勘定科目を推測してくれます。
主要ソフトの特性は以下の通りです。
- マネーフォワード クラウド確定申告:経理経験者や仕訳の自由度を重視するユーザーに最適。詳細な経営分析機能や外部サービス連携に強み。
- freee会計:簿記知識が全くない初心者向け。「○月○日に何を買ったか」という質問に答える直感的なUIで、スマホアプリのみでの申告作業にも対応。
- やよいの青色申告 オンライン:長年の実績と圧倒的なシェアを誇り、初年度無料キャンペーンなど導入コストを抑えたい層に根強い人気。
確定申告本番に向けて手元に揃えておくべき必要書類リストは以下の通りです。直前になって慌てないよう、年間を通じてファイリングまたはクラウド保存しておきましょう。
- 本人確認書類(マイナンバーカード、または通知カード+運転免許証等)
- 青色申告決算書(損益計算書・貸借対照表)
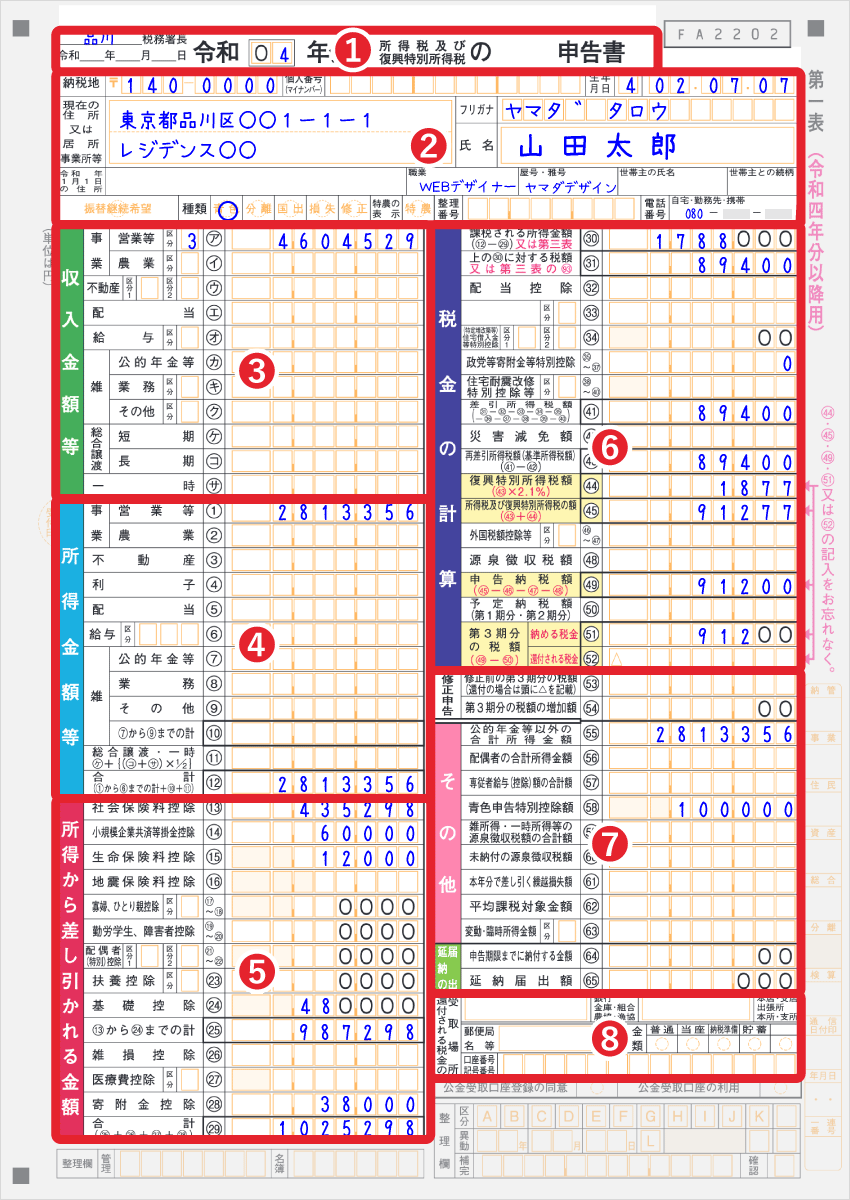
- 確定申告書B(第一表・第二表)
- 年間収入と経費を証明する領収書・レシート・請求書・納品書
- 社会保険料(国民年金・国民健康保険)の控除証明書
- 小規模企業共済やiDeCo等の掛金払込証明書
- 生命保険料・地震保険料の控除証明書
- 医療費控除やふるさと納税(寄附金受領証明書)関連の書類
【個人事業主の青色申告】に関するよくある質問(FAQ)
Q1:副業で収入を得ている会社員でも青色申告はできますか?
A1:副業の収入が「事業所得」として認められる規模・継続性・独立性を持っていれば青色申告が可能です。ただし、単なる小遣い稼ぎや一時的な収入で「雑所得」と判断される場合は、青色申告の承認を受けることはできません。帳簿書類の保存や事業実態の有無が税務署の判断基準となります。
Q2:年の途中で赤字になった場合でも青色申告をする意味はありますか?
A2:大いに意味があります。赤字(純損失)の申告を行うことで、その損失を翌年以降3年間にわたって繰り越すことができ、将来利益が出た際の税金を大幅に減らせます。また、前年も青色申告をしていれば、前年納めた税金の還付を受けられる可能性もあります。
Q3:売上や経費の領収書は確定申告書と一緒に税務署へ提出する必要がありますか?
A3:提出する必要はありません。ただし、税法により原則7年間(一部書類は5年間)の保存義務が定められています。税務調査が入った際に提示を求められるため、月別や科目別に整理して保管するか、電子帳簿保存法の要件に沿ってデジタル保存しておく必要があります。
まとめ:青色申告を味方につけて事業の利益を最大化しよう
個人事業主の青色申告は、単なる納税義務の遂行にとどまらず、事業の収支構造を可視化し、合法的に手元資金を最大化するための最も身近な経営戦略です。最大65万円の控除や赤字繰越、専従者給与といった数々の税制優遇は、事業を長く健全に継続させるための強力な後押しとなります。
かつては複式簿記の敷居の高さが導入の障壁となっていましたが、クラウド会計ソフトとe-Taxの普及によって、今や個人でも最小限の労力で最高水準の控除を受けられる環境が整いました。まずは期限内の申請書提出からスタートし、スマートな確定申告を実現させて事業の成長を加速させていきましょう。 (出典: 個人 事業 主 青色 申告(Yahoo!ニュース))
関連フォトギャラリー

個人 事業 主 青色 申告
個人 事業 主 青色 申告
