
SNSやメディアで度々トレンド入りする「独身税」という不穏なキーワード。政府が公式に独身税という名称の税金を新設したわけではありませんが、独身層の間で「実質的な独身税ではないか」と怒りの声が広がっています。その背景にあるのが、本格的に導入が進む「子ども・子育て支援金制度」と、長年続く税制上の各種控除格差です。
少子化対策の財源として、医療保険料に上乗せして徴収されるこの仕組みにより、独身者の手取りは実際にいくら削られるのでしょうか。本記事では、2026年最新の制度動向を踏まえ、年収別の具体的な負担額シミュレーションや、独身者が感じる不公平感の構造、さらには海外で過去に導入された独身税の失敗事例まで徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法的な「独身税」は存在しないものの、2026年度から本格的に徴収が始まる「子ども・子育て支援金」により、独身層の手取りが実質的に目減りする。
- 要点2:年収別シミュレーションでは、平均的な独身会社員で月額数百円から1,000円超、高所得層では年額1万円を超える負担増となる見通し。
- 要点3:配偶者控除や扶養控除の恩恵を受けられない独身者にとって税負担の格差は大きく、歴史的にもブルガリアの独身税失敗など同様の政策には強い警鐘が鳴らされている。
【噂の真相】日本に「独身税」は導入されるのか?2026年の制度改革と背景
まず結論からお伝えすると、日本国憲法や税法において「独身税」という名目の単独税が創設される予定はありません。それにもかかわらず、なぜこれほどまでに「独身税が導入される」という言説がリアリティをもって語られているのでしょうか。その発端は、政府が進める少子化対策の財源確保策として成立した「子ども・子育て支援金制度」にあります。
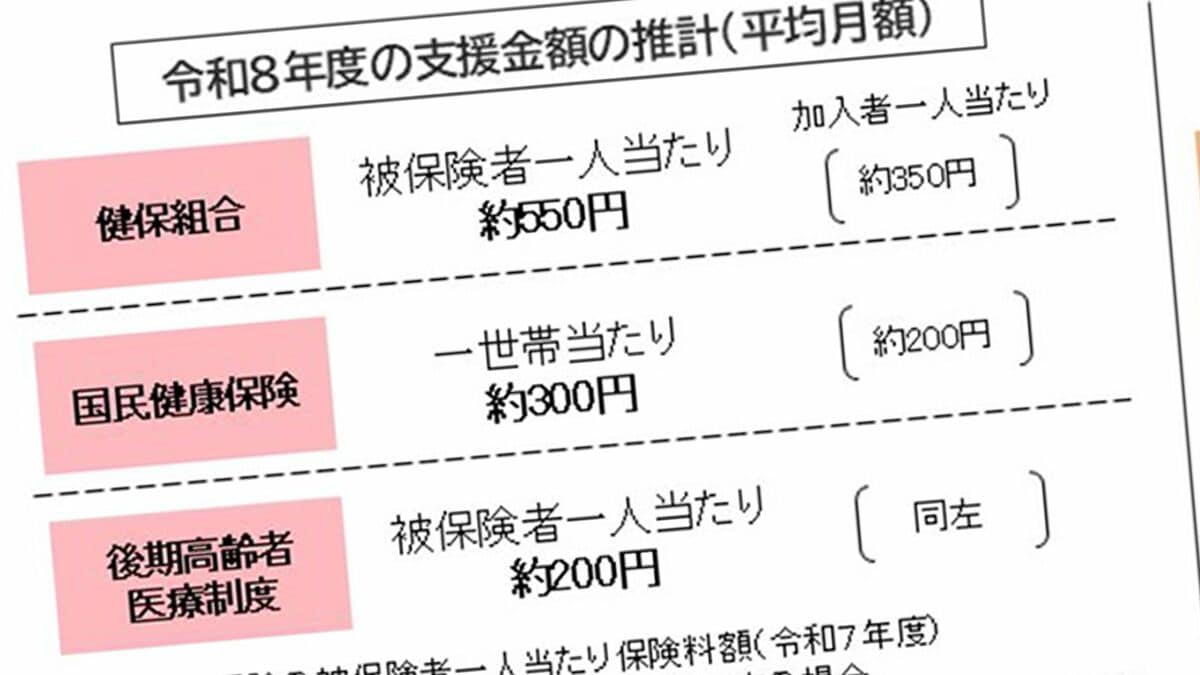
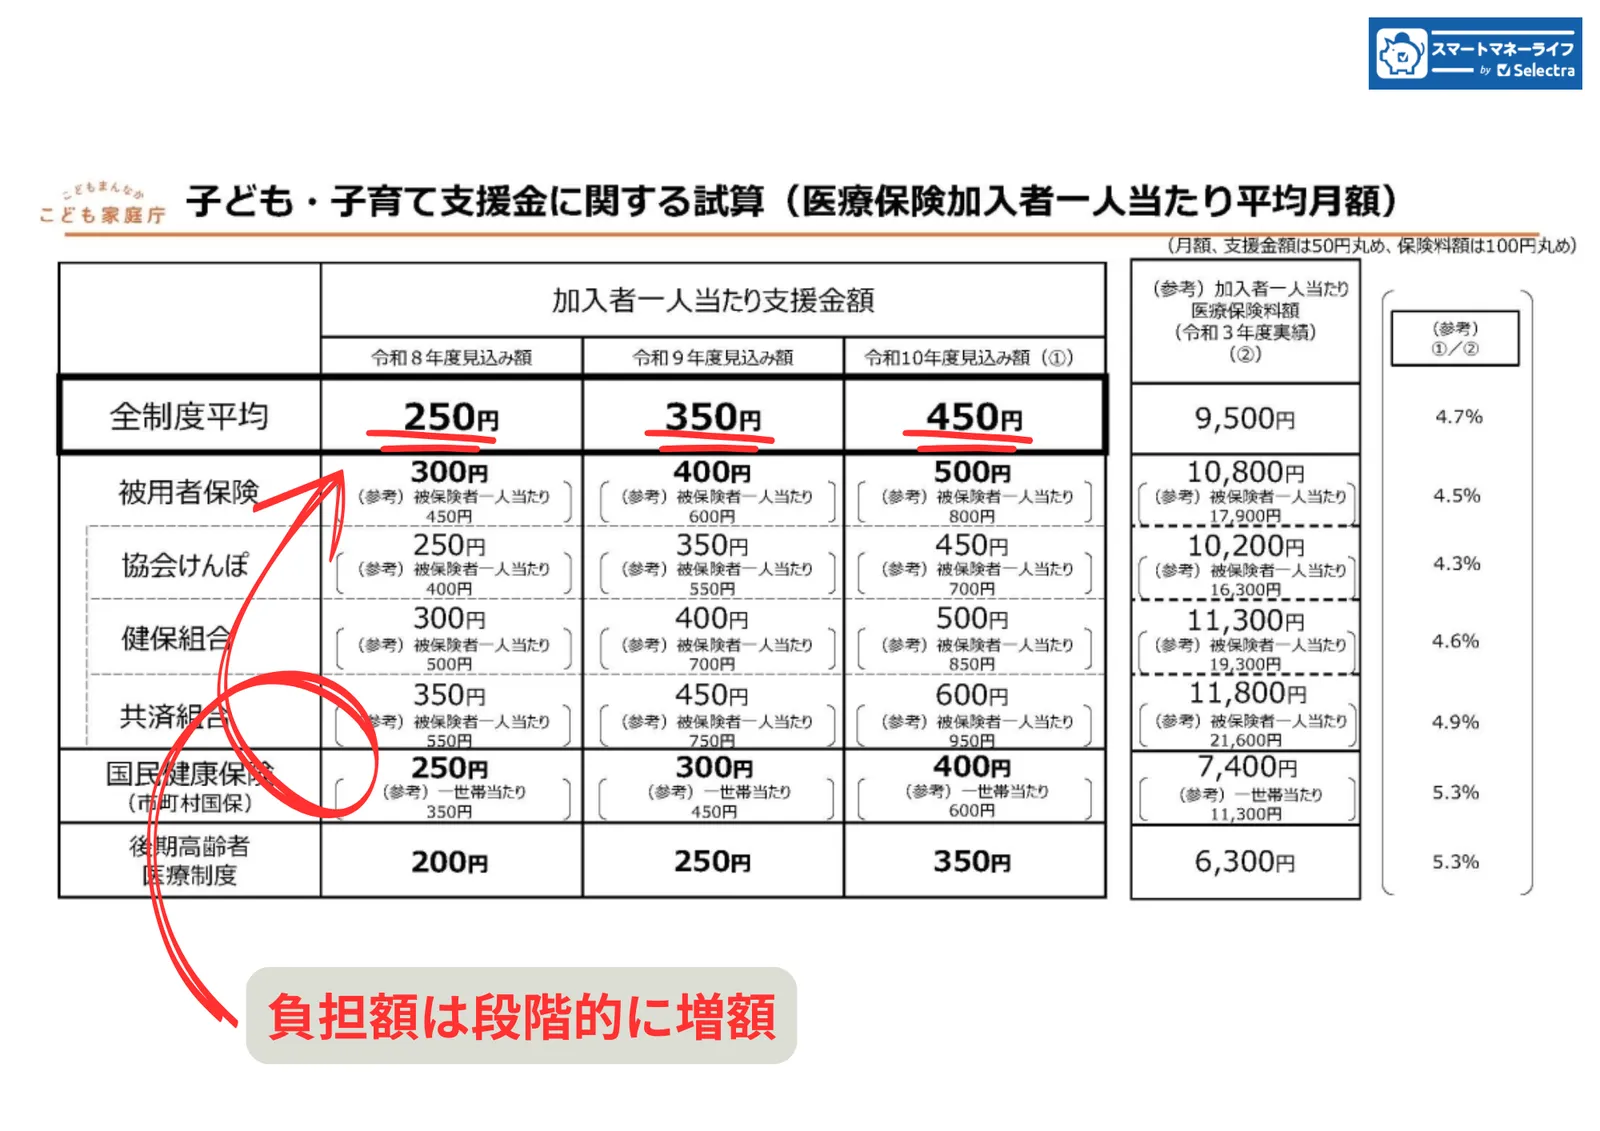
この制度は、児童手当の拡充や高等教育の無償化などの財源をまかなうため、国民健康保険や被用者保険(健康保険組合・協会けんぽ・共済組合など)の公的医療保険料に上乗せする形で全世代から広く集める仕組みです。2026年4月から段階的な徴収がスタートし、2028年度にかけて段階的に拠出額が引き上げられます。
独身者にとっては、自らが子育て支援関連の直接的な給付を受け取らないにもかかわらず、毎月の給与から保険料名目で天引き額が増加します。この構図が「独身者に対するペナルティ的な増税」と受け止められ、インターネット上を中心に「事実上の独身税」と呼ばれる大きな要因となっています。
【年収別シミュレーション】支援金制度で独身者の負担額は月額いくら増えるのか
独身会社員にとって最も切実な疑問は、「結局、自分の給与から月額いくら引かれるのか」という点でしょう。政府の試算では加入者1人あたりの平均負担額が「月額450円程度」と説明される場面もありましたが、被用者保険に加入する現役世代の会社員の場合、実際の負担額は年収に応じて大きく異なります。
医療保険料率に連動するため、所得が高い人ほど徴収額も増える仕組みです。雇用形態が正社員で協会けんぽまたは組合健保に加入している単身者をモデルとした、年収別の概算負担シミュレーションは以下の通りです。
【子ども・子育て支援金に伴う単身者の負担試算(2026年〜段階引き上げ後)】
- 年収300万円の場合:月額 約350円〜500円(年間 約4,200円〜6,000円の負担増)
- 年収400万円の場合:月額 約500円〜750円(年間 約6,000円〜9,000円の負担増)
- 年収600万円の場合:月額 約800円〜1,150円(年間 約9,600円〜13,800円の負担増)
- 年収800万円の場合:月額 約1,100円〜1,600円(年間 約13,200円〜19,200円の負担増)
- 年収1,000万円超の場合:月額 約1,400円〜2,000円以上(年間 約16,800円〜24,000円超の負担増)
一見すると「月数百円から千数百円程度」に映るかもしれませんが、厚生年金保険料の上限引き上げや介護保険料の改定、物価高騰が同時に押し寄せる中での追加負担です。可処分所得が確実に削られることに対し、単身世帯の家計への心理的・経済的インパクトは決して小さくありません。
独身者の手取りが減り続ける理由|配偶者控除や扶養控除に見る「見えない税金格差」
支援金制度の導入以前から、日本の税制システムには「独身者ほど税金の負担感が重くなる」構造が組み込まれています。その最大の要因が、各種の所得控除や世帯向け優遇措置の存在です。
既婚世帯であれば、要件を満たすことで「配偶者控除」(最大38万円)や「配偶者特別控除」の適用を受けられ、世帯主の課税所得を圧縮して所得税や住民税を大幅に軽減できます。さらに子どもがいれば「扶養控除」や自治体ごとの医療費助成、所得制限が撤廃された児童手当の支給など、公的支援の恩恵を直接享受できます。
一方、独身の単身世帯には基礎控除や社会保険料控除以外に利用できる控除がほとんどありません。同じ額面年収であっても、子育て世帯と独身世帯では最終的な税引き後の「手取り額」に年間数十万円単位の開きが生じます。この既存の税負担格差が存在する土台の上に、新たな子育て財源の徴収が上乗せされるため、独身者の間では不公平感が一層強まっています。
【海外の失敗事例】かつて導入された「ブルガリアの独身税」が残した教訓
歴史を振り返ると、少子化是正や税収確保を目的に、国家が公式に独身税を導入した海外事例が存在します。その代表例が、旧共産圏時代のブルガリアで1968年から1989年まで施行された独身税です。
ブルガリア政府は出生率の急激な低下に危機感を抱き、21歳以上の独身男女に対して所得の5%から最大15%という極めて高水準の独身税を課しました。独身でいること自体に重い金銭的ペナルティを科せば、国民が結婚して子どもを産むようになると想定したのです。
しかし、この政策は歴史的な大失敗に終わりました。課税によって若年層の経済的困窮が加速し、かえって結婚資金や子育て資金を貯めることが不可能になったためです。結果として、導入前(1968年)に2.18前後だった合計特殊出生率は、撤廃直前(1989年)には1.86前後まで低下し、少子化を食い止めるどころか悪化させる皮肉な結果を招きました。
このブルガリアの教訓は、単身層への経済的圧迫が出生率向上に寄与しないどころか、社会全体の未婚化・貧困化を加速させるという事実を明確に示しています。
SNSやネットの反応|「実質増税」「子育て支援の財源押し付け」と批判の声が噴出
子ども・子育て支援金の詳細が明らかになるにつれ、X(旧Twitter)や各種掲示板、ニュースのコメント欄では連日激しい議論が交わされています。ネット上の反応を分析すると、大きく分けて以下のような意見が目立ちます。
【ネット上に寄せられた主な意見・反応】
- 「社会保険料という名目を使っているだけで、国民への説明を避けたステルス増税ではないか」
- 「少子化対策の重要性は理解できるが、ただでさえ手取りが減って結婚どころではない若者の負担を増やしてどうするのか」
- 「独身でいる理由は人それぞれなのに、支援だけ受けられず負担ばかり増えるのは納得がいかない」
- 「既婚・子育て世帯であっても、結局は支援金を取られて児童手当で戻ってくるだけのマッチポンプに感じる」
批判の矛先は単なる金銭的負担にとどまらず、「税金」ではなく「社会保険料」という法的に国会審議のハードルが異なる枠組みを利用して徴収額を引き上げる手法への不信感にも向けられています。
独身者が今すぐ実践できる手取り防衛と資産防衛の手法
制度として導入される以上、給与天引きを個人的に拒否することはできません。そのため、独身者が手取りの目減りに対抗するには、国が用意している合法的な税制優遇制度を徹底的に使い倒す「自衛策」が不可欠となります。
代表的な対策として、以下の制度のフル活用が挙げられます。
1. iDeCo(個人型確定拠出年金)の活用
掛金の全額が「小規模企業共済等掛金控除」の対象となり、所得税と住民税をダイレクトに圧縮できます。年収500万円の会社員が月2万3,000円を拠出する場合、年間で数万円単位の節税効果が生まれます。
2. 新NISA(少額投資非課税制度)による資産形成
投資信託や株式の運用益・配当金が無期限で非課税となる新NISAを活用し、可処分所得から中長期的な資産運用へ資金を回すことで、インフレや負担増に負けない資産防衛を図ります。
3. ふるさと納税による生活コスト削減
翌年の住民税を前払いする形で、実質2,000円の自己負担で全国の返礼品(日用品や食料品)を受け取れるふるさと納税は、日々の生活支出を実質的に抑制する上で有効な手段です。
【独身 税 いくら】に関するよくある質問(FAQ)
Q1:子ども・子育て支援金は、いつから給与から引き落とされますか?
A1:2026年4月(令和8年度)から公的医療保険料への上乗せとして徴収が開始されます。初年度から満額が引かれるわけではなく、2028年度にかけて段階的に負担額が引き上げられていくスケジュールとなっています。
Q2:なぜ消費税などの税金ではなく、医療保険料から徴収するのですか?
A2:政府は「全世代で子育てを支える枠組み」と説明していますが、実質的には新たな「増税」を行うことへの強い政治的・世論的批判を回避するため、法改正が比較的スムーズな社会保険料の仕組みを利用したとの見方が一般的です。
Q3:独身者だけでなく、子どものいない既婚共働き世帯も同じように負担が増えますか?
A3:はい。子ども・子育て支援金は世帯ではなく加入者個人の所得(標準報酬月額など)に応じて課されるため、子どものいない共働き夫婦の場合は夫婦双方の給与からそれぞれ支援金が徴収されることになります。
まとめ:実質的な負担増に備えて賢く家計を守る視点を
「独身税」という名称の法律は存在しないものの、2026年から始まる子ども・子育て支援金制度や既存の控除格差によって、独身者が背負う実質的な負担が増加することは動かしがたい現実です。年収に応じて毎月数百円から千数百円、年間で見れば1万円を超える手取りの目減りが現実のものとなります。
社会全体の少子化対策という大義名分がある一方で、個人の家計を守るためには、制度の仕組みを正しく把握した上で、iDeCoや新NISA、ふるさと納税などを駆使した賢い防衛策を講じることがこれまで以上に求められます。給与明細の変動を注視しつつ、自分自身の生活を守るためのマネープランを見直していきましょう。 (出典: 独身 税 いくら(Yahoo!ニュース))
関連フォトギャラリー
独身 税 いくら
独身 税 いくら
