
友人や知人、あるいは親族から「どうしてもお金を用立ててほしい」と頼まれた際、口約束だけで大金を渡してしまうのは極めて危険な行為です。お金の貸し借りで生じるトラブルを防ぐための最も身近な防衛策が「借用書」の作成ですが、その正しい性質や効力について正確に把握している人は多くありません。
「借用書さえ書いてもらえば、返済が滞っても相手の財産をすぐに差し押さえられる」「メモ用紙に手書きした書面では法的な効力がない」といった認識は、いずれも法的な実態からかけ離れた誤解です。2026年現在の法改正や税務判断のトレンドを踏まえ、借用書の基礎知識から金銭消費貸借契約書との決定的な違い、法的効力の限界、無効化を防ぐ必須記載事項、そして印紙代のルールまでを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は借主が貸主へ差し入れる一方的な「念書」であり、裁判での強力な証拠能力を持つが、単体で直ちに財産を差し押さえる強制執行力はない。
- 要点2:確実な回収を目指すなら双方が署名捺印する「金銭消費貸借契約書」や、不払い時に即時差し押さえが可能な「公正証書化」の選択が不可欠となる。
- 要点3:金額の改ざん防止表記や印紙税の貼付、家族間融資における贈与税認定回避など、書式不備による無効化・税務トラブルを防ぐ正しい知識が身を守る。
【基本解説】借用書とはどんな書類?金銭消費貸借契約書との決定的な違い
借用書とは、金銭や物品を借りた側(債務者)が、貸した側(債権者)に対して「確かにお金を借りました。記載された期日までに間違いなく返済します」という事実と返済義務を認めて差し入れる文書を指します。法的には「差入式(さしいれしき)」と呼ばれる形式をとるのが一般的で、貸主側は受領するのみで署名や押印を行わないケースが目立ちます。
日常の会話では混同されがちですが、実務上、借用書と金銭消費貸借契約書との違いは文書の成立形式と管理体制に明確な差があります。法的な違いを正しく理解しておくことは、万一の回収不能リスクを最小限に抑えるための第一歩です。
借用書は通常1通のみ作成され、お金を貸した債権者が原本を保管します。そのため、債務者の手元には控えが残らず、後から「そんな書類を書いた覚えはない」「返済期日を勘違いしていた」といった言い逃れを生みやすい構造的な弱点があります。一方、金銭消費貸借契約書は民法第587条に規定される契約形態であり、貸主と借主の双方が合意内容を確認した上で同一の書面を2通作成し、双方が署名・実印を押印して1通ずつ保管します。
インターネット上には無料でダウンロードできる借用書テンプレートが多数流通していますが、安易に流し込みで作成するのは禁物です。分割払いの条件や利息の有無、期限の利益喪失条項などが欠落している雛形も散見され、トラブル発生時に「法的に穴だらけで効力を十分に発揮できない」という事態に陥るリスクが存在します。
【法的効力の真実】手書き借用書の有効性と「これだけでは差し押さえできない」落とし穴
「借用書はパソコンで綺麗に印字しなければならない」「市販の契約書用紙でなければ無効になる」と思い込んでいる人が少なくありません。しかし結論から言えば、手書き借用書の有効性は法律上完全に認められています。たとえ便箋やノートの切れ端、メモ用紙にボールペンで手書きされたものであっても、必要事項が正確に記され、本人の直筆署名と押印がなされていれば立派な私文書として法的な効力を持ちます。
ただし、知っておくべき極めて重い現実があります。それは、借用書の法的効力はあくまで「貸し借りの合意と金銭交付の事実を証明する証拠」にとどまり、これ単体では相手の給与や銀行口座を差し押さえる効力(強制執行力)を持たないという点です。
もし相手が返済期日を過ぎても支払いを拒絶した場合、借用書を持っているだけでは強制的に回収することはできません。まずは裁判所に民事訴訟や支払督促を申し立て、勝訴判決などの「債務名義」を取得しなければ、強制執行の手続きに進むことは不可能な仕組みになっています。裁判を起こせば数カ月から1年以上の時間と多額の弁護士費用を要し、その間に相手が財産を隠匿・散財してしまうケースも後を絶ちません。
こうした事態を未然に防ぎ、貸主の権利を鉄壁にする手段が借用書公正証書化です。公証役場で公証人の立ち会いのもと、「債務を履行しないときは直ちに強制執行に服する」旨の執行認諾文言を入れた「公正証書(金銭消費貸借契約公正証書)」を作成しておけば、裁判を経ることなく迅速に相手の給与や預貯金を差し押さえることが可能になります。100万円を超えるようなまとまった融資を行う場合は、公正証書を作成することがリスクマネジメントの鉄則です。
【保存版比較表】借用書・金銭消費貸借契約書・公正証書のスペック徹底比較
金銭の貸し借りに用いられる主要な3つの文書形態について、法的な効力、作成費用、回収の実効性などを一覧表で比較しました。貸し付ける金額や相手との関係性に応じて、どの形式を選択すべきかの客観的な判断材料としてご活用ください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 簡易借用書(差入式) | 借主のみが署名・押印。1通作成で貸主が原本保管。手書き作成も可能。 | 作成費用:0円〜数千円(印紙代のみ) 作成所要時間:10〜30分 | 数十万円以下の少額や家族間の緊急貸借向け。不払い時に裁判が必要なため、回収力は限定的。 |
| 金銭消費貸借契約書 | 貸主・借主双方が署名・実印押印。原則2通作成し各自が保管。 | 作成費用:印紙代×2通分 弁護士等への依頼時:3万〜5万円程度 | 友人・知人・ビジネス関係における標準フォーマット。合意の証明力が高く、紛失・改ざんを防げる。 |
| 執行認諾文言付公正証書 | 公証役場にて公証人が作成。公文書として原本が公証役場に原則20年間保管。 | 公証人手数料:5,000円〜数万円(目的金額による)+印紙代 | 100万円以上の高額貸借では必須。裁判なしで強制執行(財産差し押さえ)ができる最強の保全手段。 |
【書き方完全ガイド】無効化を防ぐ借用書必須項目一覧と利息上限金利ルール
裁判で証拠として認められ、改ざんや解釈の余地を排除するためには、借用書の書き方における基本ルールを厳格に守らなければなりません。記載漏れが一つあるだけで、法律上「貸付ではなく贈与だった」「返済期日の合意はなかった」と主張されるリスクが生じます。
作成にあたっては、以下の借用書必須項目一覧が確実に網羅されているかを点検してください。
- 1. 文書の表題:「借用書」または「金銭借用証書」と明記する。
- 2. 作成日付:金銭の交付と書類作成を行った正確な年月日(西暦・和暦の統一)。
- 3. 貸主(債権者)の氏名:「貸主 〇〇 〇〇 殿」とフルネームで記載。
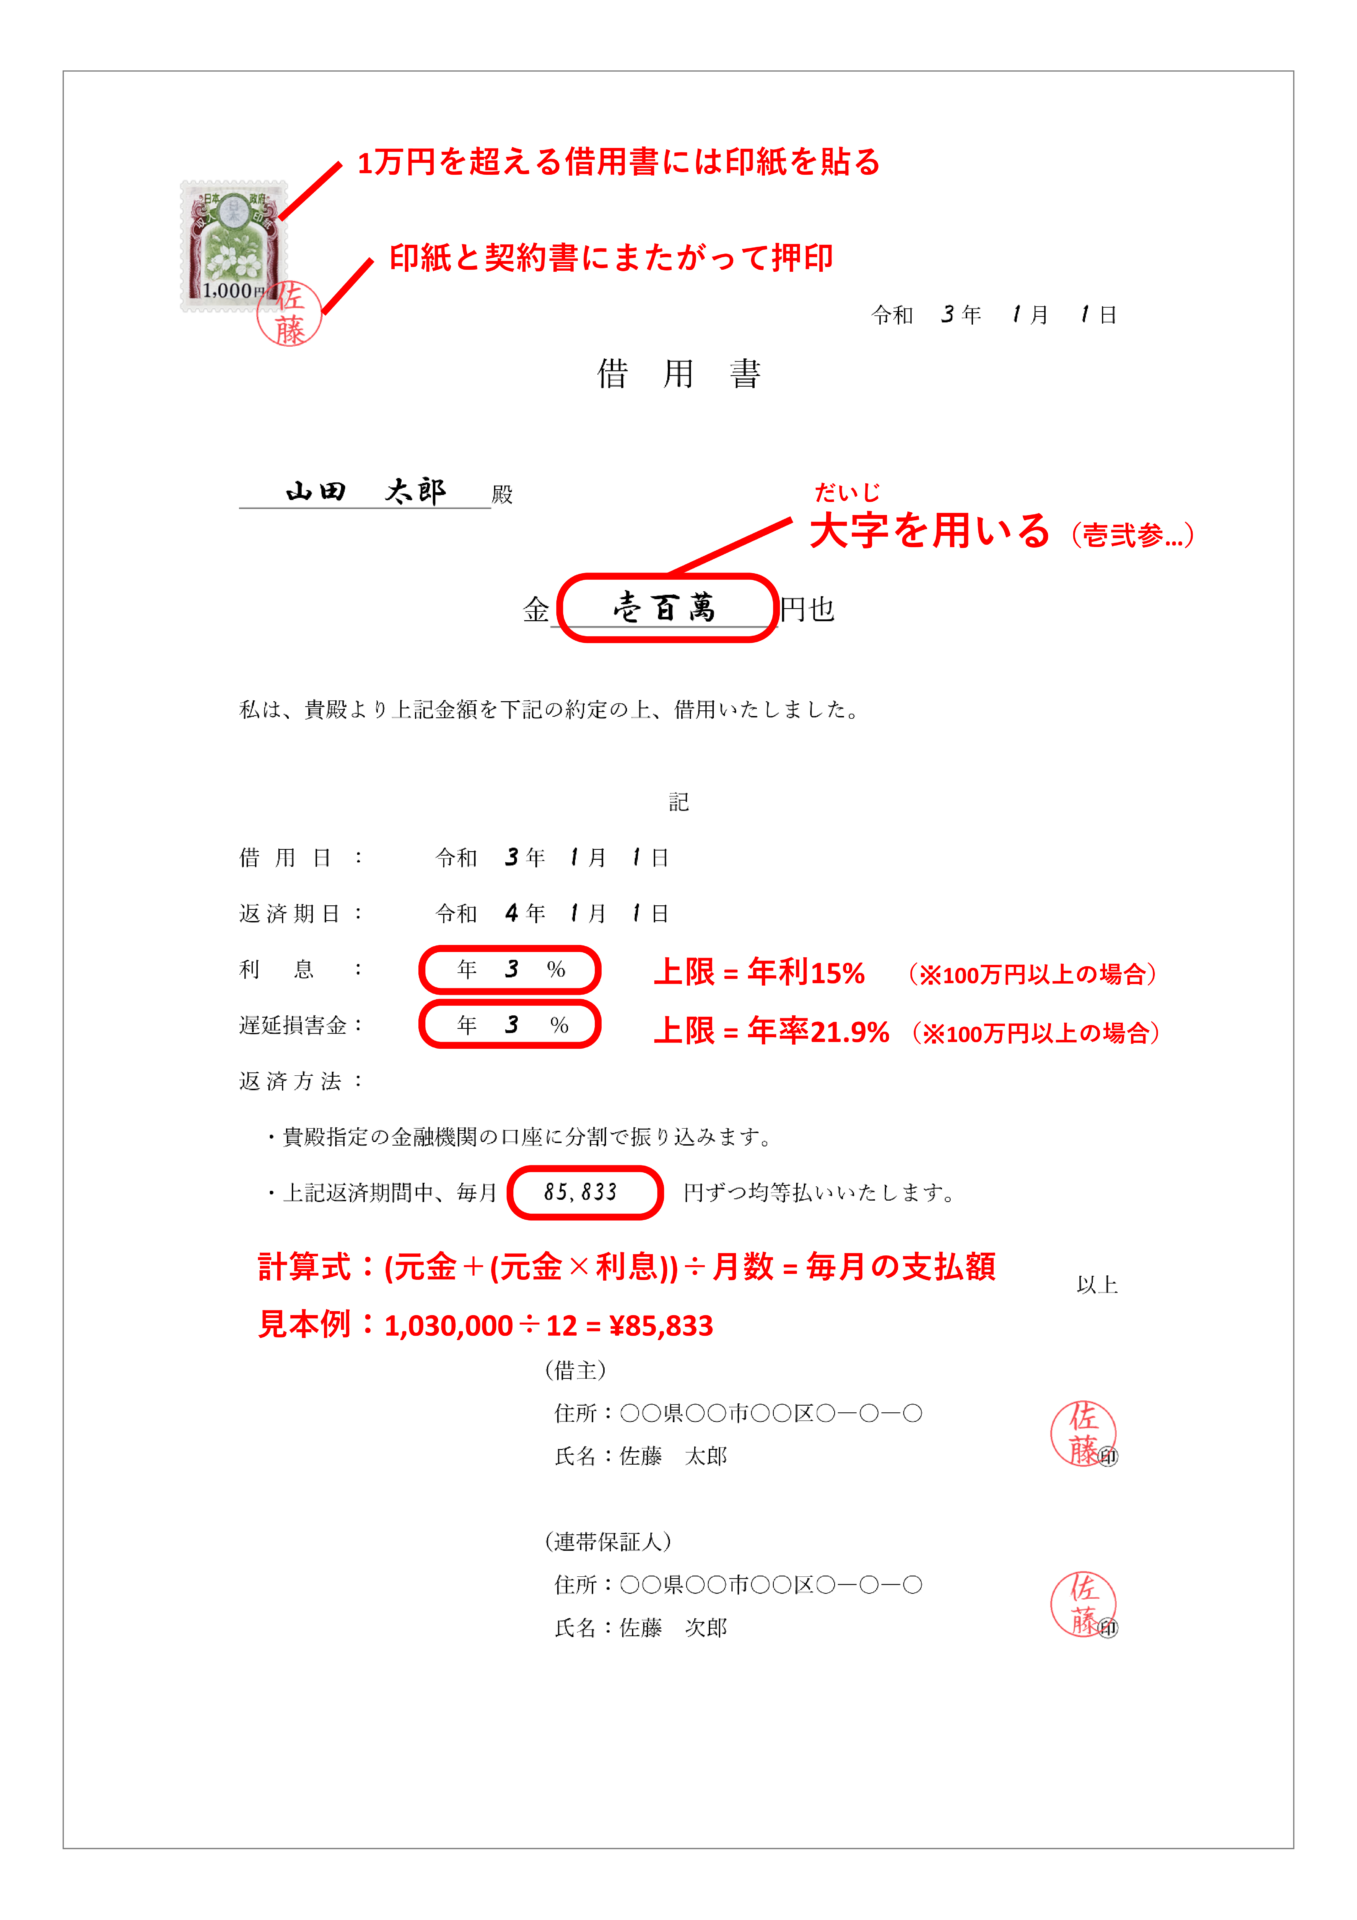
- 4. 借入金額の明確な表示:改ざんを防ぐため、数字の頭に「金」、末尾に「円也」を付け、漢数字は大字(壱、弐、参、拾など)を用いるのが安全(例:金壱百萬円也)。算用数字の場合は「¥1,000,000-」のように余白を消す。
- 5. 借入の趣旨・金銭受領の事実:「上記金額を本日、確かに借用・受領いたしました」という受領文言を入れる。
- 6. 返済期日および返済方法:「令和〇年〇月〇日までに、指定銀行口座へ振込送金して返済する(振込手数料は借主負担)」など具体的に記載。
- 7. 利息および遅延損害金:利息を設定する場合は年利〇%、期日を超過した場合の遅延損害金年率を明記。
- 8. 期限の利益喪失条項:分割返済の場合、「1回でも支払いを怠ったときは、当然に残額全額を直ちに一括返済しなければならない」とする取り決め。
- 9. 借主(債務者)の直筆署名・住所・押印:借主本人が自署し、住民票通りの住所を記載。印鑑は認印やシャチハタを避け、印鑑登録証明書を添付した「実印」を押印するのが理想。
個人間の貸し借りであっても、金利を自由に設定できるわけではありません。利息制限法第1条により、借用書の利息上限金利は元本の金額に応じて厳格に定められています。
- 元本が10万円未満:年20.0%まで
- 元本が10万円以上100万円未満:年18.0%まで
- 元本が100万円以上:年15.0%まで
これを超える利息の定めは超過部分が無効となります。さらに、個人間であっても年109.5%(1年のうるう年は年109.8%)を超える利息を取り決めた場合、出資法違反として刑事罰(5年以下の懲役もしくは1,000万円以下の罰金、またはその併科)の対象となります。「親しい間柄だから多めに利息をもらう」といった安易な約束は、法的な無効を招くだけでなく重大な法的トラブルに直結します。
また、見落としてはならないのが借用書の時効期間です。2020年4月1日施行の改正民法により、借入金の消滅時効は「債権者が権利を行使することができることを知った時から5年間」または「権利を行使することができる時から10年間」のいずれか早い方で成立します。返済期日を定めていた場合、その期日の翌日から5年が経過すると、借主から「時効援用」の通知をされることで債権が法的に消滅してしまいます。時効をリセット(更新)するためには、一部でも返済させる、債務承認書にサインをもらう、または裁判上の請求を行うといった法的手続きが必要です。
【税務とコスト】借用書収入印紙ルールと家族間の借用書作成に潜む贈与税リスク
借用書を取り交わす際、実務上で多くの人が疑問を抱くのが「収入印紙を貼る必要があるのか」という点です。印紙税法上、金銭の貸し借りを証明する文書は「第1号の3文書(消費貸借に関する契約書)」に該当し、記載された金額に応じた印紙税の納付(収入印紙の貼付と消印)が義務付けられています。
借用書収入印紙ルールにおける主な納税額は以下の通りです。
- 1万円未満:非課税(貼付不要)
- 1万円以上 10万円以下:200円
- 10万円超 50万円以下:400円
- 50万円超 100万円以下:1,000円
- 100万円超 500万円以下:2,000円
- 500万円超 1,000万円以下:10,000円
ここで重要なのは、「収入印紙を貼り忘れたら、借用書自体が無効になるのか?」という疑問です。法的な結論は「借用書としての民法上の契約効力は有効」です。印紙税は行政上の税務義務であるため、貼付がなくても貸し借りの事実や返済義務が消えることはありません。ただし、税務調査等で発覚した場合、本来の印紙代に加えて2倍の過怠税が課され、合計3倍の金額を徴収されるペナルティが発生します。法的な隙をなくすためにも、所定の印紙を貼付し、貸主・借主の印鑑で割印(消印)を施すのが適法な手順です。
さらに見過ごせないのが、親子や親族間における家族間の借用書作成を巡る税務上の落とし穴です。国税庁の指針では、親族間でお金の貸し借りを行った際、実態として返済が行われていない、あるいは返済期日や利息の取り決めが曖昧である場合、「貸付ではなく実質的な生前贈与である」とみなされ、借主に高額な贈与税が追徴課税されるリスクがあります。
「家族だから口約束でいい」「形だけ借用書を書いておけば返済しなくても大丈夫」という甘い認識は危険です。税務署の否認を防ぐためには、親族間であっても金銭消費貸借契約書を作成し、銀行振込など客観的な記録が残る方法で毎月実際に返済実績を積み上げることが不可欠となります。
【実態検証】個人間融資トラブル防止とネットの誤解を暴く
SNSやネット掲示板の相談事例、消費生活センターに寄せられる相談データを検証すると、「借用書を書いてもらったのに連絡が取れなくなった」「実印ではなく100円ショップの三文判を押されたため、本人が書いたものではないと否認された」といった悲痛な叫びが溢れています。こうした悲劇の根底には、個人間融資トラブル防止に対するリテラシーの欠如と、世間に蔓延する誤った俗説があります。
ネット上でよく見られる最大の誤解は、「借用書さえあれば、相手が破産してもお金を取り戻せる」という言説です。これは完全な誤謬です。債務者が裁判所で自己破産を申し立て、免責許可決定が確定した場合、借用書の有無にかかわらず貸付金は法的な請求権を失い、1円も回収できなくなります(非免責債権に該当する悪質な詐欺等の場合を除く)。借用書は相手の資力を保証する魔法の紙ではありません。
また、貸主側が心理的な優位に立とうとして「返さない場合は職場に乗り込む」「SNSで実名と借用書を晒す」といった文言を借用書に盛り込もうとするケースがありますが、これは脅迫罪や名誉毀損罪、プライバシー侵害に問われる重大な違法行為です。どれほど相手に非があろうと、自力救済(司法手続きを経ずに実力行使で回収すること)は日本の法秩序において固く禁じられています。
【プロの結論】心理的バウンダリーと共依存から見出す貸付判断の基準
家族社会学や心理療法の知見において、個人間の金銭トラブルは往々にして健全な「心理的バウンダリー(自他境界)」の崩壊から生じることが指摘されています。特にお金に困った親族や友人に懇願されると、「自分が助けてあげなければこの人は破滅してしまう」という救済者妄想に囚われ、共依存関係に陥ってしまうのです。
しかし、相手が抱える多重債務や浪費癖、ギャンブル依存などの根本原因に対処しないまま個人が場当たり的にお金を貸す行為は、相手の自立を阻害し、結果として破滅を先送りする「イネーブラー(共犯的援助者)」の役割を果たしてしまいます。お金を貸すか否かの決断を迫られた際は、以下の明確な判断基準を適用してください。
【貸付に応じてもよい例外的な条件】
・公正証書の作成や明確な金銭消費貸借契約書の締結に相手が快く同意する。
・返済原資(毎月の手取り収入や賞与など)の客観的証拠が確認でき、返済計画に無理がない。
・最悪の場合、そのお金が1円も戻ってこなくても自身の生活や家族関係が一切破綻しない「贈与」と割り切れる範囲である。
【絶対に融資を拒絶すべき危険な条件】
・「書面を書くのは信用されていないようで嫌だ」と借用書の作成を渋る。
・消費者金融や銀行の審査に落ちたことを理由に、個人融資を求めてきている。
・返済期日や利息の提示を相手から具体的にせず、「来月にはなんとかする」と感情論に訴えかける。
・貸付を行うことで、あなた自身の貯蓄が底をつく、または精神的なストレスで生活が脅かされる。
相手を本当に大切に思うのであれば、「金銭の貸し借りは人間関係を壊すので一切しないポリシーである」と毅然と断り、法テラスや弁護士会、日本貸金業協会の相談窓口といった専門機関での債務整理を促すことこそが、真の意味での健全な境界線です。
【借用書とは】に関するよくある質問(FAQ)
Q1:メモ用紙やチラシの裏に書いた手書きの借用書でも法的に有効ですか?
A1:法的には有効です。用紙の材質や印字方法に法律上の制限はありません。ただし、鉛筆や消せるボールペンで書かれたものは改ざんのリスクが高く、裁判で証拠力を争われる原因になります。改ざんを防ぐため、黒インクのボールペンや万年筆を使用し、借入金額を漢数字(大字)で記載した上で、借主の直筆署名と実印を押印させることが極めて重要です。
Q2:借用書に収入印紙を貼り忘れたら、借用書自体が無効になりますか?
A2:借用書自体の契約効力は無効になりません。金銭の返済義務はそのまま有効に存続します。ただし、印紙税法上の義務違反となるため、税務調査等で貼り忘れが発覚した場合は、本来の税額に加えて過怠税(本来の税額の最大3倍)が徴収されることになります。後々の余計な出費やトラブルを避けるためにも、1万円以上の融資では必ず規定額の印紙を貼付・消印してください。
Q3:家族や親族からお金を借りる場合も、借用書は絶対に作るべきですか?
A3:必ず作成すべきです。親子や親族間であっても、借用書が存在せず返済実績もない場合、税務署から「実質的な生前贈与」と判定され、年間110万円の基礎控除を超える分に対して多額の贈与税が課される危険性があります。税務リスクを回避するためには、借用書(できれば金銭消費貸借契約書)を作成した上で、返済は手渡しではなく銀行振込で行い、通帳に通算の返済記録を明確に残すことが重要です。
Q4:借用書の時効は何年ですか?時効を止める(更新する)方法はありますか?
A4:民法改正により、債権者が権利を行使できると知った時(通常は返済期日の翌日)から5年で消滅時効が成立します。時効の進行をリセット(更新)するためには、借主に1円でも返済させる、あるいは「支払いを猶予してほしい」という一筆(債務承認書)を書かせることが有効です。相手が応じない場合は、内容証明郵便による催告(6カ月間の時効完成猶予)や、裁判所を通じた支払督促・民事訴訟の提起を行う必要があります。
まとめ:今後の動向と失敗しないための判断基準
借用書はお金の貸し借りという極めてデリケートな行為において、貸主と借主の双方を守るための最低限の防壁です。しかし、どれほど完璧な文面で借用書を作成したとしても、相手に支払能力そのものがなければ、回収を実現することはできません。
「紙に書いてもらったから大丈夫」と過信することなく、高額な貸付には公正証書の作成を義務付けること、そして親族間であっても税務トラブルを回避するための厳格な返済スキームを整えることが求められます。何よりも重要なのは、感情に流されて曖昧な貸し借りに手を染めない自制心です。正しい法的知識と確固たる境界線を持って、大切な財産と人間関係を守り抜いてください。 (出典: 借用 書 と は(Yahoo!ニュース))
関連フォトギャラリー

借用 書 と は
借用 書 と は
