「独身だから養う家族もいないし、生命保険なんて必要ない」――ネット上やSNSのマネー相談で長年繰り返されてきたこの言説を鵜呑みにして、無保険のまま生活を続けている単身者は少なくありません。しかし2026年現在、現場の実態を取材すると、あえて自発的に民間の保険を選択する単身世帯が着実に増加しています。
物価高や医療技術の高度化に伴う自己負担の増加、さらには単身者が直面する「倒れたときに誰も生活を支えてくれない」というシビアな現実。かつて信じられていた不要論の裏側で、一体何が起きているのでしょうか。金融業界の最新データや医療現場の証言をもとに、独身者が本当に備えるべき保障の正体と、後悔しない判断基準を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身=保険不要」は数千万円単位の死亡保障に限った話であり、自分自身の病気や就業不能リスクまで放置するのは極めて危険。
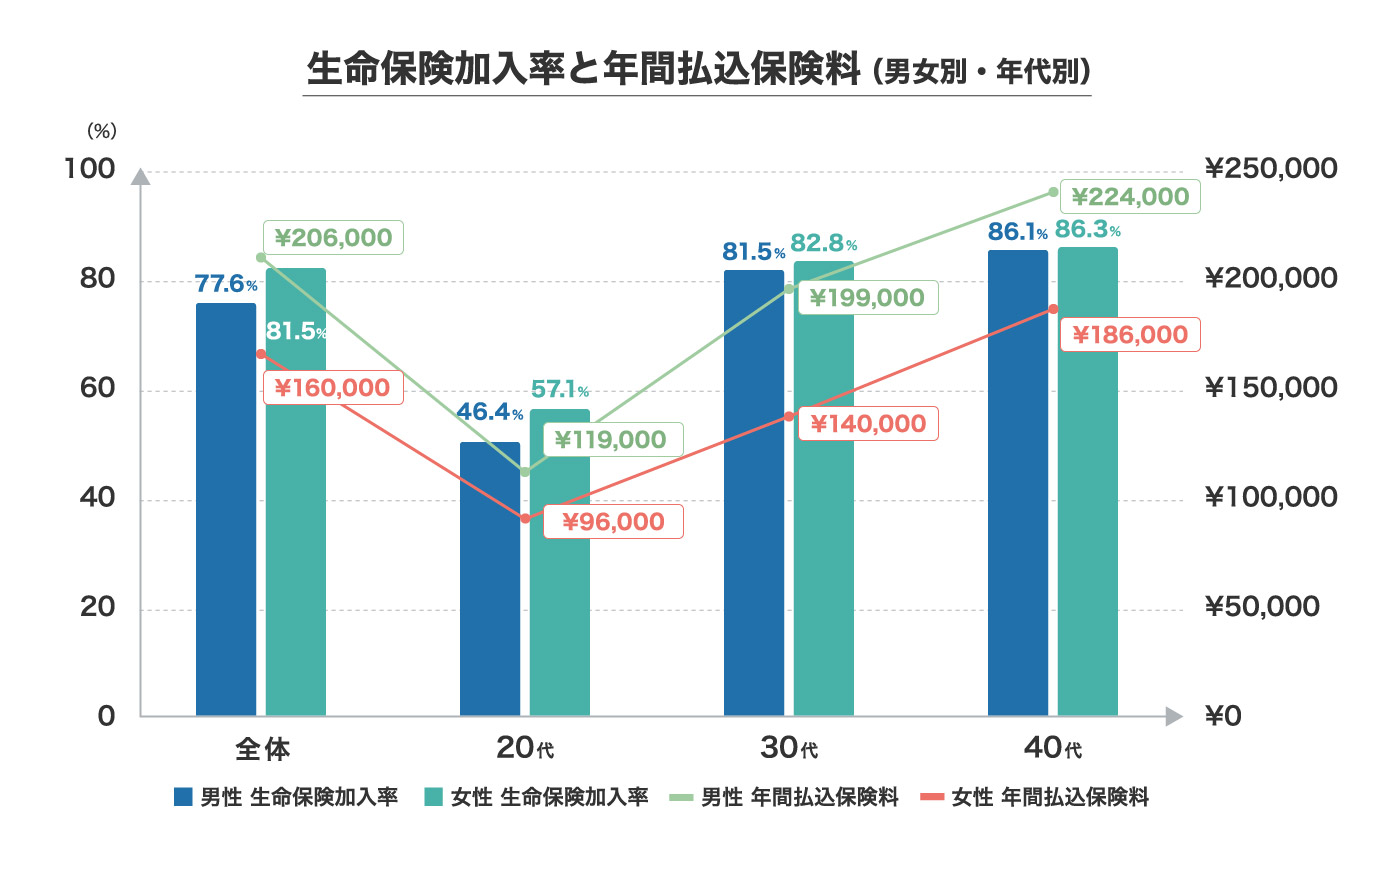
- 要点2:オカネコやニッセイ基礎研究所の最新調査データによると、独身者の保険加入率は20代で約46%、30代では約71%に達し、多くの現役世代が「自分を守る盾」として保険を活用している。
- 要点3:公的な高額療養費制度や傷病手当金の限界を正しく見極め、貯蓄額と雇用形態に合わせて医療・就業不能・がん保障を最小コストで整えるのが2026年の最適解。
【2026年最新】「独身なら生命保険はいらない説」の真相と加入率の急伸
金融経済の専門家やインフルエンサーの間で定期的に巻き起こる「独身者の生命保険不要論」。その論拠の根幹にあるのは、「養うべき配偶者や子どもがいない以上、数千万円もの遺族生活費を残す必要がない」という至極真っ当な理屈です。しかし、この主張が一人歩きした結果、「医療費や働けなくなったときの備えも含めて、すべての保険が不要である」という危険な誤解が広がってしまいました。
実際の単身者たちの行動データを見ると、世間の言説とは大きく異なる動向が浮かび上がります。株式会社400年のオカネコ保険比較による調査データや大手シンクタンクの追跡調査によると、独身者の生命保険加入率は20代時点で約46%、生活環境やキャリアが安定し始める30代になると約71%にまで跳ね上がります。既婚世帯に比べれば死亡保険金の平均設定額は格段に低いものの、7割を超える独身者が何らかの民間保険を契約しているのが紛れもない現実です。
大手金融グループの再編も、こうした単身世帯の需要変化を色濃く反映しています。2026年4月には第一生命グループが「第一ライフグループ」へと舵を切り、傘下のネオファースト生命が「第一ネオ生命保険株式会社」へ刷新されるなど、従来の「世帯主向け大型死亡保障」から「個人の生存リスク・健康維持を支えるパーソナル保障」へのシフトが鮮明になっています。独身層が求めているのは、残された誰かのための保険ではなく、「生き残った自分自身が路頭に迷わないためのセーフティネット」に他なりません。
なぜ独身者が生命保険を不要と錯覚するのか?死亡保障と生活保障の混同
単身者が保険選びで迷走する最大の原因は、「生命保険」という言葉が内包する複数の保障をごちゃ混ぜに捉えてしまう点にあります。広く「生命保険」と呼ばれる金融商品には、主に以下の3つの異なる機能が存在します。
- 死亡保障:被保険者が死亡した際に遺族へまとまった資金を渡す(定期保険、終身保険など)
- 医療・がん保障:病気やケガで入院・手術・長期通院した際の費用をカバーする
- 就業不能保障:病気や障害によって長期間仕事ができなくなった際の毎月の生活費を補填する
「独身生命保険いらない理由」として語られる要素の9割以上は、1つ目の「高額な死亡保障」に該当します。扶養家族がいない独身者にとって、数千万円規模の死亡保険金は基本的に無用なコストです。残すべき家族がいない以上、過剰な死亡保障に毎月高額な保険料を払い続ける行為は、資産形成の観点からも明確な悪手と言わざるを得ません。
一方で、独身者が考慮すべき「独身死亡保険の必要額」は、自分が亡くなった際の後片付け費用に限定されます。いわゆる独身の葬儀費用準備や賃貸物件の原状回復費、遺品整理費用であり、実質的には150万〜300万円程度の貯蓄があれば民間保険に頼る必要すらありません。問題は、この「死亡保障の不要さ」を、「医療保障や就業不能保障の不要さ」と混同してしまい、自力で生活を維持できなくなるリスクを丸腰のまま放置してしまう点にあります。
【データ徹底比較】独身者に本当に必要な保障と平均相場一覧
では、単身世帯はどこまでのリスクを民間の制度で手当てし、どこからを公的保険や自己資金で賄うべきなのでしょうか。単身者が直面する主要なリスクと、2026年における標準的な相場、編集部の検証結果を一覧表に整理しました。
| 保障カテゴリ | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 医療保険(入院・手術) | 平均入院日数は約27日(短期化傾向)。差額ベッド代や先進医療が自己負担枠。 | 入院日額5,000円+手術給付金+先進医療特約(月額1,500〜2,500円) | 【優先度:中〜高】貯蓄が100万円未満なら必須。短期入院一時金型が現在の主流。 |
| がん保険・三大疾病 | 生涯罹患率は2人に1人。入院中心から長期の抗がん剤・放射線通院治療へ移行。 | 診断一時金100万円+抗がん剤治療特約(月額1,800〜3,500円) | 【優先度:高】治療費以上に「収入減」が直撃する。一時金受取型が生活維持に極めて有効。 |
| 就業不能保険 | メンタル疾患や脳血管疾患による休職。自営業・フリーランスは傷病手当金ゼロ。 | 月額10万〜15万円給付(月額2,000〜4,000円、免責日数60日など) | 【最重要(特にフリー)】独身者の最大リスクである「生活費枯渇」を直接防ぐ防壁。 |
| 死亡保険(定期・終身) | 独身者の葬儀・遺品整理費用は実質150万〜200万円程度で完結可能。 | 死亡保障200万〜300万円(月額1,000〜2,000円)または無加入 | 【優先度:低】貯蓄があるなら不要。貯蓄がゼロで親兄弟に迷惑をかけたくない場合のみ検討。 |
生命保険文化センターの調査等を踏まえると、独身生命保険の平均月額は男性で約1万2,000円、女性で約1万円という数値が確認できます。しかし、取材した独立系ファイナンシャルプランナー各氏は「この金額には不要な積立型保険や過剰な特約が含まれているケースが多い」と警鐘を鳴らします。独身者が掛け捨て型で真に必要な保障だけに絞り込んだ場合、月額3,000円〜6,000円程度で十分に盤石なリスク対策が構築可能です。
【実態検証】病気と就業不能の現場|現場目線で見えた「一人のリスク」
既婚世帯と独身世帯の最大の違いは、「自分が倒れたときに代わりの稼ぎ手がいるかどうか」という一点に集約されます。配偶者がいれば、一方が病に倒れてもパートナーの就労収入によって家賃や光熱費を繋ぐことができますが、単身者は自身の収入途絶がダイレクトに生活破綻へと直結します。
知恵袋やSNSなどのコミュニティを分析すると、無保険の独身者が最も切実な後悔を吐露しているのは、入院費用そのものではなく「退院後の長期療養による収入急減」の局面です。「高額療養費制度があるから大丈夫だと思っていたが、仕事を休みがちになり手取りが激減。家賃と通院費が払えなくなって実家へ泣きついた」「メンタル不調で休職し、傷病手当金をもらっても以前の給与の約3分の2。都内の単身生活を維持できなかった」という生々しい証言が後を絶ちません。
ここで知っておくべきは、高額療養費制度と民間保険の決定的な役割分担です。公的な健康保険には、1ヶ月の医療費自己負担額を一定の上限(一般的な年収区分で約8万〜9万円程度)に抑える高額療養費制度が存在します。これだけを見れば「医療費は毎月10万円あれば足りる」と思われがちですが、公的制度の対象外となる以下のコストは全額自己負担となります。
- 入院中の食事代(1食あたり定額負担)やパジャマ・アメニティレンタル料
- 個室・大部屋の調整に伴う差額ベッド代(1日平均6,000円〜1万円超)
- 保険適用外の先進医療技術料や自由診療費
- 通院に必要なタクシー代、仕事を休んだことによる収入機会の喪失
会社員であれば健康保険から支給される「傷病手当金」により、最長1年6ヶ月にわたり給与の約3分の2が補填されます。しかし、国民健康保険に加入する自営業やフリーランスには傷病手当金の制度自体が存在しません。こうした背景から、特に単身自営業者や自由業の間で就業不能保険おすすめのプランを求める声が急速に高まっています。
男女別・年代別で激変する判断軸|独身女性の医療保険選び方と男性の傾向
独身者の保険選びは、性別や年齢によって警戒すべきリスクの質が全く異なります。画一的なパッケージ商品を選ぶのではなく、自身の属性に特化した備えが求められます。
独身女性の医療保険選び方:20代〜30代から始まる特有のリスク
女性の場合、20代から40代にかけて子宮筋腫、子宮頸がん、卵巣嚢腫、乳がんといった女性特有の疾患罹患率が男性よりも早いペースで上昇します。これらは命に関わるものだけでなく、長期の経過観察や繰り返しの内視鏡手術が必要になるケースが少なくありません。
独身女性が医療保険を選ぶ際は、単に入院日額を高く設定するのではなく、女性疾病特約を付加して「一時金」が手厚く出るプランが推奨されます。また、一度婦人科系の疾患で診断や手術を受けると、完治後も数年間は新たな医療保険への加入が厳しく制限(部位不担保や引受謝絶)されるため、健康状態に全く問題のない20代後半から30代前半の段階でベースとなる終身医療保険を確保しておくのが定石です。
独身男性の保険加入率と40代以降の生活習慣病リスク
ニッセイ基礎研究所などのデータによると、独身男性の保険加入率は20代で約4割にとどまるものの、生活習慣病のリスクが顕在化し始める40代には約7割強に達します。男性単身者は食生活の偏りや外食過多、受動喫煙などにより、心疾患や脳血管疾患、急性膵炎といった突発的かつ長期入院を伴う重篤な疾患に倒れる確率が女性より高い傾向があります。
男性の場合は、医療保険に加えてがん保険の必要性、さらには急性心筋梗塞や脳卒中をカバーする「三大疾病一時金特約」の付加が優先順位の上位に挙がります。急な麻痺や後遺症で職場復帰が困難になった際、住宅ローンや賃貸の支払いを守るための就業不能保障を同時に設計することが生存戦略の鍵となります。
生命保険見直しタイミングと2026年最新おすすめ生命保険の設計思想
「一度入ったら一生そのまま」という考え方は、制度や商品が目まぐるしく変化する2026年においては損失を招く原因にしかなりません。特に単身世帯において生命保険見直しタイミングとして最適なのは、以下の3つの節目です。
- 転職・独立したとき:会社員からフリーランスになった際は傷病手当金が消滅するため、就業不能保障の拡充が急務。逆に公務員や大企業へ移籍した際は保障を削る余地が生まれる。
- 貯蓄額が500万円を超えたとき:純粋な流動資産が積み上がれば、短期の医療費を自己資金で吸収できるようになるため、高額な医療特約を削減して保険料を圧縮できる。
- 30歳・40歳の年代節目:罹患リスクと保険料率のバランスが変動するタイミングであり、不要な特約を削ぎ落として更新型から終身型への切り替えを検討すべき分岐点。
こうした状況下で登場している2026年最新おすすめ生命保険の共通トレンドは、「シンプル・掛け捨て・生存保障特化型」です。第一ネオ生命をはじめとする最新鋭の保険会社は、スマートフォンのアプリと連携した健康増進型保険や、所定の基準(たばこを吸わない、血圧が基準値内など)をクリアすることで保険料が恒久的に割り引かれる商品を相次いで投入しています。無駄な死亡保障を完全にゼロにし、「就業不能給付金月10万円+がん診断一時金100万円」といったピンポイントなカスタマイズが月額数千円で組める時代になっています。
【プロの結論】単身世帯の自己防衛論|おすすめできる人・慎重になるべき人の基準
現代の家族社会学において、単身世帯の急増は「個人の自由の拡大」と同時に「セーフティネットの個人化」を意味しています。かつての日本社会では、病気や失業に見舞われた個人を実家や親族の扶養機能が吸収していましたが、少子高齢化が進んだ現在では、高齢の親に経済的・介護的支援を頼ることはもはや困難です。自立した単身者ほど、親兄弟との間に健全な「心理的・経済的バウンダリー(境界線)」を引き、他人に依存しないリスク管理を自ら設計しなければなりません。
この冷厳な現実を踏まえ、独身者が民間保険に加入すべきか否かの境界線を以下のように明確に定義します。
民間保険への加入をおすすめできる人(入るべき人)
- 現在の貯蓄額が150万円未満の人:突発的な病気で2〜3ヶ月働けなくなっただけで預貯金が底をつき、生活破綻に直結するため、医療・就業不能保険による即時防衛が不可欠。
- 自営業・フリーランス・非正規雇用者:健康保険からの傷病手当金が出ない、あるいは雇用が不安定なため、就業不能保険やがん一時金で生活防衛ラインを死守する必要がある。
- 頼れる親族や実家がない人:病気になった際に同居支援や金銭的援助を期待できず、すべてを外部サービスや民間資金で清算しなければならない環境にある人。
民間保険への加入に慎重になるべき人(急いで入る必要がない人)
- 即座に動かせる流動資産が500万円以上ある人:一般的な病気やケガの医療費、数ヶ月の休業コストは貯蓄で十分にカバーできるため、高額な保険に入るよりも運用を続けた方が合理的。
- 共済や付加給付が極めて手厚い大企業・公務員:高額療養費に加えて独自の自己負担上限(月額2万〜3万円など)が設定されている健保組合に所属している場合、一般的な医療保険の必要性は極めて低い。
- 老後資金の準備を保険に頼ろうとしている人:低金利環境が是正されつつあるとはいえ、貯蓄型保険の利回りは依然として新NISAやiDeCo等の税制優遇制度に及ばない。独身老後資金の備え方としては、保険と資産形成を明確に切り離すのが鉄則。
【独身 生命 保険】に関するよくある質問(FAQ)
Q1:貯蓄型保険で老後資金と死亡保障を同時に準備するのは独身にとってお得ですか?
A1:基本的におすすめできません。貯蓄型保険は途中で解約すると元本割れするリスクが高く、資金の流動性が著しく制限されます。また手数料が保険料から差し引かれるため、純粋な投資信託等に比べて資産形成効率が劣ります。独身者の資産形成は新NISAやiDeCoを主軸とし、万が一の保障は割安な掛け捨て型保険で必要最低限だけ手当てするのが最も合理的な戦略です。
Q2:医療保険は「終身型」と「定期型(10年更新など)」のどちらを選ぶべきですか?
A2:独身者が基礎的な医療保障を持つなら「終身型(払込も終身または60歳・65歳満了)」が適しています。更新型は若い時期の保険料こそ安価ですが、40代・50代と年齢が上がるにつれて更新時の保険料が跳ね上がります。病気のリスクが高まる老後に保険料が払えず失効してしまうリスクを避けるためにも、若く健康なうちに無理のない保険料で終身保障を確保するのが安全です。
Q3:持病や過去の通院歴がある場合、独身者はもう保険に入れませんか?
A3:諦める必要はありません。一般的な保険で「特定部位の不担保(指定された病気や臓器だけ一定期間保障対象外にする)」という条件付きで加入できるケースや、告知項目が緩和された「引受基準緩和型保険」が存在します。緩和型は通常より保険料が割高になりますが、生活基盤を守るための就業不能保障やがん一時金などを確保する手段として検討に値します。
Q4:親から「何かあったときのために」と昔の生命保険を引き継ぐよう言われましたが、どうすべきですか?
A4:契約内容を必ず精査してください。バブル期などの「お宝保険(予定利率が非常に高い個人年金や終身保険)」であれば維持する価値がありますが、親世代が好んだ「定期保険特約付終身保険」の場合、数十万円の終身保障に高額な定期死亡保障特約が上乗せされており、更新のたびに保険料が激増します。独身の自分に不要な死亡保障特約を解約し、主契約のみ残すか、最新の医療保険へ乗り換える見直しが必要です。
まとめ:今後の動向と失敗しないための判断基準
「独身だから生命保険はいらない」というフレーズは、遺族保障という狭い視野に立てば一面の真理です。しかし、人生100年時代と言われる現代において、単身者が真に直面しているのは「死ぬリスク」ではなく「病気や障害を抱えながら生き延びていくリスク」です。
公的医療保険制度や高額療養費制度、傷病手当金といった国のセーフティネットは世界的に見ても強固ですが、万能のシェルターではありません。長期の休職や先進医療、退院後の生活破綻といった「制度の隙間」から零れ落ちるリスクを直視し、自己資金の規模と相談しながらパズルのピースを埋めるように必要な保障だけを調達する姿勢が求められます。
過剰な保険料で現在の生活や将来のための投資を圧迫するのは本末転倒ですが、無保険という名の無防備な賭けに出る必要もありません。自分自身の雇用形態、預貯金額、そして健康状態を冷静に見つめ直し、月々数千円のコストで「揺るがない自立の盾」を手に入れることこそが、後悔のない独身生活を支える確かな基盤となります。 (出典: 独身 生命 保険(Yahoo!ニュース))
関連フォトギャラリー

独身 生命 保険

独身 生命 保険
