
「もし手元に4億円あったら、今の仕事を辞めて一生遊んで暮らせるのか」――これは誰もが一度は思い描く究極の夢です。宝くじの高額当選、起業した会社のバイアウト(M&A)、あるいは暗号資産や株式投資の成功によって、突如としてこの巨額を手にする人は実際に存在します。しかし、インフレが進む2026年の経済環境において、4億円という資産は本当に「完全なリタイア生活」を死ぬまで保証してくれるのでしょうか。
額面上のインパクトとは裏腹に、手元に残る現金、手に入れたルートごとの税金、そして日銀の金利動向や物価上昇がもたらす資産価値の目減りは、想像以上にシビアな現実を突きつけます。本稿では、税制や資産運用の現場データを徹底分析し、4億円を手にした人間の手取り額から、利息や配当金だけで暮らす生活の実態、そして思わぬ落とし穴までを包み隠さず明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:宝くじなら手取り4億円の非課税だが、事業売却や給与所得では税金で最大半分近くが差し引かれる。
- 要点2:4億円を高配当株で手堅く運用(税引後2.5〜3%)すれば、元本を減らさず年間約1,000万〜1,200万円の配当金生活が可能。
- 要点3:インフレによる資産目減りとタワマンなどの莫大な維持費を甘く見ると、数十年後に資金ショートに陥る危険がある。
【一生暮らせる?】4億円でFIREを達成できる現実的シミュレーション
単刀直入に結論から言えば、生活水準を一般的なアッパーマス層(年間の支出600万〜800万円程度)に抑えられるのであれば、4億円でFIRE(経済的自立と早期リタイア)を達成し、一生暮らすことは十分に可能です。現役世代の生涯賃金の中央値が約2億円から2億5,000万円とされる日本において、純資産4億円は一人分の生涯獲得収入のほぼ2倍に相当します。
しかし、ここで注意すべきは「現金無利息のまま切り崩す」ケースの限界です。仮に35歳で4億円の純資産を手にし、85歳までの50年間を現金預金だけで暮らすと想定してみましょう。単純計算で年間使える金額は800万円(月額約66万円)となります。一見すると贅沢な暮らしに思えますが、ここには大きな落とし穴が存在します。
それがインフレ(物価上昇)リスクです。仮に年間2%のインフレが50年間続いた場合、現在の4億円の実質的な購買力は約1億4,800万円相当にまで激減します。つまり、運用を一切行わずにタンス預金やメガバンクの普通預金だけに置いておくと、年を追うごとに生活水準の引き下げを余儀なくされるのが現実です。4億円で一生暮らすための絶対条件は、「浪費を抑える規律」と「物価上昇に負けない最低限の資産防衛」を両立させることにあります。
入手経路で天と地の差!4億円の税金計算と実際の手取り額
世間が「4億円」という数字を口にするとき、最も見落とされがちなのが取得経路による税負担の違いです。同じ4億円という金額であっても、手元に残るキャッシュは2億円台前半から4億円満額まで、倍近い開きが生じます。
まず、年末ジャンボをはじめとする宝くじ当選金は、当せん金付証票法第13条によって完全に非課税と定められています。所得税も住民税も一切かからず、受け取り口座に4億円がそのまま振り込まれます。これは日本の税法上、極めて例外的な優遇措置です。
一方、ビジネスや労働の対価として4億円を得た場合は強烈な税金が課されます。創業した自社株の売却益(M&A)であれば申告分離課税が適用され、所得税・住民税・復興特別所得税を合わせた税率は20.315%です。この場合、約8,126万円が納税に消え、手元に残る手取り額は約3億1,874万円となります。
最も手取りが少なくなるのが、役員報酬や賞与、あるいはプロ野球選手などの年俸4億円プレイヤーです。これらは総合課税の対象となり、所得税の最高税率45%に住民税10%を加えた最高税率55%(各種控除後の課税所得に対して)が適用されます。プロアスリートの場合は必要経費の計上や専業会社を通じた節税を行うのが通例ですが、個人所得としてそのまま受け取れば、手取り額は約1億9,500万〜2億1,000万円前後まで半減します。
| 取得ルート | 適用される税制と税率 | 4億円に対する納税目安 | 実際の手取り額目安 |
|---|---|---|---|
| 宝くじ当選 | 非課税(当せん金付証票法) | 0円(0%) | 4億0,000万円(満額) |
| 株式譲渡・M&A売却益 | 申告分離課税(20.315%) | 約8,126万円 | 約3億1,874万円 |
| 役員報酬・賞与(給与所得) | 総合課税(最大55%+社保等) | 約1億9,000万〜2億円 | 約2億0,000万〜2億1,000万円 |
| 個人事業・プロ年俸(事業所得) | 総合課税(最大55%+個人住民税) | 約1億8,500万〜2億円 | 約2億0,000万〜2億1,500万円 |
このように、一口に「4億円を手に入れた」と言っても、それが事業の成果やプロ契約であるならば、手元に残った2億円強から資産形成を再スタートさせなければならない点に留意が必要です。
【利息・配当金生活の検証】4億円を資産運用した際のリアルな年間収入
「4億円を預けて利息だけで暮らしたい」という願望は、金利ある世界が定着した2026年現在、どの程度現実的なのでしょうか。定期預金と有価証券運用の2つのアプローチから検証します。
銀行の預金利息だけで生活できるのか?
日銀の利上げ局面を経て、国内銀行の定期預金金利(大口定期)も以前のゼロ金利時代に比べれば上昇しました。しかし、メガバンクの1年物定期金利が仮に0.5%〜0.8%程度であった場合、4億円を預けて得られる年間利息は税引前で200万〜320万円です。利子所得には20.315%の源泉分離課税がかかるため、実際の手取り利息は年間約160万〜255万円(月額約13万〜21万円)にとどまります。一人暮らしの最低限の生活費には届くものの、富裕層らしい優雅な暮らしには程遠いのが現状です。
高配当株・インデックス投資による配当金生活
一方で、手元にある4億円のうち3億円を世界の株式市場や高配当ETF、J-REITなどに分散投資し、残りの1億円を安全資産(個人向け国債や流動資金)として確保した場合の数字は劇的に跳ね上がります。
保守的に税引前配当利回りを3.5%と設定した場合、3億円の投資先から生み出される年間配当収入は税引前で1,050万円。税金(20.315%)を差し引いた実際の手取り配当金は約836万円(月額約69万円)となります。もし利回り4.5%の優良配当ポートフォリオを構築できれば、手取りは年間1,075万円、月額約89万円に達します。
日々の労働に一切縛られることなく、元本の4億円を一切削らずに月額70万〜90万円前後の可処分所得が手に入る計算です。これこそが、資本主義社会における「真の配当金生活」の正体です。
【実態検証】4億円当選者のその後と知られざる末路
経済的には「完全な上がり」を意味するはずの4億円ですが、実際に大金を手に入れた当事者たちのその後の人生は、必ずしも幸福一色とは限りません。金融機関のプライベートバンカーや取材記者が目撃してきた「富裕層転落のメカニズム」には明確な共通項があります。
生活水準のインフレという不可逆の罠
最も典型的な破滅パターンは、金銭感覚の急激な肥大化です。大金を手にした瞬間に高級外車を複数台購入し、毎晩のように高級歓楽街で豪遊を繰り返すケースが後を絶ちません。人間の生活水準を上げるのは一瞬ですが、一度上がった生活水準を下げることは心理的に極めて困難です。年間支出が3,000万円を超えれば、無為な浪費によって4億円の現金などわずか10年余りで底をつきます。
「親族・知人の群がり」と人間関係の崩壊
知恵袋やSNSの当事者コミュニティでも頻繁に相談されるのが、周囲への情報漏洩によるトラブルです。人間関係の軋轢を恐れて当選や臨時収入を隠そうとしても、住居のグレードアップや持ち物の変化から噂は自然と広まります。群がってくる怪しげな投資話、親族からの借金懇願や遺産の前渡し要求に晒され、人間不信に陥る当選者は極めて多いのが実情です。みずほ銀行が宝くじの高額当選者だけに手渡す小冊子『その日から読む本』において、「とにかく落ち着くこと」「当面の間は誰にも言わず、生活を変えないこと」が繰り返し警告されているのは、まさにこの現実を物語っています。
富裕層のリアルな使い道|4億円マンション購入と相続税対策の壁
まとまった資産を手にした人々が真っ先に向かう使い道が、ステータスの象徴である「都心の一等地マンション購入」と、将来を見据えた「相続税対策」です。しかし、ここにも経験者しか知らないシビアな負担が存在します。
4億円のタワーマンションを購入した際の年間維持費
都心の人気エリア(港区、渋谷区、千代田区など)で販売される4億円前後のハイグレードタワーマンションを購入した場合、物件をキャッシュで一括購入したとしても、出費はそこで終わりません。
専有面積100平米超のラグジュアリーレジデンスでは、管理費と修繕積立金だけで月額12万〜20万円に達することが珍しくありません。さらに、コンシェルジュサービスや各階ゴミステーションなどの共用設備が充実しているほど管理費は跳ね上がります。これに加えて毎年課される固定資産税・都市計画税は年間80万〜120万円規模に及びます。つまり、住宅ローンがゼロであっても、住んでいるだけで年間250万〜350万円の維持コストが恒久的に流出し続けます。
強化された「タワマン節税」の規制と相続税の重圧
4億円の資産を次世代に残す場合、避けて通れないのが相続税対策です。4億円の純資産を無対策のまま相続させると、配偶者控除などを考慮しない場合、基礎控除(3,000万円+600万円×法定相続人数)を引いた課税遺産総額に対して最大50%の税率が適用され、1億円を超える相続税が一気に請求されます。
かつて富裕層の間で猛威を振るった「都心タワマンを購入して相続税評価額を市場価格の3割程度に圧縮する」スキームは、国税庁の評価見直しルールによって是正されました。市場価格と固定資産税評価額の乖離が是正された現在、生前贈与の計画的活用や資産管理会社の設立、生命保険の非課税枠の活用など、専門税理士と組んだ極めて精緻な出口戦略が不可欠となっています。
【プロの結論】4億円で完全リタイアできる人・破綻する人の決定打
数々の富裕層や資産形成層を見てきた現場の知見から導き出される、「4億円で人生を豊かに逃げ切れる人」と「自滅に向かう人」の境界線は明確です。
【4億円で一生安定して暮らせる人の特徴】
- 固定費のコントロールができる人:住居費、車、交際費などの「毎月確実に出ていくコスト」を過剰に上げない。
- 分散投資を理解し実行できる人:全額を預金で腐らせず、かつ暗号資産や未公開株のような投機に全額突っ込まず、インデックスや高配当株で年3%前後の利回りを手堅く狙える。
- 大金の獲得を周囲に一切漏らさない人:自己顕示欲をSNS等で発散せず、平穏な日常と既存の人間関係を守り抜くリテラシーがある。
【数年で破綻・精神的消耗に陥る人の特徴】
- 「利息・配当」ではなく「元本」を取り崩して消費する人:資産規模に対する減速スピードを見誤り、支出のブレーキが効かなくなる。
- 見栄のための不動産・高級車を一括購入する人:保有に伴う税金・維持管理費の継続的ダメージを軽視してしまう。
- 知人や怪しいファイナンシャルプランナーの話を鵜呑みにする人:知識がないまま高利回りの甘言に乗り、詐欺的ファンドで数千万円単位を溶かす。
【4億円】に関するよくある質問(FAQ)
Q1:4億円を銀行に預けた場合の利息だけで生活できますか?
A1:メガバンクの大口定期金利が0.5%〜0.8%程度の場合、税引後の手取り利息は年間約160万〜255万円(月額約13万〜21万円)です。極めて質素な一人暮らしであれば成立しますが、家族を養ったり余裕ある生活を送ったりすることは困難です。インフレリスクも考慮すると、預金利息だけに頼る生活設計は現実的ではありません。
Q2:4億円の宝くじが当たったら会社は即座に辞めるべきですか?
A2:即座に辞めることは推奨されません。人間関係や日々の規律、社会的信用(クレジットカード発行や賃貸契約など)が一気に失われ、精神的な孤立や無軌道な浪費を招くリスクが高いためです。当せん後少なくとも半年から1年間は現在の仕事を続け、冷静に資産運用のポートフォリオと今後の人生設計を固めてから退職を判断するのが賢明です。
Q3:4億円のタワーマンションを購入した場合、年間の維持費はいくらかかりますか?
A3:専有面積や共用施設によって異なりますが、管理費と修繕積立金で月額12万〜20万円(年144万〜240万円)、さらに固定資産税・都市計画税が年間80万〜120万円程度かかります。住宅ローンを組まず現金一括で購入しても、住み続けるだけで毎年250万〜350万円前後の維持コストが継続して発生します。
Q4:プロスポーツ界で「4億円プレイヤー」と呼ばれる人の年俸推移と手取りは?
A4:プロ野球等のトップ選手が数年間の活躍を経て年俸4億円に到達した場合、個人事業主としての所得税・住民税の最高税率(55%)が適用されます。専属スタッフの人件費やトレーニング費用などの必要経費、あるいは個人会社を活用した節税を行いますが、一般的な手取り額は年俸の約半分である2億〜2億1,500万円前後となります。
まとめ:4億円という富を一生守り抜くための鉄則
4億円という金額は、現代の日本において個人の経済的自由を完全に確立できる圧倒的なパワーを持っています。宝くじによる非課税の手取りであればもちろんのこと、事業売却やキャリアの頂点で税金を引かれた後の2億円〜3億円であっても、適切なマネーリテラシーさえあれば一生を豊かに暮らす原資として十分すぎます。
成否を分けるのは、大金を手にした後の「支出の規律」と「資産の配置先」です。物価上昇から資産を守るための国際分散投資を行い、そこから生み出される配当やインカムゲインの範囲内だけで生活を組み立てること。この資本主義の基本ルールを徹底して守り続けることこそが、4億円という途方もない富を失うことなく、生涯にわたる真の自由を謳歌するための唯一の道です。 (出典: 4 億 円(Yahoo!ニュース))
関連フォトギャラリー

4 億 円
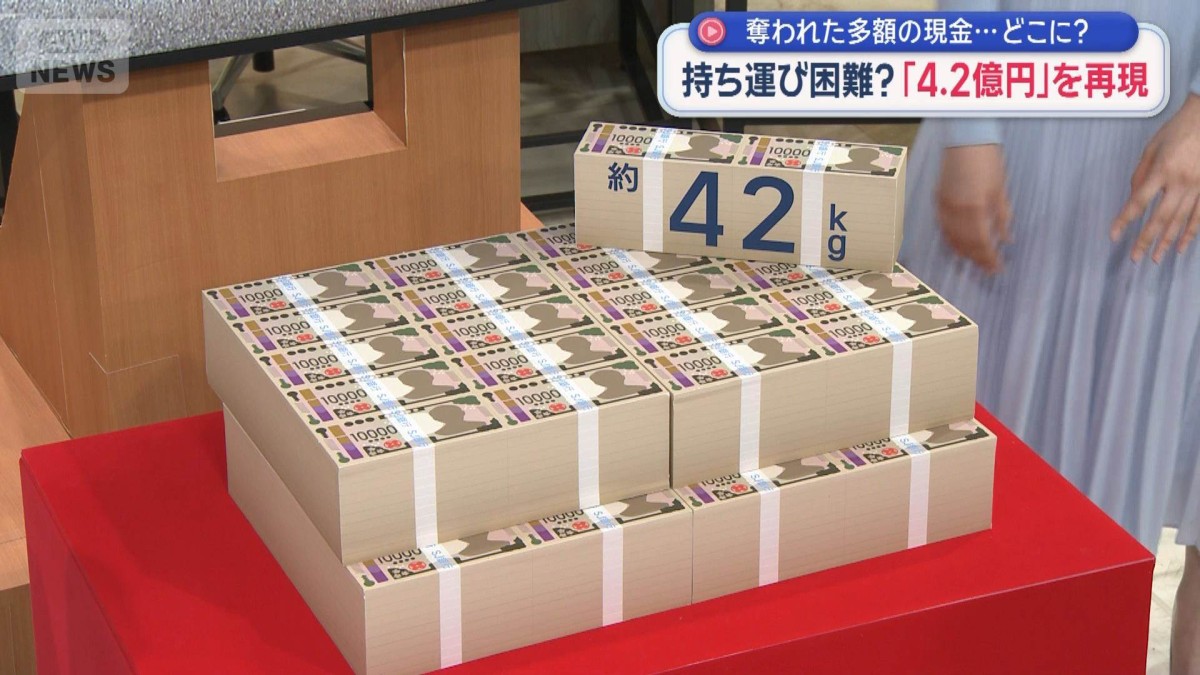
4 億 円
山崎 莉乃 (Rino Yamazaki)
トレンドリサーチャー最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る