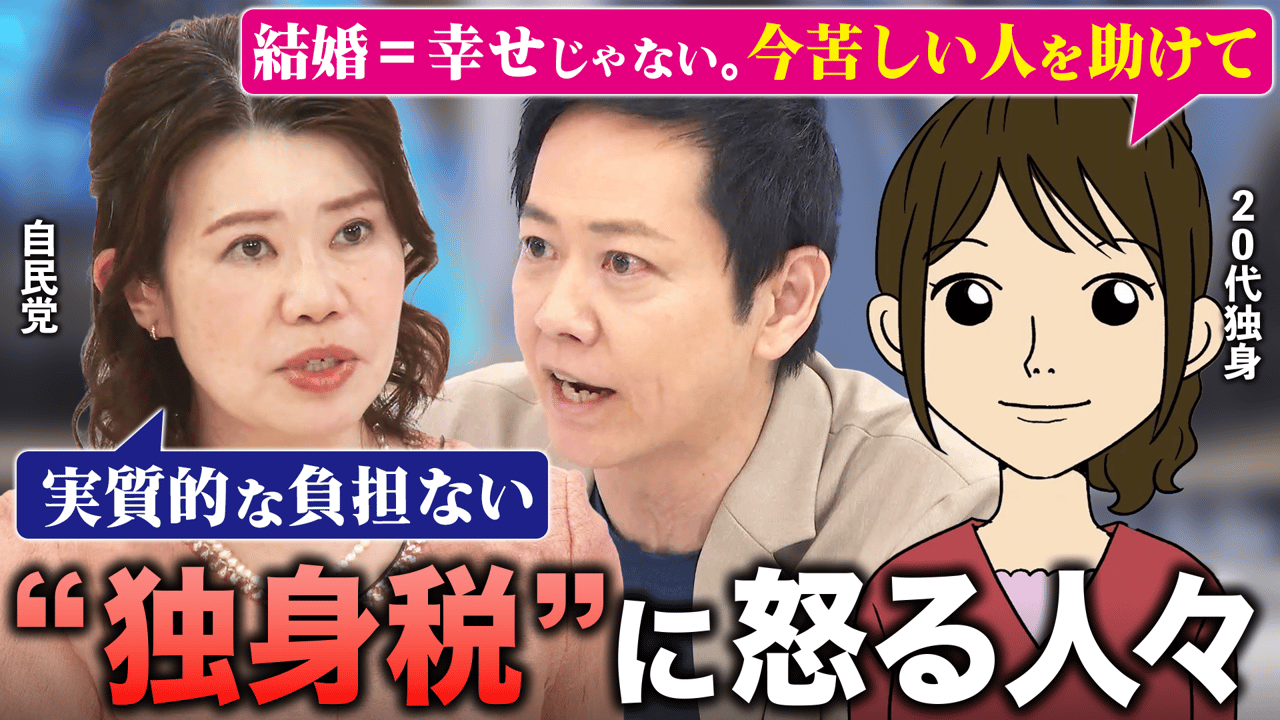
給与明細を見るたび、引かれる社会保険料の多さに息をのむ人は少なくありません。ネット上やSNSではここ数年、「独身税は頭おかしい」「独身に対するペナルティだ」という苛烈な言葉が飛び交い続けています。名目上、日本に「独身税」という名称の税金は存在しません。それにもかかわらず、なぜこれほどまでに多くの現役世代が強い不公平感を抱き、怒りの声を上げているのでしょうか。
その火種となったのが、少子化対策の財源として導入された「子ども・子育て支援金」です。実質的な負担増が独身層に重くのしかかる構造や、過去の歴史的な失策、さらには法的な論点まで、感情論を排してその真相を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身税」という税目は存在しないものの、社会保険料へ上乗せ徴収される「子ども・子育て支援金」が実質的な独身税・独身ペナルティとして猛烈な批判を浴びている。
- 要点2:かつてブルガリアで導入された独身税は出生率低下と国力衰退を招いて大失敗に終わり、日本でも過去にかほく市の報道が発端で大炎上した歴史がある。
- 要点3:独身者の可処分所得を削る施策は、結婚資金の枯渇を招き少子化をかえって加速させるという構造的矛盾を抱えており、憲法違反(法の下の平等)を巡る議論もくすぶっている。
【独身税の真相】「頭おかしい」と批判が殺到する炎上の理由
検索窓に「独身税」と打ち込むと、サジェストに「頭おかしい」という強烈なワードが並びます。独身税 炎上の理由を紐解くと、単なるネットの過激な愚痴ではなく、現役世代が直面している切実な経済的困窮と、国の政策決定プロセスに対する深い不信感が浮き彫りになります。
炎上の最大の引き金は、政府が進める少子化対策の財源確保策です。表向きは「全世代で子育てを支える」という美名のもとで進められていますが、実態は医療保険料に上乗せして徴収するスキームが採用されました。この手法に対し、独身層からは「受益(子育て支援の恩恵)が一切ないにもかかわらず、負担だけを一方的に押し付けられている」「増税と言わずに保険料を隠れ蓑にするやり方が卑怯だ」という強い反発が噴出しました。
さらに、若年層の未婚化が進む最大の要因が「経済的不安」であるにもかかわらず、その独身者から容赦なくお金を吸い上げる姿勢が「政策として本末転倒であり、頭がおかしいとしか言いようがない」と評価される決定打となっています。
「子ども・子育て支援金」は実質独身税なのか?仕組みと負担額を解剖
子ども子育て支援金 実質独身税という構図は、制度設計の細部を見れば見るほど明確になります。この制度は、児童手当の拡充や高等教育の無償化などの財源として、公的医療保険(健康保険や国民健康保険)の保険料に上乗せして毎月徴収される仕組みです。
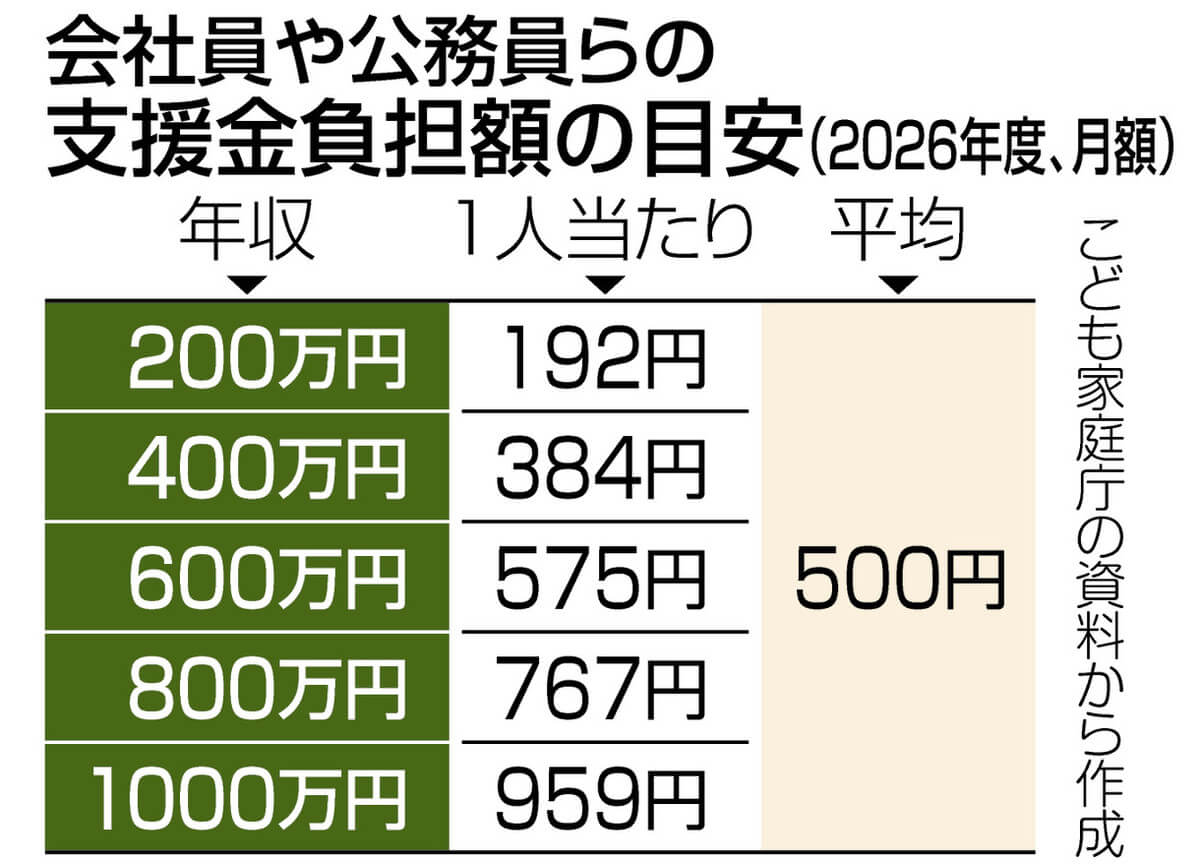
子育て支援金 独身 負担額について、政府の試算では「被保険者1人あたり平均月額数百円程度」と説明されてきました。しかし、これは低所得者や高齢者を含めた全体の平均値であり、第一線で働くフルタイムの会社員や中堅独身層に焦点を当てると、月額1,000円〜2,000円超、年間で1万〜2万円以上の純粋な負担増となります。
子育て世帯であれば、児童手当の増額や保育サービスの拡充によって支払った負担額以上の還元を受けられるケースが多い一方、独身者は一円の直接的還元も受けられません。手取りがダイレクトに減り続けるため、名称こそ「支援金」であっても、実質的な機能としては「独身者から徴収して子育て世帯へ富を再分配する特別税」と化しているのが実態です。これこそが、独身者 社会保険料負担増が「隠れ増税」「ステルス独身税」と揶揄される構造的な根拠です。
【データ比較】独身世帯と子育て世帯の公的負担・還元格差の実態
独身者に対する負担の偏りを可視化するため、現行の支援金制度および税制・社会保障における世帯別の影響を比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 子育て支援金の月額負担額 | 年収400万〜600万円で月約800円〜1,500円(段階的増額) | 政府公表の全体平均は月額約450円前後 | 平均値は実態を反映しておらず、現役独身会社員の実質負担は著しく重い。 |
| 直接的な制度還元 | 独身者:0円 子育て世帯:児童手当拡充(月1万〜3万円等) | 拠出額に応じた給付が社会保障の基本原則 | 給付と負担のバランスが完全に崩壊しており、実質的な所得移転(独身税)とみなせる。 |
| 税制上の優遇措置 | 配偶者控除・扶養控除なし(基礎控除のみ) | 扶養家族1人あたり年間38万円〜63万円の控除枠 | 現行の所得税法自体が子育て・有配偶者優遇設計であり、独身者はもともと割高な税を納めている。 |
| 可処分所得への影響 | 社会保険料率の上昇により手取り率は約75〜80%まで低下 | 1990年代初頭の手取り率は約85〜90% | 若手独身者の貯蓄余力を著しく奪っており、結婚・子育てへの移行を制度が阻害している。 |
上記の客観データが示す通り、独身者は既存の税制ですでに高い実効税率を背負わされている上に、追加の支援金拠出を強いられています。この圧倒的なアンバランスさが、少子化対策 独身ペナルティと呼ばれる最大の要因です。
歴史が証明した失策|ブルガリアの失敗例とかほく市騒動の教訓
日本国内で「独身税」の導入を本気で望む声があるたび、必ず引き合いに出される歴史的事実があります。それが独身税 ブルガリアの失敗例です。
ブルガリアが犯した「独身税」という歴史的愚行
冷戦下のブルガリア(旧ブルガリア人民共和国)は、深刻化する少子化に歯止めをかけるため、1968年に21歳以上の独身者を対象に所得の5%〜最大15%を課税する本格的な「独身税」を導入しました。その結果どうなったか。
結論として、出生率は上がるどころか激減しました。税金を納めるために生活が苦しくなった若者は結婚を断念し、国外へ脱出する人材流出が加速。無理に結婚した層も経済的圧迫から2人目以降の子どもを産むことを諦めました。最終的にブルガリア政府は1989年に制度を廃止。歴史が証明したのは「独身者にペナルティを科しても、子どもは増えない」という動かしがたい教訓でした。
石川県かほく市を巡る「独身税炎上騒動」の経緯
日本国内でも、かつて地方自治体を震源地とした大規模な炎上事件がありました。それが独身税 かほく市の経緯として知られる騒動です。
2017年、石川県かほく市のママ課と財務省主計官との意見交換会において、「結婚し子を育てると生活水準が下がる。独身税を提案したい」という意見が出たと地元紙が報道。瞬く間にネット上で拡散し、市役所に抗議が殺到する事態に発展しました。かほく市側は「市として独身税の導入を提案・検討した事実はない」と公式に火消しに追われましたが、この事件は「独身者を標的にする発想」が世論にどれほどの拒絶反応を引き起こすかを強烈に印象付けました。
【実態検証】独身ペナルティに揺れるネットの反応と憲法違反の議論
独身税 ネットの反応をSNSや掲示板、大手ポータルサイトのコメント欄で定点観測すると、その怒りは世代や職種を越えて広がっています。
- 「結婚したくても手取りが少なくてできないのに、そこからさらに金を奪うとか狂気の沙汰」
- 「独身者から搾り取って子持ちに配れば、余計に結婚できない人間が増えるだけ」
- 「他人の子どもを養うために残業して身体を壊すのが現代の独身の義務なのか」
こうした生々しい現場の声と並行して、法曹関係者の間では独身税 憲法違反の議論も根強く存在します。日本国憲法第14条は「法の下の平等」を保障しており、個人の意思や不可抗力による婚姻状態(未婚か既婚か)を理由に差別的な経済的負担を課すことは違憲の疑いが生じます。さらに憲法第24条が定める「婚姻の自由」を侵害するリスクも指摘されており、法的な壁の高さからも、直接的な「独身税」という法案は通せないのが実情です。だからこそ、社会保険料の看板を借りた迂回的な手法が取られているのです。
政策の盲点と構造的欠陥|なぜ独身者への締め付けは逆効果なのか
支援金制度をはじめとする独身いじめ 政策批判の本質は、施策そのものが「少子化対策」としての合理性を完全に欠いている点にあります。
国立社会保障・人口問題研究所の調査をはじめ、あらゆる公的意識調査において、未婚の若者が結婚に踏み切れない理由の筆頭は一貫して「結婚資金の不足」「将来の経済的不安」です。結婚したい若年独身者にとって最も必要なのは、自由に使えるお金(可処分所得)を増やし、生活基盤を安定させることです。
それにもかかわらず、子育て支援の名目で独身者の手取りを削れば、若者は結婚準備資金を貯めることができず、結果として婚姻件数がさらに減少します。日本の新生児の大多数が法律婚から生まれる構造である以上、婚姻件数の減少は少子化のさらなる加速に直結します。独身者を締め付ける政策は、自らの首を絞める自殺行為に他なりません。
【結論】現行制度の受益者と取り残される層の境界線
現在の制度設計が誰にとってプラスであり、誰にとって過酷な負担となっているのかを整理します。
- 恩恵を受けられる層:すでに子どもが複数おり、児童手当や高等教育支援などの直接給付を満額受給できる世帯。支払う支援金以上のリターンが得られる。
- 一方的な搾取となる層:20代〜40代の独身勤労者、および子どもを持たない共働き世帯。給与からの天引きが増えるだけで直接還元は一切なく、将来の生活防衛資金が削られる。
【独身税 日本 現在の状況】知っておくべき法制度のリアル
独身税 日本 現在の状況を冷静に見極めると、政府が「独身税」という法律を成立させる計画は存在しません。しかし、現実には以下の3つのルートを通じて、独身者への実質的な負担転嫁が完成しています。
- 社会保険料の自動引き上げ:子ども・子育て支援金の徴収が順次本格化し、給与天引き額が増大。
- 税制上の独身不遇:配偶者特別控除や扶養控除の恩恵を受けられず、同等所得の子育て世帯よりも重い所得税・住民税を納付。
- 給付の偏向配分:社会保障給付の多くが高齢者医療・介護と子育て分野に重点配分され、単身勤労者向けのセーフティネットは手薄なまま。
つまり、制度の名称に「独身」と付いていないだけで、実質的な機能としては世界最悪レベルの「見えない独身税」が既に日本全国で稼働していると言えます。
【独身税は頭おかしい?】に関するよくある質問(FAQ)
Q1:日本で本当に「独身税」という税金が導入される可能性はありますか?
A1:直接「独身税」という名称の新税が導入される可能性は極めて低いです。憲法第14条(法の下の平等)に抵触する恐れがあり、世論の反発も致命的だからです。ただし、今回の子ども・子育て支援金のように、社会保険料に上乗せする形での「実質的な独身税」は既に導入されており、今後も料率が引き上げられるリスクは十分にあります。
Q2:子ども・子育て支援金の支払いを拒否することはできますか?
A2:拒否することは不可能です。この支援金は健康保険料(社会保険料)に組み込まれて強制徴収されるため、会社員であれば給与から天引きされ、自営業者であれば国民健康保険料として納付義務が発生します。
Q3:独身者がこの過剰な負担増に対抗して生活を防衛する方法はありますか?
A3:給与所得からの天引きそのものは逃れられませんが、iDeCo(個人型確定拠出年金)やふるさと納税などの控除枠をフル活用して所得税・住民税を圧縮すること、また新NISAなどを活用して非課税で手取り資産を増やす資産防衛が不可欠です。
まとめ:独身者を取り巻く負担の行方と私たちが取るべき自衛策
「独身税は頭おかしい」という叫びは、感情的なわがままではなく、客観的なデータと歴史的事実に裏打ちされた極めて正当な政策批判です。子育てを支援すること自体の公益性を否定する人はいません。しかし、その財源を弱者でもある若年独身者の生活費から奪い取る構造は、過去のブルガリアの失敗をなぞるかの如く、さらなる少子化の引き金を引く結果を生み出しかねません。
国や制度の理不尽な負担増を座して待つだけでは、手取りは減り続ける一方です。制度のからくりを正しく見極め、使える控除制度や非課税制度を徹底的に駆使して自分自身の生活基盤を守り抜く姿勢が、すべての現役世代に求められています。 (出典: 独身 税 頭 おかしい(Yahoo!ニュース))
関連フォトギャラリー

独身 税 頭 おかしい
独身 税 頭 おかしい
