
急な出費や生活費の補填に迫られ、「審査が緩いカードローンはないか」「何としても審査落ちを避けたい」と思い詰める借入希望者は後を絶ちません。インターネットやSNSを覗けば、「ブラックでも100%融資」「激甘審査」といった扇情的な言葉が並ぶケースもありますが、甘言を鵜呑みにして安易に申し込むのは極めて危険です。
金融機関は貸金業法や銀行法といった法令に基づき、返済能力の調査を義務付けられています。2026年の融資現場においても、無審査や極端に基準を引き下げた貸付を行う正規業者は存在しません。しかし、各社が採用するスコアリング基準やターゲット層の違いによって、「体感的な通りやすさ」に明確な差が生じているのも紛れもない事実です。本稿では、大手各社の成約率データや審査落ちの決定打、柔軟な独自審査を行う中小の裏事情まで、金融取材の最前線からその真相を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上「審査が甘い・緩いカードローン」は存在しないが、スコアリングの設計やターゲット顧客層の違いで体感難易度は大きく変わる。
- 要点2:大手消費者金融の成約率は約35〜40%で推移しており、銀行カードローンよりも即日融資に特化した柔軟な審査フローを持つ。
- 要点3:審査落ちを防ぐ最短ルートは、借入希望額を最低限に絞り、多重申込を避けたうえで自身の信用状況に即した借入先を選ぶことにある。
審査が緩いカードローンは実在する?「甘い」と囁かれる噂の真相とカラクリ
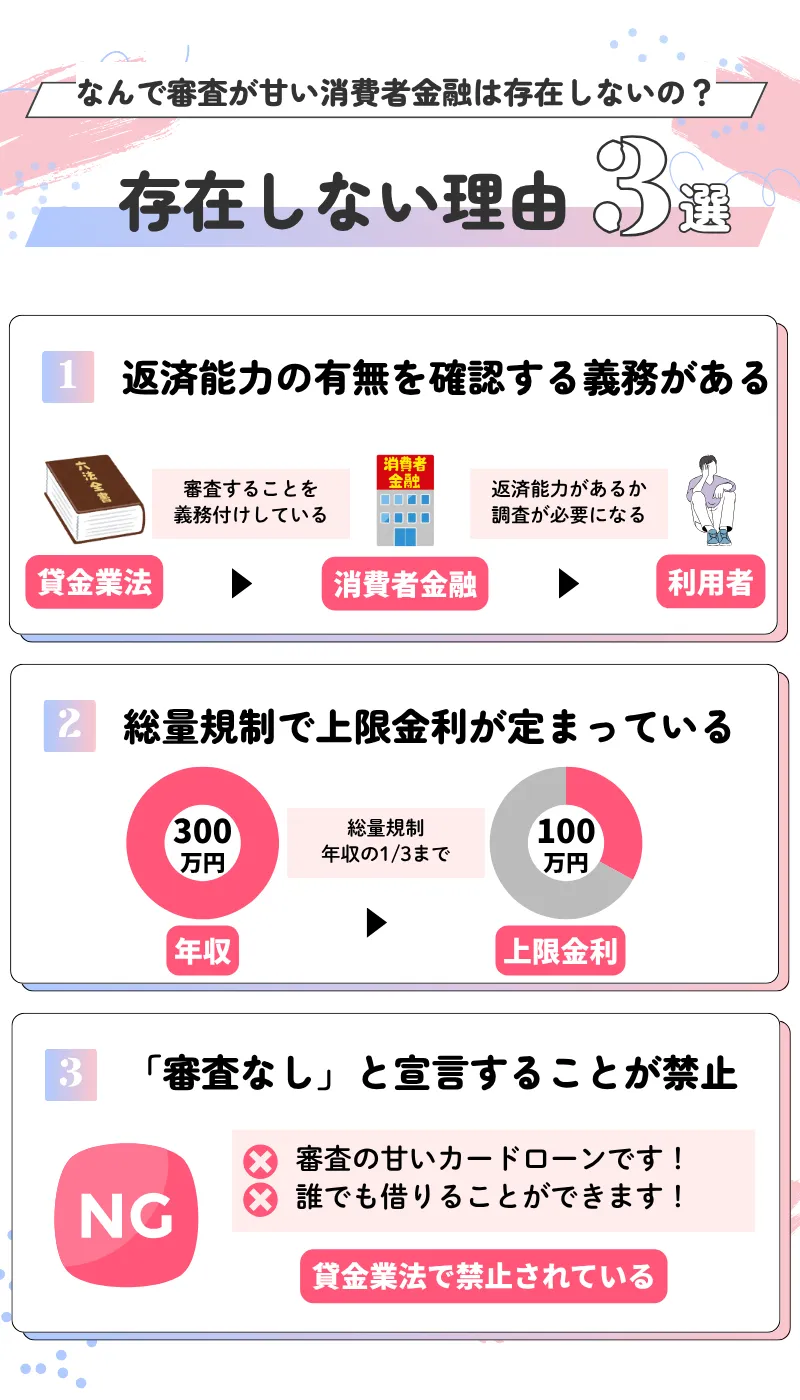
ネット上で頻繁に飛び交う「審査が緩いカードローン」という言説ですが、実態を客観的に見れば、誰でも無条件で借りられる正規のカードローンは存在しません。貸金業法第13条において「返済能力の調査」が厳格に義務付けられており、返済能力を超える貸し付けは法律で禁止されているからです。さらに同法第16条では、「審査が甘い」「誰でも融資」といった安易な借入を助長する誇大広告が固く禁じられています。
それにもかかわらず「審査が緩い」という噂が立ち続ける背景には、大きく分けて3つのカラクリがあります。1つ目は、大手消費者金融の高速な自動スコアリングシステムです。コンピューターが年収や雇用形態、信用情報を瞬時に数値化するため、条件を満たしていれば最短数分で通過判定が出ます。この「待ち時間の短さ」や「手続きの手軽さ」が、利用者に「審査が甘い」と錯覚させている側面があります。
2つ目は、金融機関ごとに異なるリスク許容度とターゲット層の違いです。金利が高めに設定されている消費者金融は、低金利を売りにする銀行に比べて貸倒れリスクを一定数織り込んで融資を行っています。そのため、銀行では門前払いされる属性であっても、消費者金融なら通過するケースが多々あります。
3つ目は、アフィリエイトサイトや悪質な情報発信者による誇張表現です。集客のために意図的に「甘い」と誘導するケースが目立ちます。正規の貸金業者である限り、一定の基準に満たない申込者は容赦なく審査落ちとなるのが現実です。
【2026年最新】大手消費者金融の成約率比較と審査基準の実態
カードローンの通過しやすさを客観的に測るうえで、最も信頼できる指標が各社がIR情報で公表している「新規成約率(審査通過率)」です。消費者金融審査基準のボーダーラインは各社非公開ですが、成約率の推移を追うことで融資姿勢の温度感を掴むことができます。
大手消費者金融各社の成約率比較を見ると、全体的な新規成約率は概ね35%〜42%程度を推移しています。これは、申し込んだ人のうち10人中6人以上が審査に落ちている計算であり、決して「緩い」とは言えない厳格な足切りが行われている証左です。
個別に見ると、アコム審査評判では長年にわたる膨大な融資データと三菱UFJフィナンシャル・グループの盤石な基盤を背景に、新規顧客への積極的なアプローチが評価されています。成約率も高水準を維持しており、初めてカードローンを利用する層から根強い支持を集めています。
一方で、アイフル審査落ち基準を分析すると、独立系ならではの独自審査アルゴリズムを展開しているものの、過去の金融トラブルに対しては妥当な厳格さで臨んでいます。他社借入が3件以上ある場合や、直近1年以内に延滞履歴がある申込者は、スコアリングの段階で弾かれる確率が跳ね上がります。成約率の数値に一喜一憂するのではなく、各社が求める「安定した継続収入」の定義を正しく理解することが通過の第一歩です。
銀行カードローン審査難易度との違い|総量規制対象外でも通りにくい理由
「消費者金融より銀行のほうが限度額が大きそうだし、審査も柔軟なのでは」と考える方もいますが、これは明確な誤解です。実際の銀行カードローン審査難易度は、大手消費者金融と比較して一段も二段も高く設定されています。
銀行カードローンは貸金業法の適用外であるため、年収の3分の1以上の貸付を制限する総量規制対象外という特徴を持っています。しかし、2017年以降の過剰融資問題を受けて、全国銀行協会を中心に自主規制を大幅に強化。現在では総量規制と同等、あるいはそれ以上に厳しい年収制限や返済比率のチェックが行われています。
さらに審査が厳格化する決定的な要因として、「警察庁データベースへの照会」と「保証会社による二重審査」が挙げられます。反社会的勢力との関係を遮断するため、警察庁のシステムへの接続照会が必須となっており、即日融資が原則不可能です。また、貸倒リスクを担保するために信販会社や消費者金融(アコムやSMBCコンシューマーファイナンスなど)が保証会社として間に入ります。つまり、「銀行側の審査」と「保証会社の審査」の双方をクリアしなければ借入できないため、必然的にハードルが高くなります。
即日融資おすすめの選び方と「在籍確認なし・収入証明不要」の適用条件
急な支払いやピンチを脱するためにスピードを最優先したい場合、即日融資おすすめの選択肢は大手消費者金融の一択となります。WEB完結申込を利用すれば、最短十数分から数十分程度で融資実行まで完結するスピード感は銀行にはない強みです。
申込者のプライバシーを守る観点から関心が高いカードローン在籍確認なしという要望についても、現在の融資現場では大きな変化が起きています。大手の多くは「原則として勤務先への電話連絡なし」を公式に打ち出しており、審査の過程で会社へ電話が入るケースは大幅に減少しました。ただし、完全に確認を免除されるわけではなく、社名入りの健康保険証や直近の給与明細書などを提出することで、書類による在籍確認に代替する仕組みが取られています。
あわせて押さえておきたいのが、収入証明書不要条件です。貸金業法において、以下のいずれかに該当する場合は収入証明書類の提出が義務付けられています。
- 1社からの借入希望額が50万円を超える場合
- 他社借入残高と今回の借入希望額の合計が100万円を超える場合
裏を返せば、「借入希望額を50万円以下に設定し、他社借入との合算が100万円以下」であれば、運転免許証やマイナンバーカードなどの本人確認書類のみで審査を進められます。審査の手間を省き、融資スピードを極限まで早めたいのであれば、限度額を必要最小限の額に抑えて申し込むのが得策です。
信用情報ブラックでも望みはある?中小消費者金融独自審査の境界線
大手消費者金融の審査に軒並み落ちてしまい、いわゆる信用情報ブラックの状態にある借入希望者が最後の砦として辿り着くのが「街金」と呼ばれる中小消費者金融です。フクホーやセントラル、いつもといった金融庁に認可された正規の中小業者は、大手とは明確に異なる審査手法を採っています。
中小の強みは、大手のような機械的な自動審査ではなく、担当者が一件ずつ手作業で状況を精査する中小消費者金融独自審査にあります。過去に債務整理(任意整理や自己破産)を行っていたり、過去の延滞履歴が信用情報機関(CICやJICC)に残っていたりしても、「現在の生活状況や収入から見て、月々の返済が可能かどうか」を個別に判断してくれます。
しかし、中小の独自審査であっても超えられない「絶対の境界線」が存在します。
- 現在進行形で他社の支払いを延滞・滞納している(数か月遅れている最中である)
- すでに他社借入の総額が年収の3分の1(総量規制)に達している
- 本人にまったく収入がなく、虚偽の申告をしている
これらの条件に当てはまる場合、中小業者であっても法的に融資できません。もし「ブラックでも誰でも貸します」と謳う業者が現れたとしたら、それは100%ヤミ金融や個人間融資を装った詐欺組織です。法外な高金利や苛烈な取り立ての被害に遭わないよう、登録貸金業者情報検索サービスで正規業者であるかを確認する防衛意識が欠かせません。
プロが明かす「審査落ち理由と対策」通過率を底上げする5つの鉄則
カードローンの審査に落ちた際、金融機関はその具体的な理由を決して開示しません。しかし、否決される原因のほとんどは共通の要因に集約されます。ここでは、審査落ち理由と対策として、申込前に必ず実践すべき5つの鉄則を整理しました。
第1の鉄則:借入希望額を必要最小限(10万〜20万円程度)で申し込む
初回申込時に大きな枠を希望すると、金融機関側は「資金繰りに相当困窮している」「総量規制に抵触するリスクが高い」と警戒を強めます。まずは少額で契約し、返済実績を積んだ後に増額申請を行うのが確実なアプローチです。
第2の鉄則:短期間に複数社へ同時申込(申込ブラック)をしない
1か月の間に3社以上のカードローンへ申し込むと、信用情報に申込履歴が集中し「多重債務の一歩手前」と判断されて全社から否決されるリスクが高まります。申込は原則として「1社ずつ」行い、結果が出るまで他社への申請は控えるべきです。
第3の鉄則:申込フォームの誤入力・虚偽申告を徹底排除する
年収のサバ読みや他社借入件数の過少申告は、信用情報の照会ですぐに露呈します。意図的な嘘はもちろん、電話番号や勤務先情報の単純な入力ミスであっても「連絡不能」「虚偽記載の疑い」として足切りされる要因になります。
第4の鉄則:使っていない他社カードローンやキャッシング枠を解約する
借入残高がゼロであっても、契約枠が残っているクレジットカードのキャッシング枠や休眠カードローンは、審査上「潜在的な借入」としてカウントされる場合があります。不要な限度額は事前に解約しておくことで、返済負担率の評価を改善できます。
第5の鉄則:不安な場合は自身の信用情報を事前開示する
「過去の支払いが原因で落ちているかもしれない」と不安な方は、CICやJICCにオンラインで開示請求を行い、自らの信用情報を確認してください。異動情報(事故情報)が消える時期を把握してから申し込むことで、無駄な審査落ちを防ぐことができます。
【審査 緩い カード ローン】に関するよくある質問(FAQ)
Q1:無職や専業主婦でも「審査が緩いカードローン」なら借りられますか?
A1:貸金業法に基づく消費者金融では、本人に安定した定期収入がない無職や専業主婦への融資は原則できません。ただし、専業主婦に関しては、配偶者の同意と年収を合算して審査を行う「配偶者貸付」に対応している一部の中小消費者金融や、配偶者に安定収入があれば申込可能な一部の銀行カードローンであれば検討の余地があります。
Q2:審査に落ちた直後に別の会社へ申し込んでも大丈夫ですか?
A2:おすすめできません。審査落ちの履歴自体は直接記録されませんが、信用情報機関には「申込情報」が6か月間記録されます。融資実行の成約情報が載っていない申込記録が残っていると、次の金融機関から「他社で落とされた理由がある」と警戒されます。可能であれば6か月間空けてから再挑戦するのがセオリーです。
Q3:土日や深夜でも即日融資を受けることは可能ですか?
A3:大手消費者金融のWEB完結申込を利用すれば、土日・祝日でも即日融資を受けられるケースが一般的です。ただし、審査対応時間(多くは9:00〜21:00)を過ぎてしまうと翌営業日の回答になるため、夕方までの早い時間帯に手続きを済ませておく必要があります。
まとめ:甘い言葉に惑わされず、客観的な条件で選ぶのが最短ルート
どれほど資金繰りに焦っていたとしても、「審査が緩い」「誰でも簡単」といった非現実的な言葉に縋るのは得策ではありません。法規制が厳格に機能している日本の金融市場において、無審査で貸し出してくれる正規の業者は存在せず、リスクに見合わない選択は自身の首を絞める結果につながります。
大切なのは、自身の現在の年収、勤続年数、他社借入の有無、そして信用情報の状態を客観的に見つめ直すことです。大手消費者金融の成約率データや各種の足切り基準を把握したうえで、希望額を最小限に抑えて申し込むことこそが、最も確実かつスピーディーに融資を引き出すための最短ルートと言えます。 (出典: 審査 緩い カード ローン(Yahoo!ニュース))
関連フォトギャラリー
審査 緩い カード ローン
審査 緩い カード ローン
