
電柱やガードレールへの接触、自宅の車庫入れでの壁への衝突など、相手のいない単独事故を起こしてしまった瞬間、多くのドライバーが「これくらいなら警察を呼ばなくてもいいのではないか」「保険を使うと翌年の保険料が跳ね上がるのでは」と激しい葛藤に襲われます。パニックのあまり現場を立ち去ったり、自己判断で処理しようとしたりすると、思わぬ法的トラブルや金銭的損失を招くことになりかねません。
自損事故であっても、道路交通法上の厳格なルールが存在し、適切に対処しなければ後から取り返しのつかない事態に発展します。さらに、車両保険の利用判断を誤ると、修理代以上にトータルの出費が膨らむケースも珍しくありません。ドライバーが知っておくべき現場での初動対応から、自腹と保険利用の明確な損益分岐点までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自損事故でも警察への報告義務は必須であり、怠ると当て逃げ扱いや「3ヶ月以下の懲役または5万円以下の罰金」のリスクがある。
- 要点2:他人の物を壊さない純粋な単独事故なら違反点数・ゴールド免許への影響はないが、公共物等の破損時は物損事故賠償が発生する。
- 要点3:車両保険利用は「3等級ダウン+事故有係数3年」となるため、修理費が概ね15万〜20万円以下なら自腹が有利になる。
【現場対応の鉄則】自損事故で警察を呼ばないとどうなる?報告義務と罰則のリアル
結論から言えば、どれほど軽微な単独事故であっても警察への連絡は法律上の義務です。道路交通法第72条第1項では、交通事故が発生した際の警察官への報告義務が定められており、ここには相手のいない自損事故も含まれます。「誰も怪我をしていないから」「自分の車が少し凹んだだけだから」と自己判断で自損事故で警察を呼ばない選択をすると、報告義務違反として3ヶ月以下の懲役または5万円以下の罰金という厳しい罰則が科される可能性があります。
特に危険なのが、ガードレールや他人の家の塀、電柱などを擦ったにもかかわらず立ち去る行為です。これは法律上「当て逃げ(危険防止等措置義務違反・安全運転義務違反)」とみなされ、違反点数5点および安全運転義務違反2点が加算され、一発で免停や重い刑事処分の対象になり得ます。現代の道路には高精度の防犯カメラやドライブレコーダーが無数に設置されており、逃げ切ることは不可能です。
また、現場で警察を呼ばないと、後から保険請求に必要な「交通事故証明書」が発行されません。万が一現場を離れてしまった場合は、速やかに最寄りの警察署や交番へ出向き、自損事故の後日警察への届け出を行ってください。日数が経過するほど現場検証が困難になり、事故証明書の取得が難しくなるため、数時間以内〜翌日までの連絡が不可欠です。
【免許への影響】違反点数とゴールド免許の行方|減点されないケースとは?
自損事故を起こした際、運転免許の違反点数やゴールド免許の維持について不安を抱く方は少なくありません。基本的な原則として、電柱やガードレールなどの破損を含め、人的被害のない「物損事故」であれば違反点数は加算されず、ゴールド免許も次回更新時に維持されます。
ただし、点数が引かれないのは「警察へ即座に通報し、正当な手続きを踏んだ場合」に限られます。警察へ通報せずに現場を去り、後から防犯カメラ等で特定された場合は「当て逃げ」となり、前述の通り合計7点の付加によって一発で免許停止処分となり、当然ながらゴールド免許も剥奪されます。
注意が必要なのは、自損事故によって同乗者や歩行者に怪我を負わせてしまった場合です。この瞬間に「人身事故」へと切り替わり、過失運転致傷罪が適用され、怪我の程度に応じて基礎点数および付加点数が加算されます。点数を気にして警察を呼ばないのは最大のリスクであり、適切な申告こそが免許を守る唯一の手段です。
【損害賠償の現実】ガードレール修理費用はいくら?物損事故の賠償フロー
道路施設や他人の私有物を破損させてしまった場合、民法第709条に基づく物損事故の損害賠償責任が発生します。「公共物だから税金で直る」ということは一切なく、すべて運転者側の全額自己負担です。破損させた対象物によって請求額は大きく跳ね上がります。
主な破損対象と賠償費用の相場目安は以下の通りです。
・ガードレール修理費用:1スパン(約4m)あたり約10万〜30万円(支柱の埋め直しや基礎工事、交通規制費用が加わると50万円を超えるケースも)
・電柱(電力会社・NTT):約15万〜100万円(トランス設置柱や高圧電線の場合は高額化)
・信号機本体・制御装置:約100万〜300万円(LED信号や交差点制御盤の全損時は500万円規模)
・カーブミラー:約10万〜20万円
・街路樹:約5万〜30万円(樹齢や樹種によって変動)
警察への事故処理完了後、道路管理者(国、都道府県、市区町村)や電力会社から連絡が入り、復旧見積もりが届きます。対物賠償責任保険に加入していれば、これらの賠償金は全額保険でカバー可能です。現場では道路管理者の特定を警察に委ね、後日保険会社のアジャスター(損害調査員)に対応を任せるのが最もスムーズな流れとなります。
【保険か自腹か】車両保険を使うべきかの境界線|3等級ダウンの痛手と損益分岐点
自損事故で最も頭を悩ませるのが、「愛車の修理に車両保険を使うべきか、それとも自腹で直すべきか」という判断です。自損事故で自分の車を直すために自損事故で車両保険を利用する場合、事故の種類は「3等級ダウン事故」として扱われます。
3等級ダウンとなると、単に等級が3つ下がるだけでなく、翌年から3年間にわたって「事故有係数」という割高な保険料率が適用されます。これにより、向こう3年間の保険料総支払額は数万円〜十数万円単位で跳ね上がります。
ここで知っておくべき自損事故の自腹判断基準は、「修理費用」と「3年間の保険料増額分+免責金額(自己負担額)」の比較です。
一般的な目安として、修理見積もりが15万〜20万円以下であれば自腹で修理した方がトータルコストは安く済むケースが大半です。例えば、修理費用が12万円、保険の免責金額が5万円の場合、保険から出るのは実質7万円に過ぎません。その7万円を受け取る代償として、翌年以降に10万円以上の保険料値上げを受けるのでは完全な大赤字です。修理工場で見積もりを取った後、必ず契約している保険代理店やコールセンターに「保険を使った場合の向こう3年間の保険料差額」をシミュレーションしてもらい、数値で比較して決断してください。
【同乗者のケガ】自損事故で同乗者が怪我をした場合の補償と人身傷害保険
自損事故の衝撃で同乗者が負傷した場合、運転手は重大な賠償責任と補償の義務を負います。ここで重要なのは、同乗者が「誰であるか」によって使える保険の枠組みが異なる点です。
友人や知人、同僚などを乗せていた場合、運転者は運行供用者責任を負うため、相手に対して「自賠責保険」および「任意保険の対人賠償責任保険」が適用されます。他人に怪我をさせてしまった以上、治療費や休業損害、慰謝料は保険から支払われます。
一方、同乗者が配偶者や親、子供といった「同一生計の親族」である場合、対人賠償保険の対象外となります。この時に役立つのが「人身傷害補償保険」や「搭乗者傷害保険」です。人身傷害保険に加入していれば、運転者の過失割合に関わらず、親族の治療費や後遺障害の補償が実際の損害額ベースで支払われます。同乗者の怪我の治療に人身傷害保険単独で請求する場合、特約の条件によっては等級ダウンを回避できる(ノーカウント事故扱いとなる)ケースもあるため、保険会社への約款確認が欠かせません。
【自損事故】に関するよくある質問(FAQ)
Q1:自宅の車庫の壁に軽くバンパーを擦っただけでも警察を呼ぶ必要がありますか?
A1:完全な私有地内かつ自分名義の所有物のみの破損であれば、道路交通法の適用外となるため警察への報告義務は発生しません。ただし、破損した車の修理に車両保険を利用する場合、保険会社から警察の事故証明書、あるいは私有地事故としての自己申告書・写真の提出を求められます。保険を使う予定があるなら、念のため警察へ一報を入れて相談しておくのが確実です。
Q2:事故直後はパニックで逃げてしまいましたが、翌日に出頭すれば逮捕されませんか?
A2:物損事故の当て逃げであっても、自ら警察署へ出頭して正直に申告すれば、悪質な隠滅工作がない限り逮捕される可能性は極めて低くなります。時間が経つほど防犯カメラの解析等で警察から呼び出しを受けるリスクが高まり、その場合は「逃亡の恐れあり」と判断され処分が重くなります。気付いた時点で一刻も早く最寄りの警察署へ連絡してください。
Q3:ガードレールを擦った跡がわずかでも、高額な全額弁償を請求されますか?
A3:擦り傷程度であっても、防錆性能の低下や景観上の問題から、該当スパン(支柱間のパネル)の丸ごと交換を道路管理者から要求されるのが一般的です。数万円で済むことは稀で、作業員の工賃や安全誘導員の配置費用を含めて10万〜20万円前後の請求になるケースが標準的です。
まとめ:冷静な初期対応と「自腹・保険」のシビアな計算が身を守る
自損事故を起こした直後は、誰しも動揺し正常な判断力を失いがちです。しかし、「警察への即時通報」という初動を怠ると、報告義務違反や当て逃げといった法的な落とし穴に直落します。相手がいない事故だからこそ、ルールに基づいた誠実な対応が自らの免許と社会的信用を守る防壁となります。
現場検証を終えた後の復旧プロセスにおいては、感情で動かず数字で判断する姿勢が求められます。破損させた公共物への対物賠償は保険を活用しつつ、自車の修理費用については「3等級ダウンに伴う3年間の保険料増額」と天秤にかけ、損益分岐点を見極めた上で自腹か車両保険かを冷静に選択してください。正しい知識と適切な初動こそが、事故の痛手を最小限に抑える確実な手段です。 (出典: 自 損 事故(Yahoo!ニュース))
関連フォトギャラリー
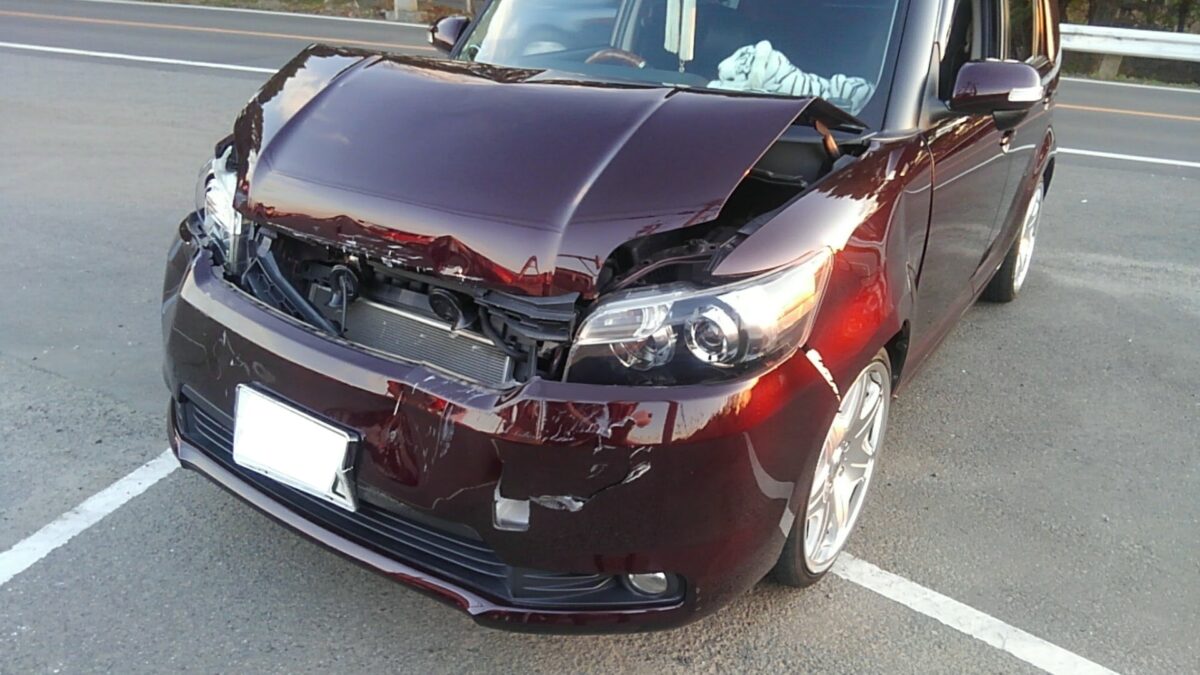
自 損 事故
自 損 事故
