年末調整のシーズンになると会社から配布される「給与所得者の保険料控除申告書」。手元に届いた各種の控除証明書を見ながら、どの欄にどの金額を書き込めばよいのか分からず、ペンが止まってしまう会社員は少なくありません。生命保険や地震保険の新旧区分、複雑な計算式、さらには「妻名義の保険は控除できるのか」といった疑問まで、手続きのハードルは意外と高く感じられるものです。
控除申告書は、正しく記入して提出するだけで所得税や翌年の住民税を直接軽減できる極めて重要な書類です。2026年現在の最新フォーマットに完全対応し、迷いやすい計算手順や添付書類の扱い、記入ミスを防ぐ実践的なノウハウを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般・介護医療・個人年金」の3枠×「新旧区分」を証明書通りに転記すれば確実に計算できる
- 要点2:妻名義の保険でも「夫が保険料を支払っている」実態があれば夫側の年末調整で控除対象にできる
- 要点3:iDeCoや国民年金は支払額の「全額」が控除対象となるため、添付書類と合わせて漏れなく申告して手取りを最大化する
【国税庁様式対応】保険料控除申告書の全体像と2026年の基本ルール
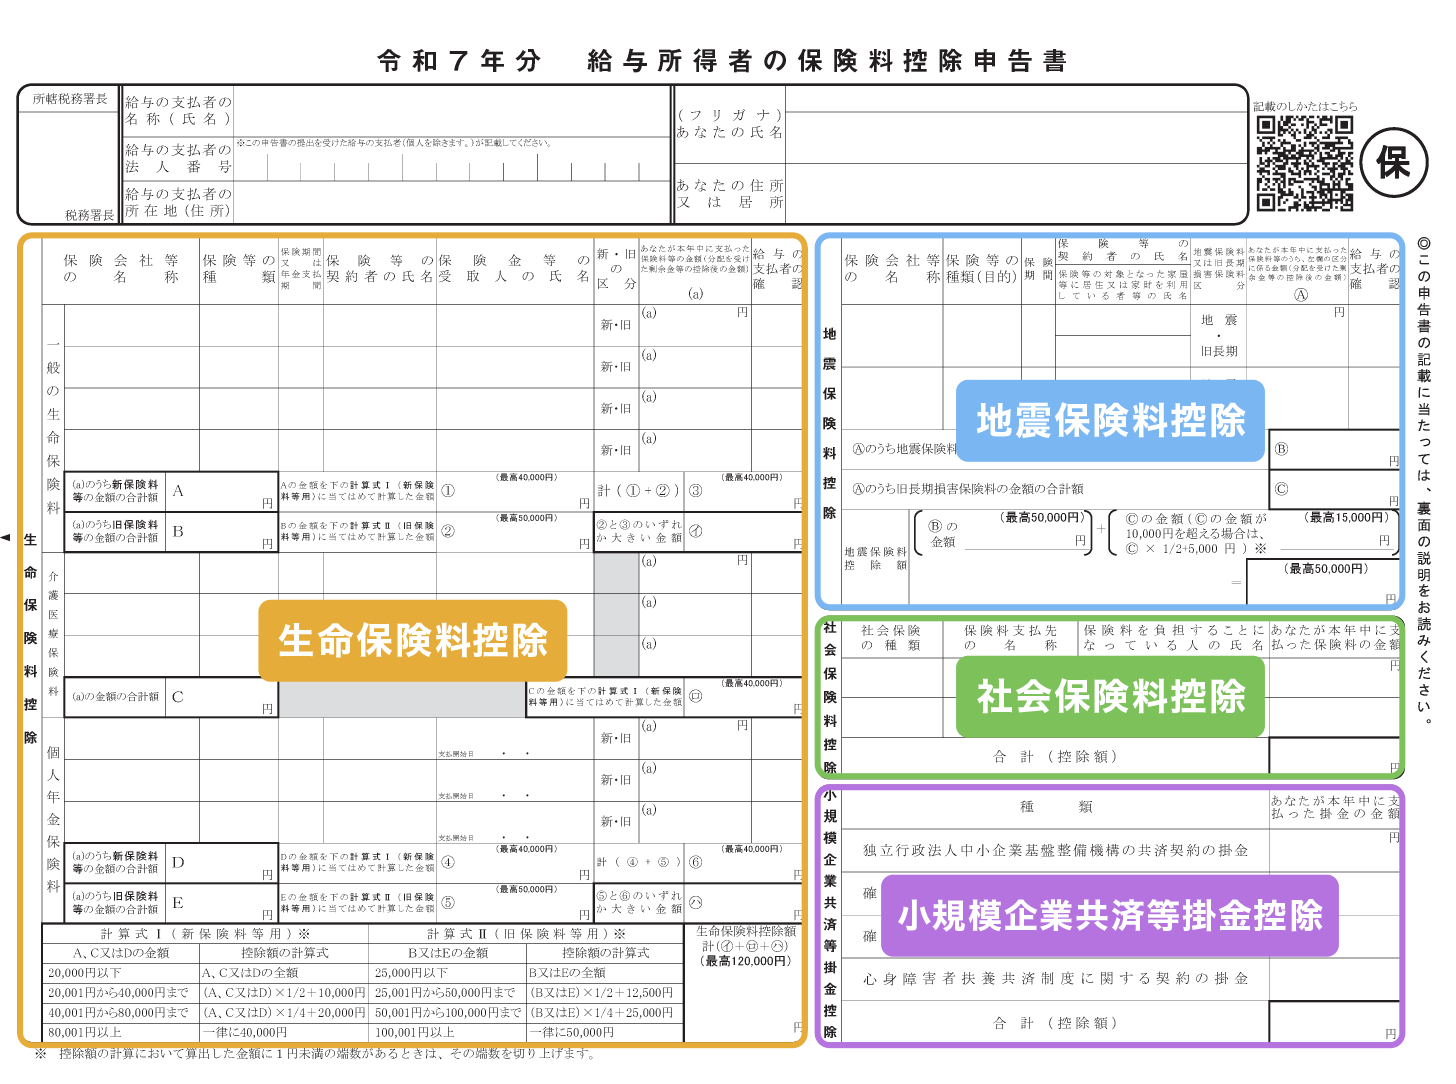
年末調整で提出する保険料控除申告書 国税庁 様式は、1枚の用紙(またはWeb申告画面)の中に複数の控除項目が集約されています。まずは全体像を把握し、自分がどの欄を使う必要があるのかを整理しましょう。
用紙は大きく分けて以下の4つのブロックで構成されています。
- 生命保険料控除:一般生命保険料、介護医療保険料、個人年金保険料の3種類
- 地震保険料控除:地震保険料および経過措置としての旧長期損害保険料
- 社会保険料控除:給与引き落とし以外で支払った国民年金や国民健康保険など
- 小規模企業共済等掛金控除:iDeCo(個人型確定拠出年金)や企業型DCマッチング拠出など
勤務先によってはWebシステムでの入力が主流になっていますが、入力項目や計算ロジック、提出すべき証明書類の原則は紙の申告書とまったく同一です。
【記入例つき】生命保険料控除の書き方と「新旧区分」の判定手順
保険料控除の中で最も記入ボリュームが多く、ミスが多発するのが生命保険料控除です。手元にある生命保険料控除証明書 見方を確認しながら、正しい手順で埋めていきます。
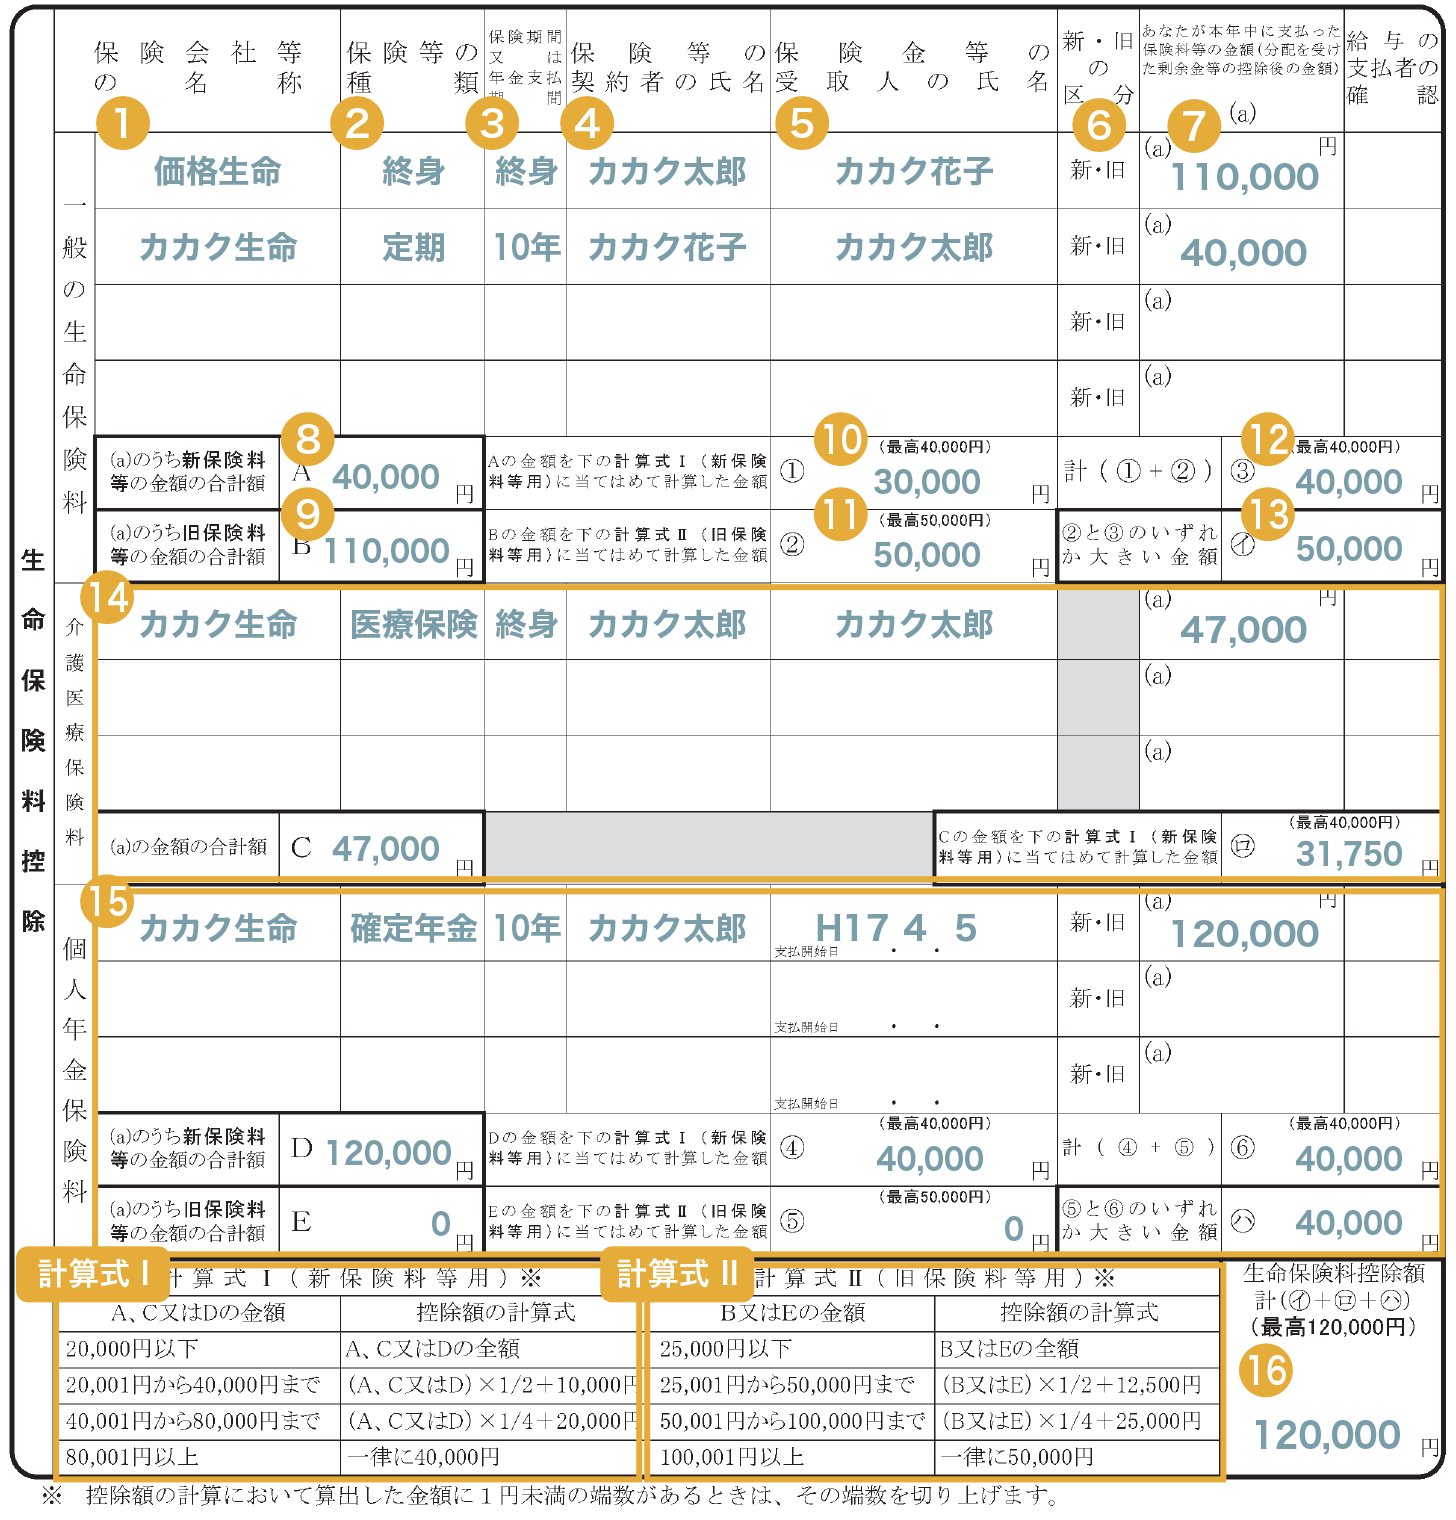
保険料控除申告書の生命保険料欄には、「保険会社等の名称」「保険等の種類」「保険期間」「契約者の氏名」「保険金等の受取人氏名」「新・旧の区分」「申告額(証明額)」を順番に記入します。多くの人がつまずくのが一般生命保険料 新旧区分の判断ですが、契約締結日に基づいて機械的に振り分けるだけで問題ありません。
- 新契約(平成24年/2012年1月1日以後に締結):控除上限額は一般・介護医療・個人年金それぞれ各40,000円(合計最大12万円)
- 旧契約(平成23年/2011年12月31日以前に締結):控除上限額は一般・個人年金それぞれ各50,000円(介護医療枠はなし・合計最大10万円)
証明書には必ず「一般・新」「介護医療」「個人年金・旧」といった区分が明記されています。その表記に従って所定の枠に転記していきましょう。
介護医療保険料控除 計算方法および新契約の計算式は次の通りです。年間支払保険料が20,000円以下なら支払額全額、20,001円〜40,000円は「支払額×1/2+10,000円」、40,001円〜80,000円は「支払額×1/4+20,000円」、80,000円超は一律40,000円が控除額となります。
また、個人年金保険料控除 要件を満たすためには、保険料払込期間が10年以上であることや年金受取開始が60歳以降であることなど、「個人年金保険料税制適格特約」が付加されている必要があります。特約がない年金保険は一般生命保険料枠として扱われます。
【上限5万円】地震保険料控除の計算方法と旧長期損害保険料の扱い
住まいの安心を守る地震保険も所得控除の対象です。地震保険料控除 控除額上限は所得税が最高50,000円、住民税が最高25,000円に設定されています。
申告書の地震保険料控除欄には、損害保険会社から届いた控除証明書をもとに、保険の対象となる家屋等の所在地や居住者名、保険期間、支払保険料を記入します。「地震保険料」に該当する契約であれば、支払った保険料の全額(最高50,000円まで)がそのまま控除額になります。
注意したいのは、平成18年(2006年)12月31日以前に締結した一定の火災保険などに付帯する「旧長期損害保険料」が残っているケースです。旧長期損害保険料の控除上限は15,000円(支払額10,000円超〜20,000円以下は「支払額×1/2+5,000円」)となります。1つの契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか有利な方を選択して申告します。
【要注意】社会保険料控除と小規模企業共済等掛金控除(iDeCo)の記入法
給与から天引きされている健康保険や厚生年金保険料は、会社側で自動計算されるため申告書に記入する必要はありません。ここで記入するのは「給与天引き以外で本人が直接支払った社会保険料」です。
代表例が、二十歳を迎えた子どもの社会保険料控除 国民年金保険料を親が代わりに納付した場合や、転職期間中に自分で納めた国民健康保険料・国民年金保険料です。生計を一にする配偶者や親族の分であっても、本人が支払ったものであれば全額を控除できます。「社会保険の種類」「保険料支払先の名称」「保険料を負担することになっている人」「支払った保険料の額」を正確に記入してください。
資産形成の柱として定着した小規模企業共済等掛金控除 iDeCo(個人型確定拠出年金)の掛金もこのエリアに記入します。「小規模企業共済等掛金控除」欄の「確定拠出年金法に規定する個人型年金加入者掛金」の行に、国民年金基金連合会から届く払込証明書の金額を記入します。iDeCoの掛金は全額が所得控除となるため、課税所得を圧縮する絶大な効果を持ちます。
妻名義の保険は控除できる?迷いやすい契約者・受取人の判定基準
年末調整の現場で毎年のように質問が出るのが、保険料控除申告書 妻名義の取り扱いです。「契約者が専業主婦の妻になっている生命保険は、夫の年末調整で控除できるのか」という疑問には、税法上の明確なルールが存在します。
結論として、契約者が妻名義であっても、「保険料を実際に支払っているのが夫」であり、かつ「保険金受取人が夫または親族(配偶者・子など)」であれば、夫の保険料控除申告書に記入して控除を受けることが可能です。
ただし、保険の種類ごとに受取人の要件が定められている点には注意が必要です。
- 一般生命保険・介護医療保険:保険金受取人が「本人または配偶者その他の親族」であること
- 個人年金保険:年金受取人が「本人または配偶者」であること(子どもを受取人にしている場合は対象外)
- 地震保険:保険の対象となる建物・家屋が「本人または生計を一にする配偶者その他の親族」の所有かつ居住用であること
形式的な契約者名義にとらわれず、実質的な保険料負担者と受取人の関係性を確認することが大切です。
添付書類の提出ルールと控除額計算シミュレーションでミスを防ぐコツ
申告書を書き終えたら、提出時の不備をなくすためのチェックを行います。年末調整 保険料控除 添付書類の提出ルールは厳密に定められています。
生命保険料、地震保険料、国民年金保険料、iDeCo掛金などは、いずれも保険会社や公的機関が発行した「控除証明書の原本」(またはマイナポータル連携等による電子データ・QRコード付証明書)の添付が義務付けられています。なお、国民健康保険料に関しては領収証等の添付は法律上不要とされていますが、金額の根拠を残すため納付通知書の控えを手元で確認しておくと安心です。
控除額の最適化を図るため、控除額計算シミュレーションの一例を確認してみましょう。
例えば、新契約の一般生命保険(年間支払額8万円以上=控除4万円)、新契約の介護医療保険(年間支払額8万円以上=控除4万円)、新契約の個人年金(年間支払額8万円以上=控除4万円)をそれぞれ契約している場合、合計で最大12万円の生命保険料控除を満額適用できます。旧契約が混在している場合は新旧を合算して計算しますが、一般枠・個人年金枠のそれぞれの上限(旧契約単体なら5万円、新旧合算なら4万円)を超えないよう枠を使い切るのが節税のセオリーです。
【給与所得者の保険料控除申告書の書き方】に関するよくある質問(FAQ)
Q1:10月に届く控除証明書の「証明額」と「申告額(参考額)」のどちらの金額を書けばいいですか?
A1:原則として12月末時点の見込み支払額である「申告額(参考額・ご契約継続時の年払込見込額)」を記入します。証明書発行日以降も年内満期や解約の予定がなく保険料を支払う場合は、見込み額を記載することで1年分の全額が控除対象になります。
Q2:共働きの夫婦の場合、どちらの年末調整で保険料を申告するのがお得ですか?
A2:所得控除は所得税率が高い(年収が高い)配偶者側で申告した方が、減税効果が大きくなります。夫婦それぞれが自分の保険を控除上限まで使い切っていない場合は、税率の高い方の申告書にまとめて合算・適用させるのが有利です。
Q3:控除証明書を紛失して年末調整の期日に間に合わない場合はどうすればいいですか?
A3:保険会社に再発行を依頼しつつ、会社に期日の猶予が可能か相談してください。もし会社の最終締め切りに間に合わなかった場合でも、翌年2月16日から始まる確定申告を行うことで、過去5年分までさかのぼって還付を受けることができます。
まとめ:控除漏れをゼロにして手取りを最大化する年末調整の極意
給与所得者の保険料控除申告書は、一見すると数字と専門用語が並ぶ難解な書類に見えますが、仕組みさえ把握してしまえば「手元の証明書を区分通りに転記し、定められた算式に当てはめる」だけのシンプルな作業です。
妻名義の保険契約や自身で納めた家族の国民年金、資産形成のためのiDeCoなど、見落としがちな控除対象をしっかり拾い上げることで、手元に残る可処分所得は確実に変わってきます。提出直前に慌てることのないよう、早めに証明書を集めて正確な申告を行いましょう。 (出典: 給与 所得 者 の 保険 料 控除 申告 書 書き方(Yahoo!ニュース))
関連フォトギャラリー
給与 所得 者 の 保険 料 控除 申告 書 書き方

給与 所得 者 の 保険 料 控除 申告 書 書き方
