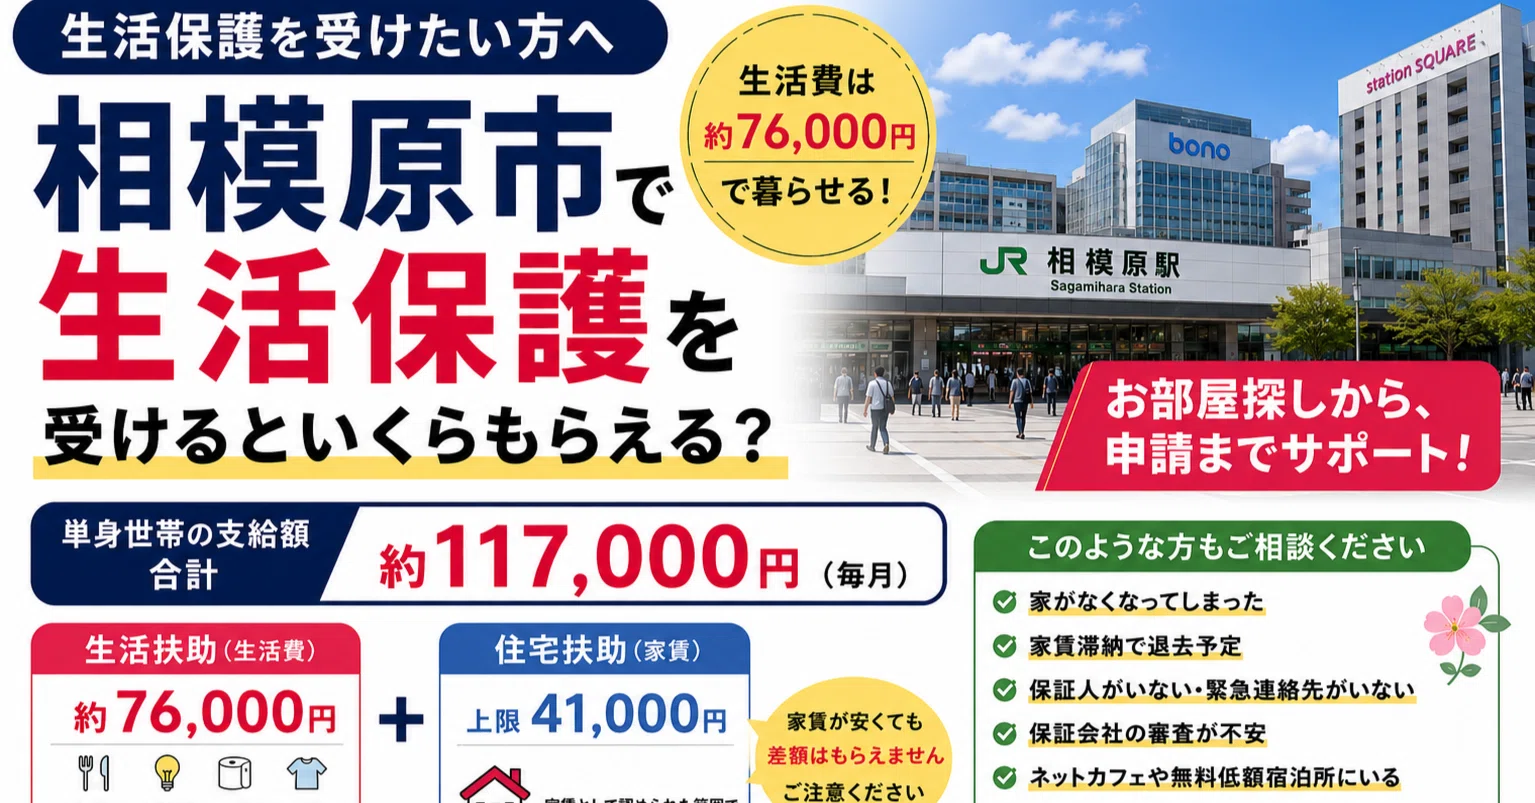
物価高や社会保障費の負担増が続く2026年現在、生活が困窮した際の「最後のセーフティネット」である生活保護への関心が高まっています。しかし、実際に自分が申請した場合「毎月いくら支給されるのか」「どのような基準で決まるのか」という具体的な金額や計算ルールを正しく把握している人は多くありません。
生活保護で支給される金額は、全国一律の固定額ではありません。住んでいる地域や世帯人数、年齢、健康状態などによって細かく算出されます。単身世帯や母子家庭、夫婦世帯ごとの支給額相場から、知っておくべき受給条件、車や貯金の所有ルールまでを分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:支給額は住む地域(級地)と世帯構成で決まり、東京23区の単身者なら月額およそ11万〜13万円前後(家賃込み)が相場。
- 要点2:最低生活費に満たない分が支給される仕組みのため、年金や給与収入があっても差額分の受給が可能。
- 要点3:受給中は医療費が原則全額免除(医療扶助)となるほか、条件次第で一定の貯金や車の保有が認められるケースもある。
【世帯別相場】生活保護はいくらもらえる?単身からファミリーまでの目安額
生活保護費は、日々の食費や光熱費にあてる「生活扶助」と、家賃にあてる「住宅扶助」を合算した「最低生活費」を基準に計算されます。大都市部(東京都23区など・1級地-1)における主な世帯別の支給目安は以下の通りです。
【一人暮らし(単身世帯・20〜40代)の場合】
日常生活費としての生活扶助基準額が約7万6,000円〜7万9,000円、家賃上限である住宅扶助が最大5万3,700円となり、合計で月額約13万円前後が支給の上限目安となります(高齢単身者の場合は生活扶助がやや下がり、合計約11万〜12万円台となります)。
【母子家庭(母親30代+小学生・未就学児の3人世帯)の場合】
生活扶助に加えて「母子加算」や「児童養育加算」が上乗せされます。生活扶助・各種加算の合計で約16万〜18万円、住宅扶助の上限が約6万9,800円となり、合計で月額約23万〜25万円前後の手厚い支給設計になっています。
【夫婦2人世帯(40代・子どもなし)の場合】
2人分の生活扶助基準額が約12万〜13万円、住宅扶助の上限が最大6万4,000円となり、合計で月額約18万〜19万円前後が目安です。
地方都市や町村部に住んでいる場合は、地域の生活コストに応じて基準額が低めに設定されるため、上記の大都市相場から1割〜2割程度差し引いた金額がひとつの目安になります。
支給額はどう決まる?「生活扶助基準額」と「級地制度」の計算メカニズム
生活保護の支給額計算方法は極めて論理的です。国が定めた「最低生活費」から「本人の世帯収入」を差し引いた差額が、実際の毎月の支給額(生活保護費)となります。
その最低生活費のベースを決定づけるのが、全国の自治体を生活水準や物価に応じて分類した「級地制度(1級地-1〜3級地-2)」です。
【級地制度の主な区分】
- 1級地(大都市・県庁所在地など):東京23区、横浜市、大阪市、名古屋市、福岡市など(基準額が最も高い)
- 2級地(中規模都市):地方の中核市、県内の一般主要都市など
- 3級地(小規模都市・町村部):郡部や過疎地域など(生活コストが低いため基準額も低めの設定)
同じ単身世帯であっても、物価や家賃相場が高い1級地の自治体と、3級地の町村部では、毎月算出される生活扶助基準額に1万〜2万円程度の開きが生じます。自身が住んでいる自治体がどの級地に該当するかは、厚生労働省の告示や各自治体の福祉事務所窓口で確認できます。
生活費だけじゃない!「住宅扶助の上限」や「医療扶助無料」など8大扶助の内訳
生活保護制度は、現金の支給だけにとどまりません。生活のあらゆる困窮に対応するため、法律に基づき以下の「8つの扶助」が用意されています。
- 生活扶助:食費、光熱費、衣服費など日常の生活費(現金支給)
- 住宅扶助:アパート等の家賃(自治体ごとの家賃上限額内で実費支給)
- 医療扶助:病気や怪我の治療費、処方薬代(現物給付・自己負担なし)
- 介護扶助:介護サービスの利用料(現物給付・自己負担なし)
- 教育扶助:小・中学校の給食費や学用品代
- 出産扶助:分べんや出産に必要な費用
- 生業扶助:就職活動、資格取得、高等学校等の就学費用
- 葬祭扶助:葬儀を行うための費用
なかでも恩恵が大きいのが医療扶助です。生活保護受給中は国民健康保険から生活保護の医療扶助へ切り替わり、医療券を持参して指定医療機関を受診することで、診察代・手術代・調剤薬局の費用が全額無料(自己負担ゼロ)になります。持病を抱えて働けない人にとって、健康回復に専念できる極めて手厚い仕組みです。
受給条件のリアル|車や持ち家、貯金の所有ボーダーライン
「自分は生活保護を受けられる状態なのか」という受給条件については、多くの誤解や不安が存在します。生活保護法が定める原則は「あらゆる資産や能力を活用してもなお、最低限度の生活が維持できないこと」です。
具体的な資産保有のボーダーラインは次の通りです。
【貯金の保有について】
「貯金を完全に0円にしなければ申請できない」わけではありません。病気の治療費や急な生活必需品の買い替えなど、突発的な支出に備えるため、おおむね最低生活費の半分〜1ヶ月分程度(約5万〜10万円前後)の手元資金であれば、所持したままでの受給開始が認められるケースが一般的です。
【自動車の保有条件】
原則として車は「資産」とみなされるため売却処分が基本となります。ただし、以下の正当な理由がある場合は例外的に保有が認められます。
- 公共交通機関が極めて不便な地域で、通勤のために不可欠な場合
- 重度の障害や人工透析などがあり、定期的な通院に車がどうしても必要な場合
- 自営業を継続するために営業用車両が必要な場合
【持ち家・不動産について】
現在住んでいる持ち家がある場合でも、資産価値がそれほど高くない一般的な住宅であれば、そのまま住み続けながら受給できる事例が多数を占めます。ただし、売却価値が著しく高い豪邸や、利用していない遊休地などは売却して生活費に充てることが求められます。
年金受給者や就労者はどうなる?「差額支給」と収入認定のルール
生活保護は「無収入の人のためだけの制度」ではありません。年金受給者や、パート・アルバイトで働いている人でも要件を満たせば利用できます。
【年金受給者の「差額支給」】
国民年金(老齢基礎年金)を満額受け取っていても、月額約6万8,000円程度(2026年度基準)にとどまります。この金額が大都市の最低生活費(約13万円)を下回っている場合、不足している差額分(約6万円強)が生活保護費として支給されます。年金をもらっているからといって諦める必要はありません。
【働いて得た給与の「勤労控除」】
仕事をしながら受給する場合、給料の全額が生活保護費から差し引かれるわけではありません。就労意欲を損なわないよう「基礎控除(勤労控除)」が設定されています。
例えば、月5万円のアルバイト収入がある場合、一定額(1万数千円程度)が控除として手元に残り、残りの金額のみが保護費から減額されます。つまり、「働いた分だけ世帯全体のトータルの手取り収入は確実に増える」仕組みになっています。
福祉事務所での相談から受給決定まで|「生活保護の申請の流れ」と注意点
生活保護の申請窓口は、住んでいる地域を管轄する自治体の「福祉事務所(市区町村役場の生活支援課や社会福祉課など)」です。手続きの大まかな流れは以下の4ステップで進みます。
- 事前相談:現在の生活状況、健康状態、収入や預貯金の残高などを相談員に伝えます。
- 保護の申請:「生活保護申請書」などの書類を正式に提出します(申請権は国民の権利であり、申請書の提出を窓口が拒否することは法律上できません)。
- 実地調査(ミドル調査):ケースワーカーによる家庭訪問、銀行口座の残高照会、親族への扶養照会などが行われます。
- 受給決定:申請から原則14日以内(最長でも30日以内)に、受給可否の決定通知書が届きます。
親族への連絡(扶養照会)を不安に感じる人は少なくありませんが、虐待やDVの経緯がある場合や、10年以上音信不通であるなど「照会を行うことが適当でない」と判断される正当な理由があれば、福祉事務所の判断で照会を見送ることが可能です。不安な事情がある場合は、申請時の面談で率直に相談することが大切です。
【生活保護はいくらもらえる?】に関するよくある質問(FAQ)
Q1:借金がある状態でも生活保護を受給できますか?
A1:生活保護の申請自体は借金があっても可能です。ただし、国から支給された保護費を借金の返済に充てることは法律上認められていません。そのため、受給開始と並行して弁護士や法テラスに相談し、自己破産や個人再生などの債務整理手続きを進めることが受給継続の条件となります。
Q2:クレジットカードやローンは受給中も使えますか?
A2:受給中は原則としてクレジットカードの新規作成や利用、新たな借り入れはできません。カード決済による後払いは借金と同じ扱いになるためです。キャッシュレス決済を利用したい場合は、銀行口座から即時引き落とされるデビットカードや、現金をチャージして使うプリペイドカードを利用するのが一般的です。
Q3:申請しても窓口で追い返される「水際作戦」が心配です。対策はありますか?
A3:生活保護の申請は法的権利です。「申請書を提出します」と明確に意思表示を行えば、福祉事務所は受理を拒否できません。不安な場合は、地域の社会福祉協議会や、生活困窮者を支援する弁護士、NPO団体の支援員に事前相談し、窓口へ同行してもらうとスムーズに手続きが進みます。
まとめ:セーフティネットを正しく理解し、迷わず福祉窓口へ相談を
生活保護制度は、日本国内で暮らす人々が経済的理由で生活破綻に追い込まれるのを防ぐための正当な権利です。「いくらもらえるのか」という支給額は、住んでいる地域や家族の形に合わせて、健康で文化的な最低限度の生活が保障されるよう緻密に設計されています。
病気や失業、高齢による収入減など、誰にでも予期せぬ生活の危機は訪れます。生活費や医療費の支払いに困窮した際は、一人で抱え込んで事態を悪化させる前に、居住地の福祉事務所や自治体の生活相談窓口へ早期に相談することが生活再建への確実な第一歩です。 (出典: 生活 保護 いくら(Yahoo!ニュース))
関連フォトギャラリー

生活 保護 いくら

生活 保護 いくら
