
老後資金づくりのスタンダードとして定着したiDeCo(個人型確定拠出年金)。今や20代の若手会社員から定年を見据えるベテラン世代まで幅広く利用されていますが、「そもそもこの制度はいつから始まったのか」「以前はどのような仕組みだったのか」という経緯を知る人は多くありません。
iDeCoの歴史を紐解くと、当初は極めて限定的だった私的年金が、度重なる法改正を経て「現役世代の誰もが使える資産形成インフラ」へと進化してきた足跡がはっきりと見えてきます。制度誕生の背景から愛称がついた経緯、2026年現在の最新改正トレンドまでを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:制度の原点は2001年10月施行の確定拠出年金法であり、当初は自営業者や企業年金のない会社員だけが対象だった。
- 要点2:2016年の愛称公募で「iDeCo」が誕生し、翌2017年の法改正で公務員や専業主婦を含むほぼすべての現役世代へ門戸が開かれた。
- 要点3:2026年現在の法改正動向では、加入可能年齢の70歳引き上げや拠出限度額の見直しなど、さらなる制度拡充が進められている。
【発祥の真実】iDeCoはいつから始まった?原点は2001年の確定拠出年金法
iDeCoのルーツは、2001年(平成13年)10月1日に施行された「確定拠出年金法」に遡ります。アメリカの退職年金制度「401(k)」をモデルに設計されたことから、当時はメディアを中心に「日本版401k」という通称で大々的に報じられました。
日本にこの制度が持ち込まれた背景には、バブル崩壊後の深刻な低金利環境と、終身雇用・年功序列の揺らぎがあります。従来の確定給付型企業年金(DB)は企業が将来の給付額を約束する仕組みでしたが、運用環境の悪化に伴って企業の積立不足が深刻化しました。そこで、運用の指図と結果の責任を個人が負う代わりに、拠出時・運用時・受給時に手厚い税制優遇を受けられる新たな選択肢として、国民年金基金連合会を実施主体とする個人型確定拠出年金が創設されたのです。
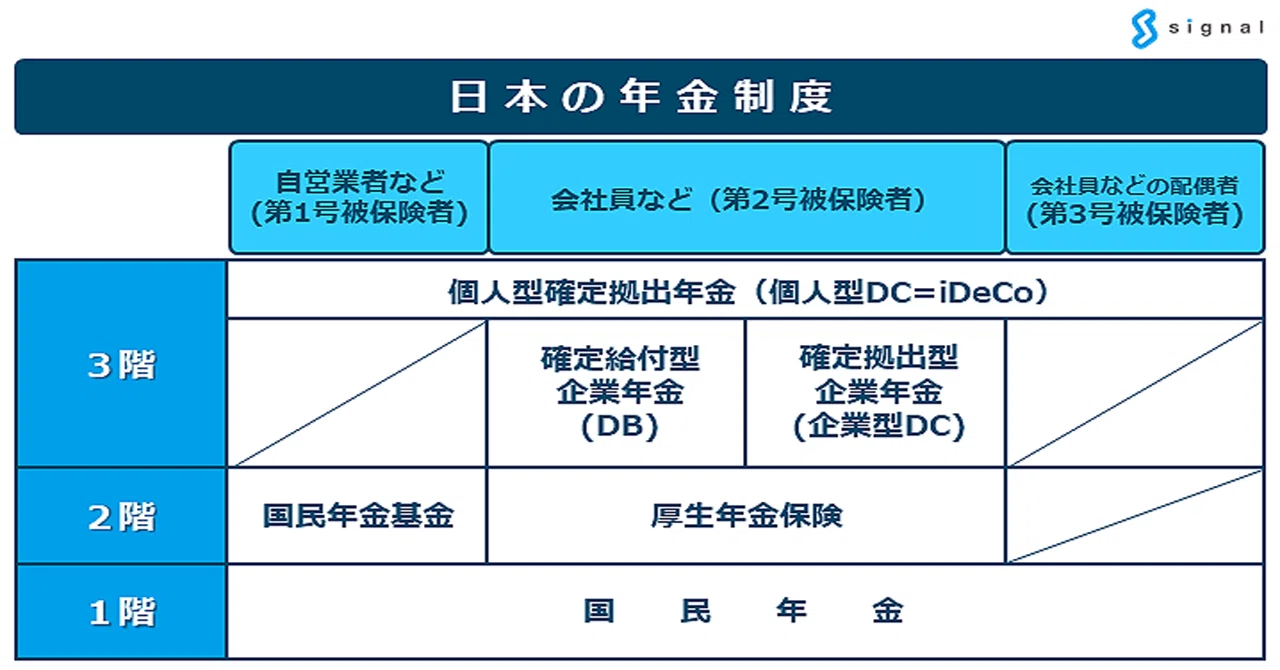
しかし、スタート当初の個人型DCは決して万人に開かれた制度ではありませんでした。加入できるのは「自営業者(第1号被保険者)」と「企業年金のない企業に勤める会社員」のみ。公務員や専業主婦、手厚い企業年金を持つ大企業の社員は完全に蚊帳の外に置かれており、スタートから十数年の間は知る人ぞ知るニッチな制度にとどまっていました。
【名前の由来】「iDeCo」の愛称は2016年に公募!誕生の裏側と普及の起爆剤
今日広く親しまれている「iDeCo(イデコ)」という呼び名は、2001年の制度開始時からあったものではありません。正式名称である「個人型確定拠出年金」があまりにも堅苦しく、制度の趣旨が国民に伝わりにくいという課題を打破するため、厚生労働省が2016年(平成28年)に愛称を一般公募しました。
応募総数4,351件の中から選ばれたのが、英語表記の頭文字を取った「iDeCo」です。
individual-type Defined Contribution pension plan
この頭文字に、「i(私)」と「DeCo(デコレーション・飾る・彩る)」のニュアンスを重ね合わせ、「自分で育てる自分の年金」というコンセプトが込められました。小文字の「i」と大文字の「DeCo」を組み合わせた親しみやすいロゴマークとともに発表されたことで認知度は劇的に向上し、金融機関によるプロモーションも一気に加速しました。
【制度拡大の歴史】2017年の大改革で専業主婦や公務員へ全面解禁
iDeCoの歴史における最大の転換点は、愛称発表の翌年である2017年(平成29年)1月の法改正です。ここで加入対象者が一気に拡大し、実質的な「現役世代の全員参加型制度」へと生まれ変わりました。
この大改革によって、それまで加入できなかった公務員や専業主婦(第3号被保険者)、さらには企業年金(確定給付企業年金など)がある企業の会社員にも加入の道が開かれました。少子高齢化が進む日本において、公的年金を補完する自助努力の柱として国が制度普及に本腰を入れた瞬間です。
その後も規制緩和は段階的に進みました。2022年5月には加入可能年齢が「60歳未満」から「65歳未満(国民年金・厚生年金の被保険者であること)」へと引き上げられ、受給開始時期の上限も70歳から75歳へと柔軟化。さらに2022年10月には、企業型DC(企業型確定拠出年金)との併用要件が大幅に緩和され、事前の労使合意(規約の定め)がなくても原則として併用加入が可能になりました。
【拠出限度額の変遷】自営業・会社員・公務員の掛金ルールはどう変わったか
iDeCoを利用する上で最も複雑とされてきたのが、被保険者の属性ごとに細かく定められた「毎月の拠出限度額(掛金の上限)」です。制度創設以来、公的年金や他の企業年金とのバランスを取る形で幾度もの改定が行われてきました。
現在の拠出限度額の基本構成は以下の通りです。
■ 第1号被保険者(自営業・フリーランス等):月額68,000円
(※国民年金基金や国民年金付加保険料との合算枠)
■ 第2号被保険者(会社員・公務員):月額12,000円〜23,000円
・企業年金なしの会社員:月額23,000円
・企業型DCのみ加入の会社員:月額20,000円(※各社の拠出額との合算上限あり)
・確定給付企業年金(DB)等の加入者・公務員:月額12,000円
■ 第3号被保険者(専業主婦・主夫等):月額23,000円
2024年12月には、確定給付企業年金(DB)加入者の限度額が他制度の掛金実額を反映する方式へ見直されるなど、制度間の公平性を担保するための調整が継続的に施されています。
【2026年最新動向】年金制度改正と加入可能年齢「70歳」への引き上げ
2026年を迎えた現在、iDeCoを取り巻く議論は新たなステージへ突入しています。政府が進める5年ごとの年金制度改革の中で、私的年金の利用可能枠をさらに広げる具体的な動きが本格化してきました。
最大の注目点は、iDeCoの加入可能年齢を「70歳未満」まで引き上げる方針です。定年延長や継続雇用によって60代後半でも厚生年金に加入しながら働くシニア層が急増しており、「長く働き、長く積み立てる」ライフスタイルに制度を適応させる狙いがあります。
あわせて、会社員の属性ごとに細分化されている拠出限度額の一元化や上限額自体の引き上げ、少額投資非課税制度(NISA)との税制上のバランス調整など、私的年金制度の枠組みをよりシンプルで使いやすく再編する議論が活発に進められています。
【iDeCoはいつから始まった?】制度の歴史と変遷に関するよくある質問(FAQ)
Q1:iDeCoが始まった2001年当初と今で、最も大きく変わった点は何ですか?
A1:加入対象者の範囲です。2001年当時は自営業者と企業年金のない一部の会社員しか加入できませんでしたが、2017年の法改正で公務員や専業主婦、企業年金加入者にも開放され、現役世代のほぼ全員が利用できるようになりました。
Q2:なぜ最初は「iDeCo」という名前がついていなかったのですか?
A2:制度発足時は法律上の名称である「個人型確定拠出年金」や通称の「日本版401k」と呼ばれていました。制度の普及と親しみやすさを向上させる目的で、2016年に厚生労働省が公募を行い、選考を経て正式な愛称として「iDeCo」が制定されました。
Q3:昔加入した口座をそのまま放置している場合、新ルールは適用されますか?
A3:はい。受給開始上限年齢の75歳引き上げや、企業型DCとの併用要件緩和といった法改正のルールは、過去に加入した既存の口座にも自動的に適用されます。ただし、拠出の再開や限度額の変更には金融機関での所定の手続きが必要です。
まとめ:変遷を知れば納得!これからの資産形成におけるiDeCoの立ち位置
2001年に「確定拠出年金法」のもとで産声をあげた個人型DCは、2016年の命名、2017年の加入対象全面解禁、そして2020年代の年齢要件緩和を経て、日本の個人資産形成に欠かせない基盤へと成長を遂げました。
制度の歴史を振り返ると明らかなように、国の方針は一貫して「加入枠の拡大」と「制限の緩和」に向かっています。公的年金の上乗せとしての役割はもちろん、所得税・住民税の節税効果を最大限に活かせる税制優遇の強さは他の金融商品にないアドバンテージです。2026年以降の法改正動向にもアンテナを張りつつ、自身のキャリアプランや働き方に合わせてiDeCoを賢く活用していきましょう。 (出典: ideco いつから 始まっ た(Yahoo!ニュース))
関連フォトギャラリー
ideco いつから 始まっ た

ideco いつから 始まっ た
小林 菜々子 (Nanako Kobayashi)
デジタルマーケター最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る