
少子化対策の財源を確保するために創設された「子ども・子育て支援金制度」がいよいよスタートを迎えます。公的医療保険料に上乗せされる形で全国民から広く集められるこの新制度は、毎月の手取り額に直結するだけに、多くの生活者から強い関心と懸念を集めています。
政府は「徹底した歳出改革により実質的な追加負担は生じない」と説明を重ねていますが、給与明細を見る国民の実感との間には少なからぬ隔たりが存在します。2026年の制度開始にあたり、具体的に「いつから・いくら引かれるのか」、年収ごとの具体的な試算や資金の使い道、議論が続く反対理由まで、押さえておくべき核心を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年4月から公的医療保険料へ上乗せされ、原則として給与天引きなどで段階的に徴収が始まる。
- 要点2:負担額は年収や加入保険(健保組合・協会けんぽ・国保等)で異なり、年収600万円世帯では月額1,000円前後に達する見込み。
- 要点3:児童手当の拡充などに充当される一方、独身者への負担や「実質負担ゼロ」を巡る論理には疑問の声も根強い。
【2026年最新 制度解説】子育て支援金とは?仕組みと導入の背景
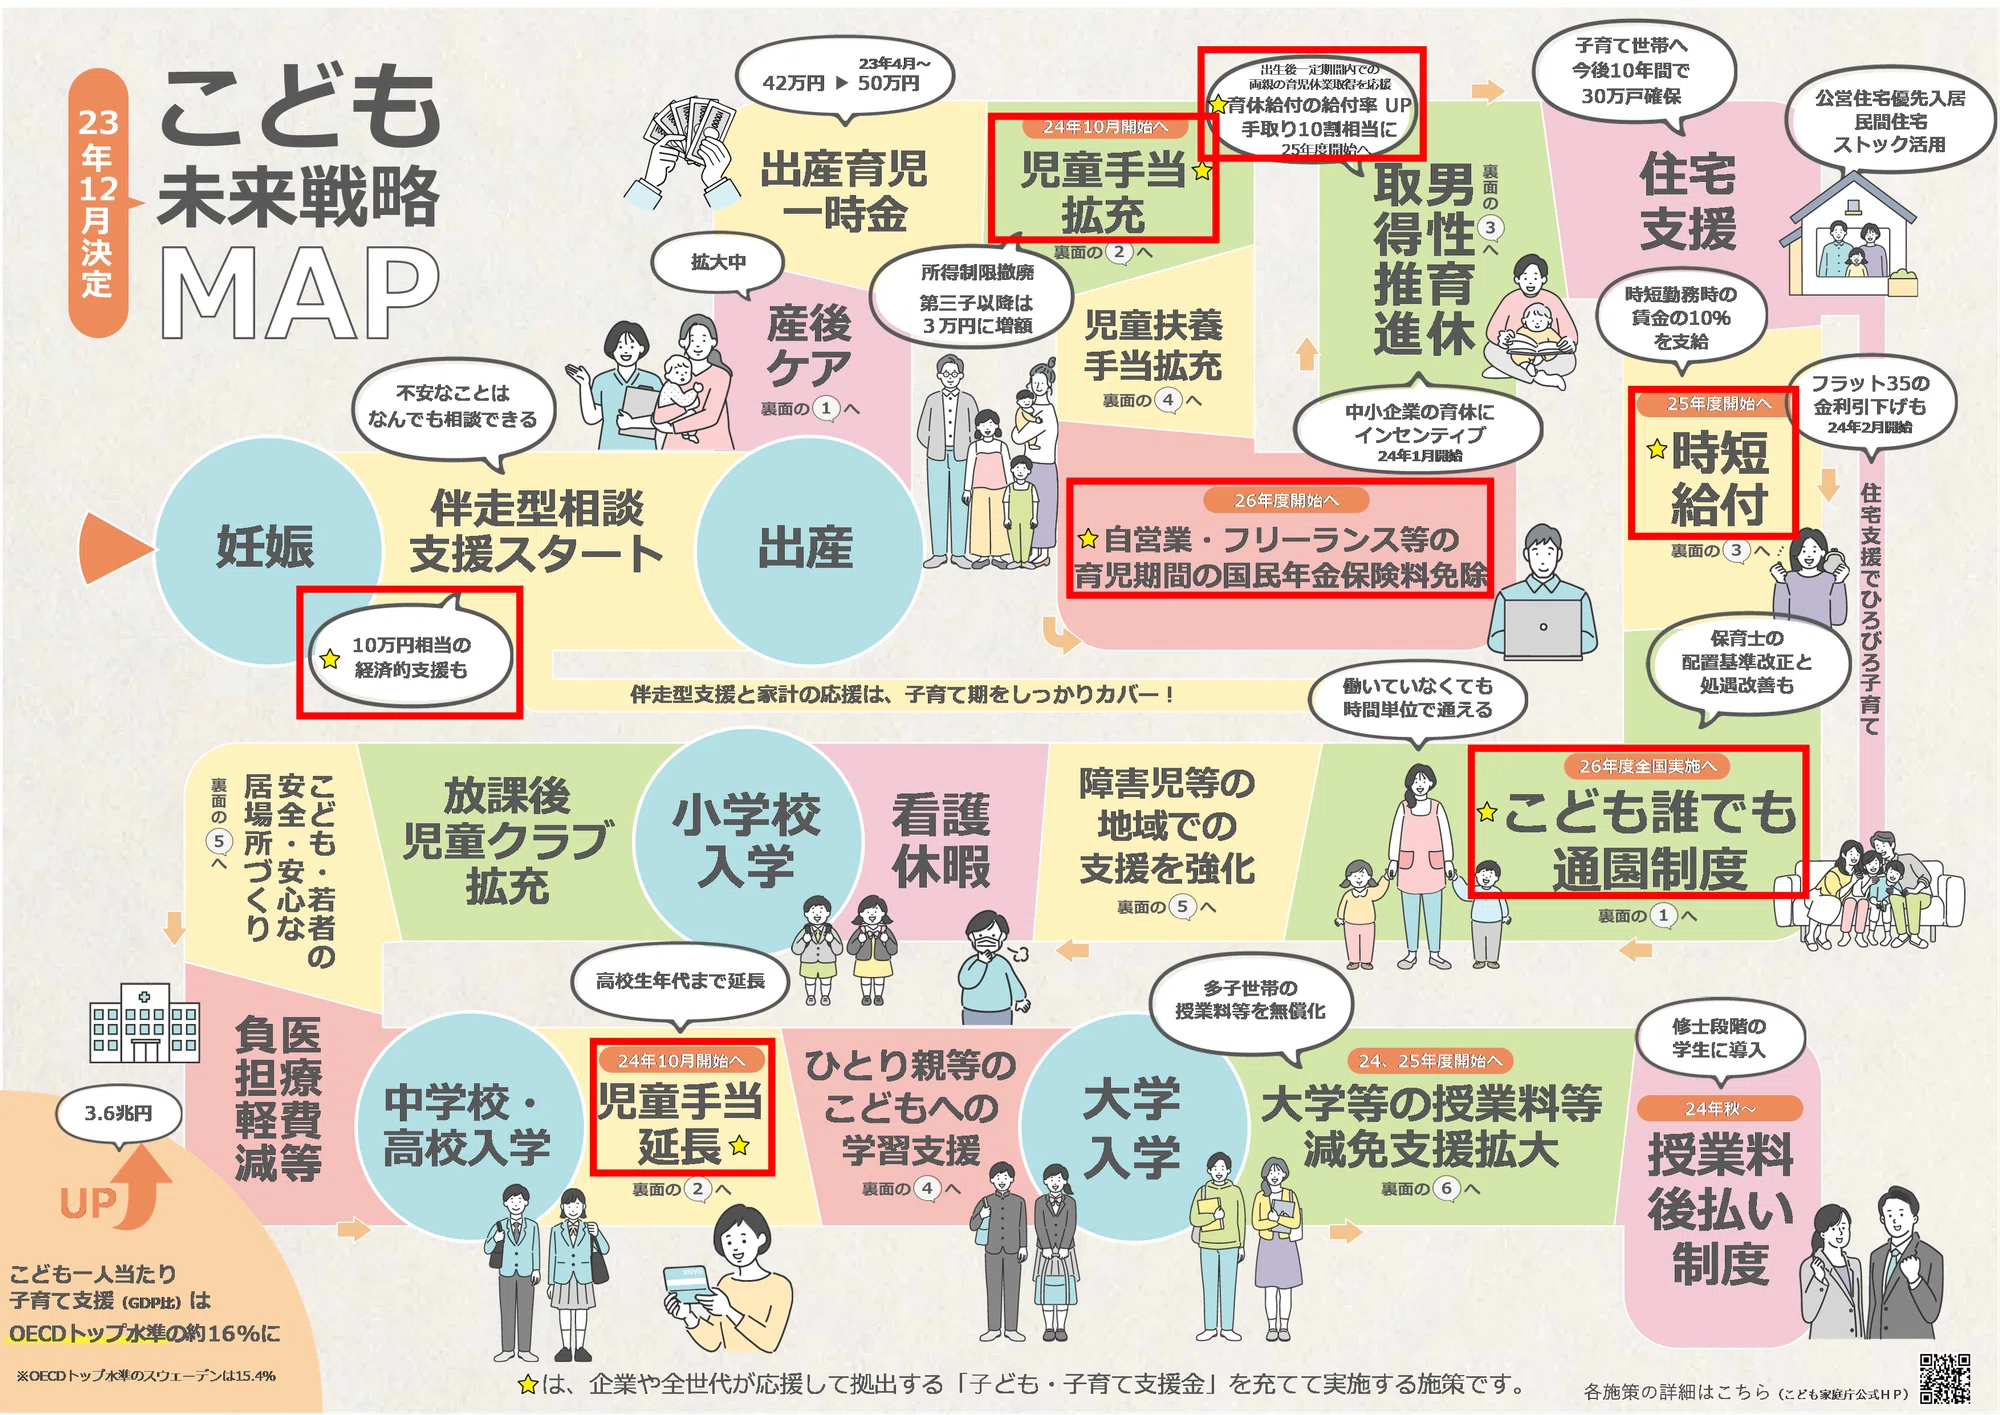
子育て支援金制度とは、急速に進む少子化を食い止めるための施策「こども未来戦略」を支える財源として、2024年に成立した子ども子育て支援法等改正案に基づき導入される新たな公的拠出金です。国が主導する異次元の少子化対策には年間3兆円台半ばの巨額予算が必要とされており、そのうち約1兆円分を社会全体で分かち合うという名目で設計されました。
制度の大きな特徴は、新たな税金を新設するのではなく、すでに加入している健康保険や国民健康保険といった公的医療保険の枠組みを活用して徴収する点にあります。こども家庭庁の公式発表によると、現役世代だけでなく高齢者を含めたすべての世代が加入する医療保険制度に乗せることで、社会全体で子育てを支える連帯の形を目指したとされています。
【いつから・どうやって徴収?】2026年度開始のスケジュールと給与天引きの仕組み
制度が実際に動き出すのは2026年4月(2026年度)からです。初年度から満額を徴収するのではなく、国民生活への影響を抑える配慮から、2028年度にかけて段階的に徴収総額を引き上げていくスケジュールが組まれています。
会社員や公務員の場合、徴収方法は毎月の給与から自動的に差し引かれる給与天引きとなります。健康保険料の項目に含まれる形で徴収されるため、自ら個別の納付手続きを行う必要はありません。一方で、自営業者やフリーランスなどの国民健康保険加入者は、年間の保険料(税)の算定時に上乗せされ、自治体からの請求書や口座振替を通じて納める形を取ります。
【年収別 負担額 目安】我が家はいくら引かれる?加入保険別のシミュレーション
もっとも気になるのは「実際に毎月いくら手取りが減るのか」という点です。拠出額は加入している医療保険の種類(大企業の健保組合、中小企業の協会けんぽ、公務員の共済組合、国民健康保険)や所得水準によって細かく変動します。
制度が全面稼働する2028年度時点における、主な年収別の月額負担目安は以下の通りです。
【被用者保険(会社員・共済組合員)の月額負担目安(2028年度満額時)】
・年収300万円:月額 約350円〜450円
・年収400万円:月額 約500円〜650円
・年収600万円:月額 約800円〜1,000円
・年収800万円:月額 約1,050円〜1,350円
・年収1,000万円:月額 約1,350円〜1,650円
加入する健康保険組合の財政状況や報酬月額の等級によって実際の金額は前後します。また、労使折半である被用者保険の場合、従業員の自己負担と同額を勤務先の企業も負担する仕組みです。
「実質負担ゼロ」の真相とは?歳出改革と社会保険料引き上げのカラクリ
政府は本制度について「徹底した歳出改革と賃上げの実現により、国民一人あたりの実質的な追加負担は生じない」と説明してきました。しかし、この「実質負担ゼロ」というフレーズの受け止め方を巡っては、国会やメディアでも激しい議論が交わされました。
このロジックの根底にあるのは、「社会保障改革(医療費の効率化など)を行わなければ本来上がっていたはずの保険料の伸びを抑え込み、その抑制分の中で支援金を賄うため、全体として手取りが減るわけではない」という計算です。しかし、給与明細上で健康保険料の引き上げが行われる事実に変わりはなく、家計の視点からは「実質的な増税や社会保険料引き上げと何ら変わらない」との受け止めが一般的となっています。
集まったお金の使い道は?児童手当拡充や高等教育無償化への還元策
国民から徴収された支援金は、全額が子育て施策の拡充へと直接投じられます。主な使途として位置づけられているのは以下のメニューです。
① 児童手当の大幅な拡充
所得制限の完全撤廃、支給期間の高校生年代(18歳到達後の最初の3月31日まで)への延長、さらに第3子以降の支給額を月額3万円へ倍増する措置の恒久財源となります。
② 共働き・共育ての推進支援
親の就労要件を問わず時間単位で保育所等を利用できる「こども誰でも通園制度」の本格展開や、両親ともに育児休業を取得した場合の手取りを実質10割へ引き上げる「出生後休業支援給付」の原資に充てられます。
③ ひとり親家庭や障害児支援の強化
児童扶養手当の所得制限緩和や第3子以降の加算額引き上げなど、より手厚いケアが必要な層への給付充実にも配分されます。
独身者や共働き世帯への影響と世論のリアルな反対理由
制度の導入過程では、負担の公平性を巡って多方面から反対や慎重論が噴出しました。特に強い不満を抱えているのが、独身者や子どもを持たない世帯です。「受益と負担のバランスが崩れている」「自身が直接的な恩恵を受けない施策のために毎月保険料を取られるのは納得がいかない」という声は根強く存在します。
また、子育て中の共働き世帯にとっても手放しで歓迎できる状況ばかりではありません。夫婦それぞれが社会保険に加入している場合、夫婦双方の給料から支援金が差し引かれます。児童手当の拡充によるプラスがある一方で、夫婦合算での社会保険料引き上げが家計を圧迫し、「給付と負担が相殺されて手元にほとんど残らない」という不満も散見されます。
【子育て支援金とは】に関するよくある質問(FAQ)
Q1:独身や子どもがいない世帯も支払わなければいけませんか?
A1:はい。支援金は税金ではなく公的医療保険料(健康保険・国保等)に上乗せされる仕組みのため、年齢や子どもの有無に関わらず、すべての医療保険加入者が負担対象となります。
Q2:75歳以上の後期高齢者も負担するのですか?
A2:負担対象です。現役世代だけでなく、後期高齢者医療制度の加入者も所得に応じた保険料の上乗せが発生します(月額数百円程度)。全世代で支え合う制度設計が理由とされています。
Q3:年末調整や確定申告で控除の対象になりますか?
A3:対象になります。支援金は社会保険料の一部として徴収されるため、全額が「社会保険料控除」の対象となり、所得税や住民税の計算時に所得から差し引かれます。
まとめ:2026年からの家計防衛と今後の制度変化への備え
2026年4月に幕を開ける子育て支援金制度は、少子化という国難に対処するための大がかりな枠組みであると同時に、日々の家計に確実に影響を与える新たな負担です。児童手当の拡充などの恩恵を最大限に活用しつつ、毎月の給与天引き額の変動を正確に把握しておくことが求められます。
段階的な引き上げが進む今後数年間は、自身の加入する健康保険組合の料率改定や、政府による歳出改革の実効性を注視していく必要があります。 (出典: 子育て 支援 金 と は(Yahoo!ニュース))
関連フォトギャラリー
子育て 支援 金 と は

子育て 支援 金 と は
