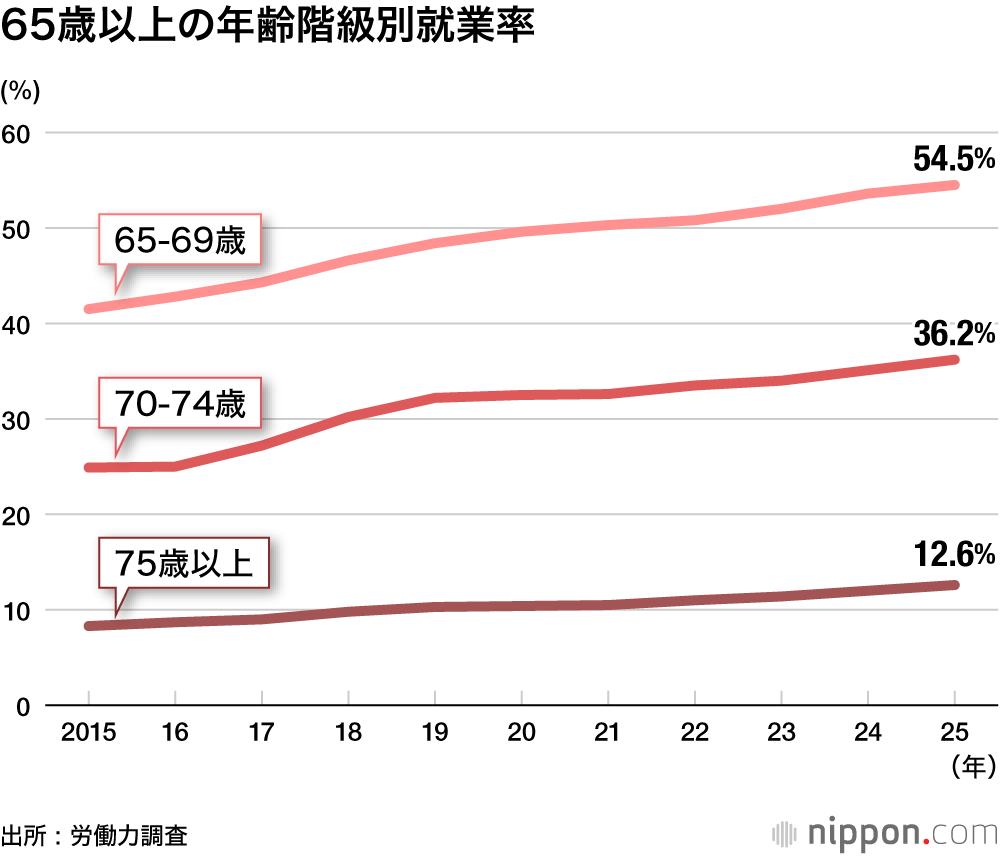
2026年を迎えた現在、日本の社会保障制度やシニアを取り巻く雇用環境は大きな転換点を迎えています。長年働き続けて65歳の誕生日を迎える方にとって、この節目は単なる年齢の区切りにとどまりません。公的年金の受給権発生や介護保険の区分変更、税制優遇の拡充など、生活設計を劇的に左右するルール変更が一気に押し寄せるタイミングです。
しかし、制度の多くは「申請主義」となっており、みずから能動的に手続きを行わなければ本来受け取れるはずの給付金を取りこぼしてしまうリスクが潜んでいます。医療費の自己負担や在職中の年金カット(在職老齢年金)、各種シニア優遇制度まで、65歳以降の生活を豊かに防衛するために必須となる最新情報を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:65歳から公的年金受給や公的年金等控除(最低110万円)が適用され、介護保険料は第1号被保険者として直接徴収へ移行する。
- 要点2:退職時に申請する「高年齢求職者給付金」は年金と併給可能であり、離職票の提出時期によって受給額や条件が大きく変動する。
- 要点3:2026年最新の在職老齢年金の見直し動向や住民税非課税世帯の基準を把握することで、手取り収入の大幅な目減りを防げる。
【2026年最新】65歳を迎えると何が変わる?高齢者の定義と社会保険の基本構造
日本において「高齢者」とは一般的に65歳以上を指し、世界保健機関(WHO)の基準や高齢者基本法でも同様に規定されてきました。しかし近年、医学的な健康寿命の延伸や労働意欲の高まりを背景に、日本老年学会などから「75歳以上を高齢者と再定義すべき」という提言がなされ、政策議論が活発化しています。こうした高齢者の定義の変更理由には、深刻な人手不足への対応と、社会保障の担い手を増やしたい政府側の狙いが透けて見えます。
法的な枠組みにおいて、65歳到達時に生じる最も身近な変化は「社会保険のステータス移行」です。まず、介護保険では「第2号被保険者」から「第1号被保険者」へと切り替わります。これにより、これまで健康保険料に上乗せされて天引きされていた65歳以上の介護保険料は、原則として市区町村が算定し、年金からの特別徴収(天引き)または納付書での個別納付へと変わります。保険料率は自治体ごとの財政状況や介護サービスの利用度に応じて段階別に設定されるため、居住地による格差に注意が必要です。
一方、医療面での65歳以上の医療費自己負担割合は、70歳未満であれば現役世代と同じく原則3割負担が継続します。65歳から74歳までは「前期高齢者医療制度」の対象となりますが、窓口負担が2割(現役並み所得者は3割)へと引き下げられるのは70歳到達の翌月(1日生まれは当月)からです。ただし、一定の重度障害がある方は65歳以上で「後期高齢者医療制度」へ前倒し加入できる特例が用意されています。
在職老齢年金の2026年最新動向と平均年金受給額の実態
65歳を迎えると、老齢基礎年金および老齢厚生年金の本来支給がスタートします。厚生労働省の統計によると、現在の65歳以上の平均年金受給額は、国民年金のみを満額受給する単身者で月額約6万8000円、一般的な厚生年金受給者(会社員モデル)で月額約14万5000円前後、夫婦2人の標準世帯では月額約22万〜23万円がボリュームゾーンとなっています。
定年後も働き続けるシニア層が最も注視すべきポイントが、65歳以上の在職老齢年金の仕組みです。給与(総報酬月額相当額)と厚生年金受給額の合計が基準額を超えると、年金の一部または全額が支給停止される制度ですが、2026年に向けた年金改革の中で、働く高齢者の就労意欲を阻害しないよう支給停止調整額のさらなる引き上げや制度撤廃に向けた議論が加速しています。
シニア就労には金銭面・生活面双方において明確な差が生じます。65歳以上で働くメリット・デメリットを整理すると次のようになります。
【65歳以降も働く主なメリット】
・給料による安定収入が得られ、老後資金の目減りを防止できる
・厚生年金に加入し続けることで「在職定時改定」により毎年10月に年金額が増額される
・社会とのつながりを維持し、心身の健康維持につながる
【65歳以降も働く主なデメリット】
・給与水準によっては在職老齢年金の適用で年金受給額が削られるリスクがある
・所得が増えることで翌年の住民税や健康保険料、介護保険料が高額化する
・体力的な負担やワークライフバランスの維持が難しくなる
税金が劇的に軽くなる?公的年金等控除と「住民税非課税世帯」の基準
65歳を迎えると、税制面でもシニア向けの優遇措置が本格化します。代表的なものが所得税・住民税の計算時に適用される控除制度です。60歳〜64歳までの公的年金等控除額が最低60万円であるのに対し、65歳以上の公的年金等控除は最低110万円(年金収入329万円以下の場合)へと大幅に拡大されます。
また、確定申告の手続き負担を減らすため、「公的年金等の収入金額が400万円以下」かつ「公的年金以外の所得が20万円以下」である場合には、確定申告が原則不要となる「確定申告不要制度」が整備されています。ただし、医療費控除やふるさと納税の還付を受ける場合には、確定申告書の提出が必要です。
さらに見逃せないのが、低所得世帯を守る65歳以上の住民税非課税世帯の基準です。住民税が非課税になる年金収入の目安は自治体によって級地区分(生活コストに応じた区分)が異なりますが、単身者の場合は概ね「年金収入155万円以下」、夫婦2人世帯(配偶者を扶養)の場合は「年金収入約211万円以下」がひとつのボーダーラインとなります。
住民税非課税世帯に該当すると、単に税金がゼロになるだけでなく、高額療養費の自己負担上限額の引き下げ、介護保険料の減免、自治体独自の給付金支給など、数々の経済的恩恵を享受できます。
退職時に一括受給できる「高年齢求職者給付金」と雇用保険の離職票
65歳前後に退職を予定している会社員が絶対に知っておくべき雇用保険の給付が、65歳以上の高年齢求職者給付金です。現役世代が受け取る雇用保険の「基本手当(失業保険)」は受給中に年金が支給停止されますが、65歳以降に退職して受給する高年齢求職者給付金は、公的年金と全額併給できるという圧倒的な利点を持っています。
支給額は被保険者期間に応じて設定されており、算定基礎期間が1年以上であれば基本手当日額の50日分が一括で一時金として支給されます。受給にあたっては、勤務先から発行される65歳以上の雇用保険の離職票を持参し、ハローワークで求職の申し込みを行う必要があります。
ここで極めて重要になるのが「退職日」のタイミングです。雇用保険法において、年齢は「誕生日の前日」に加算される規定となっています。65歳の誕生日の前々日以前に退職した場合は通常の「基本手当」の対象となり、誕生日の前日以降に退職した場合は「高年齢求職者給付金」の対象となります。受給できる日数や年金併給の可否が1日の違いで真逆になるため、退職日の設定には細心の注意を払いましょう。
免許更新の高齢者講習ルールと見逃せないシニア優遇制度一覧
日常生活や移動手段においても、65歳を境に新たな選択肢やルールが登場します。運転免許に関しては、70歳以降に義務化される本格的な「高齢者講習」や75歳以上の「認知機能検査」の導入に先駆け、65歳以上の免許更新では安全運転サポート車のみ運転できる「サポカー限定免許」への切り替えが推奨されています。自身の運転スキルやライフスタイルに応じた見直しを始める適切なタイミングといえます。
また、民間サービスや公共交通機関では、65歳を迎えた当日から利用できる魅力的な割引が多数展開されています。知っておくだけで日々の固定費や娯楽費を大幅に削減できる65歳以上のシニア優遇制度一覧をまとめました。
【主なシニア優遇制度・割引サービス】
・映画館シニア割引:主要シネマコンプレックスで鑑賞料金が一律1,300円前後に割引
・JRジパング倶楽部:男性65歳・女性60歳(夫婦どちらかが65歳以上なら夫婦会員可)から加入可能で、全国のJR線が年間最大20回・2〜3割引
・航空各社のシニア割引:ANA「スマートシニア空割」やJAL「当日シニア割引」など、搭乗当日の空席利用で大幅ディスカウント
・自治体のシルバーパス:東京都をはじめ各自治体が発行する優待証により、公営バスや地下鉄が無料または格安で利用可能
・美術館・博物館・テーマパーク:国立博物館の入場料免除や、各種レジャー施設のシニアパスポート設定
【65歳以上】に関するよくある質問(FAQ)
Q1:65歳以降も会社員として働き続ける場合、年金の手続きは必要ですか?
A1:原則として手続きは必要です。65歳になる3ヶ月ほど前に日本年金機構から「年金請求書(はがき形式またはA4形式)」が届きます。働きながら年金を受給する場合も、受給を遅らせて受給額を増やす「繰下げ受給」を選択する場合も、希望に応じた書類の提出が必要となります。
Q2:高年齢求職者給付金は、退職後すぐに別の仕事が決まったらもらえませんか?
A2:高年齢求職者給付金は「働く意欲と能力があり、求職活動を行っている状態」に対して支給される一時金です。ハローワークで受給資格の決定を受ける前に再就職先が決まってしまうと受給資格を失いますが、受給決定後に再就職した場合は一時金を返還する必要はありません。
Q3:65歳以上で妻を扶養に入れている場合、加給年金はどうなりますか?
A3:厚生年金の被保険者期間が20年以上ある方が65歳に達した際、65歳未満の生計を維持している配偶者がいれば、年金額に「加給年金(年額約40万円)」が加算されます。配偶者が65歳に達すると加給年金は打ち切られ、配偶者自身の年金に「振替加算」として引き継がれます。
まとめ:制度を知り尽くして65歳からの生活防衛を
65歳という年齢は、社会保障を受け取る権利が確立されると同時に、税務や保険のルールが複雑化する人生の転換点です。年金と給与のバランスを取りながら手取りを最大化する就労プランの策定や、退職に伴う給付金の一括受給、各種シニア優待のフル活用など、制度を正しく理解しているかどうかが手元に残る資金の差となって現れます。
2026年以降も社会保障制度の見直しは随時行われます。届いた通知書類を放置せず、自身の世帯状況に合わせた最適な選択を迅速に行うことが、安心で充実したセカンドライフへの第一歩となります。 (出典: 65 歳 以上(Yahoo!ニュース))
関連フォトギャラリー
65 歳 以上

65 歳 以上
