
勤務先の企業型確定拠出年金(企業型DC)の導入に伴い、三井住友信託銀行の加入者専用Webサービス「ライフガイド(Life Guide)」の利用案内を受け取ったものの、初期設定やログインの段階で戸惑う利用者は少なくありません。老後資産の自助努力が叫ばれる中、企業型DCは税制優遇を最大限に享受できる極めて強力な制度ですが、ポータルサイトを使いこなせなければその恩恵を十分に活かすことは困難です。
確定拠出年金の残高確認から運用商品の見直し、さらにはID・パスワード紛失時のリカバリー手順や利用者のリアルな評判まで、資産運用を軌道に乗せるために知っておくべき必須知識を網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三井住友信託銀行のライフガイドは、企業型確定拠出年金の「残高確認」「運用商品変更(配分変更・スイッチング)」を一括管理できる中核プラットフォーム。
- 要点2:ログインできない主な原因はID・パスワードの入力ミスやロックアウトであり、専用Web画面またはコールセンター経由で速やかに再発行手続きが可能。
- 要点3:元本確保型商品への偏重放置を避け、運用実績シミュレーションを活用した定期的なポートフォリオ見直しが将来の資産格差を決定づける。
【基本手順】三井住友信託ライフガイドのログイン方法と初期設定
企業型DCの加入者が最初に直面するハードルが、ポータルサイトへの初回ログインです。三井住友信託銀行 確定拠出年金の加入者向けWebサイト「ライフガイド」を利用する際は、制度導入時または加入時に郵送される「ID通知書(ご加入のお知らせ)」を手元に準備する必要があります。
ライフガイド ログイン方法の標準的な手順は以下の通りです。
- ステップ1:三井住友信託銀行の「確定拠出年金(ライフガイド)」公式ログイン画面へアクセスする。
- ステップ2:通知書に記載されている「ユーザーID(加入者番号・10桁)」と「初期パスワード(暗証番号・4桁または英数字)」を入力する。
- ステップ3:初回ログイン時のみ、セキュリティ強化のための「本パスワード変更」「秘密の質問と答えの登録」「メールアドレス認証」を設定する。
ログイン完了後に表示されるトップ画面では、現在の資産残高 評価損益 確認が即座に行えます。拠出金の累計額に対して運用益がどの程度出ているのか、円グラフや時系列推移で視覚的に把握できる設計となっています。
ログインできない時の原因究明|ID・パスワード紛失時の再発行手順
ライフガイドへアクセスしようとしても弾かれてしまうトラブルは、年度の切り替え時やパスワード更新時に頻発します。ライフガイド ログインできない 理由を精査すると、大半は以下のパターンに集約されます。
- 入力文字の相違:全角・半角の誤り、大文字・小文字の誤認識、不要なスペースの混入。
- 連続ログイン失敗によるロック:一定回数以上パスワードを誤入力したことによるアカウント保護ロック。
- ブラウザのキャッシュ不整合:過去の古い認証情報がブラウザ内に自動入力されている状態。
ユーザーID パスワード 忘れた場合の復旧フローは、登録状況によって異なります。あらかじめメールアドレスを登録している場合は、ログイン画面の「パスワードをお忘れの方」リンクからオンライン即時再設定が可能です。一方、メール未登録やID自体を紛失した場合は、再発行書類の郵送取り寄せが必要となります。
急を要する場合やオンラインでの解決が難しい時は、公式窓口への電話相談が確実です。コールセンター 問い合わせ電話番号(三井住友信託銀行 確定拠出年金コールサービス:0120-401-648 ※通話料無料)へ連絡し、自動音声ガイダンスに従って加入者番号や基礎年金番号を入力することで、オペレーターによる直接サポートや再発行書類の発送手配が受けられます。
企業型DCの資産運用を最大化する商品変更・スイッチング完全マニュアル
ライフガイドの真価は、資産状況の閲覧だけでなく、能動的なポートフォリオの調整にあります。企業型DC 運用商品変更には、「配分変更」と「スイッチング」という明確に異なる2つの手法が存在します。
資産運用をコントロールする上での基本概念は次の通りです。
- 配分変更(掛金の行き先変更):今後毎月積み立てられる掛金で購入する商品の割合を変更する手続き。保有中の既存資産には影響しません。
- スイッチング(保有資産の預け替え):これまでに積み立てて保有している資産の一部または全部を売却し、別の商品を購入し直す手続き。
具体的な配分変更 スイッチング 手順は、ライフガイド内の「運用商品の変更」メニューから数クリックで完了します。スイッチングを行う際は、売却するファンドの「信託財産留保額(解約ペナルティ)」や、売却から購入完了まで数日〜1週間程度のタイムラグ(受渡日数)が発生する点に留意が必要です。
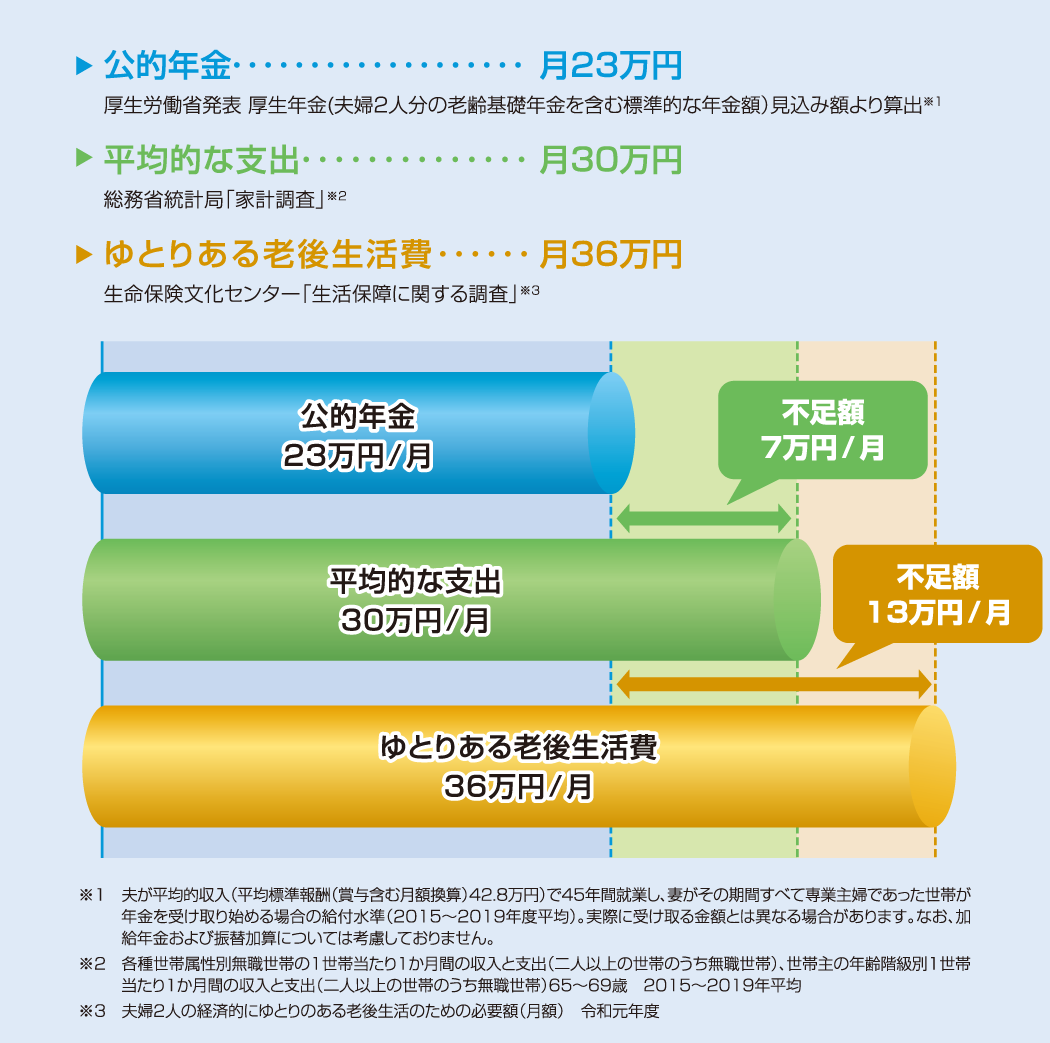
また、ライフガイド内に搭載されている運用実績 利回り シミュレーションツールを活用することで、「年利3%で運用した場合と元本確保型のまま推移した場合の30年後の資産格差」などを視覚的にシミュレーションできます。物価上昇局面において、インフレ率を下回るリターンしか生まない元本確保型商品のみで放置することは、実質的な購買力の目減りを意味するため、定期的なシミュレーション確認が欠かせません。
【データ徹底比較】主要な運用商品カテゴリと信託報酬の構造
確定拠出年金の運用成果を左右する最大の要因は、アセットアロケーション(資産配分)と保有コスト(信託報酬)です。ライフガイドで選択可能な代表的商品群の特徴を客観的に比較・整理しました。
| 商品カテゴリ | 詳細・数値データ(信託報酬等) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 元本確保型 (定期預金・保険商品) | 適用金利:0.002%〜0.100%前後 購入・維持コスト:0円 | 元本割れリスクなし(インフレリスク極大) | 受取直前の退職世代の避難先としては有効だが、20〜40代の長期積立には機会損失が大きい。 |
| 国内株式インデックス (TOPIX連動など) | 信託報酬:年0.15%〜0.25%程度 | 市場平均並みの手数料水準 | 国内経済の成長に連動。海外資産と組み合わせるコア資産の1つとして低コストで保有可能。 |
| 外国株式インデックス (先進国・全世界株式) | 信託報酬:年0.10%〜0.30%程度 | 長期資産形成のグローバル標準 | 世界経済の成長を取り込むための本命資産。長期積立において最優先で検討すべき選択肢。 |
| バランス型ファンド (資産均等・ターゲットイヤー) | 信託報酬:年0.20%〜0.50%程度 | 自動リバランス機能付き | 自分で配分見直しをする手間を省きたい人向け。コストはやや高めだが運用の手離れが良い。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
信託銀行系の大手システムとして盤石な信頼を誇る一方、利用者のリアルな口コミや評判には賛否両論が存在します。実際の加入者アンケートや現場の利用動向を検証すると、いくつかの特徴的な傾向が浮かび上がります。
三井住友信託 ライフガイド 評判において高く評価されている要素は以下の点です。
- セキュリティの堅牢性:不正アクセス対策としての多要素認証やログイン履歴の通知が徹底されており、老後資金という重要資産を預ける安心感がある。
- 制度解説コンテンツの充実:税制上のメリットや年金受け取り時の税金計算など、信託銀行ならではの専門的で分かりやすい解説コラムが豊富。
一方で、課題として挙げられるのが「UI(ユーザーインターフェース)のクラシックさ」です。ネット証券のスマートフォンアプリに慣れ親しんだ若い世代からは、「スマホ専用アプリがなくブラウザ表示であるため操作しにくい」「スイッチングの完了までに日数がかかり、画面反映のタイミングが分かりにくい」といった改善要望が聞かれます。
また、転職・退職に伴う個人型確定拠出年金 iDeCo 移管や、定年退職時の給付金 受取手続き 手順に関しても、「必要書類の取り寄せから受取口座の指定までライフガイド上で事前確認できる点は便利だが、実際の書類審査には相応の期間(1〜2ヶ月)を要する」という実務上の留意点が挙げられます。
一般に知られていない盲点とネットの誤解
企業型確定拠出年金の運用において、多くの加入者が陥りがちな思い込みや制度上の誤解が存在します。失敗を回避するために知っておくべき真実を整理します。
最大の盲点は、「信託銀行の一般店舗の窓口に行っても、確定拠出年金の手続きは原則その場で行えない」という点です。確定拠出年金法に基づく厳格な運営管理機関の区分があるため、窓口の銀行員が加入者の個別資産内容を閲覧したり、その場で商品変更を受け付けたりすることは法律上できません。すべての手続きは、ライフガイドのWeb画面または専用コールセンターを通じて加入者本人が行う必要があります。
また、行動経済学における「現状維持バイアス(デフォルト効果)」にも警戒が必要です。入社時に指定された初期設定のまま「元本確保型100%」で何年も放置してしまうケースが典型例です。元本確保型は名目上の元本割れを防ぐものの、インフレ下では実質価値が目減りし続けるリスクを孕んでいます。
【プロの結論】ライフガイドを使い倒すべき人・慎重になるべき人の判断基準
確定拠出年金制度とライフガイドを最大限に有効活用できる人と、運用の見直しに慎重なアプローチが求められる人の明確な条件は以下の通りです。
- ライフガイドで積極的な商品変更を行うべき人:
- 退職まで10年以上の運用期間が残っている20代〜40代の加入者。
- 現在、掛金の全額または大半が元本確保型(定期預金など)に設定されたままになっている人。
- 世界株式の成長を取り込み、将来の受取額をインフレ以上に増やしたい人。
- 慎重なリスク管理・元本確保を重視すべき人:
- 受取開始(50代後半〜60歳以降)が数年以内に迫っている加入者。
- 一時金または年金としての受取時期が確定しており、市場暴落による元本毀損を絶対に避けたい人(徐々に元本確保型へスイッチングして利益確定を図るのが定石)。
【三井 住友 信託 ライフ ガイド】に関するよくある質問(FAQ)
Q1:ユーザーIDが記載されたハガキを紛失し、ログインできません。どうすれば確認できますか?
A1:ユーザーID(10桁の加入者番号)は、会社から毎年配布される「確定拠出年金 お取引状況のお知らせ」に記載されています。手元に書類がない場合は、三井住友信託銀行のDCコールサービス(0120-401-648)へ問い合わせるか、勤務先の確定拠出年金担当部署へ確認を依頼してください。
Q2:配分変更やスイッチングを行った場合、手数料や税金はかかりますか?
A2:配分変更やスイッチングの手続き自体に手数料はかかりません。また、確定拠出年金口座内での利益確定(売却益)には税金(通常20.315%)が一切かからず、非課税で再投資されます。ただし、一部の投資信託では売却時に「信託財産留保額(基準価額の0.1%〜0.3%程度)」がファンド資産内に差し引かれる場合があります。
Q3:会社を退職・転職することになりました。ライフガイドのデータはどうなりますか?
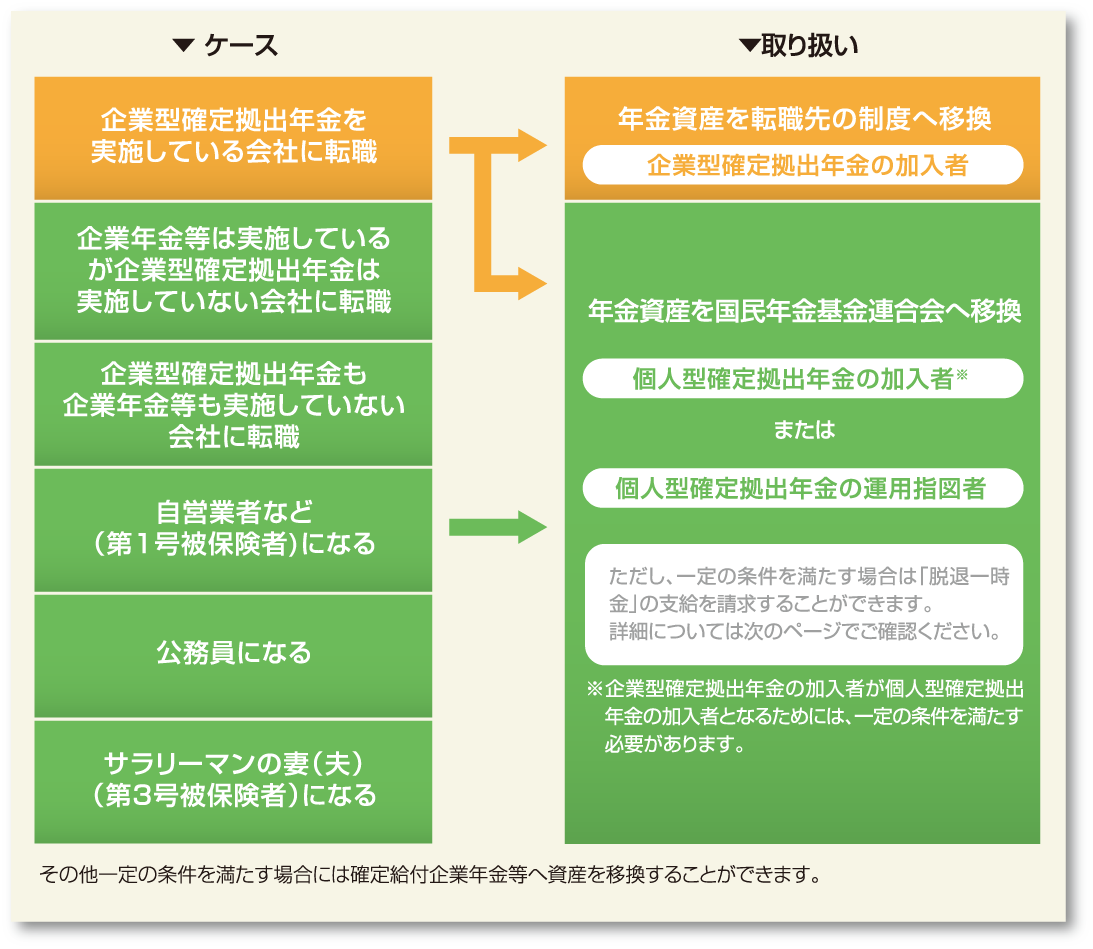
A3:退職後、転職先の企業型DCまたは個人型確定拠出年金(iDeCo)へ資産を移管(ポータビリティ)する手続きが必要です。移管手続きが完了するまではライフガイドで残高照会が可能ですが、転職先での移管完了後は新たな運営管理機関のシステムへデータが引き継がれます。退職後6ヶ月以内に移管手続きを行わないと、国民年金基金連合会へ自動移換され、管理手数料が発生するため速やかな手続きが必須です。
まとめ:今後の資産形成を見据えた定期的なメンテナンスの重要性
三井住友信託銀行のライフガイドは、単なる残高照会ツールではなく、自分自身の老後資産形成を能動的にコントロールするための重要な管理インフラです。ログインできないトラブルを解決し、一度基本操作を身につければ、ライフステージに応じた柔軟な運用見直しが可能になります。
年に1〜2回はライフガイドにログインし、資産残高と運用利回りの推移を確認した上で、配分変更やスイッチングを適切に実行していくことが、豊かなセカンドライフを築くための確実な第一歩となります。 (出典: 三井 住友 信託 ライフ ガイド(Yahoo!ニュース))
関連フォトギャラリー
三井 住友 信託 ライフ ガイド
三井 住友 信託 ライフ ガイド
