
毎月の給与明細を受け取った瞬間、「総支給額は多いのに、手取りが予想以上に少ない」と違和感を覚えた経験は誰にでもあるはずです。給与から差し引かれる金額の中で、所得税や住民税を大きく上回る重い負担となっているのが「社会保険料」にほかなりません。
2026年現在、度重なる制度改正や料率の見直しによって、額面給与と実際の手取り額の乖離は一段と顕著になっています。自分の給料から一体いくら引かれ、どのような計算式で毎月の手取りが算出されているのか。その決定メカニズムを正しく把握することは、家計防衛や働き方を設計する上で必須のリテラシーといえます。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料の大部分は「標準報酬月額×保険料率」で算出され、健康保険と厚生年金は会社と従業員で均等に折半する。
- 要点2:毎月の控除額は「4月・5月・6月の総支給額」を基準に決定されるため、春先の残業代が1年間の手取りを大きく左右する。
- 要点3:2026年の社会保険適用拡大により、パートや短時間労働者の加入ボーダーラインが大幅に見直されている。
【基礎知識】給料から引かれる社会保険料の正体と「労使折半の仕組み」
ひとくちに社会保険料といっても、給与明細に記載されている項目は1つではありません。会社員が毎月支払っている社会保険料は、主に以下の4つの要素で構成されています。
- 健康保険料:病気や怪我、出産時の医療費負担を軽減するための保険。
- 介護保険料:40歳から64歳までの現役世代が義務として支払う介護サポート費用。
- 厚生年金保険料:将来の老齢年金や、万が一の障害・遺族年金を受け取るための積立金。
- 雇用保険料:失業時の給付や育児休業給付金などを支える労働保険の一部。
会社員にとって極めて有利なルールが労使折半の仕組みです。健康保険、介護保険、厚生年金の3つは、法律によって「会社が半分、従業員が半分」を負担することが義務付けられています。つまり、給与から控除されている金額と同額を、勤務先が上乗せして国や保険組合に納めている計算になります。
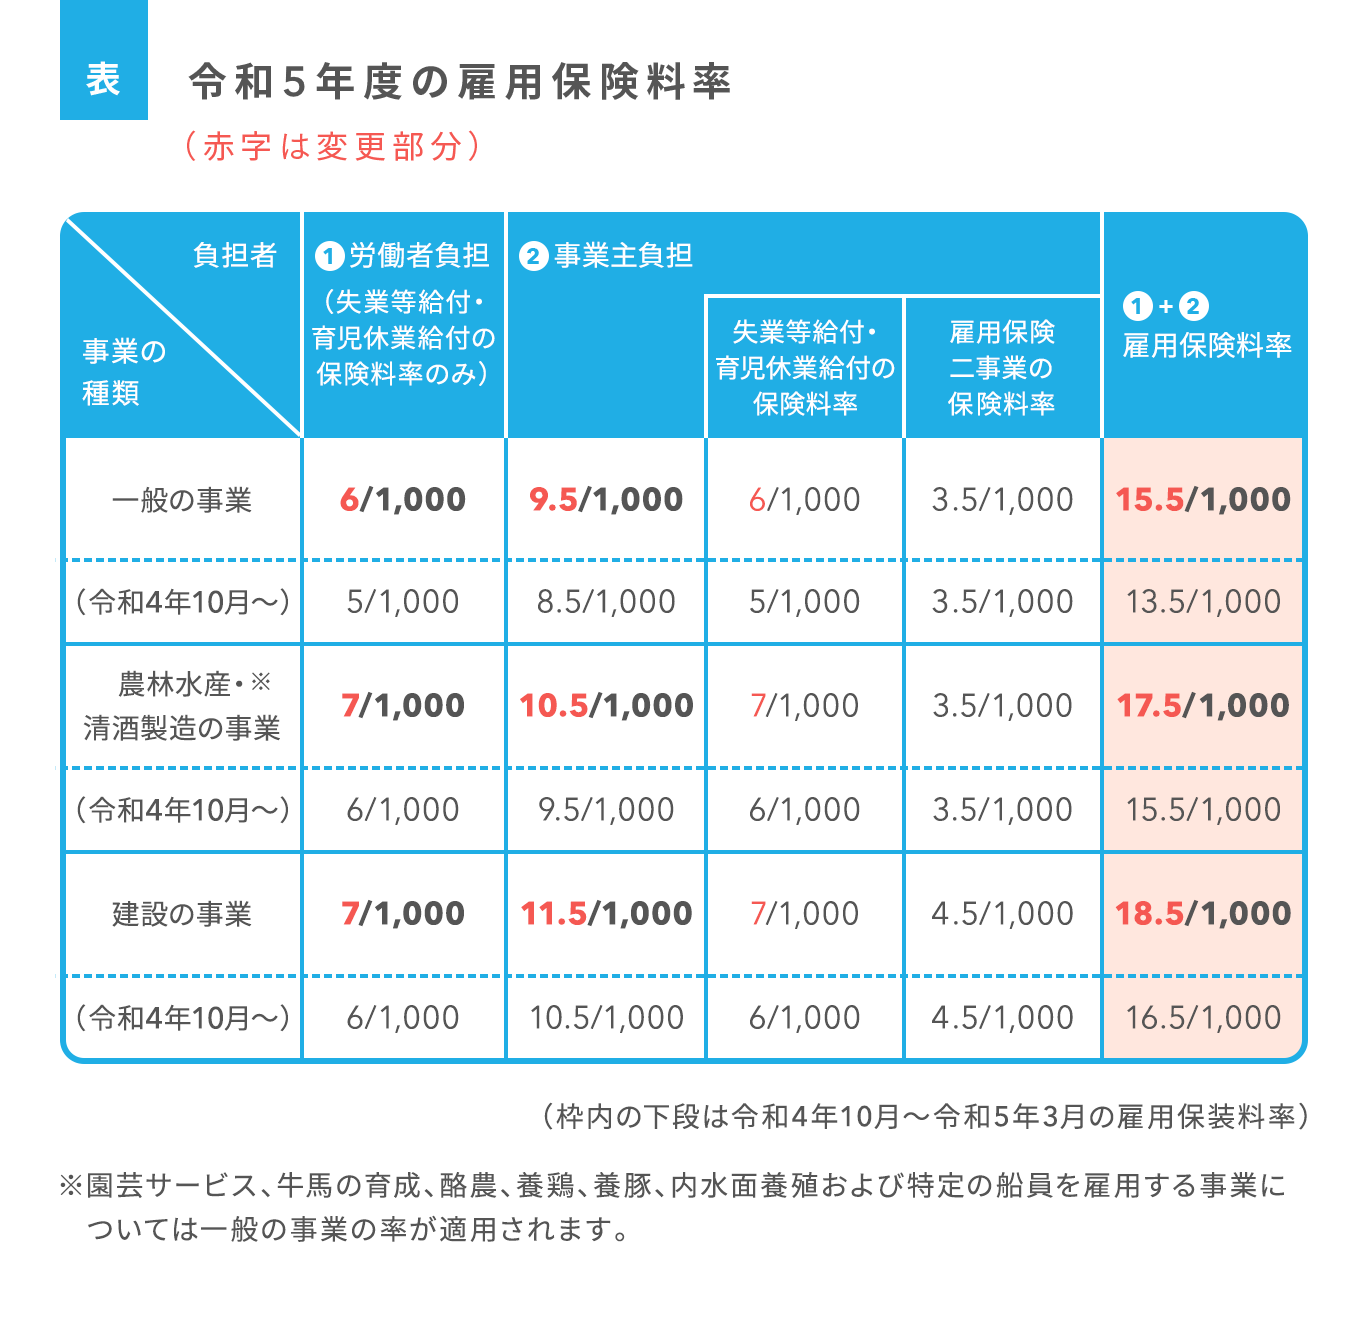
一方、雇用保険料に関しては完全な折半ではなく、事業主負担と労働者負担の比率が業種ごとに細かく設定されています。いずれにせよ、個人事業主やフリーランスが全額自己負担する国民健康保険や国民年金と比較すると、企業のバックアップがある分、保障内容に対して自己負担が抑えられているのが特徴です。
【計算法の核心】標準報酬月額の決め方と「4月・5月・6月の給与」が重要な理由
社会保険料を計算する際、毎月の実際の給与額をそのまま掛け算に使うわけではありません。事務処理の煩雑さを防ぐため、給与額を一定の幅で区分した標準報酬月額という基準等級を用います。
この標準報酬月額を決定する最大のイベントが、毎年1回行われる「定時決定(算定基礎届)」です。原則として、4月・5月・6月に支払われた給与の平均額をもとに、その年の9月から翌年8月までの1年間に適用される標準報酬月額が確定します。
ここで多くの人が見落としがちな決定打となるポイントがあります。計算の対象となる「報酬」には、基本給だけでなく「残業手当」「役職手当」「通勤手当(交通費)」など、労働の対価として支給されるほぼすべての金銭が含まれるという点です。
例えば、3月から5月にかけて繁忙期で残業がかさみ、4月・5月・6月の支給額が跳ね上がると、標準報酬月額の等級が上がります。その結果、残業が落ち着いた秋以降も、高額な社会保険料が1年間引かれ続ける事態に陥るのです。手取りを少しでも残したいと考えるなら、春先の残業コントロールや手当の発生時期を意識することが実質的な節約につながります。
なお、年の途中で昇給や降給があり、基本給などの固定的賃金が大幅に変動した場合は、定時決定を待たずに随時改定(月額変更届)が行われ、標準報酬月額が改定される仕組みも用意されています。
【最新保険料率】健康保険・厚生年金・雇用保険・介護保険の計算式と早見表
各保険料の計算式は基本的に非常にシンプルです。各保険の料率を標準報酬月額に掛け合わせることで、個人負担額を算出できます。
最新の目安となる保険料率と計算の骨組みは次の通りです。
- 健康保険料(折半後):標準報酬月額 × 約4.9%〜5.5%(都道府県や加入する健康保険組合により異なる/協会けんぽの場合は都道府県別)
- 厚生年金保険料(折半後):標準報酬月額 × 9.15%(全体料率18.3%の半分で固定)
- 介護保険料(40歳以上・折半後):標準報酬月額 × 約0.8%〜0.9%
- 雇用保険料(一般の事業・労働者負担):その月の総支給額 × 0.6%前後
厚生年金保険料率は全国一律で18.3%(自己負担9.15%)と固定されていますが、健康保険料率は所属する協会けんぽの支部や健保組合ごとに毎年微妙に変動します。これらを一覧化したものが各保険団体から発行される社会保険料早見表です。自分の都道府県の早見表を見れば、標準報酬月額の等級に対応する天引き額が一目で確認できます。
【給与手取りシミュレーション】月給25万・35万・50万円で控除額はどう変わるか
実際に給料からどの程度の金額が差し引かれ、手取りはいくら残るのか。東京都の協会けんぽに加入している会社員をモデルに、月給別の控除シミュレーションを作成しました。
※以下は概算値(40歳未満・扶養親族なし・雇用保険一般事業)のシミュレーションです。所得税・住民税も加味したリアルな手取り感を提示します。
| 額面月給 | 健康保険料 | 厚生年金保険料 | 雇用保険料 | 社会保険料合計 | 推定手取り額 |
|---|---|---|---|---|---|
| 25万円 | 約12,500円 | 約23,800円 | 約1,500円 | 約37,800円 | 約19.8万〜20.3万円 |
| 35万円 | 約17,500円 | 約32,900円 | 約2,100円 | 約52,500円 | 約27.5万〜28.2万円 |
| 50万円 | 約25,000円 | 約45,800円 | 約3,000円 | 約73,800円 | 約38.5万〜39.5万円 |
額面が上がるほど所得税の累進課税も加わるため、手取り率は額面の約75%〜80%程度まで低下します。また、40歳を迎えるとここに月数千円の介護保険料が上乗せされるため、手取りはさらに一段階減少することになります。
【ボーナスはどうなる?】賞与にかかる社会保険料の計算ルールと上限額
毎月の給与だけでなく、ボーナスからも容赦なく社会保険料は差し引かれます。賞与に対する計算では、標準報酬月額ではなく標準賞与額という概念が使われます。
標準賞与額は、実際の税引き前賞与額から1,000円未満の端数を切り捨てた金額です。この額面に、毎月の給与と同じ保険料率をダイレクトに掛け合わせて控除額を算出します。
ただし、賞与における社会保険料には法律上の上限が設定されています。
- 健康保険:年間累計額573万円まで(毎年4月1日〜翌年3月31日の合算)
- 厚生年金:1回の支給につき150万円まで
高額な役員報酬やインセンティブを受け取る一部のハイプレイヤーを除き、大半のビジネスパーソンは満額で料率が適用されるため、「ボーナスの手取りが思ったより寂しい」と感じる主たる原因となっています。
【2026年最新】パート・アルバイトの社会保険加入条件と「年収の壁」対策
2026年現在、働き方を語る上で避けて通れないのが短時間労働者に対する社会保険の適用拡大です。これまでいわゆる「年収の壁」として意識されてきた基準は、段階的な法改正によって大きな転換点を迎えています。
現在、パートやアルバイトが勤務先で社会保険(健康保険・厚生年金)に加入する基本要件は以下の通りです。
- 週の所定労働時間が20時間以上であること
- 所定内賃金が月額8.8万円(年収約106万円)以上であること
- 2か月を超える雇用の見込みがあること
- 学生でないこと
かつて存在した「従業員規模要件」は順次縮小・撤廃が進み、現在では中小規模の企業で働く短時間スタッフであっても、週20時間以上かつ月収8.8万円を超える働き方をしていれば、強制的に社会保険へ加入するルールが定着しました。
社会保険に加入すると、額面から毎月約15%前後が天引きされるため、一時的に手取り収入は減少します。しかしその見返りとして、「将来の厚生年金受給額の増加」「傷病手当金や出産手当金の受給資格獲得」「配偶者の扶養に頼らない個人のキャリア保障」といった強固なセーフティネットが手に入ります。目先の手取り減だけにとらわれず、中長期的なリターンを踏まえて労働時間をコントロールする視点が不可欠です。
【社会保険の計算】に関するよくある質問(FAQ)
Q1:4月〜6月に残業を減らせば、1年間の社会保険料を確実に安くできますか?
A1:はい、定時決定の基準となる4月・5月・6月の支給額(通常は3月・4月・5月の労働分)を低く抑えることで、9月以降の標準報酬月額を引き下げ、社会保険料の負担を軽減できます。ただし、将来受け取る厚生年金の給付額もわずかに下がる側面があることは理解しておく必要があります。
Q2:7月に大幅昇給したのに、なぜ手取りがすぐに増えないのですか?
A2:社会保険料は定時決定のルール上、原則として9月分(10月支給給与)まで改定前の金額で据え置かれます。また、昇給幅が2等級以上ある場合は「随時改定」によって3か月後に社会保険料が引き上げられるため、税金や保険料の増額が後から手取りを圧迫することが原因です。
Q3:雇用保険料の計算だけ、標準報酬月額を使わないのはなぜですか?
A3:健康保険や厚生年金とは異なり、雇用保険は「その月に実際に支給された総賃金額」に保険料率を掛けて直接計算するためです。そのため、残業代や各種手当によって給与が増減した月は、雇用保険料の天引き額も毎月リアルタイムで連動して変動します。
まとめ:手取りを守るために社会保険の計算ルールを賢く活用しよう
給料から自動的に天引きされる社会保険料は、計算式や決定ルールを理解しないまま放置していると「ただ手取りを削る重荷」に見えてしまいます。しかし、標準報酬月額の決定プロセスや労使折半の構造、賞与計算の上限規定を知ることで、働き方や残業の時期を調整し、手取りを最大化する戦略的な選択が可能になります。
2026年以降も社会保障制度の枠組みは変化し続けます。給与明細をただ眺めるだけでなく、最新の保険料率や等級表と照らし合わせ、自分自身の可処分所得を正しくコントロールする意識を持ち続けましょう。 (出典: 社会 保険 計算(Yahoo!ニュース))
関連フォトギャラリー
社会 保険 計算

社会 保険 計算
