
街中の文化施設や奨学金事業、学術研究の助成などで目にする「公益財団法人」。名前の響きから「国や自治体が運営しているのか」「一般の財団法人とは何が違うのか」と疑問を持つ方も少なくありません。実態は、民間の拠出金をベースに設立され、国の厳しい審査をクリアして公益性を認められた民間の法人組織です。
社会的信用が極めて高い一方で、設立や運営には厳しい法規制と透明性が求められます。本稿では、一般財団法人との決定的な違いをはじめ、強力な税制優遇措置、認定に必要な基準やガバナンス要件まで、実務に役立つ最新情報を分かりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:公益財団法人は「財産」を原資に公益事業を行う法人で、一般財団法人が内閣総理大臣または都道府県知事の公益認定を受けて誕生する。
- 要点2:公益目的事業比率50%以上や親族排除などの厳格な基準がある反面、公益事業は完全非課税となり寄付金控除も適用される。
- 要点3:設立は「一般財団法人の設立」→「公益認定の申請」という2段階のプロセスを踏む必要があり、長期的な計画とガバナンス体制が不可欠となる。
【基礎知識】公益財団法人とはどんな組織?「公益社団法人との違い」も整理
公益財団法人とは、個人や企業から拠出された「財産」を原資として、不特定多数の者の利益(公益)を増進させる事業を行う法人です。2008年12月に施行された公益法人制度改革によって誕生した法人格であり、民間の自発的な公益活動を促進する中心的な担い手として位置づけられています。
よく混同される組織形態に「公益社団法人」があります。両者の本質的な違いは、法人の成り立ちが「人」か「財産」かという点にあります。
公益社団法人との違いを整理すると、社団法人は共通の目的を持った「社員(会員)」の集まりを基盤とし、総会での決議によって運営方針を決定します。学術学会や業界団体、スポーツ振興団体などに多く見られる形態です。これに対し、公益財団法人は拠出された「財産(基本財産など)」の運用益や寄付金を活用して活動するため、社員が存在せず、財産の拠出目的を忠実に実行するためのガバナンス(理事会・評議員会)によって運営されます。
【決定的な差】一般財団法人との違いはどこにある?メリットとデメリットを比較
財団法人を設立・運営するにあたり、最も議論されるのが「一般財団法人」と「公益財団法人」の選択です。双方は法律上の根拠や監督体制、税務上の扱いにおいて明確な一線を画しています。
最大の違いは「行政庁からの公益認定を受けているかどうか」です。一般財団法人は、300万円以上の財産を拠出し、登記手続きを行えば準則主義により比較的容易に設立できます。事業内容に公益性は必須ではなく、法律に違反しない限り自由な活動が可能です。
両者のメリットとデメリットを対比すると、法人の方向性が浮き彫りになります。
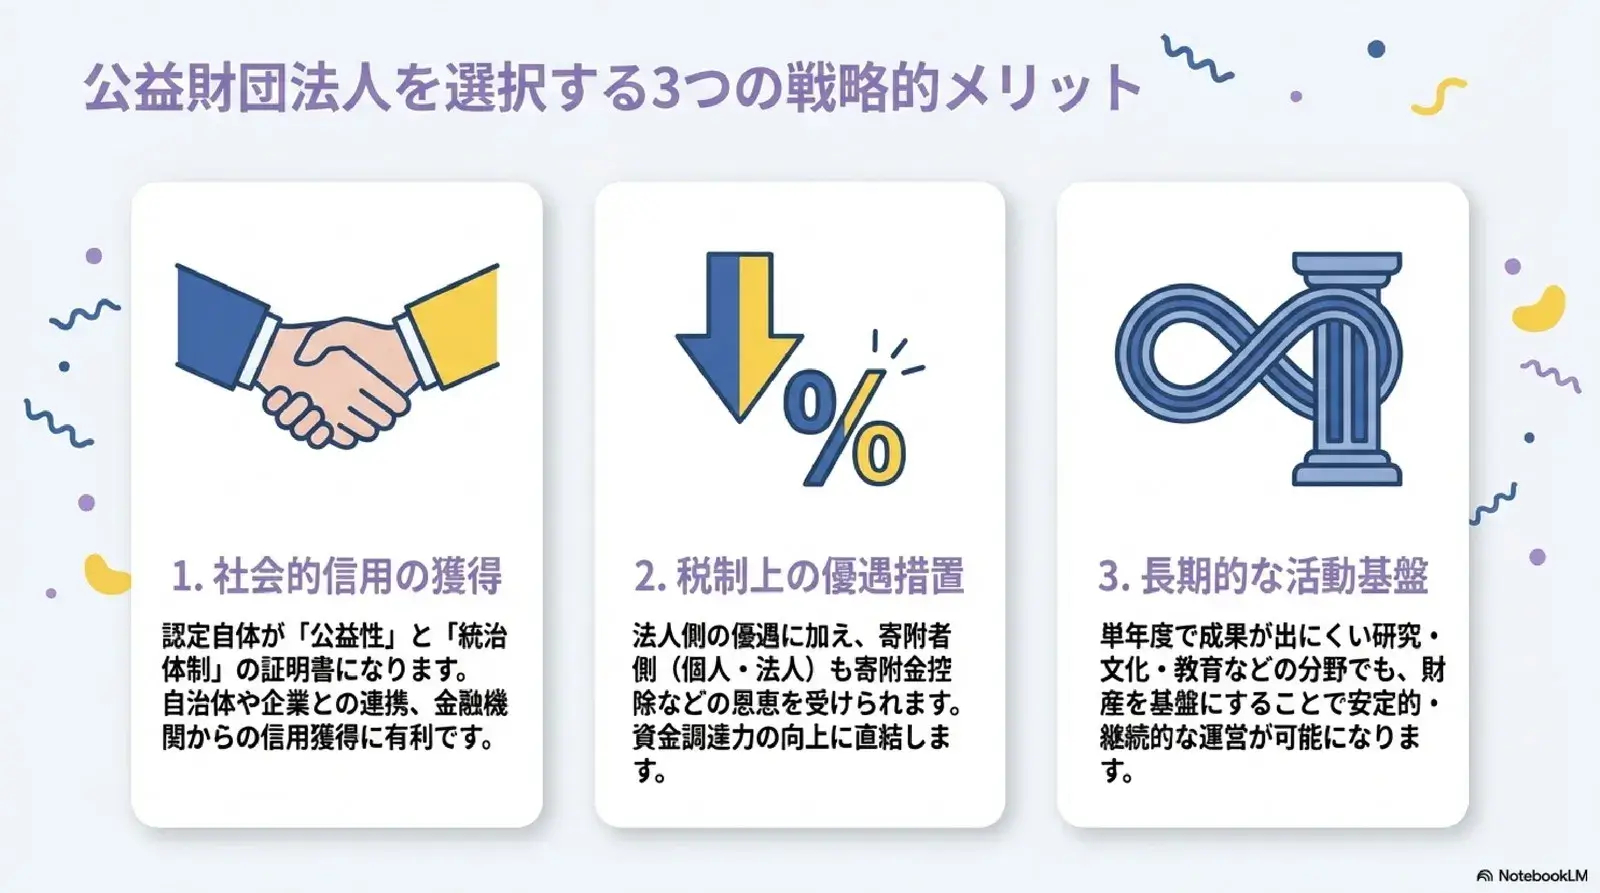
公益財団法人の最大のメリットは、圧倒的な「社会的信用力」と「強力な税優遇」です。国のお墨付きを得ているため、助成事業や奨学金事業において寄付者や社会からの信頼を獲得しやすくなります。一方で、デメリットは行政庁による継続的な監督指導、事業内容の制約、そして厳格な情報開示義務に伴う事務負担の重さです。自由な事業展開や迅速な意思決定を優先したい場合は、あえて一般財団法人を選択するケースも珍しくありません。
【厳しいハードル】公益認定基準と要件|内閣府公益認定等委員会が審査するポイント
一般財団法人が公益財団法人へと移行するためには、公益法人認定法に定められた全18項目の公益認定基準と要件をすべてクリアしなければなりません。国の機関である内閣府公益認定等委員会(都道府県管轄の場合は都道府県公益認定等審議会など)が極めて厳正な審査を行います。
実務上、特に高いハードルとなるのが以下の要件です。
第1に、公益目的事業比率50パーセント以上の維持です。法人の総費用(サービス提供にかかるコストなど)のうち、学術、技芸、慈善など法律で定められた23の公益目的に該当する事業の費用が全体の50%以上を占めている必要があります。
第2に、理事評議員の選任要件をはじめとする人的構成の厳格さです。同族経営や特定個人の私物化を防ぐため、理事・監事・評議員のそれぞれについて、親族等(3親等以内の親族や特殊関係者)が総数の3分の1を超えて含まれてはならないという「親族排除ルール」が課されます。
第3に、ガバナンス体制と情報公開の徹底です。意思決定機関である「理事会」と、その監督・決議を行う「評議員会」を完全に分離・設置し、財務諸表や事業計画書を定期的に一般へ公開(ウェブサイト等での閲覧開示)する義務が課されます。
【最強の利点】税制上の優遇措置と寄付金控除の仕組み|収益事業の課税ルールも解説
公益認定を受ける最大の経済的動機となるのが、国が用意した手厚い税制上の優遇措置です。公益法人税制の適用により、一般企業や一般財団法人とは全く異なる税務ルールが適用されます。
まず、公益目的事業から生じた所得は「完全非課税」です。事業運営に伴う会費収入、受託金、助成金、寄付金などに対して法人税は一切課されません。
また、収益事業の課税ルールにも独自の仕組みが存在します。公益法人が活動資金を稼ぐために収益事業(駐車場経営や出版物の販売など34業種に該当するもの)を行う場合、その利益には法人税が課されますが、「みなし寄付金」という特例を活用できます。収益事業から得た利益を公益目的事業のために繰り入れた場合、最大で所得の50%(または公益目的事業の実施に必要な額)まで損金算入が認められ、課税対象所得を大幅に圧縮可能です。
外部からの資金調達を加速させるのが、寄付金控除の仕組みです。公益財団法人への寄付は税法上の「特定寄附金」として扱われます。個人寄付者は「所得控除」または「税額控除(寄付金額から2,000円を引いた額の40%を所得税額から直接控除)」を選択でき、大幅な減税メリットを享受できます。法人からの寄付についても、一般の損金算入限度額とは別枠で「特別損金算入限度額」が設けられており、大口寄付を集めやすい構造が整っています。
【実践ガイド】公益財団法人の設立手続きと費用|一般法人からの移行ステップ
公益財団法人を立ち上げる際、法的に「いきなり公益財団法人を新設する」ことはできません。まず一般財団法人を設立し、その後に公益認定を申請して移行するという2段階の設立手続きと費用が発生します。
具体的なステップは以下の通りです。
ステップ1:一般財団法人の設立
設立者(拠出者)が集まり、定款を作成して公証役場で認証を受けます。純資産(拠出金)として最低300万円を用意し、法務局で設立登記を完了させます。この段階での法定費用は、定款認証手数料(約5万円)と登録免許税(6万円)です。
ステップ2:公益認定申請の準備とガバナンス構築
理事3名以上、監事1名以上、評議員3名以上を確保し、公益認定基準に適合する定款変更案や、公益目的事業比率50%以上を満たす事業計画書・収支予算書を作成します。
ステップ3:認定申請と移行登記
内閣府または都道府県へ申請書を提出します。審査期間は通常約4カ月〜半年程度を要し、ヒアリングや現地確認が行われます。認定書の交付を受けた後、公益財団法人への移行登記を行うことで正式に発足します。
行政書士や公認会計士などの専門家へ申請サポートを依頼する場合、報酬費用として100万円〜250万円前後の予算を見込んでおくのが一般的です。
【公益財団法人とは】に関するよくある質問(FAQ)
Q1:一般財団法人から公益認定を受けるまで、トータルでどのくらいの期間がかかりますか?
A1:一般財団法人の設立準備から公益認定の取得・移行登記まで、最短でも8カ月〜1年程度を要するのが一般的です。事業計画の精査や各種規程の策定、行政庁による審査対応に相応の時間を要するため、余裕を持ったスケジュール設計が欠かせません。
Q2:公益財団法人の役員(理事や評議員)は無給でなければならないのですか?
A2:無給である必要はありません。正当な職務執行の対価として役員報酬を支払うことは可能です。ただし、「役員等に対する報酬等の支給の基準」をあらかじめ評議員会で定め、世間一般の相場から見て不当に高額にならないよう公開する義務があります。
Q3:認定後に公益目的事業比率が50%を下回った場合、どうなりますか?
A3:単年度で下回ったからといって直ちに認定取消となるわけではありませんが、行政庁から報告徴求や是正指導(改善命令)を受ける対象となります。継続して基準を満たせない場合や悪質と判断された場合は、公益認定の取消処分が下され、一般財団法人への強制移行や過去の優遇税制分の清算を迫られる重大なリスクがあります。
【まとめ】社会的信用と税制優遇を活かした持続可能な公益活動のために
公益財団法人は、高い社会的ステータスと充実した税制優遇を享受できる半面、厳正なガバナンスと徹底した情報開示が義務付けられた「公の器」です。
活動原資となる財産を適正に管理し、社会課題の解決や文化・学術の振興に永続的に貢献していく意志がある団体にとって、極めて強力な制度設計となっています。設立や移行を検討する際は、自団体の事業計画が公益認定基準に適合しているかを慎重に見極め、専門家と連携しながら堅実な準備を進めることが成功の鍵を握ります。 (出典: 公益 財団 法人 と は(Yahoo!ニュース))
関連フォトギャラリー

公益 財団 法人 と は
公益 財団 法人 と は
