アルバイトに励む学生の間で「勤労学生控除を使えば年収130万円まで税金がかからない」という情報が広く知られています。しかし、この言葉を額面通りに受け取って安易に申請すると、世帯全体で十数万円単位の大損を招く恐れがあります。自身にかかる税金を非課税に抑えられたとしても、親の税金が跳ね上がる致命的なリスクが潜んでいるためです。
とくに理解が曖昧になりがちなのが「所得税」と「住民税」における控除の仕組みの違いや、親の扶養控除との関係性です。2026年現在の税制ルールを踏まえ、学生バイトが知っておくべき「年収の壁」の真実、勤労学生控除の具体的な申請手順、損をしないための判断基準を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:勤労学生控除を使えば本人の所得税は年収130万円、住民税は年収124万円まで非課税枠が広がるが、年収103万円を超えた時点で親の税法上の扶養から外れる。
- 要点2:19歳〜22歳の子どもを持つ親が受けている「特定扶養控除(63万円)」が消滅し、親の年収によっては世帯全体で年間10万〜15万円以上の大増税になる。
- 要点3:親に扶養されている学生は年収103万円以下に抑えるのが鉄則であり、勤労学生控除は自活している学生や既に扶養を外れている学生が使うべき制度である。
【基本知識】住民税の勤労学生控除とは?所得税控除との決定的な違い
学生が働きながら学ぶことを後押しするために設けられているのが「勤労学生控除」です。この制度を利用すると、通常の基礎控除や給与所得控除に加えて一定額の控除が上乗せされ、課税対象となる所得を圧縮できます。ただし、国税である所得税と地方税である住民税では、控除される金額に明確な違いが存在します。
所得税と住民税における勤労学生控除の主な違いは以下の通りです。
- 所得税の勤労学生控除額:27万円
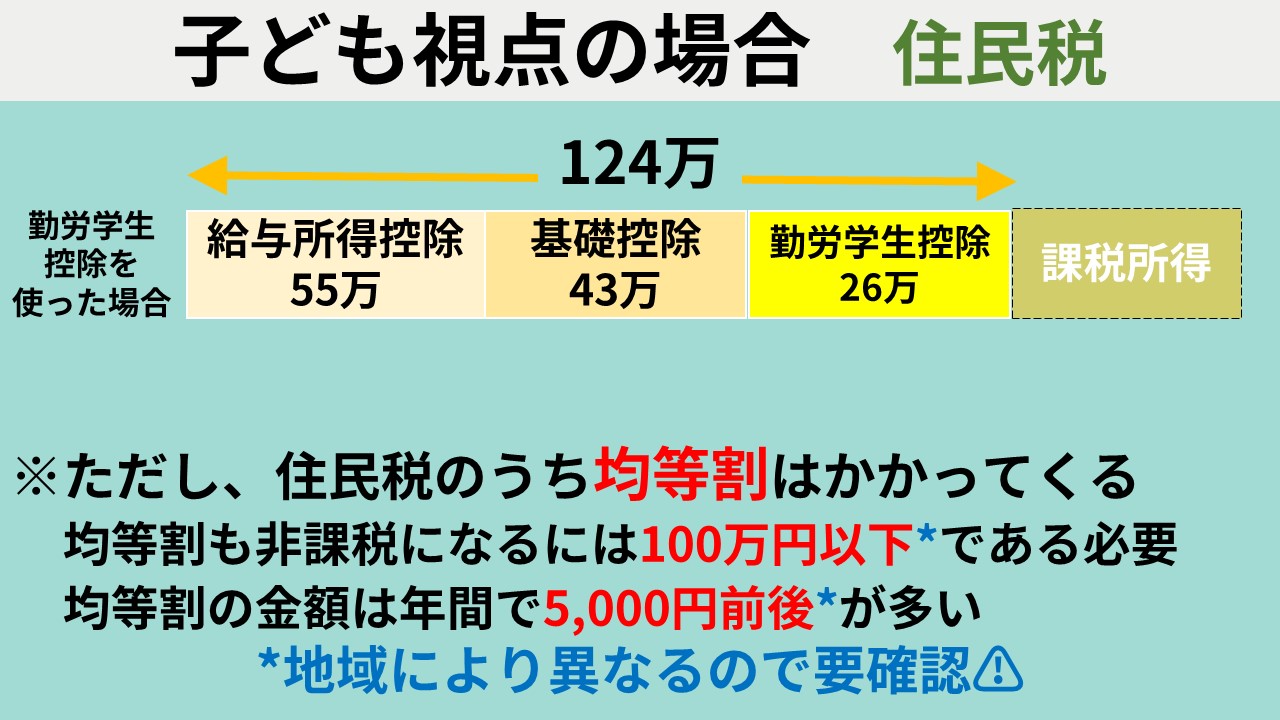
- 住民税の勤労学生控除額:26万円
本人のアルバイト年収に対する非課税ラインを計算してみましょう。給与所得控除(最低55万円)と基礎控除(所得税48万円/住民税43万円)に勤労学生控除を合算すると、以下の金額まで本人の税金が非課税(所得割がかからない状態)となります。
- 所得税が非課税になる給与年収:55万円 + 48万円 + 27万円 = 130万円以下
- 住民税(所得割)が非課税になる給与年収:55万円 + 43万円 + 26万円 = 124万円以下
このように、住民税は所得税よりも基礎控除・勤労学生控除ともに枠が小さく設計されているため、年収124万円を超えて130万円以下までのゾーンでは、「所得税は0円だが、住民税の所得割は発生する」というズレが生じる点に注意が必要です。
なお、勤労学生控除のアルバイト適用条件は法令で厳格に定められています。
- 給与所得などの勤労による所得があること
- 合計所得金額が75万円以下(給与収入のみなら年収130万円以下)であること
- 勤労以外の所得(株式配当や不動産所得など)が10万円以下であること
- 特定の学校の学生・生徒であること(大学、短大、高校、認可された専修学校・各種学校など)
【最大の落とし穴】自分の税金はゼロでも「親の税金が増える」理由
ネット上やバイト仲間同士で「勤労学生控除を出せば130万円まで親に迷惑をかけずに稼げる」と誤認しているケースが後を絶ちません。ここが税制上もっとも危険な落とし穴です。勤労学生控除は「学生本人の税金を減らす制度」であって、「親の扶養控除を維持する制度」ではありません。
親が税金計算上で子どもを養っているとみなされる基準は、子どもの合計所得金額が48万円以下、つまり「アルバイト年収103万円以下」です。学生本人が勤労学生控除を申請して年収120万円まで稼ぎ、本人の所得税がゼロになったとしても、年収103万円を超えた瞬間に親の税法上の扶養から完全に外れてしまいます。
扶養から外れた場合、特定扶養控除が親の税金へ与える影響は極めて深刻です。19歳以上23歳未満の学生は、親の税負担を大きく軽減する「特定扶養親族」に指定されており、親は以下の手厚い控除を受けています。
- 所得税の特定扶養控除額:63万円
- 住民税の特定扶養控除額:45万円
子どもが年収103万円を超えて扶養から外れると、親はこの控除をすべて失います。仮に親の所得税率が20%(年収600万〜800万円世帯で標準的)の場合、どの程度の税金が増加するかを試算してみましょう。
- 親の所得税の増額:63万円 × 20% = 12万6,000円
- 親の住民税の増額:45万円 × 10% = 4万5,000円
- 親の年間税金増加額:合計 17万1,000円
子どもが年収103万円から115万円へ「12万円」多く稼いだ結果、親の税金が「約17万円」跳ね上がり、世帯全体で見れば手取りがマイナスになるという逆転現象が起こります。「勤労学生控除を出したから大丈夫」という思い込みが、家計に大きな打撃を与える原因となるのです。
年収いくらまで得?「100万・103万・124万・130万の壁」を完全整理
学生のアルバイト収入には、段階的に立ちはだかる複数の「年収の壁」が存在します。住民税の非課税限度額や扶養の境界線を把握しておくことが失敗を防ぐ第一歩です。
| 年収のライン | 学生本人への影響 | 親(世帯)への影響 |
|---|---|---|
| 100万円の壁 | これを超えると住民税の「均等割(約5,000円)」が発生(※自治体により93万〜100万円) | 影響なし(扶養内) |
| 103万円の壁 | 控除を使わない場合、所得税が発生し始める | 親の税法上の扶養から外れる(特定扶養控除が消滅) |
| 124万円の壁 | 勤労学生控除を使っても、住民税の「所得割」が発生し始める | 親の扶養外(税金増額済み) |
| 130万円の壁 | 勤労学生控除の適用上限。これを超えると所得税も発生 | 親の社会保険(健康保険)の扶養からも外れる |
地域ごとの住民税非課税限度額(学生)のルールにも目配りが必要です。多くの自治体では、前年の合計所得金額が45万円以下(給与年収100万円以下)であれば均等割も所得割も非課税になりますが、東京23区などの1級地以外では97万円や93万円で均等割が課税される地域もあります。ただし、未成年者であれば年収204万3,999円未満まで住民税が非課税になる優遇措置があるものの、18歳以上(成年)の大学生は一般成人と同じ税率計算が適用されます。
勤労学生控除のデメリットと利用すべきケース・避けるべきケース
制度の特性を踏まえると、勤労学生控除を使うべき学生と、絶対に避けるべき学生の条件が浮き彫りになります。勤労学生控除のデメリットと注意点を把握し、自身の置かれた環境と照らし合わせて判断してください。
利用を避けるべきケース:親の扶養に入っている学生
実家暮らしや仕送りを受けており、親が会社員や公務員などで特定扶養控除を利用している場合は、年収103万円以下に抑えて勤労学生控除を使わないのが家計全体として最も賢明な選択です。年収103万円を超えて130万円まで稼いでも、増えたバイト代の大部分が親の増税分で相殺されてしまい、労力に見合う金銭的メリットがほとんど残りません。
利用すべきケース:自活している学生や既に扶養外の学生
一方で、以下のような状況にある学生にとっては、勤労学生控除は非常に有用な節税手段となります。
- 親からの経済的支援を受けず、学費や生活費をすべて自力で賄っている自活学生
- 親が無職・非課税世帯などで、もともと親側で扶養控除の恩恵を受けていない場合
- どうしても学費などの都合で年収103万円を大幅に超えて稼がざるを得ない場合
なお、年収が130万円を超えると税金だけでなく「社会保険(健康保険・年金)の扶養」からも外れます。自身で国民健康保険料や国民年金保険料を支払う必要が生じ、年間で20万円以上の新たな支出が発生するため、稼ぐのであれば中途半端な額を避け、年間160万〜170万円以上を稼ぎ切る覚悟が必要になります。
【実践ガイド】年末調整の書き方と確定申告・住民税申告の手順
勤労学生控除の恩恵を受けるためには、勤務先での手続きまたは自身での申告が必須です。自動的には適用されないため、正しい手順を把握しておきましょう。
1. バイト先での「年末調整」の書き方
もっとも一般的なのが、アルバイト先から秋頃に配布される書類での申請です。年末調整での勤労学生控除の書き方は次の通りです。
- 「給与所得者の扶養控除等(異動)申告書」の右下付近にある「勤労学生控除」のチェックボックスにチェックを入れる。
- 障害者、寡婦、ひとり親、勤労学生欄の詳細記入スペースに、通っている学校名、入学年月日、所得の見積額(給与所得控除を引いた後の金額)、勤労以外の所得の有無を記入する。
- 専修学校や各種学校に通っている場合は、学校から発行される「勤労学生控除に関する証明書(専修学校等証明書)」の原本を添付して提出する(大学・短大・高校は学生証の提示で足りる場合が多い)。
2. 確定申告のやり方(年末調整をし忘れた・バイトを掛け持ちしている場合)
「年末調整で書類を出し忘れた」「掛け持ちバイトで合算して申告する必要がある」という場合は、翌年2月16日〜3月15日の間に税務署へ確定申告を行います。
国税庁の「確定申告書作成コーナー」を利用すれば、スマートフォンとマイナンバーカードを使って自宅から簡単にe-Taxで提出可能です。申告書作成画面で「勤労学生控除」を選択し、源泉徴収票の数値を入力するだけで控除が反映されます。確定申告を行えば所得税が還付されると同時に、そのデータが自動的に市区町村へ送られるため、住民税側の手続きを別で行う必要はありません。
3. 住民税のみの申告方法(確定申告が不要なケース)
年収103万円以下で所得税が発生しないものの、住民税の均等割・所得割の課税対象になる場合や、給与以外の所得がなく所得税の確定申告義務がない場合は、お住まいの市区町村役場へ「住民税申告書」を提出します。役所の課税課窓口や郵送で受け付けており、学生証のコピーと源泉徴収票を添えて申告することで住民税側の勤労学生控除(26万円)が適用されます。
【住民税の勤労学生控除】に関するよくある質問(FAQ)
Q1:勤労学生控除を使えば、親にバイト代の年収額がバレることはありませんか?
A1:高確率で親に発覚します。学生の給与年収が103万円を超えると、翌年5月〜6月頃に親の勤務先へ届く「住民税決定通知書」において、扶養控除の人数や控除額が修正されます。会社から親へ「お子様の所得が扶養の範囲を超えているため控除を外します」と通知がいき、バイト代の超過が明らかになります。
Q2:予備校生や専門学校生でも勤労学生控除の対象になりますか?
A2:認可校であれば対象になります。学校教育法に規定された大学・短大・高校は無条件で対象ですが、専修学校や各種学校、予備校の場合は「国や地方自治体の認可を受けている学校法人かどうか」「修業年限が1年以上あるか」などの一定基準を満たす必要があります。対象校であるかは学校の事務窓口で確認でき、適用対象であれば証明書が交付されます。
Q3:バイト先を掛け持ちしている場合、年収の計算や控除の申請はどうすればいいですか?
A3:すべてのバイト先の給与を合算して判定します。年収103万円や130万円の基準は1箇所ごとではなく、1年間の合計総収入です。年末調整は主たる勤務先(1箇所)でしか行えないため、掛け持ちしている場合はすべてのバイト先から源泉徴収票を取り寄せ、翌年の確定申告で勤労学生控除を適用して申告する必要があります。
まとめ:世帯全体の損益を見極めて賢くバイト代をコントロールしよう
住民税や所得税の勤労学生控除は、自立して学びながら働く学生にとっては頼もしい税制優遇措置です。しかし、親に扶養されている多くの学生にとっては、「本人のわずかな節税のために、親へ十数万円以上の大増税を強いる」という危険な罠になり得ます。
親の扶養に入っているなら「年収103万円以下」を厳守して働くのが最も確実で損をしない選択です。もし学費や一人暮らしの費用を稼ぐために年収103万円を超えて働く場合は、事前に必ず親へ相談し、世帯全体の手取りがどう変化するかを綿密にシミュレーションしてから計画的にシフトを調整しましょう。 (出典: 住民 税 勤労 学生 控除(Yahoo!ニュース))
関連フォトギャラリー

住民 税 勤労 学生 控除
住民 税 勤労 学生 控除
山崎 莉乃 (Rino Yamazaki)
トレンドリサーチャー最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る