
日本銀行による金融政策の正常化が進み、「金利のある世界」が日常となった2026年、金融市場においてひときわ注目を集めている指標が長期プライムレート(通称:長プラ)です。長きにわたる異次元緩和の時代には意識される機会が少なかったこの金利指標ですが、足元の金利上昇局面において、企業の資金調達のみならず個人の家計にも直接的な影響を及ぼし始めています。
金融機関が優良企業向けに適用する最優遇貸出金利である長期プライムレートは、市場実勢を鋭敏に反映する鏡のような存在です。本稿では、基礎知識から短期プライムレートとの決定的な違い、住宅ローンや企業融資への具体的な波及経路、そして過去の推移から読み解く今後の金利見通しまで、ビジネスパーソンや住宅ローン検討者が押さえるべき重要ポイントを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期プライムレートは信用力の高い企業への1年超の融資に適用される最優遇金利で、市場実勢(主に5年物普通社債利回り)に連動して決定される。
- 要点2:短期プライムレートが「日銀の政策金利」に連動するのに対し、長期プライムレートは「新発10年国債利回りなどの長期市場金利」を強く反映する構造的違いがある。
- 要点3:日銀の追加利上げと長期金利の上昇により、固定金利型住宅ローンや企業の設備投資コストの負担増が現実化しており、適切な金利タイプの選択が必須となる。
【徹底解説】長期プライムレートの仕組みと決定プロセスの全貌
長期プライムレートとは、都市銀行などの主要金融機関が期間1年を超える長期融資を行う際、最も信用力が高いと判断した優良企業(プライム企業)に適用する優遇金利のことです。いわば「最も貸し倒れリスクが低い企業に対するベース金利」であり、これに各企業の信用力や融資期間に応じたスプレッド(上乗せ金利)を加えることで、実際の貸出金利が決定されます。
かつては日本長期信用銀行や日本債券信用銀行などが発行する金融債(割引金融債・利付金融債)の発行条件をベースに設定されていましたが、金融再編を経た現在は決定方式が変化しました。現在、代表的な指標として広く参照されているのがみずほ銀行が毎月発表する長期プライムレートです。
現代の基準貸付利率の仕組みにおいて、決定の主軸となっているのは5年物円建て普通社債の流通利回りです。みずほ銀行をはじめとする金融機関は、自行が発行する社債の利回りや市場実勢レートに一定の経費率・利ざやを勘案して毎月上旬に見直しを行い、適用利率を公表しています。つまり、日銀が直接誘導する政策金利よりも、債券市場で取引される需給バランスや市場の将来予測がダイレクトに反映される仕組みとなっています。
短期プライムレートとの決定的な違い|連動する指標と見直しの頻度
金融ニュースで「プライムレート」と一括りにされがちですが、長期プライムレートと短期プライムレート(短プラ)は全くの別物です。この2つの違いを正しく理解することは、企業の財務担当者だけでなく、住宅ローンを組む個人にとっても極めて重要な知識となります。
最大の違いは、融資期間と連動する参照指標にあります。
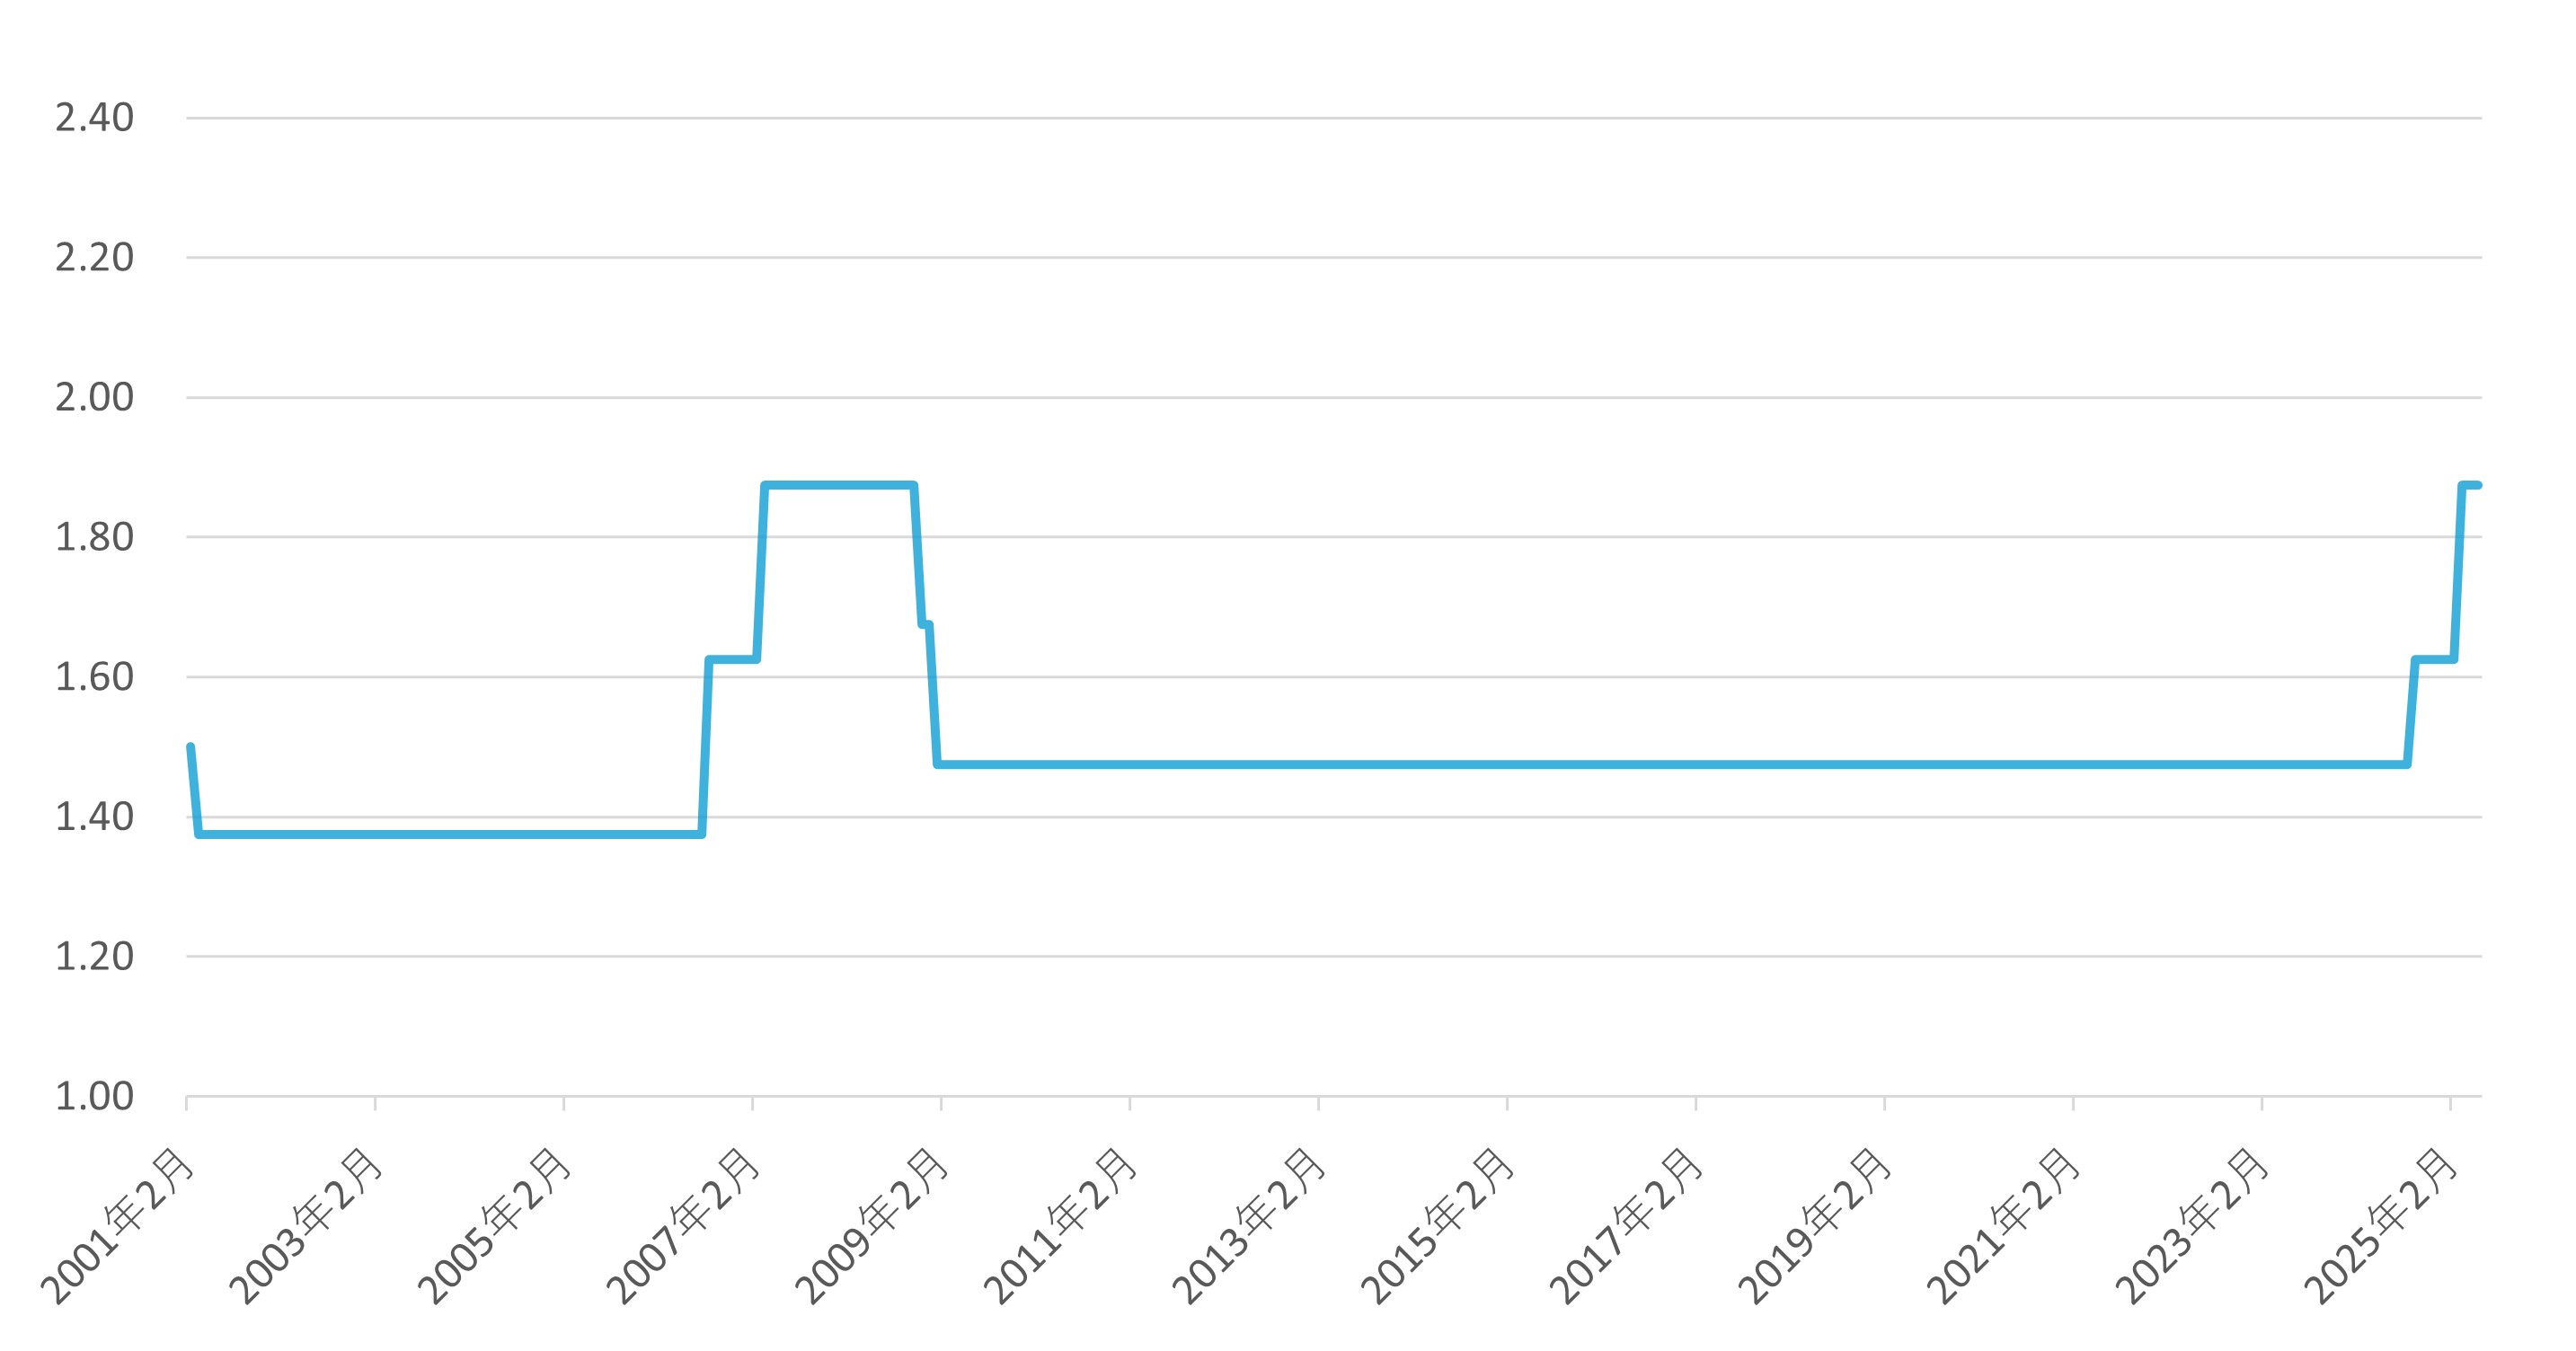
短期プライムレートは、期間1年以内の短期融資に適用される優遇金利です。その水準は日銀の無担保コール翌日物レートなどの政策金利に強く影響を受け、中央銀行が利上げや利下げを行わない限り、原則として大きく動きません。事実、マイナス金利解除までは十数年にわたり1.475%程度で固定されていました。
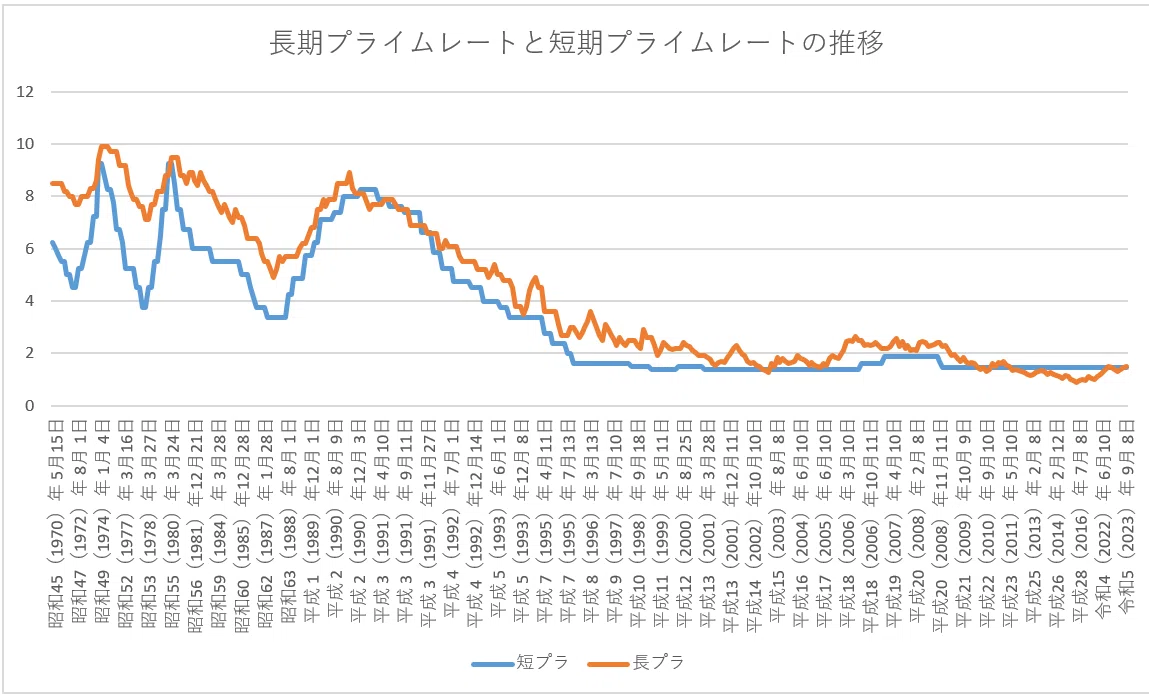
一方、長期プライムレートは期間1年超の融資に適用され、債券市場の市場金利に連動します。中央銀行の政策発表を待たずとも、インフレ期待や為替動向、国債の需給バランスによって市場金利が動けば、毎月のように改定される機動性を持っています。短期プライムレートが「政策主導の安定的な金利」であるのに対し、長期プライムレートは「市場主導の先取り型金利」というコントラストが成り立ちます。
【推移と背景】日本銀行の利上げ動向と新発10年国債利回り上昇の連鎖
長期プライムレートの過去推移を振り返ると、日本の金融政策の変遷と見事に軌を一にしていることが分かります。バブル崩壊後のゼロ金利政策、そして2013年から始まった異次元緩和の期間中、長期プライムレートは歴史的な低水準(0.9%〜1.0%台前半)で底這いを続けていました。
潮目が劇的に変化したのが、近年の日本銀行による利上げ動向とYCC(イールドカーブ・コントロール)の完全撤廃です。国内の持続的な賃上げと2%の物価安定目標の達成が確認され、日銀が金融正常化へと大きく舵を切ったことで、債券市場のベンチマークである新発10年国債利回りが急上昇しました。
新発10年国債利回りの上昇は、即座に社債市場全体の利回りを押し上げ、結果として5年物円建て普通社債をベースとする長期プライムレートも急速な反発を見せています。市場関係者の間では「かつての超低金利環境を前提とした資金調達モデルは完全に過去のものになった」との認識が定着しており、金利上昇トレンドへの適応が急務となっています。
住宅ローンへの波及効果|固定金利・変動金利の比較と選ぶべき戦略
長期プライムレートの変動は、個人の家計、とりわけ住宅ローン金利の動向にダイレクトな影響を及ぼします。ここで極めて重要なのが、住宅ローンの金利タイプによる連動元の違いです。
住宅ローンの固定金利(フラット35や10年固定など)は、新発10年国債利回りや長期プライムレートと同じく「長期市場金利」に連動して設定されます。そのため、長期金利の上昇トレンドが鮮明になった局面では、固定金利型の適用利率がいち早く引き上げられました。
これに対し、多くの住宅取得者が選択している変動金利型は、主に「短期プライムレート」に連動しています。日銀の政策金利引き上げに伴い短プラも見直され、変動金利の上昇も現実化していますが、上昇のタイミングとペースは固定金利と大きく異なります。
固定金利と変動金利を比較する際、現在のような金利局面では「目先の金利水準の低さ」だけで変動金利を選ぶリスクが指摘されています。将来的な金利上昇リスクを完全に遮断したい場合は固定金利に優位性がある一方、返済期間が短い場合や繰り上げ返済の余力がある世帯では変動金利の活用も依然として選択肢に入ります。長期プライムレートの動向をウォッチすることは、住宅ローンの借り換えや新規借り入れのタイミングを測る上で不可欠な判断材料です。
企業融資と設備投資への影響|プライムレート上昇がもたらす財務リスク
プライムレートの引き上げは、日本企業の設備投資マインドや財務戦略にも大きな影を落としています。特に企業融資の優遇金利を基準として長期の設備資金を調達している中堅・大企業にとって、利払い負担の増加は営業利益を直接圧迫する要因となります。
ゼロ金利時代には、実質的にほぼ金利負担を考慮せずに大型の工場新設やDX投資、M&A資金の借り入れが可能でした。しかし、長期プライムレートが上昇基調にある現在、企業には「調達金利を上回る投下資本利益率(ROIC)を確実に叩き出せるか」という、シビアな投資採算性の見極めが求められています。
さらに、信用格付けがプライム企業に届かない中小企業への影響はより深刻です。銀行は長期プライムレートを基準に信用リスクプレミアムを上乗せするため、基準金利が上がるだけで末端の借入金利が2倍〜3倍に跳ね上がるケースも珍しくありません。財務の健全性とキャッシュフロー管理の重要性が、かつてないほど高まっています。
今後の見通し|長期金利はどこまで上がるのか?注目の経済指標
今後の長期プライムレートの方向性を占う上で、最大の鍵を握るのは長期金利の今後の見通しと日銀の追加利上げペースです。
金融市場が現在注視している主なポイントは以下の3点です。
第1に、春闘を中心とする実質賃金の持続的な上昇力です。賃金と物価の好循環が強固であればあるほど、日銀は追加利上げを行いやすくなり、長期金利にも上昇圧力がかかります。
第2に、為替相場(円安動向)と輸入インフレの影響です。過度な円安が進行した場合、日銀が防衛的な利上げを前倒しで実施するシナリオがあり、その思惑から長期金利が先行して急騰するリスクが存在します。
第3に、米連邦準備制度理事会(FRB)など海外中央銀行の金融政策動向です。米国の景気動向や金利引き下げペースは、グローバルな債券市場を通じて日本の長期金利に波及します。国内外の経済指標が交錯する中、長期プライムレートは一定のボラティリティ(変動幅)を伴いながらも、底堅い推移を続けるとの見方が大勢を占めています。
【長期プライムレート】に関するよくある質問(FAQ)
Q1:長期プライムレートは誰がどのように決めているのですか?
A1:主にみずほ銀行が代表的な指標を毎月公表しています。決定の根拠は、5年物円建て普通社債の流通利回りなど債券市場の実勢レートに、調達コストや一定の利ざやを加味して算出されます。民間銀行が市場実勢をもとに独自に決定するものであり、日銀が直接数値を決めているわけではありません。
Q2:すでに変動金利で住宅ローンを借りている場合、長期プライムレートが上がるとすぐに返済額が増えますか?
A2:いいえ、すぐには増えません。一般的な住宅ローンの変動金利は「短期プライムレート」に連動しており、長期プライムレートの上昇が直接反映されるわけではないためです。ただし、日銀の政策金利引き上げによって短プラも連動して上がった場合は、所定の見直しルール(5年ルールや125%ルールなど)に従って将来的な返済額が見直されます。
Q3:長期プライムレートと新発10年国債利回りの違いは何ですか?
A3:新発10年国債利回りは「国が発行する10年物国債の市場取引利回り(無リスク資産の代表指標)」です。一方、長期プライムレートは「民間銀行が最優良企業に1年超の貸出を行う際の最優遇貸出金利」です。長期プライムレートは、新発10年国債や5年物普通社債の利回りなど市場金利の動向を反映して設定される関係にあります。
まとめ:金利ある世界で求められる賢いリスク管理と選択
長期プライムレートは、単なる金融機関の専門用語ではなく、日本経済全体の体温や金利環境の潮目を映し出す極めて重要な先行指標です。長らく続いた低金利の恩恵が薄れる一方、市場機能が正常化し、適切にリスクとリターンを評価する健全な経済環境へと回帰しています。
住宅ローンの新規借入や借り換えを検討している個人は、長期プライムレートや国債利回りの推移を注視し、自身のライフプランに見合った金利タイプを選択することが不可欠です。また企業経営においても、金利上昇を見据えた強固な財務体質の構築と、利払いコストを上回る生産性の向上が生き残りの絶対条件となります。金利の動きを正しく捉え、先手を打つリスク管理が今まさに求められています。 (出典: 長期 プライム レート(Yahoo!ニュース))
関連フォトギャラリー
長期 プライム レート
長期 プライム レート
