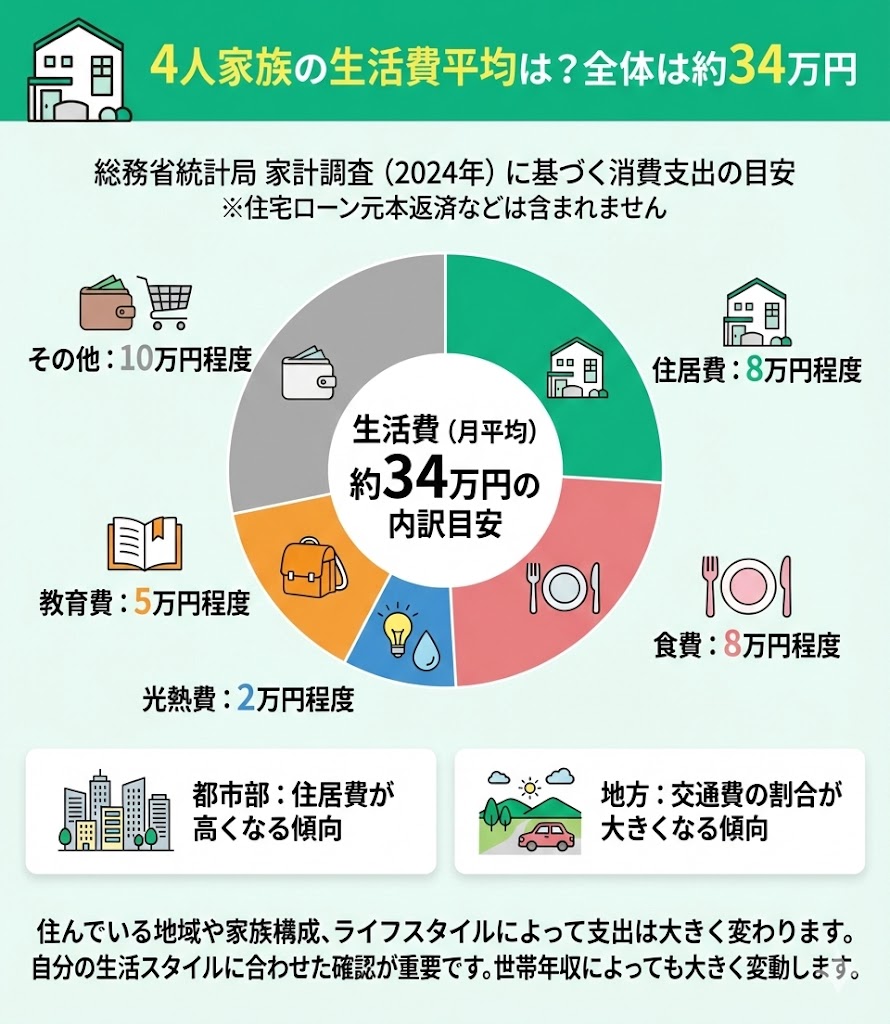
相次ぐ物価高や光熱費の高騰が家計を直撃する中、「夫婦共働きで必死に働いているのに、なぜか手元にお金が残らない」と頭を抱える子育て世帯が増えています。夫婦と子ども2人という標準的な4人家族において、一般的な世帯は毎月いくら演出し、どの程度の貯蓄を確保できているのでしょうか。
総務省の最新統計や現場のFP取材から見えてきたリアルな家計の実態を紐解きながら、手取り収入に応じた理想の支出配分や、無理なく手元資金を残すための具体的な実践アプローチを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の家計調査に基づく4人家族の生活費平均は、住居費を除いたベースでも月額約30万〜33万円、住居費込みの実質総支出では約36万〜40万円が標準的なライン。
- 要点2:家計を圧迫する最大の要因は「食費(月8.5万〜10万円前後)」と「成長段階で跳ね上がる教育費」であり、手取り額に見合った支出比率のコントロールが不可欠。
- 要点3:「手取り30万・40万円」でも先取り貯蓄と固定費(通信費・保険・住居)のメス入れを徹底すれば、毎月15〜20%の確実な資産形成は十分に可能。
【2026年最新家計調査】4人家族の生活費平均とリアルな内訳
総務省統計局が発表した最新の家計調査(二人以上の世帯のうち勤労者世帯・世帯人員4人)のデータを精査すると、4人世帯における毎月の消費支出(住居費を除く生活費本体)の全国平均は約32万4,000円に達しています。ここに持ち家の住宅ローン返済や賃貸住宅の家賃(全国平均で約8万〜12万円)を加算すると、実際の総支出は毎月40万〜45万円前後にのぼるのが実情です。
標準的なモデルケースにおける支出の内訳目安は以下の通りです。
- 食費:約88,000円〜98,000円(外食・学校給食費を含む)
- 住居費:約80,000円〜120,000円(地域差・持ち家か賃貸かで大きく変動)
- 水道・光熱費:約26,000円〜32,000円(電気・都市ガス・プロパンガスの差あり)
- 通信費:約12,000円〜18,000円(家族全員のスマホ代+自宅Wi-Fi)
- 教育費:約35,000円〜60,000円(習い事・塾・学校諸費用)
- 教養・娯楽費:約25,000円〜35,000円(レジャー・サブスク等)
- 交通・車両費:約20,000円〜35,000円(ガソリン代・ローン・保険・維持費)
- 日用品・被服費:約20,000円〜28,000円(消耗品・衣類)
- 保険・医療・その他雑費:約25,000円〜35,000円
「平均値」には住宅ローンを完済した高年齢層世帯や高所得者層のデータも一部含まれるため、中央値としては生活実費(住居費別)で月28万〜30万円前後をひとつの基準と捉えると実態に近くなります。
食費と水道光熱費が高騰!子育て世帯が直面する家計のリアル
日々の家計管理で最も頭を悩ませるのが、日用品や食品の断続的な値上げです。育ち盛りの子どもを2人抱える世帯では、どれだけ切り詰めても食費だけで月8万円超に達するケースが珍しくありません。
特に小学生高学年から中学生・高校生へと進むにつれ、米の消費量や肉類の購入頻度が跳ね上がります。総菜の活用や外食の頻度を月2〜3回に抑えて自炊を徹底した場合でも、4人分の食材をバランスよく揃えれば1日あたり約2,500円〜3,000円(月額7.5万〜9万円)が現実的な最低防衛ラインとなります。
また、4人家族の水道光熱費も無視できない負担です。エアコンをフル稼働させる夏季(7〜8月)や暖房・給湯器の使用量が増える冬季(12〜2月)は、電気・ガス代だけで月額3万5,000円〜4万5,000円に達することも珍しくありません。気候変動による冷暖房期間の長期化も、家計の固定的な支出を押し上げる大きな要因となっています。
小学生・中学生で激変!「子どもの教育費」と将来への備え
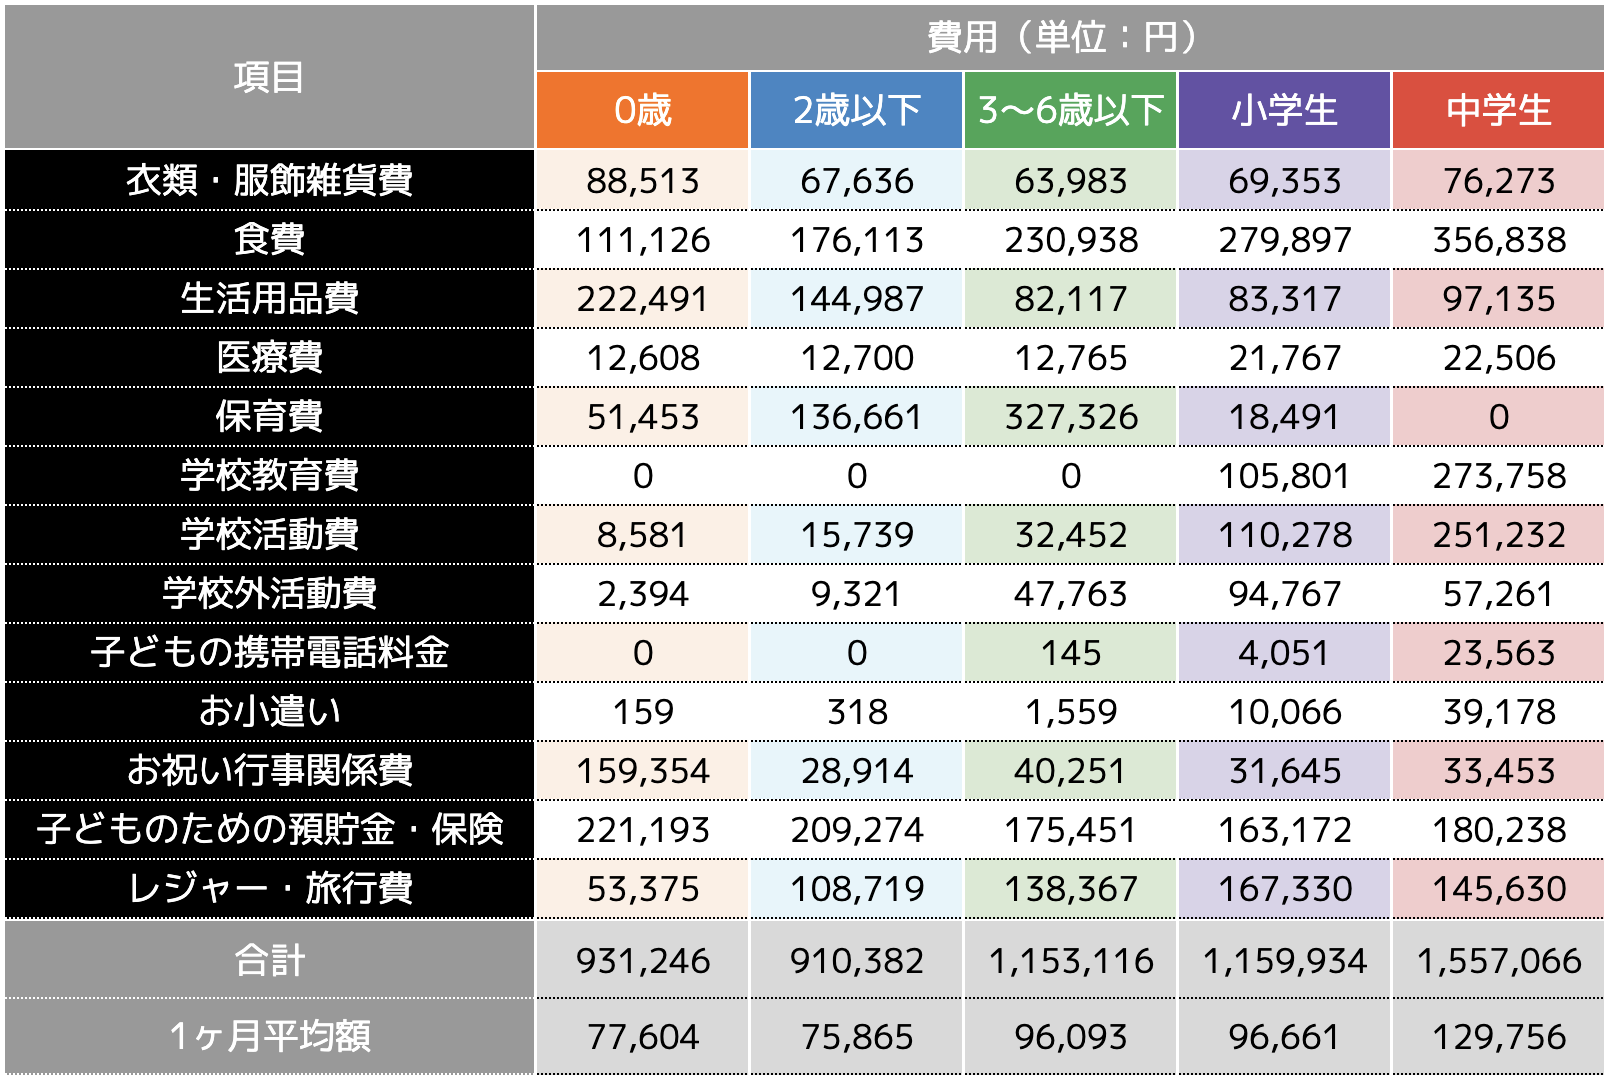
4人家族の家計設計において、子どもの年齢ステージは支出の最大の分岐点です。未就学児期は幼児教育・保育の無償化などの恩恵があるものの、小学校入学以降は学年が上がるごとに教育関連の負担が急増します。
文部科学省の子供の学習費調査をベースにすると、子ども1人あたりにかかる学習費(学校教育費・給食費・学校外活動費)の年間相場は次のようになります。
- 公立小学校:年間約35万円(月額約2.9万円)× 2人 = 月額約5.8万円
- 公立中学校:年間約54万円(月額約4.5万円)× 2人 = 月額約9.0万円
- 私立中学校:年間約140万円(月額約11.6万円)× 2人 = 月額約23.2万円
特に中学進学を控えた小学5・6年生や、高校受験を控える中学生の時期は、進学塾の月謝や季節講習代だけで1人あたり月4万〜6万円が飛んでいきます。兄弟が2人重なれば、教育費だけで毎月10万円前後のキャッシュが出ていく計算です。「子どもが小学生のうちが一番の貯め時」と言われる理由は、この本格的な受験期に入る前の余力期間にあるからです。
【手取り30万・40万円別】4人家族の理想の支出割合と貯金額目安
毎月の収入に応じて、支出のバランスを整えることが家計破綻を防ぐ唯一の鉄則です。ここでは子育て世帯に多い「手取り月収30万円」と「手取り月収40万円」の2つのパターンで、FPが推奨する理想の配分割合をシミュレーションします。
パターン1:手取り30万円(共働き・片働き)の理想配分
手取り30万円で4人暮らしをする場合、無駄な支出を削ぎ落としたタイトな予算設計が求められます。ボーナス依存を極力減らし、毎月最低でも手取りの10%(3万円)の貯蓄枠を死守する構成です。
- 住居費:75,000円(手取りの25%以内)
- 食費:70,000円(自炊中心・まとめ買いの徹底)
- 水道光熱費:22,000円
- 通信費:8,000円(家族全員が格安SIMを利用)
- 教育費・習い事:35,000円(公立ベース)
- 日用品・雑費:15,000円
- 交通・ガソリン費:15,000円
- 小遣い(夫婦計):25,000円
- 保険・医療:10,000円(掛け捨ての共済等を活用)
- 今月の貯蓄:25,000円〜30,000円
パターン2:手取り40万円(共働き中心)の理想配分
手取り40万円前後は、都市部で共働きをする世帯のボリュームゾーンです。生活の質を適度に保ちつつ、子どもの将来の大学進学費用や老後資金として手取りの15〜20%(6万〜8万円)を毎月確実にプールする配分が理想です。
- 住居費:100,000円(手取りの25%)
- 食費:85,000円(週末の外食も適度にカバー)
- 水道光熱費:26,000円
- 通信費:10,000円
- 教育費・習い事:50,000円(塾や複数の習い事に対応)
- 日用品・被服費:20,000円
- 教養・レジャー費:20,000円
- 交通・車両費:20,000円
- 小遣い(夫婦計):35,000円
- 保険・医療:14,000円
- 今月の貯蓄:60,000円〜70,000円
「なぜか貯金ができない」家庭が今すぐ見直すべき3大固定費
「毎日チラシを見比べて数十円安いスーパーをハシゴしているのに、口座残高が一向に増えない」という家庭には、共通した落とし穴が存在します。食費や日用品の極端な節約は家族のストレスを増大させるだけで、削減効果は月数千円程度にとどまります。本気で家計を改善するなら、一度の手続きで半永久的に効果が続く「固定費」の抜本的な見直しが先決です。
1. 大手キャリアの通信費と不要なサブスク
夫婦2人が大手キャリアの無制限プランを使い続け、自宅の固定回線と合わせて月2万円以上支払っていませんか。格安SIMやオンライン専用プラン(ahamo、LINEMO、povoなど)に乗り換えるだけで、通信品質をほぼ落とさずに家族で月1万円〜1万5,000円の固定費削減が即座に実現します。また、無料期間が過ぎて放置されている動画・音楽配信などの月額課金も一掃しましょう。
2. 営業員に勧められるがまま入った「手厚すぎる民間保険」
日本の公的医療保険制度には「高額療養費制度」があり、一般的な収入の世帯であれば月間の自己負担額はおよそ8万〜9万円程度で頭打ちになります。月数万円の掛け金を払っているパッケージ型の終身医療保険や貯蓄型保険は解約・減額を検討し、割安な掛け捨て型の生命保険(収入保障保険)や都道府県民共済へ一本化することで、月1万〜2万円の浮かせ枠が生まれます。
3. 住宅ローンの金利プラン見直しと借り換え
住宅購入から年数が経過している場合、固定金利や過去の高金利変動プランのまま放置されているケースがあります。ネット銀行をはじめとする低金利プランへの借り換えや金利引き下げ交渉を行うことで、返済総額が数百万円単位で圧縮され、月々の返済負担を1万〜2万円軽減できる可能性があります。
【4人家族の生活費】に関するよくある質問(FAQ)
Q1:4人家族で毎月いくら貯金できていれば優秀ですか?
A1:世帯年収や子どもの年齢によって異なりますが、一般的には手取り月収の15〜20%を継続して貯蓄・投資に回せていれば極めて優秀な水準です。手取り35万円の家庭であれば月5万〜7万円、年間で60万〜80万円(ボーナスを除く)がひとつの目安となります。子どもが未就学児〜小学校中学年までの「貯め期」には20%以上を目指し、中学・高校の支出ピーク時は10%維持を目標にするなど、柔軟な計画を立てるのが成功の秘訣です。
Q2:手取り30万円・ボーナスなしの4人家族で赤字を出さないコツは?
A2:給料日に生活費の残りを通帳へ移す「後から貯金」を今すぐやめ、給料が振り込まれた瞬間に決めた額を別口座へ移す「先取り貯蓄(月2万〜3万円)」の仕組み化が必須です。その上で、固定費を徹底的に削り、食費は週単位で予算管理(例:1週間1万5,000円を財布に入れる)をして予算オーバーを物理的に防ぐ仕組みを構築してください。
Q3:子どもの大学費用は4人家族(子ども2人)でいくら準備すべき?
A3:進路が国公立か私立か、文系か理系か、自宅通学か一人暮らしかで大きく変動しますが、最低でも子ども1人につき300万〜500万円(2人で600万〜1,000万円)を高校卒業時までに現金や新NISA等の流動性資産で準備しておくのが一般的です。児童手当を全額使わずに積み立てるだけでも、1人あたり約200万円の原資が確保できます。
まとめ:家計の黄金比率を整えてゆとりある暮らしをつくる
物価高が続く現代において、4人家族の家計を無理なく維持し、将来への資産を築くための鍵は「日々の我慢」ではなく「仕組みづくり」にあります。
まずは家計簿アプリなどを活用して世帯全体の支出を正確に可視化し、通信費や保険などの固定費にメスを入れましょう。浮いた資金を自動的な先取り貯蓄や新NISAなどの積立投資に振り分けるサイクルを一度整えてしまえば、子どもの成長に伴う出費の増加にも慌てることなく、家族の安心とゆとりある暮らしを両立していくことが可能です。 (出典: 4 人 家族 生活費(Yahoo!ニュース))
関連フォトギャラリー

4 人 家族 生活費
4 人 家族 生活費
