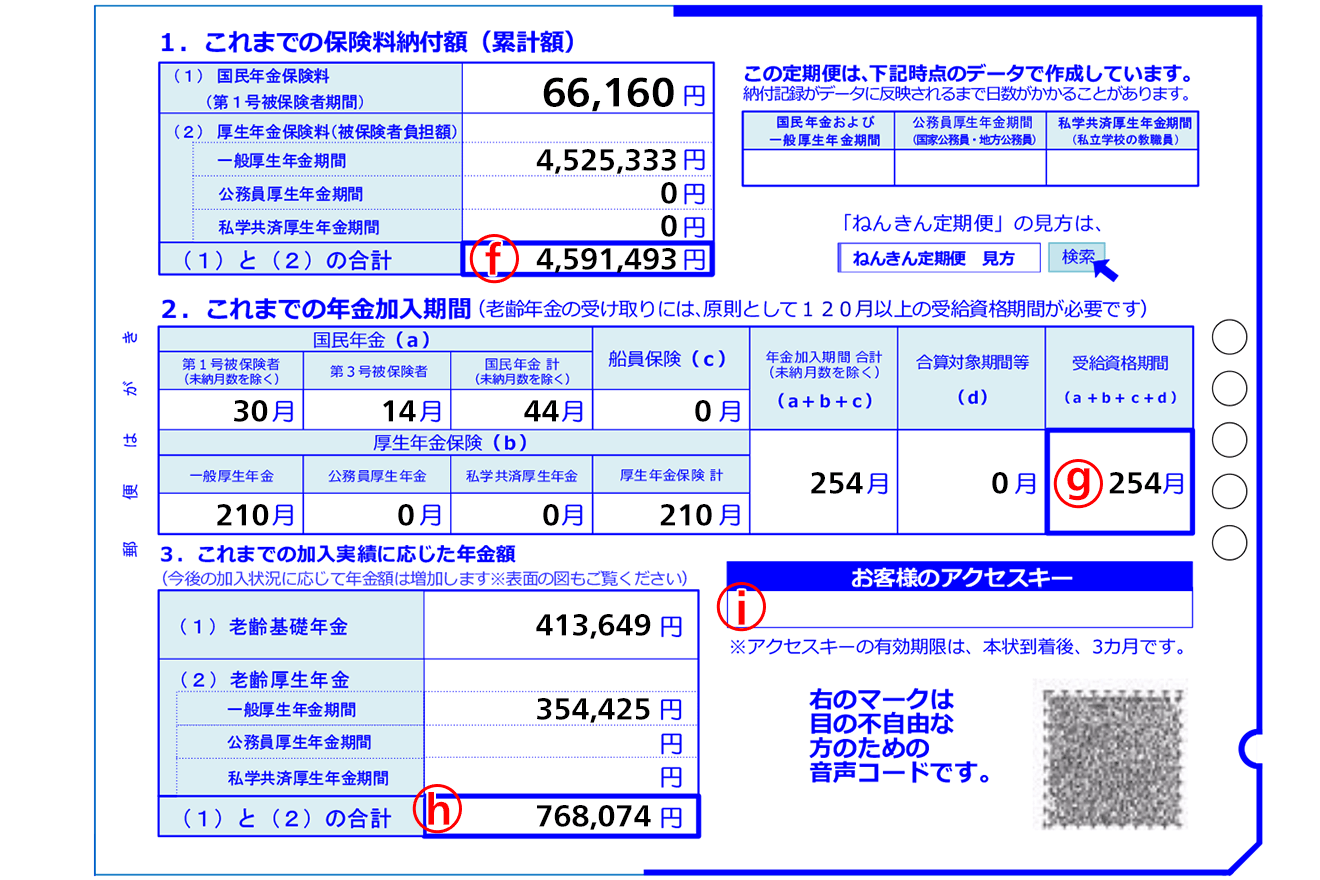
日本年金機構から誕生月に届く「ねんきん定期便」を開封した瞬間、記載された金額の少なさに息をのんだ経験はないでしょうか。「毎月あれほど保険料を引かれているのに、将来もらえる額が年間たった数十万円なのか」とSNSでも定期的に悲鳴に似た投稿が話題になります。しかし、その数字を見て絶望する必要はまったくありません。
実は、ねんきん定期便は「50歳未満」と「50歳以上」で記載されている金額の意味が根本から異なります。書類の読み解き方を誤ると、老後資金の計画そのものが大きく狂いかねません。現行の社会保障制度の枠組みと2026年最新の年金事情を踏まえ、手元のハガキや封書に隠された本当の価値と、絶対に放置してはならない必須の確認項目を専門記者の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満のハガキに記載されるのは「これまでの加入実績に応じた年金額」であり、将来もらえる確定額ではない。
- 要点2:50歳以上になると「現在の条件で60歳まで働き続けた場合の年金見込額」が表示され、受給時のリアルな数字が把握できる。
- 要点3:35歳・45歳・59歳に届く封書は全履歴が記載される重要書類であり、転職や改姓に伴う記録漏れを早期に是正する最後の防衛線となる。
【金額に衝撃】「年金額が少なすぎる」と絶望する人が陥る50歳未満と50歳以上の罠
多くの現役世代が「年金だけでは生活できない」と焦燥感を覚える最大の引き金が、20代から40代のハガキに印字された金額表示です。ここには制度上の明確なルールが存在します。
ねんきん定期便における50歳未満の見方において最も重要なのは、中央に大きく記載された数字が「これまでの加入実績に応じた年金額」であるという点です。これは「もし今日この瞬間にすべての保険料納付をやめ、65歳を迎えた場合に支給される金額」を指しています。例えば、社会人5年目の27歳会社員であれば、過去5年間で納めた厚生年金と国民年金の保険料分しか反映されていないため、年額にして「20万〜30万円程度」と記載されて当然なのです。
一方で、ねんきん定期便における50歳以上の見込額は性質が一変します。50歳以降に届くハガキには、「現在の加入条件(現在の給与水準や納付状況)のまま60歳まで加入し続けた場合」を想定した将来の年金見込額の試算が記載されます。定年退職を迎える時期が視野に入った段階で、ようやく受け取り開始時の概算額が可視化される仕組みになっているわけです。
この違いを理解していないと、「こんなに少ないなら年金保険料を払うのが馬鹿らしい」という根本的な勘違いに陥ってしまいます。50歳未満の方は、現在の記載額を「これまでに積み立てた年金の元本のようなもの」と捉え、毎年の伸び幅を確認する指標として活用するのが正しいアプローチです。
【形式別比較】ハガキと封書の違いと手元に届くタイミングの完全マップ
日本年金機構が発行する年金定期便は、毎年決まったスケジュールで各家庭へ郵送されます。基本ルールとして、年金定期便のハガキは毎年誕生月に届く(1日生まれの方は前月)サイクルとなっていますが、特定の節目年齢にはハガキではなくA4サイズの「封書」が届きます。
この封書が届くタイミングこそが、いわゆるねんきん定期便の35歳・45歳・59歳の節目です。通常のハガキには「直近1年間の納付実績」しか印字されていませんが、封書には「年金加入期間の全履歴」が詳細にリスト化されています。
| 対象者・送付形態 | 記載されている主な内容 | 一般的な受け止め方・相場感 | 編集部の見解・最重要確認ポイント |
|---|---|---|---|
| 50歳未満(ハガキ) ※節目年齢を除く毎年 | ・直近1年の納付履歴 ・これまでの加入実績に応じた年金額 ・全期間の保険料納付額累計 | 「年額数十万円」と表示され、少なすぎて不安視されるケースが大半 | 金額の多寡ではなく、直近1年間の納付状況に「未納」「抜け」がないかを確認する |
| 50歳以上(ハガキ) ※59歳を除く毎年 | ・直近1年の納付履歴 ・60歳まで現状維持した場合の年金見込額 ・受給開始年齢(65歳〜)ごとの概算 | 「月額13万〜18万円」など、老後生活費のリアルな基準額が見えてくる | 退職金や私的年金(iDeCo等)と合算し、老後資金の不足額を逆算する基準にする |
| 節目の年齢(封書) ※35歳・45歳・59歳 | ・初就職から現在までの「全履歴」 ・月別の標準報酬月額と納付保険料 ・年金加入記録回答票(同封) | 情報量が膨大で読まれずに放置されるリスクが高い | 過去の転職・改姓・学生納付特例の追納漏れがないか全行チェックが必須 |
ハガキが届いた場合は表面と裏面の数字をざっと確認するだけで十分ですが、35歳・45歳・59歳で届く封書は、国の記録と自身のキャリア履歴を突き合わせる極めて重要な公的監査資料です。
【実態検証】厚生年金と国民年金でここまで開く!受給額平均シミュレーション
年金受取額の多寡を左右する最大の要因は、制度の違いにあります。自営業・フリーランスが加入する「国民年金(第1号被保険者)」と、会社員・公務員が加入する「厚生年金(第2号被保険者)」では、将来の受給額に大きな格差が生まれます。
厚生労働省の最新統計データを基に、典型的なキャリアパターンに応じた年金受給額の平均シミュレーションを行うと、以下のような明確な乖離が浮き彫りになります。
自営業やフリーランスとして40年間(480カ月)満額の国民年金保険料を納付した場合、受給できる「老齢基礎年金」は月額約6万8,000円(年額約81万6,000円)が上限です。これに対し、平均年収500万円で40年間勤務した会社員の場合、老齢基礎年金に加えて報酬比例部分である「老齢厚生年金」が上乗せされ、受給総額は月額約16万5,000円(年額約198万円)に達します。
夫婦世帯のモデルケースで見ると、その差はさらに顕著です。
- 夫が会社員(平均年収600万円・40年)+妻が専業主婦(40年):世帯合計で月額約23万円
- 夫婦ともに会社員(夫年収550万・妻年収400万・各40年):世帯合計で月額約30万円
- 夫婦ともに自営業・フリーランス(国民年金のみ40年):世帯合計で月額約13万6,000円
「厚生年金と国民年金の受給額の違い」を把握しておかなければ、独立起業や脱サラ、あるいは配偶者の扶養内勤務を検討する際に、将来受け取るキャッシュフローを著しく過小評価するミスを犯すことになります。
一般に知られていない盲点|「消えた年金」を未然に防ぐ記載漏れの訂正手続き
「国のデータ管理だから間違いはないはずだ」と思い込むのは危険です。かつて日本全土を揺るがした「消えた年金問題」の火種は、現在でも個人の記録レベルで潜在的に残っています。
特に記録漏れが発生しやすいのは、以下のようなライフステージの変化を経験した方です。
- 転職時に前職と現職の間で数日〜数週間の無職期間があった場合
- 結婚や離婚によって氏名(姓)が変わったが、旧姓時代の記録が統合されていない場合
- 学生時代に「学生納付特例制度」を利用し、その後の追納記録が反映されていない場合
- 勤務先が小規模企業で、厚生年金の資格取得手続きに遅延や不備があった場合
こうしたトラブルを未然に防ぐために不可欠なのが、年金手帳や基礎年金番号通知書での基礎年金番号の確認です。現在ではマイナンバーとの連携が進んでいますが、古い手帳に記載された記号番号が統合されないまま宙に浮いているケースが依然として報告されています。
もし定期便の履歴に不審な空白期間や未加入の記載を見つけた場合は、速やかにねんきん定期便の記載漏れに伴う訂正手続きを行わなければなりません。節目の封書に同封されている「年金加入記録回答票」に疑義のある期間の詳細を記入して返送するか、最寄りの年金事務所へ直接問い合わせることで、過去の給与明細や雇用保険の履歴と突き合わせた再調査が実施されます。
ねんきんネットとマイナポータルのログイン連携で将来の年金額を正確に試算する
「50歳未満だが、今のペースで働き続けたら将来いくらもらえるのかを知りたい」「65歳ではなく70歳まで繰り下げ受給したらどうなるか検証したい」という要望に最も正確に応えてくれるツールが、日本年金機構が運営するオンラインサービス「ねんきんネット」です。
従来はアクセスキーの発行などに手間がかかりましたが、現在はマイナポータルからのねんきんネットログイン連携を利用することで、IDやパスワードを個別に管理することなくワンクリックで接続できます。
ねんきんネット内にある年金見込額試算の計算シミュレーターでは、極めて柔軟な将来シナリオを作成可能です。
- 現在の就労条件を継続した場合の標準試算:現在の年収を定年まで維持した前提での確定見込額を算出。
- 今後のキャリア変動を反映した詳細試算:「55歳で役職定年になり年収が下がる」「60歳以降も再雇用で月収25万円で働く」といった個別条件を入力可能。
- 受給開始年齢の変更試算:原則65歳の受給開始を60歳へ繰り上げた場合(最大24%減額)や、70歳・75歳へ繰り下げた場合(最大84%増額)の生涯受給額の分岐点を即座に可視化。
紙のハガキを1年に1度眺めるだけでは得られない「自分専用の将来設計データ」をいつでも取得できる環境を整えておくことが、後悔しないリタイアメントプランの第一歩です。
【プロの結論】ねんきん定期便を今すぐ精査すべき人・過度な心配が不要な人
限られた時間の中で、誰もが過敏に書類を調べ上げる必要はありません。置かれた状況に応じて、確認の優先度は明確に分かれます。
【今すぐ精査とねんきんネット試算を行うべき人】
- 20代〜40代で転職を2回以上経験している人:勤務先側の手続きミスや資格喪失期間の記録漏れリスクが存在します。
- 50代に突入した人:ハガキの見込額が実際の退職後キャッシュフローのベースになるため、生活費とのギャップを確定させる必要があります。
- 自営業・フリーランス期間が通算5年以上ある人:国民年金の納付月数不足による受給額の大幅低下を把握し、付加年金やiDeCoによる補填設計を急ぐ必要があります。
【過度な心配が不要な人】
- 新卒から同一の企業で厚生年金に加入し続けている30代・40代:ハガキの金額が少なく見えるのは制度の仕様であり、会社経由の納付記録に誤りが生じる可能性は極めて低いため、安心してください。
【年金定期便の見方】に関するよくある質問(FAQ)
Q1:50歳未満ですが、将来受け取れる年金の概算を簡単に知る方法はありますか?
A1:最も手軽なのは、マイナポータル経由で「ねんきんネット」にログインし、「年金見込額試算」を利用する方法です。現在の加入条件のまま60歳まで勤務した前提のシミュレーションが数秒で完了し、50歳以上の定期便と同様のリアルな見込額を確認できます。
Q2:引っ越しをして住民票を移しましたが、ねんきん定期便は自動的に新住所へ届きますか?
A2:マイナンバーと基礎年金番号が正しく結びついている方は、住民票の転居届を出していれば自動的に新住所へ更新され、郵送されます。ただし、過去の住所変更で届かなくなった経緯がある場合や海外転出時は、年金事務所での住所変更手続きが必要になる場合があります。
Q3:誕生月に届いたハガキを誤って捨ててしまいました。再発行は必要ですか?
A3:ハガキ自体の再発行は必須ではありません。「ねんきんネット」にログインすれば、過去の定期便に記載されていた内容と全く同じデータをPDF形式でいつでも閲覧・ダウンロードできます。紙の再発行を希望する場合は、日本年金機構の「ねんきん定期便・ねんきんネット専用番号」へ電話連絡することで手配が可能です。
Q4:過去に国民年金の未納期間があります。今から納め直して将来の額を増やすことはできますか?
A4:原則として保険料の納付期限から「2年」を過ぎると時効となり追納はできません。ただし、免除や猶予の承認を受けていた期間であれば「10年以内」まで遡って追納が可能です。また、60歳時点で受給資格期間が足りない、または受給額を満額に近づけたい場合は、60歳から65歳までの間に「任意加入制度」を利用して納付月数を増やす手段も用意されています。
まとめ:年金のリアルを把握し将来の資産形成に生かす鉄則
ねんきん定期便は、国から届く単なる業務連絡通知ではありません。制度の読み解き方さえ知っていれば、自身のキャリアと老後資産の土台を正確に映し出す羅針盤として機能します。
50歳未満であれば「金額の低さ」に惑わされず過去の納付履歴の整合性を点検し、50歳以上であれば「印字された見込額」を基点にして退職後の生活設計を具体化する。この年齢ごとの視点の切り替えこそが極めて重要です。手元にハガキや封書が届いた際は、そのまま引き出しの奥にしまい込まず、まずは表面の納付状況とご自身のキャリアの歩みを照らし合わせてみてください。 (出典: 年金 定期 便 見方(Yahoo!ニュース))
関連フォトギャラリー
年金 定期 便 見方

年金 定期 便 見方
