年末調整の書類や確定申告書を作成する際、多くの人が記入欄の前で立ち止まってしまう項目が「合計所得金額」です。普段の生活で耳にする「年収(額面)」や「手取り額」とは全く異なる基準であり、正しく理解していないと、受けられるはずの税制優遇を見落として損をしてしまうリスクがあります。
この合計所得金額は、基礎控除や配偶者控除の適用可否、さらには住民税非課税世帯の判定に至るまで、税金や公的支援のあらゆる境界線を決める重要な指標です。手元の源泉徴収票から正確に数値を割り出す計算手順や、混同しやすい「総所得金額」との違いを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:合計所得金額とは、給与・事業・副業など全ての所得から「給与所得控除」などの経費を引いた後の合算額である。
- 要点2:年収(額面)や手取りとは異なり、各種所得控除(基礎控除や医療費控除など)や赤字の繰越控除を差し引く前の数値を指す。
- 要点3:配偶者控除(48万円以下)や基礎控除の判定、住民税非課税基準のボーダーラインとして直接使用される。
【基本概念】合計所得金額とは?給与収入や手取りとの決定的な違い
税務上の手続きで頻出する「合計所得金額」ですが、一般的な「年収」や銀行口座に振り込まれる「手取り」とは明確に区別されます。
まず押さえておきたいのが、給与収入と所得の違いです。会社員やパート勤務の方にとって、給与収入とは会社から支給された基本給、各種手当、ボーナスなどを合わせた「額面の総支給額」を指します。一方、所得とはその収入を得るためにかかった必要経費を差し引いた後の金額です。会社員の場合は実際の経費精算の代わりに、年収に応じた一定額を経費とみなす給与所得控除が差し引かれます。
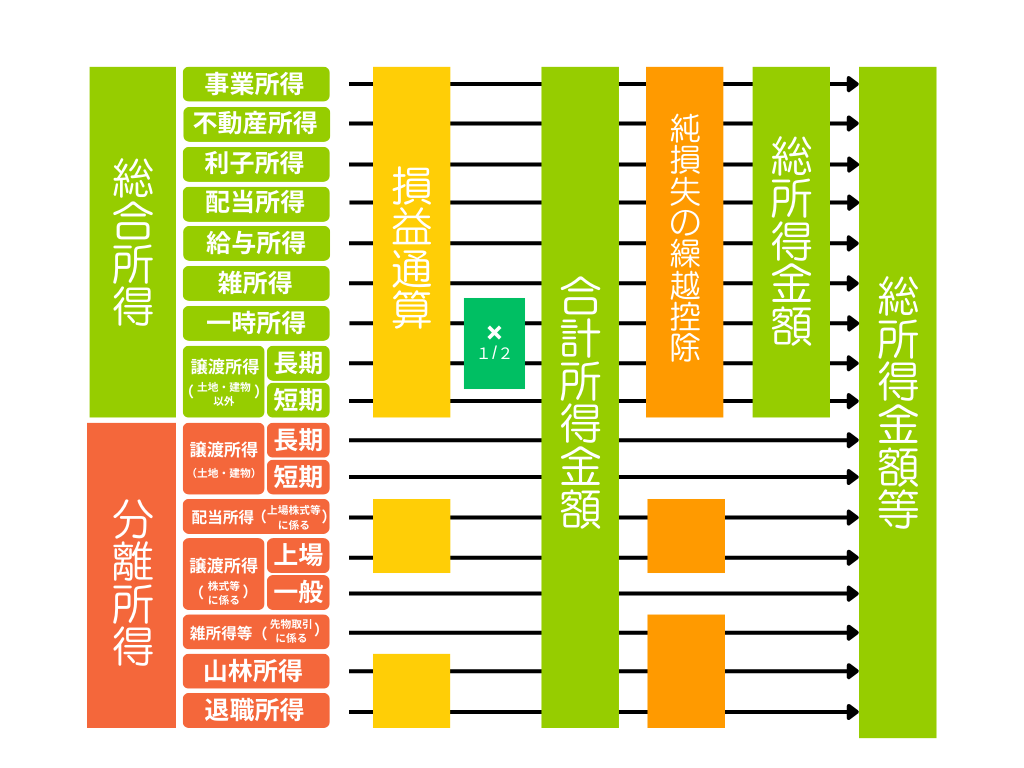
つまり、給与所得者の所得は「給与収入 - 給与所得控除 = 給与所得」という式で算出されます。そして、この給与所得をはじめ、事業所得、不動産所得、一時所得、雑所得など、10種類に分類される所得をすべて合算した金額が「合計所得金額」です。
なお、「手取り」は額面給与から所得税、住民税、社会保険料(健康保険・厚生年金・雇用保険)などが天引きされた後の実質受取額を指すため、税務計算のベースとなる合計所得金額とは算出のロジックが根本から異なります。
「合計所得金額」と「総所得金額」は何が違う?繰越控除の有無を整理
申告書の様式で並んで登場し、混乱を招きやすいのが合計所得金額 総所得金額 違いです。両者の最大の違いは、「純損失や雑損失などの繰越控除を適用しているかどうか」にあります。
合計所得金額は、前年以前から繰り越してきた事業の赤字(純損失の繰越控除)や、災害・盗難等による損失(雑損失の繰越控除)を差し引く前の金額です。純粋に「その年1年間に稼ぎ出した所得の総計」を表す指標として機能します。
一方の「総所得金額」は、利子所得、配当所得、不動産所得、事業所得、給与所得、譲渡所得、一時所得、雑所得などの総合課税対象となる所得を合計し、過去の赤字の繰越控除を差し引いた後の金額です。実際に課税される所得税額を計算する直前のステップとして用いられます。
個人事業主で過去の赤字繰越がある場合や、上場株式の譲渡損失を繰り越している場合を除き、会社員やパート勤務で給与所得のみの方は「合計所得金額 = 総所得金額」となるケースが一般的です。
【早見表つき】合計所得金額の正しい計算方法と年収別シミュレーション
実際に手元の数字を使って算出するための、合計所得金額 計算方法を確認していきましょう。給与所得のみを得ている単身者や会社員の場合、計算は給与収入から給与所得控除を差し引くシンプルな手順で完結します。
| 給与等の収入金額(年収) | 給与所得控除額 | 合計所得金額(給与のみの場合) |
|---|---|---|
| 〜 162万5,000円 | 55万円(一律) | 収入金額 - 55万円 |
| 162万5,001円 〜 180万円 | 収入金額 × 40% - 10万円 | 収入金額 - 控除額 |
| 180万0,001円 〜 360万円 | 収入金額 × 30% + 8万円 | 収入金額 - 控除額 |
| 360万0,001円 〜 660万円 | 収入金額 × 20% + 44万円 | 収入金額 - 控除額 |
| 660万0,001円 〜 850万円 | 収入金額 × 10% + 110万円 | 収入金額 - 控除額 |
| 850万0,001円 〜 | 195万円(上限) | 収入金額 - 195万円 |
例えば、額面の年収が400万円の会社員であれば、「400万円 × 20% + 44万円 = 124万円」が給与所得控除額となります。年収400万円から控除額124万円を引いた276万円が、この方の合計所得金額です。
もしフリマアプリでの転売やWEBライティングといった副業を行っており、経費を差し引いた雑所得が年30万円ある場合は、給与所得276万円に雑所得30万円を加算した306万円が最終的な合計所得金額となります。
「合計所得金額48万円以下」が意味するもの|配偶者控除・扶養控除と住民税非課税基準
税制や社会保険の仕組みにおいて、最も頻繁に基準線として登場するのが合計所得金額 48万円以下という数値です。
この48万円という数字は、最低保障されている給与所得控除の55万円と深く連動しています。パートやアルバイトの給与年収が「103万円」の場合、給与所得控除55万円を差し引くと、所得金額はちょうど48万円になります。いわゆる「年収103万円の壁」の正体は、合計所得金額が48万円以下に収まるかどうかの判定ラインです。
合計所得金額が48万円以下であると、主に以下の判定に影響します。
- 配偶者控除・扶養控除の適用対象:納税者の配偶者や親族が控除対象となるための上限基準です。48万円を超えると配偶者控除からは外れ、段階的に控除額が減る配偶者控除 配偶者特別控除の枠組みへ移行します。
- 基礎控除 判定基準:納税者本人の所得税を計算する際、合計所得金額が2,400万円以下であれば満額の48万円が控除されます(2,400万円を超えると段階的に減額され、2,500万円超でゼロ)。
- 住民税非課税世帯 基準:自治体によって若干の差(級地区分)はあるものの、単身者の場合、合計所得金額が45万円(または38万円)以下であれば住民税均等割・所得割ともに非課税となります。
世帯の税負担や自治体の各種給付金、国民健康保険料の軽減措置などを左右する重要な境界線となっているのが、この所得要件です。
年末調整・確定申告での書き方と源泉徴収票の見方を徹底チェック
実務で合計所得金額を記入する場面における、具体的なチェック手順を解説します。
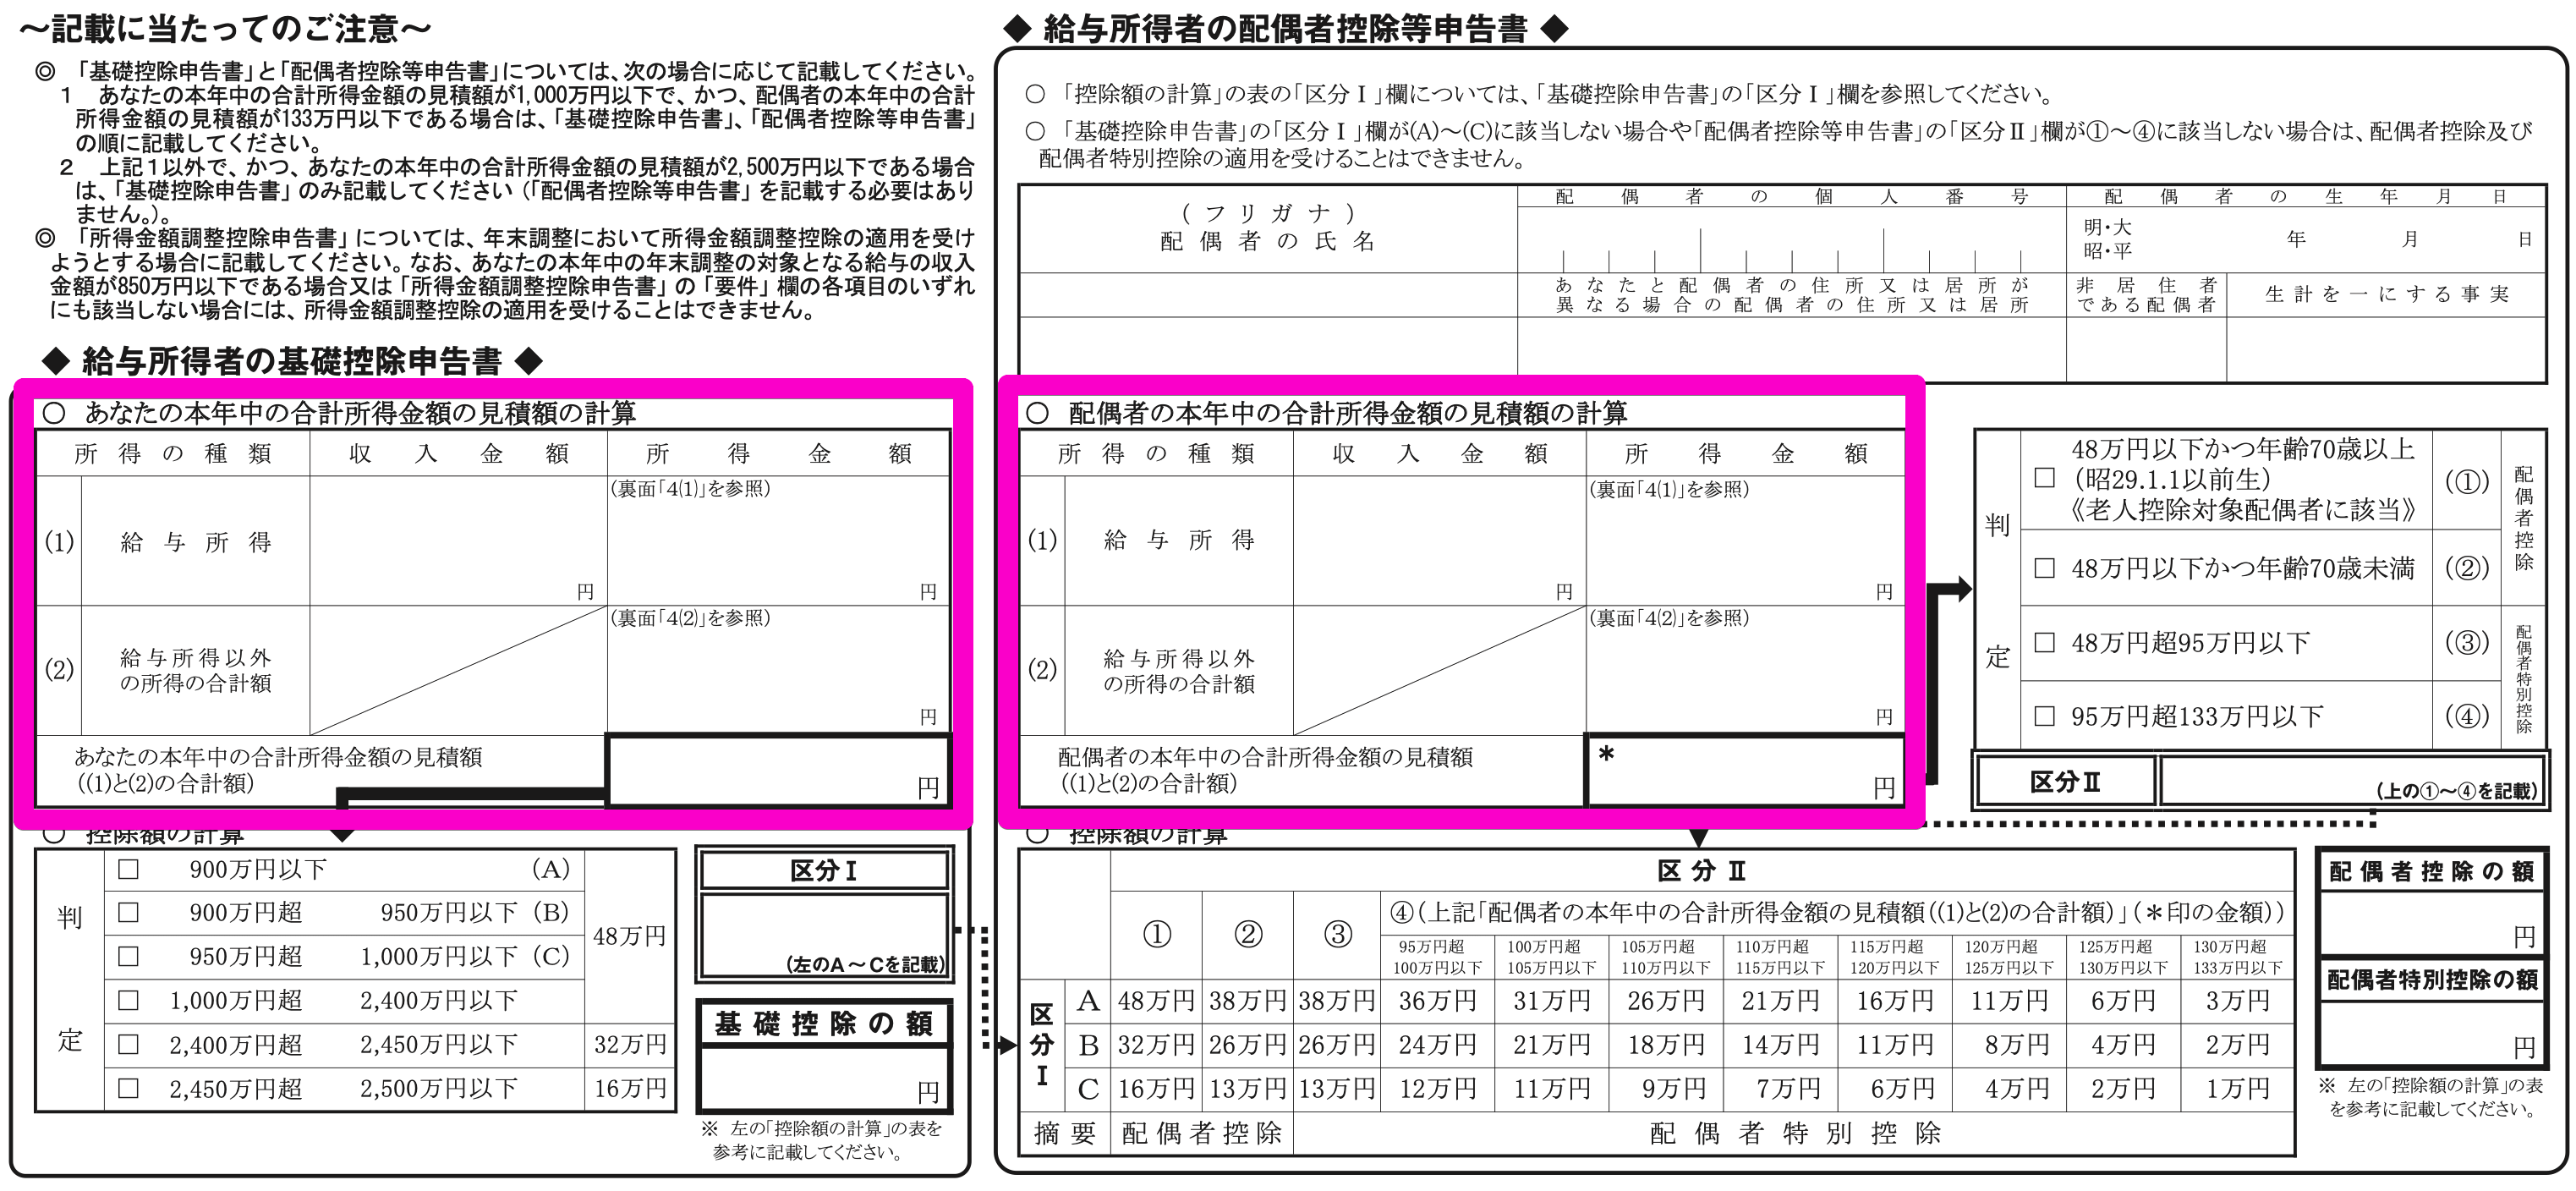
まず会社員が毎年秋に行う年末調整 合計所得金額 書き方についてです。提出する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」において、本人および配偶者の「給与所得の収入金額」と「所得金額」の見積額を記入する欄があります。12月までの年間給与総額を見積もり、前述の計算式に当てはめて算出した所得金額を記入します。
確定申告を行う場合は、申告書第一表の「所得金額等」の区分に各所得を記入し、それらを合算した欄(申告書の⑪番または⑫番付近)に記載されます。確定申告 合計所得金額 どこを見ればよいか迷った際は、第一表の「合計」欄を確認すれば一目で把握可能です。
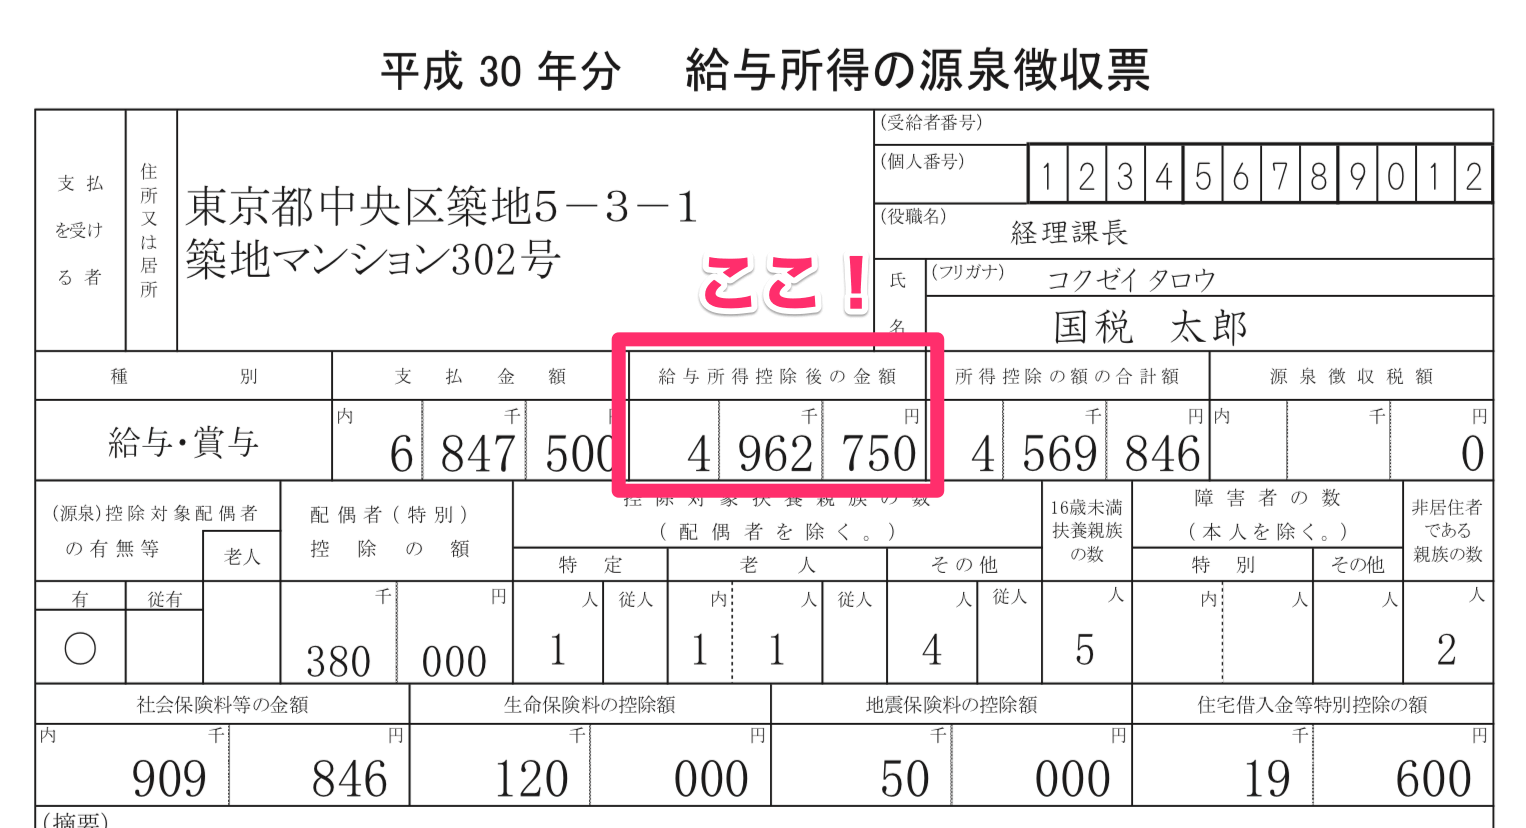
手元にある源泉徴収票 見方としては、上部に記載された「支払金額」が額面の給与収入であり、その右隣にある「給与所得控除後の金額」が給与所得(副業等の他所得がなければ合計所得金額)に該当します。
【2026年最新】税制改正に伴う所得控除の動向と損をしないための注意点
働き方の多様化が進む中、2026年最新 税制改正を巡る議論では、基礎控除や給与所得控除のあり方、いわゆる「年収の壁」に対する見直しが大きな焦点となっています。
現在、給与所得者だけでなく、業務委託やフリーランスとして働く人が増えたことを受け、特定の働き方に偏らない公平な税制へのシフトが進められています。特にインフレや最低賃金の上昇に伴い、非課税枠や配偶者特別控除の所得上限の引き上げに関する動向は、家計の可処分所得に直結する重要トピックです。
副業で年間20万円を超える雑所得や事業所得がある会社員は、会社の年末調整だけでは完結せず、確定申告によって合計所得金額を正しく合算して申告する義務があります。申告漏れがあると追徴課税の対象となるだけでなく、配偶者控除などの適用基準を超過して後から追納を求められるケースもあるため、年間の全所得を正確に把握しておく姿勢が求められます。
【合計所得金額とは】に関するよくある質問(FAQ)
Q1:パートの年収が103万円を超えたら、配偶者控除は一切受けられなくなりますか?
A1:いいえ、全額控除の「配偶者控除」は受けられなくなりますが、合計所得金額が48万円超〜133万円以下(給与年収で約103万円超〜約201.6万円未満)であれば、段階的に所得控除が受けられる「配偶者特別控除」が適用されます。世帯主の所得制限(合計所得金額1,000万円以下)を満たしていれば、手取りが急激に減少しないよう配慮された仕組みになっています。
Q2:ふるさと納税や医療費控除を使うと、合計所得金額は下がりますか?
A2:下がりません。ふるさと納税(寄附金控除)や医療費控除、社会保険料控除などは「所得控除」に分類され、合計所得金額を算出した「後」に差し引くものです。そのため、合計所得金額そのものを減らす効果はありません。配偶者控除や住民税非課税の判定基準となる合計所得金額には影響を与えない点に注意してください。
Q3:株式投資で得た利益(譲渡益や配当)は、合計所得金額に含まれますか?
A3:選択する課税方法によって異なります。「特定口座(源泉徴収あり)」で取引し、確定申告をしない(申告不要制度を選択する)場合は、合計所得金額には含まれません。しかし、損益通算や繰越控除を受けるために確定申告を行った場合は、その譲渡益や配当所得が合計所得金額に算入されます。これにより配偶者控除の対象から外れたり、国民健康保険料が上がったりする場合があるため事前の試算が必要です。
まとめ:正しい「合計所得金額」の把握が確実な節税と家計防衛につながる
合計所得金額は、単なる税務上の専門用語ではなく、毎年の納税額や利用可能な控除枠、公的制度の適用を決定づける極めて重要な数字です。年収や手取りとの違いを正しく切り分け、給与所得控除を差し引いた実質的な数値を把握することが、適切な年末調整や確定申告の第一歩となります。
特に働き方が多様化し、副業や投資を行う人が増えている現在、意図しない所得の合算によって控除から外れてしまうケースも少なくありません。自身の年間収入と控除の仕組みを定期的に整理し、無駄のない家計管理と賢い税務対策に役立ててください。 (出典: 合計 所得 金額 と は(Yahoo!ニュース))
関連フォトギャラリー
合計 所得 金額 と は
合計 所得 金額 と は
