
フリーランスや個人事業主として独立した際、誰もが直面するのが「どこまでを経費にして良いのか」というシビアな問題です。節税を意識するあまり私的な支出まで計上して税務調査で手痛い追徴課税を受けるケースもあれば、逆に本来認められる費用まで見落として過大に税金を納めてしまうケースも後を絶ちません。
税務署がチェックするポイントは、単なる「領収書の有無」ではなく「売上を獲得するために直接必要だったか」という明確な客観的根拠です。2026年現在の最新税制を踏まえ、家賃や車の按分計算から税務調査で狙われやすい勘定科目の落とし穴まで、事業防衛と手取り最大化に直結する経費のリアルな実務ラインを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の経費に年間の上限額はなく、「事業との直接の関連性」を客観的に証明できるかどうかが唯一絶対の境界線となる。
- 要点2:自宅家賃や車両費などの家事関連費は、面積・時間・走行ログに基づいた明確な家事按分の根拠がなければ税務調査で即座に否認される。
- 要点3:開業前の準備費用は「開業費」として何年後でも自由に償却できるほか、領収書は原則7年間の厳格な保管義務が課されている。
【経費の境界線】個人事業主の経費はどこまで落とせる?年間上限と判断基準
「個人事業主の経費はどこまで認められるのか」という問いに対し、税法上の明確な金額リストが存在するわけではありません。根本的な判断基準は、「その支出が事業の売上を生み出すために直接必要であったか」という一点に尽きます。
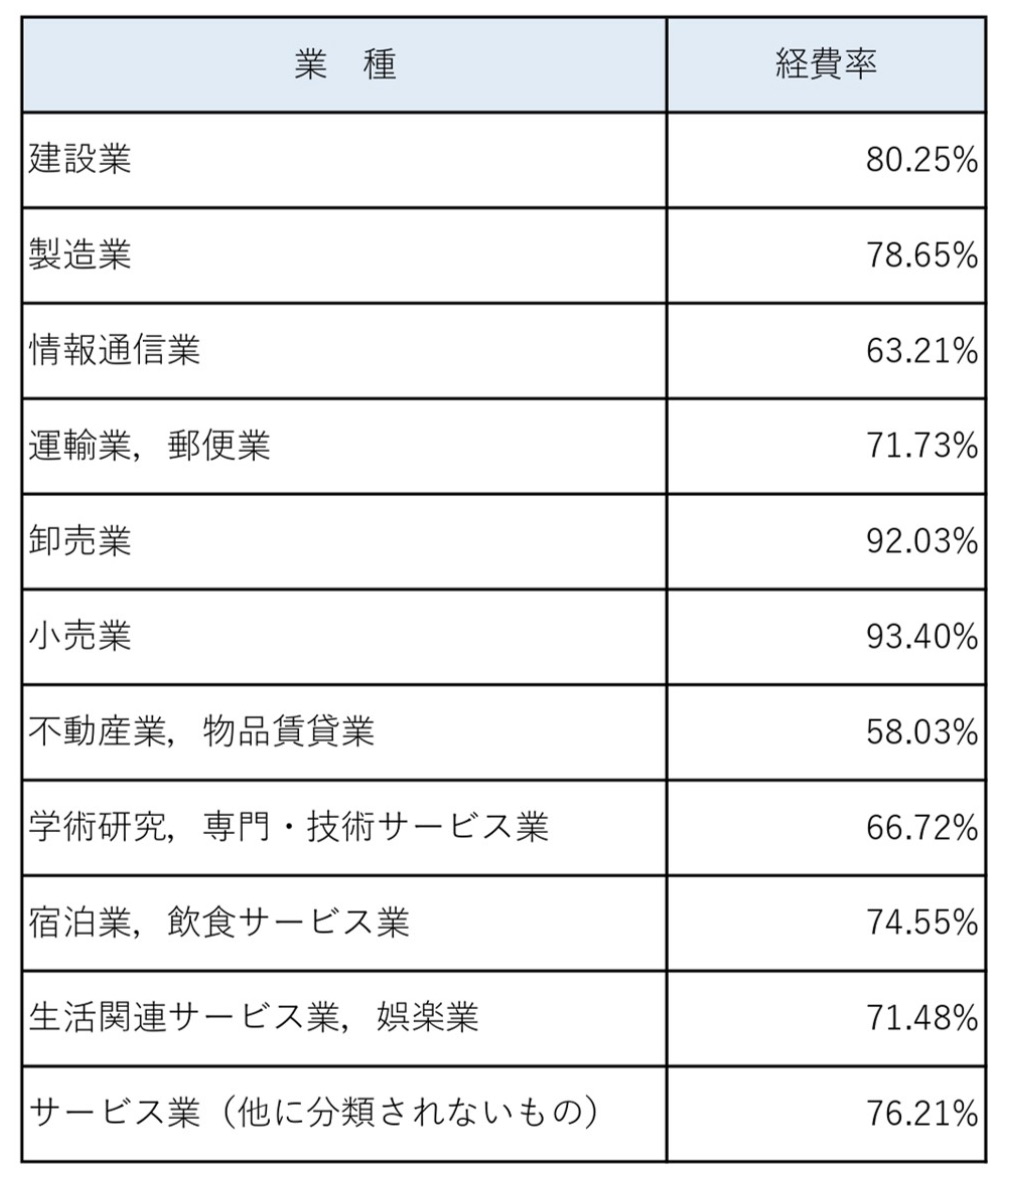
会社員とは異なり、個人事業主の経費に法的な年間上限はありません。売上高に対して経費が9割を超えていたとしても、事業遂行上不可欠な支出であれば全額認められます。ただし、所得が不自然に低すぎたり、同業種の平均経費率から大きく乖離していると、税務署のスクリーニングシステムで抽出されやすくなるのが実情です。
また、確定申告の種類による違いも把握しておく必要があります。白色申告の経費控除では10万円または65万円の「青色申告特別控除」が受けられないため、帳簿付けの手間を惜しんで白色を選び続けると、実質的に多額の手取りを失うことになります。経費を正しく積み上げ、青色申告の特典と組み合わせることが節税の基本構造です。
【家事按分の極意】自宅兼事務所の家賃・ガソリン代の正確な計算方法
プライベートと事業の境界が曖昧になりがちなフリーランスにとって、避けて通れないのが家事按分の計算方法です。生活費と事業費が混ざり合う「家事関連費」は、税務調査において最も質問が集中する激戦区となっています。
代表格である自宅兼事務所の家賃を経費にする場合、計算基準は「床面積比」または「使用時間比」で算出します。例えば、総面積60㎡のマンションで作業専用の部屋が15㎡、家賃が月額12万円の場合、面積比率は25%となり、月額3万円(年間36万円)を経費計上するのが最も合理的で税務署にも反論の余地を与えないロジックです。
自家用車を業務でも使う場合の車両費やガソリン代の按分も同様です。平日の5日間を仕事、土日の2日間をプライベートで使うなら「5/7(約70%)」を按分比率とするのが一案ですが、より盤石な証拠を残すなら「運行記録簿」をつけて走行距離ベースで按分するのが安全策です。自動車税や車検代、保険料、駐車場代もすべて同じ比率で按分計上できます。
【勘定科目と使い分け】交際費と会議費の違い&青色申告で必須の科目一覧
日々の記帳をスムーズに進めるには、青色申告で使われる主要な勘定科目一覧を頭に入れておく必要があります。消耗品費、旅費交通費、通信費、広告宣伝費、荷造運賃など、用途に合わせた適切な科目の割り振りが正確な損益把握の土台です。
実務で頻繁に迷いが生じるのが、交際費と会議費の違いです。法人には交際費の損金算入限度額が設けられていますが、個人事業主の交際費には金額の上限がありません。しかし、だからといって何でも交際費に放り込むのは危険です。
クライアントとの打ち合わせを兼ねたカフェ代や軽食代は「会議費」、取引先の接待や贈答品、親睦を深めるための飲食代は「接待交際費」として区分します。どちらで処理するにせよ、「相手の氏名・会社名・事業上の目的」をレシートの裏などにメモしておくことが、後の税務調査で否認を防ぐ決定的な武器になります。
【知らなきゃ損する節税策】開業費の任意償却とクレジットカード活用術
独立初年度や赤字からの回復期に絶大な威力を発揮するのが、開業費の償却ルールです。事業を立ち上げる前にかかったパソコン購入費、市場調査のための交通費、名刺作成代、セミナー受講料などは、すべて「開業費」として繰延資産に計上できます。
開業費の最大のメリットは「任意償却」が認められている点です。開業初年度に無理に全額経費化せず、「利益が大きく出た年」に好きな金額だけ経費として落とすことができます。所得税率が跳ね上がる高所得年にぶつけることで、数万〜数十万円単位の節税効果を生み出すことが可能です。
また、日々の経理処理を劇的にシンプル化するためには、事業用クレジットカードでの経費精算が欠かせません。プライベート用カードと事業用カードを完全に分離し、クラウド会計ソフトと自動連携させるだけで、入力漏れや二重計上を物理的にゼロへと抑え込めます。
【税務調査で狙われるNG例】否認リスクを高める典型パターンとインボイス対応
税務調査が入った際、調査官が真っ先に疑いの目を向けるのは「個人的な支出の紛れ込み」です。家族旅行の宿泊費を旅費交通費に紛れ込ませたり、趣味のアイテムを消耗品費として計上する行為は、税務調査で真っ先に否認される典型的なNGパターンです。悪質とみなされれば、重加算税や延滞税を含む重いペナルティが科されます。
加えて、仕入れや外注費におけるインボイス制度への対応も経費管理に直結します。免税事業者の外注先へ報酬を支払う場合、消費税の仕入税額控除の経過措置(80%控除、50%控除)を考慮した正確な記帳が求められます。所得税の計算上は支払った全額が経費になりますが、消費税の納税義務がある課税事業者は帳簿上の税区分設定に細心の注意が必要です。
【証憑の保管ルール】領収書・レシートの保存期間と電子帳簿保存法の注意点
経費計上の根拠となる領収書やレシートの保存期間は、法律で厳格に定められています。青色申告事業者の場合、確定申告書の提出期限の翌日から数えて「原則7年間」の保存が義務です(白色申告の場合は帳簿が7年、領収書等の書類は5年)。
「手書きの領収書でなければ無効」という古い認識は捨て去るべきです。品名や購入日時が明記されているレシートのほうが、税務署に対する証拠能力としては遥かに高く評価されます。
さらに、ネット通販の購入履歴やPDFで送られてきた電子領収書は、電子帳簿保存法に基づき「データのまま保存」することが原則ルールです。改ざん防止の措置を講じるか、日付・金額・取引先で検索できるフォルダ管理体制を整えておくことが必須条件となっています。
【個人事業主の経費】に関するよくある質問(FAQ)
Q1:スーツ代や普段着の洋服代は経費にできますか?
A1:原則として経費には落とせません。スーツや普段着はプライベートでも着用可能とみなされるためです。ただし、特定の撮影でしか使わない衣装、ロゴ入りの作業着、明確な制服など、業務専用であることが証明できるものに限り経費計上が認められます。
Q2:領収書をなくしてレシートもない出費は経費にできませんか?
A2:出金伝票やノートへの記録で代替可能です。冠婚葬祭のご祝儀や香典、自動販売機での飲料代、電車代など領収書が出ないものは、「支払日・相手先・金額・目的」を記録した出金伝票を作成しておくことで経費として処理できます。
Q3:自宅の電気代やWi-Fi代(通信費)の按分比率はどう決めるべきですか?
A3:実態に合わせた合理的な計算が必須です。インターネット回線代は「1日のうち業務で使う時間比率(例:8時間稼働なら8/24=約33%)」、電気代は「作業部屋のコンセント数や利用時間」を基準にします。一般的には30%〜50%程度で設定するケースが多く見られます。
Q4:10万円以上のパソコンを買ったときは一括で経費にできますか?
A4:青色申告を行っている個人事業主であれば、「少額減価償却資産の特例」を使うことで、30万円未満のパソコンや備品を一括でその年の経費に計上できます(年間合計300万円まで)。白色申告の場合は10万円以上から原則として法定耐用年数に応じた減価償却が必要です。
まとめ:正しい経費管理が事業防衛と手取り最大化の第一歩
個人事業主にとっての経費計上は、単なる税金逃れのテクニックではなく、投じたコストを正確に把握して事業を継続・拡大させるための基本戦略です。
経費として落とせるかどうかの境界線は、「事業の売上に貢献した理由を、第三者に対して論理的かつ数字で説明できるか」に集約されます。家事按分の根拠作りをルーティン化し、事業用口座やカードを活用して透明性の高い帳簿を維持することが、将来の税務リスクを遮断し、ビジネスの手取りを確実に守り抜く最強の防壁となります。 (出典: 個人 事業 主 経費(Yahoo!ニュース))
関連フォトギャラリー

個人 事業 主 経費
個人 事業 主 経費
