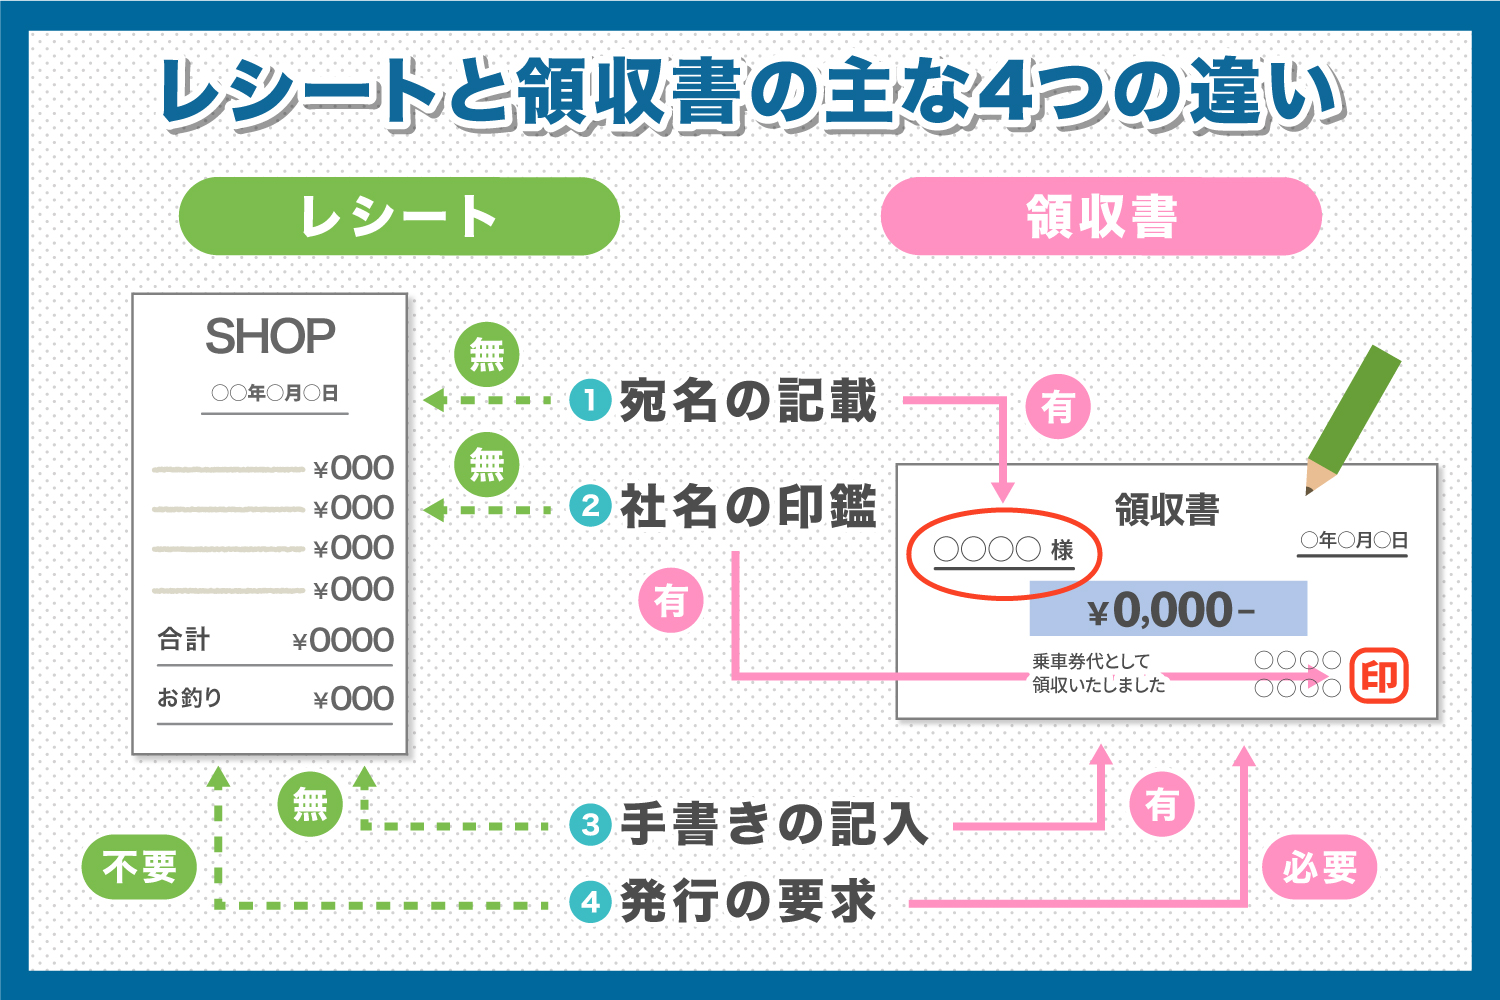
買い物の会計時、慣習のように「領収書をお願いします」と頼んでいませんか。長年、ビジネス現場や確定申告において「経費で落とすなら手書きの領収書が絶対条件」という言説がまことしやかに語られてきました。しかし、税務調査の現場や近年の法改正を巡るリアルな実務において、その常識は完全に覆りつつあります。
実は、税務署の調査官が証憑としての信頼性を高く評価するのは、手書きの領収書ではなくレジから発行される「レシート」であるケースが珍しくありません。インボイス制度(適格請求書等保存方式)の定着や電子帳簿保存法の完全義務化が進んだ現在、どちらを保管すべきなのか、それぞれの法的効力やリスクについて徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査において、品目が不明瞭な手書き領収書よりも、商品明細・日時・店舗情報が自動印字されるレシートの方が証拠力として圧倒的に有利に働く。
- 要点2:インボイス制度下でも小売・飲食等では「宛名なしの適格簡易請求書(レシート)」で消費税仕入税額控除が認められており、社内経費精算もレシートで十分対応可能である。
- 要点3:手書き領収書は「但し書き:お品代」「宛名:上様」などの曖昧さから税務否認のリスクがあり、紛失時の再発行不可ルールを含めて正しい保管戦略が不可欠となる。
【2026年最新】領収書とレシートの決定的な違いと法的効力の真実
日常的に混同されがちな「領収書」と「レシート」ですが、会計および税法上の位置づけにおいて決定的な差異が存在します。双方は金銭の授受を証明する証憑書類(しょうひょうしょるい)である点では共通していますが、記録される「情報の客観性と具体性」において明確な優劣が生じます。
手書きの領収書は、支払者(宛名)を指定して発行されるため、一見すると公式性が高く見えます。しかし、発行者が金額や但し書きを手作業で記入するため、記載ミスや意図的な改ざんの余地が残るという弱点を持っています。一方でレシート(Receipt=受領書)は、POSレジなどの電子システムから自動出力されるため、改ざんが極めて困難であり、購入日時・品目・単価・適用税率・店舗情報が正確に刻印されます。
| 比較項目 | レシート(POSレジ発行) | 手書き領収書(複写式等) | 税務・法務視点での評価 |
|---|---|---|---|
| 購入品目の記載 | 購入した商品名・単価・個数が詳細に印字 | 「お品代として」など抽象的な記載が多い | レシートが圧倒的に有利 |
| 宛名の有無 | 原則として印字されない(宛名なし) | 会社名・個人名、または「上様」と記入 | 業種により宛名なしでも法的に有効 |
| 改ざん・不正の難易度 | システム連動のため改ざんは極めて困難 | 金額や但し書きの改ざん・白紙受領リスクあり | レシートの客観的信用度が高い |
| 印紙税の要否(5万円以上) | 受取書として同様に貼付が必要(電子発行は非課税) | 5万円以上の紙の発行は200円〜の収入印紙が必須 | 貼付漏れは過怠税の対象(発行者側) |
| インボイス対応(適格請求書) | 適格簡易請求書の要件を満たせば有効 | 登録番号・税率区分等が手書きまたは押印で必須 | 印字ミスや記載漏れがないレシートが安全 |
噂の真偽を徹底検証|なぜ税務調査で「レシートの方が有利」とされるのか?
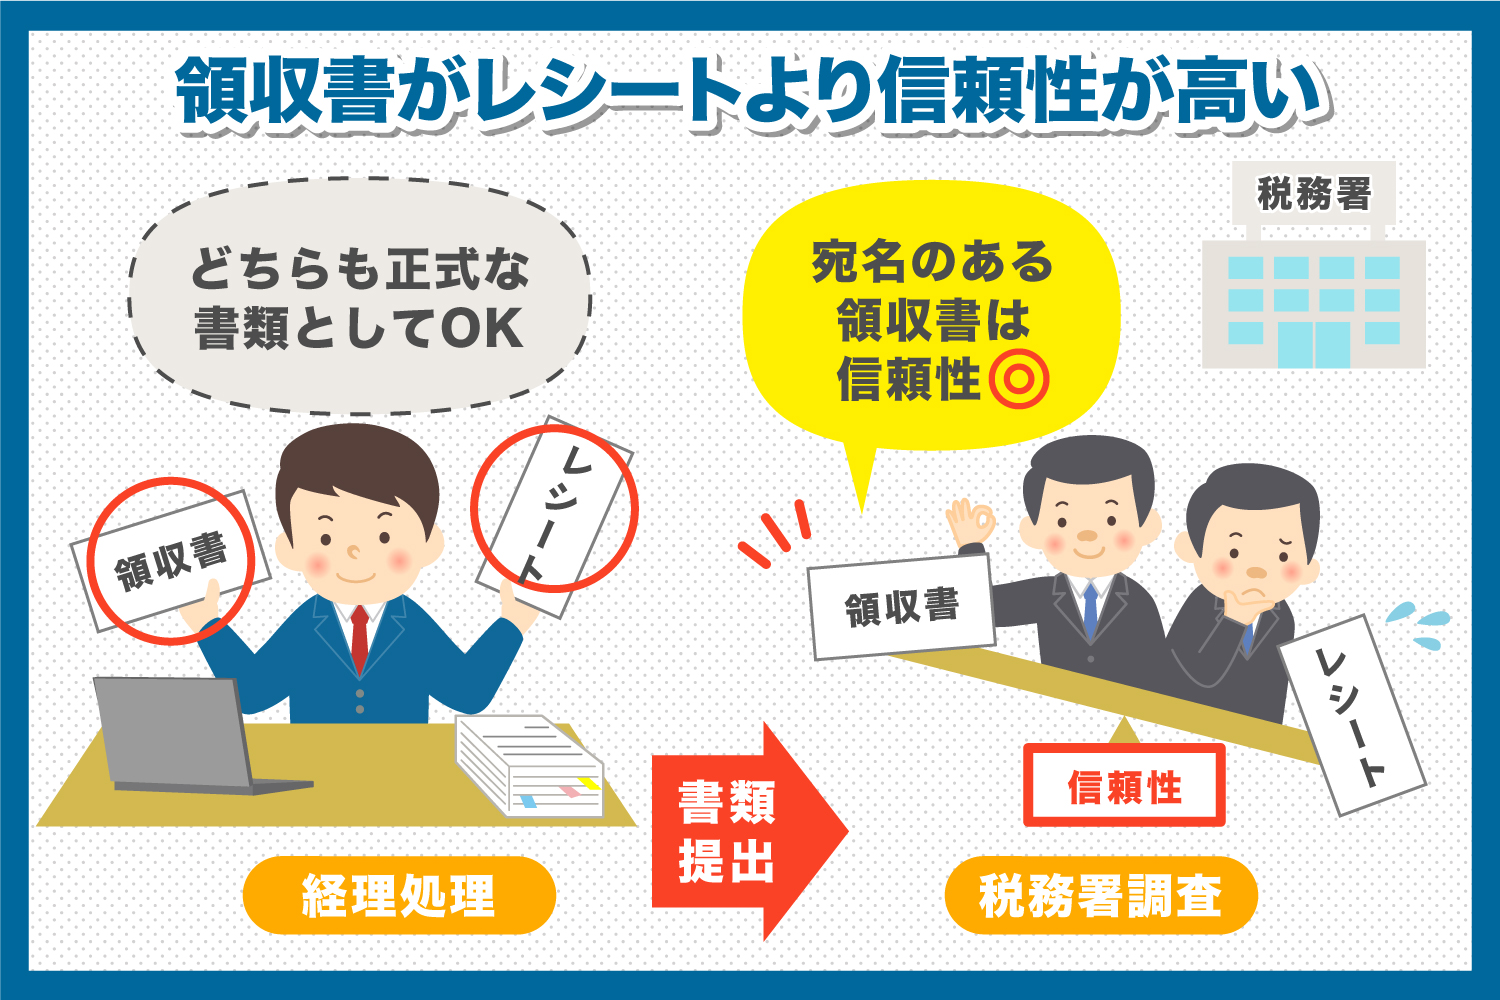
「経費精算は必ず領収書でなければならない」という思い込みは、日本のビジネス社会に深く根付いてきた昭和・平成期の商習慣が生んだ最大の誤解です。国税庁の基本通達および所得税法・法人税法において、税務調査 領収書 不要の原則、すなわち「手書きの領収書でなければ経費として認めない」という規定はどこにも存在しません。
むしろ、実際の税務調査の現場では、手書き領収書が調査官の疑念を生む引き金になるケースが頻発しています。その最たる要因が手書き領収書の但し書きに多用される「お品代」という表記です。
元国税調査官や現場の税理士への取材によると、調査官が最も注視するのは「支出が事業に真に関連しているか(業務関連性)」という一点です。例えば、ホームセンターや家電量販店で「お品代 50,000円」と書かれた手書き領収書を提示した場合、調査官は「私用のゲーム機や日用品を購入したのではないか」という疑念を抱きます。これに対し、レシートであれば「事務用プリンターインク」「オフィス用紙」といった具体的な品目が全て印字されているため、支出の業務関連性をその場で即座に証明できます。
品目が明記されていない手書き領収書は、裏付けとなる納品書や商品明細がない限り、税務調査において事実認定で不利に働き、最悪の場合は経費計上を否認されるリスクすら孕んでいるのです。
インボイス制度と電子帳簿保存法が変えた「経費精算どっち?」の新常識
消費税のインボイス制度(適格請求書等保存方式)が完全定着した現在、証憑書類に求められる法的基準はさらに厳格化されました。事業者が消費税仕入税額控除を受けるためには、所定の記載要件を満たした適格請求書の保存が必須となります。
ここで重要なのが、不特定多数の顧客に対して販売やサービスを提供する以下の業種においては、宛名なし レシートが「適格簡易請求書(簡易インボイス)」として正式に認められている点です。
- 小売業(スーパー、コンビニ、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- タクシー業・旅客運送業
- 駐車場業、旅行関連業など
これらの業種から発行されるレシートに、「発行者の氏名または名称および登録番号(T+13桁)」「取引年月日」「取引内容」「税率ごとに区分して合計した対価の額」「適用税率または税率ごとに区分した消費税額等」が正しく印字されていれば、宛名が記載されていなくても仕入税額控除の要件を完全に満たします。
さらに、電子帳簿保存法(スキャナ保存)の実務においても、レシートの優位性は際立っています。スマートフォンで撮影した画像データをそのままクラウド経費精算システムへアップロードし、OCR(光学文字認識)で日付・金額・インボイス番号を自動読み取りさせる運用が一般的です。手書き領収書では文字の癖による誤認識や登録番号の押印漏れが発生しやすく、経理部門の目視確認コストを増大させる要因になっています。
【実態検証】個人事業主の確定申告や社内精算現場で見えたリアル
ネット上のコミュニティやSNS上では、毎年の確定申告期になると「レシートだけで経費申請して本当に怒られないのか」という不安の声が散見されます。しかし、結論から言えば、個人事業主 経費 レシートの組み合わせにおいて、確定申告 レシートのみの保管で全く問題ありません。
実際に、年間数百件以上の確定申告を担当する現役税理士たちの証言を検証しても、レシート保管を理由に申告を却下された事例は皆無に等しいのが実情です。むしろ現場で問題視されるのは、以下のような「ずさんな管理や勘違い」によるトラブルです。
⚠️ 現場で実際に多発している3大トラブル事例
- 二重計上の疑い:レシートと手書き領収書の両方を受け取り、誤って両方を経費計上してしまうケース(税務調査で重加算税の対象になり得る重大な過失)。
- 感熱紙の印字消失:レシートを直射日光の当たる場所や車内に放置し、数年後に文字が完全に消えて証拠能力を失う事例(電帳法スキャナ保存や冷暗所保管で対策必須)。
- 領収書 再発行 不可の原則:紛失時に店舗へ再発行を求めて断られ、支払いを証明できなくなるケース(店舗側は二重発行による脱税幇助を防ぐため再発行を拒否するのが通常)。
特に「領収書とレシートを両方もらう行為」は、店舗側のレジ不正防止システムに抵触するだけでなく、経理上の不正計上を疑われる典型的なリスク行為です。手書き領収書を発行する際、店側がレシートを回収するのは、この二重発行事故を防止するための正当な防衛措置です。
一般に知られていない盲点とネットの誤解|手書き領収書が逆に疑われるケース
「宛名が『上様』でも経費で落ちる」という古い知識を信じている方は今すぐ認識を改める必要があります。かつては慣習的に許容されていた「上様」表記ですが、現在の税務・インボイス環境下では極めてリスクの高い行為となっています。
宛名が「上様」の手書き領収書は、誰が支払ったのかを客観的に特定できません。そのため、税務調査において「他人が捨てた領収書を拾って経費水増しに使ったのではないか」「家族旅行や私的な会食の費用を会社に付け替えたのではないか」という疑念を払拭することが困難になります。
また、店舗側にとっても、受取金額が5万円以上になる手書き領収書(紙)を発行する場合、印紙税法に基づき200円以上の収入印紙を貼付し、消印を押す法的義務が生じます。これに対し、クレジットカード決済である旨が明記されたレシートや電子領収書であれば、金銭の直接受領が発生しないため印紙の貼付は法的に不要となります。無駄な印紙代の発生や貼り忘れによる過怠税リスクを避ける意味でも、店舗側・購入側の双方が電子レシートへシフトする力学が働いています。
【プロの結論】経理・税務で損をしないための使い分け判断基準
では、ビジネスパーソンや事業者は日常業務の中でどのように使い分けるべきでしょうか。感情的な思い込みを排し、実利と法令遵守の観点から導き出した判断基準は極めてシンプルです。
🎯 迷ったときの使い分け・完全判定チャート
✅ 【レシートで済ませるべきケース(推奨度95%)】
- コンビニ、スーパー、ドラッグストア、書店での事務用品・備品購入
- カフェ、居酒屋、ファミリーレストラン等での日常的な打ち合わせ・飲食
- タクシー代、ガソリンスタンド、コインパーキング利用
- 個人事業主・フリーランスの日常的な確定申告用経費全般
- ※理由:品目・単価・税率が明記され、改ざん不能な最強の証拠書類になるため。
⚠️ 【手書き領収書を発行してもらうべきケース(限定的)】
- 社内規程(経理ルール)で「宛名入り領収書の提出」が厳格に義務付けられている場合
- 冠婚葬祭や格式高い接待等で、相手先の社名・個人名を明記した受取書が必要な場合
- レジシステムが故障・未導入で、手書きの領収書しか発行手段がない小規模店舗での決済
- ※注意:必ず宛名を「正式な会社名」、但し書きを「具体的な商品名(〇〇代)」で指定すること。
【領収書とレシートの違い】に関するよくある質問(FAQ)
Q1:個人事業主の確定申告は本当にレシートのみで通りますか?税務署から否認されませんか?
A1:完全に通ります。税法上、レシートは金銭の受領事実と取引内容を証明する正当な「証憑書類」です。むしろ商品名や購入日時が克明に記録されているレシートの方が、税務調査における立証力が高く、否認されるリスクは手書き領収書よりも大幅に低くなります。
Q2:宛名のないレシートでも、会社の経費精算として提出して問題ありませんか?
A2:税法上・インボイス制度上は、飲食業や小売業、タクシー等のレシートであれば宛名なしでも経費計上および仕入税額控除が認められています。ただし、最終的な受理可否は各企業の「社内経理規程」に依存します。トラブルを防ぐため、事前に自社の経理ルールを確認してください。
Q3:経費精算用のレシートを紛失してしまいました。店舗に頼めば再発行してもらえますか?
A3:原則として店舗側はレシートや領収書の再発行を行いません。二重発行による不正経費計上や脱税への加担を防ぐためです。万が一紛失した場合は、クレジットカードの利用明細書、購入時の納品メール、出金伝票(支払日時・相手先・金額・品目を自筆記録したもの)などを組み合わせて代替証拠として保存してください。
Q4:5万円以上の支払いで手書き領収書を受け取りましたが、収入印紙が貼られていませんでした。この領収書は無効になりますか?
A4:領収書自体の証憑としての効力は無効になりません。印紙の貼付義務および過怠税のペナルティは「発行者(店舗側)」に課されるものであり、受け取った側の経費精算や確定申告に法的な不利益が生じることはありません。ただし、クレジットカード決済の場合は受取金額に関わらず印紙貼付は元から不要です。
まとめ:今後の動向と失敗しないための判断基準
「経費=手書きの領収書」という図式は、もはや過去の遺物となりつつあります。インボイス制度や電子帳簿保存法が標準化した現代の会計実務において、客観的な品目と税率が自動印字されるレシートこそが、税務リスクから身を守る最も堅牢な防衛策です。
手書き領収書をわざわざ頼んでレジ前で時間を費やす必要はほとんどありません。「レシートを受け取り、裏面や会計ソフトのメモ欄に取引の目的(誰と、何の業務で利用したか)を簡潔に記録して保管する」。このシンプルな運用を徹底することこそが、2026年以降のビジネスシーンで最もスマートかつ安全な経費管理の正解です。 (出典: 領収 書 と レシート の 違い(Yahoo!ニュース))
関連フォトギャラリー
領収 書 と レシート の 違い

領収 書 と レシート の 違い
