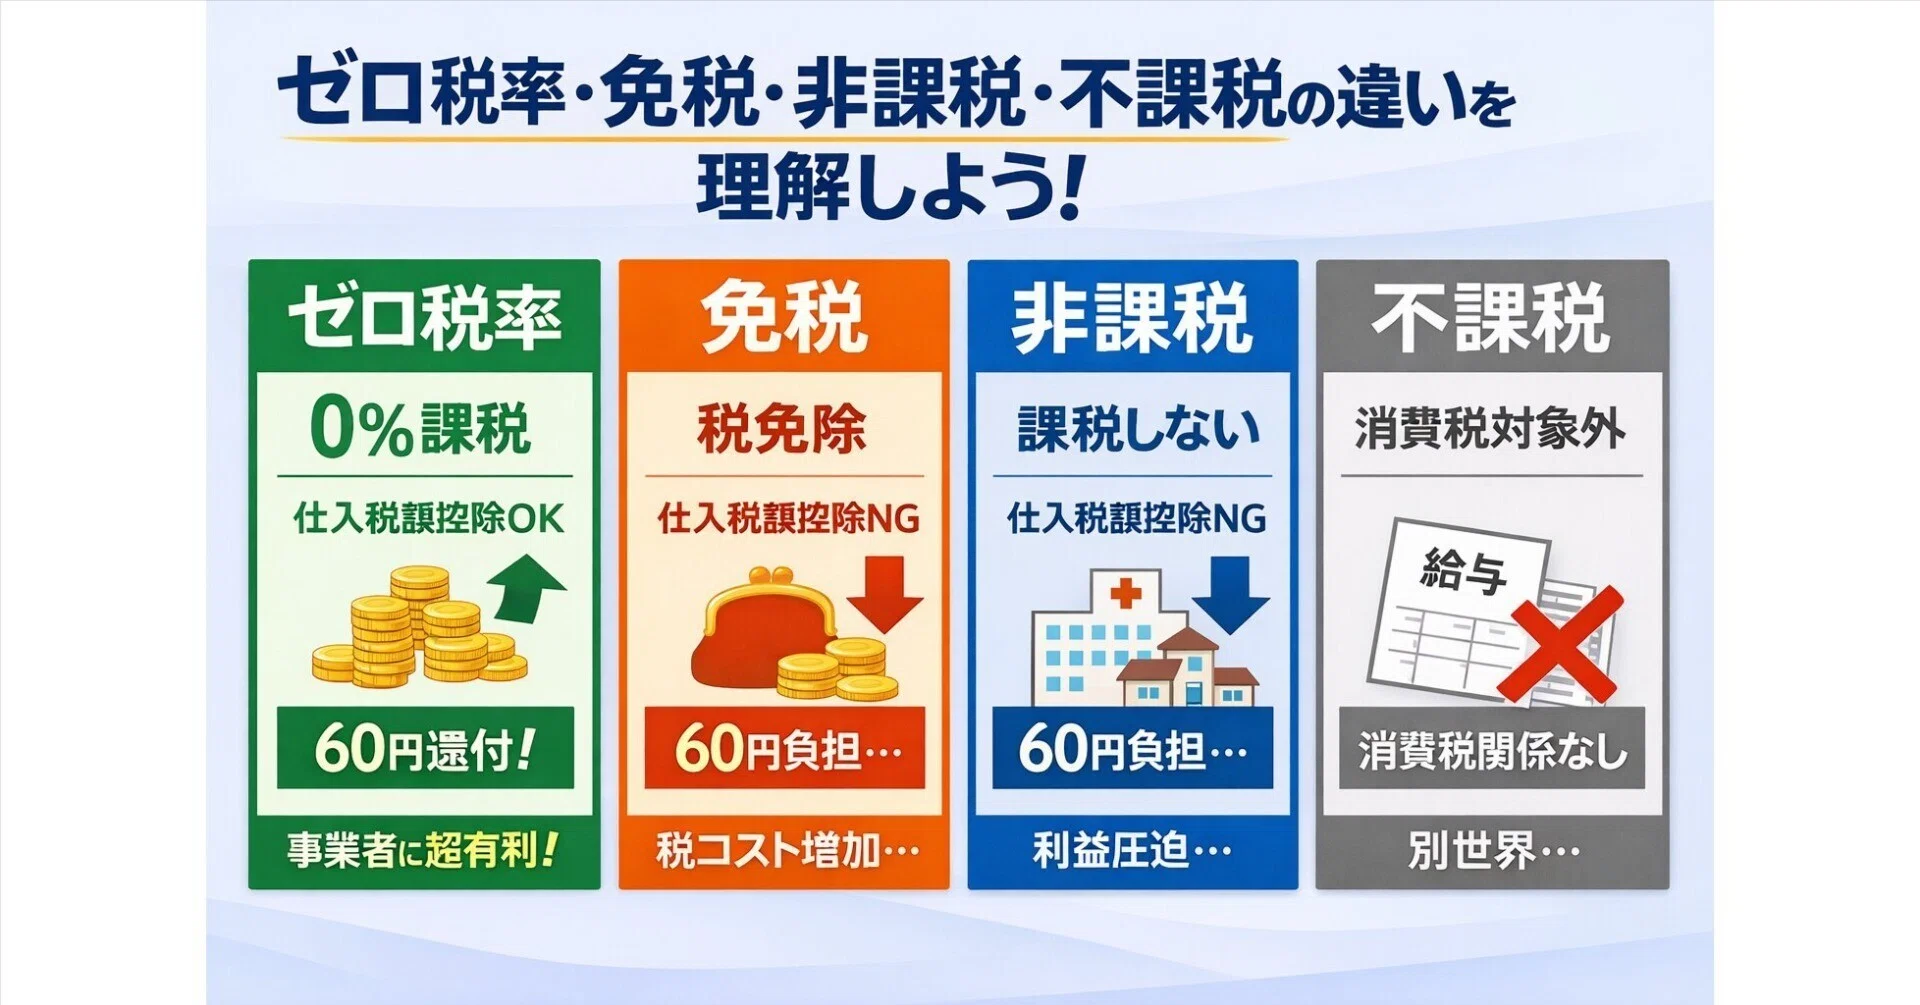
日々の経理処理や確定申告において、多くの担当者や個人事業主を悩ませるのが「消費税がかからない取引」の処理です。領収書や請求書に消費税額が記載されていない場合、直感的に「税金ゼロ」とひとくくりにしがちですが、税法上では「非課税」と「不課税」は明確に区別されており、両者の性質は根底から異なります。
インボイス制度(適格請求書等保存方式)が完全に定着した2026年現在の税務環境において、この区分の誤りは単なる仕訳ミスにとどまりません。課税売上割合の算出狂いによる仕入税額控除の過大・過少計算を招き、税務調査での追徴課税や加算税のリスクに直結します。本稿では、国税庁の判定基準に基づき、実務で迷いやすい具体例から仕訳の要領までを網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「不課税」は消費税の課税要件を満たさない枠外取引であり、「非課税」は要件を満たすものの社会政策的配慮等で課税が除外された取引である。
- 要点2:課税売上割合の計算時、非課税売上は分母に算入されるが、不課税取引は分子・分母のいずれにも一切算入されない。
- 要点3:給与・寄付金・配当金は「不課税」、土地売買・受取利息・住宅家賃は「非課税」など、勘定科目ごとの正確な税区分判定が税務リスクを防ぐ。
【基礎知識】非課税と不課税の根本的な違い|国税庁の判定基準から読み解く
消費税法において、取引がどのような税区分に属するかを判断する際、国税庁は厳格な判定ステップを設けています。まず大前提となるのが「国内取引における課税の対象となる4要件」です。
取引が以下の4要件をすべて満たしている場合、原則として消費税の課税対象となります。
- 国内において行われる取引であること(国内取引)
- 事業者が事業として行うものであること(事業性)
- 対価を得て行われるものであること(対価性)
- 資産の譲渡、資産の貸付け、役務の提供であること(取引の種類)
この4要件のうち、どれか1つでも満たさない取引が「不課税取引」(課税対象外)となります。例えば、対価を得ずに行われる寄付金や贈与、国内で行われない国外取引、事業者が行うものではない個人の私的売買などがこれに該当します。
一方、上記4要件をすべて満たしているにもかかわらず、消費税法第6条および別表第一によって例外的に消費税を課さないと定められているものが「非課税取引」です。消費の性格になじまないもの(土地の譲渡や利息など)や、社会政策的な配慮(医療、教育、住宅用家賃など)から、限定列挙された項目のみが非課税として扱われます。
【消費税区分一覧】非課税・不課税・免税・課税の違いを徹底比較
実務で正しく判定するためには、非課税と不課税だけでなく、「課税」「免税」を含めた4区分の全体像を把握しておく必要があります。それぞれの法的性質と税務上の影響を比較表に整理しました。
| 区分 | 課税4要件の該当性 | 課税売上割合の計算 | 仕入税額控除の可否・実務上の影響 |
|---|---|---|---|
| 課税取引 | 4要件すべてを満たす(標準税率10%または軽減税率8%) | 分子・分母の双方に全額算入 | 預かった消費税から仕入税額を控除可能。事業活動の基本となる区分。 |
| 免税取引(輸出免税等) | 4要件を満たすが、消費地国課税の原則により税率0% | 分子・分母の双方に全額算入 | 売上時の税率は0%だが、仕入にかかった消費税は全額控除・還付対象となる。 |
| 非課税取引 | 4要件を満たすが、法律により限定的に課税除外 | 分母のみに算入(分子には不算入) | 売上に消費税は乗らないが、対応する仕入税額控除は制限される。 |
| 不課税取引 | 4要件のうち1つ以上を満たさない(課税の対象外) | 分子・分母ともに一切不算入 | 消費税の計算領域から完全に外れる。課税売上割合に影響を与えない。 |
実務上、特に混同されやすいのが「免税」と「非課税」です。免税取引(輸出取引など)は税率がゼロであるだけで課税取引の一種であるため、仕入税額控除を受けることができます。一方で非課税取引は、非課税売上を上げるために直接要した仕入れについて仕入税額控除を適用できません。この構造的違いが、企業の納税額に甚大な差をもたらします。
【実務の具体例】非課税取引と不課税取引の代表例と迷いやすい境界線
会計ソフトに入力する際、どの勘定科目をどの税区分で登録すべきかは、日々の経理で最も頻出する論点です。双方案件の典型例を整理します。
非課税取引の代表例(消費税法別表第一に規定)
非課税取引は法律に明記されたものに限定されます。主な具体例は以下の通りです。
- 土地の譲渡および貸付け:土地売買や借地権の設定、土地の賃貸料(ただし1か月未満の短期貸付けや駐車場等の施設利用は課税)。
- 金融取引:預貯金の受取利息、社債利息、貸付金利息、有価証券や手形の譲渡、信託報酬など。
- 支払手段の譲渡:商品券、ギフトカード、プリペイドカード、暗号資産の譲渡。
- 社会政策的取引:健康保険法に基づく療養等の医療費、介護保険サービス費、助産費用、埋葬料・火葬料。
- 教育・行政関連:学校教育法に規定する学校の授業料・入学金・施設設備費、住民票等の公的証明書交付手数料。
- 住宅の貸付け:住宅用として契約されたマンション・アパートの家賃・共益費(契約において住宅用であることが明らかなもの)。
不課税取引の代表例(課税要件を満たさない取引)
不課税取引は対価性がないものや事業性がないものが中心となります。
- 人件費:従業員の給与手当、役員報酬、賞与(雇用契約に基づく労務の対価であり事業性・対価性の要件から除外)。
- 対価性のない金銭授受:寄付金、祝儀、香典、見舞金、補助金、助成金、保険金受取額。
- 資本等取引:株式の配当金受取、出資に対する分配金。
- 公租公課:法人税、住民税、固定資産税、印紙税などの税金納付、延滞税・加算税などの罰科金。
- 国外取引:海外出張先での現地交通費・ホテル代、海外現地法人に対する国外役務の対価。
- 資産の滅失・損害:盗難や火災による損失、損害賠償金の受け取り(資産の譲渡等の対価に該当しない場合)。
特に注意すべき境界線として、「受取利息」は非課税ですが、「受取配当金」は不課税です。また、「給与」は不課税ですが、業務委託契約に基づく「外注費」は課税仕入れとなります。形式的な名称ではなく、契約の実態と対価の性質で厳格に判定しなければなりません。
【決算・申告への影響】なぜ区分を間違えると危険なのか?課税売上割合と仕入税額控除
「どちらも消費税が課されないのであれば、仕訳の税区分を非課税にしても不課税にしても税額は同じではないか」という疑問が生じることがあります。しかし、これは極めて危険な誤解です。その理由は「課税売上割合の計算」にあります。
課税売上割合の計算式
課税期間中の課税売上割合は、以下の計算式で算出されます。
計算式から明らかなように、非課税売上高は「分母」にのみ算入されます。一方、不課税売上高(配当金や補助金など)は分母にも分子にも一切算入されません。
もし本来は不課税売上である補助金や配当金を誤って「非課税売上」として処理してしまうと、分母だけが不当に膨らみ、課税売上割合が低下します。課税売上割合が95%未満になると、事業にかかった仕入税額を全額控除することができなくなり(個別対応方式または一括比例配分方式の適用)、納付すべき消費税額が増加して事業者に損害を与えます。
逆に、本来は非課税売上である土地売買代金や住宅家賃を誤って「不課税売上」として処理した場合、分母から非課税売上が抜け落ちるため、課税売上割合が見かけ上高くなります。その結果、本来控除できない仕入税額を過大に控除してしまい、税務調査で過少申告加算税や延滞税を追徴される重大な税務違反に発展します。
【実態検証】経理現場の生の声とインボイス制度対応のリアル
国税庁の統計や税務相談事例の分析によると、税務調査で消費税区分の誤謬が指摘されるケースは後を絶ちません。現場の経理実務や税理士の証言から見えてくる、頻出のトラブルパターンを検証します。
事例1:海外SaaS利用料の税区分ミス
クラウドサービスや海外ベンダーのサブスクリプション費用について、「海外企業への支払い=国外取引(不課税)」と思い込み処理していた事例です。2015年10月のリバースチャージ方式導入および事業者向け電気通信利用役務の提供に係る税制改正以降、国内事業者が利用する海外SaaSは「特定課税仕入れ」または通常の「課税仕入れ」に該当するケースが大半です。これを不課税のまま放置していたことで、仕入税額控除の適用漏れや申告漏れが生じる事態が多発しています。
事例2:事務所兼住宅の賃料按分とインボイス
個人事業主や小規模法人が借りている賃貸物件において、契約書上「住宅用」となっている物件を事務所兼自宅として使用している場合です。家主が非課税として請求している住宅用家賃は、借主側で事業用割合を計算しても仕入税額控除の対象にはできません(そもそも課税されていないため)。これを「地代家賃」として一括で課税仕入れ処理し、税務署から否認されるケースが目立ちます。
事例3:役員社宅の家賃回収
会社が役員や従業員から社宅の賃料を給与天引き等で回収する際、これは「住宅の貸付けの対価」に該当するため、会社側では「非課税売上」となります。これを「福利厚生費のマイナス(不課税)」として処理してしまい、課税売上割合の計算から脱落している企業が非常に多く見受けられます。
一般に知られていない盲点と仕訳判定のフローチャート
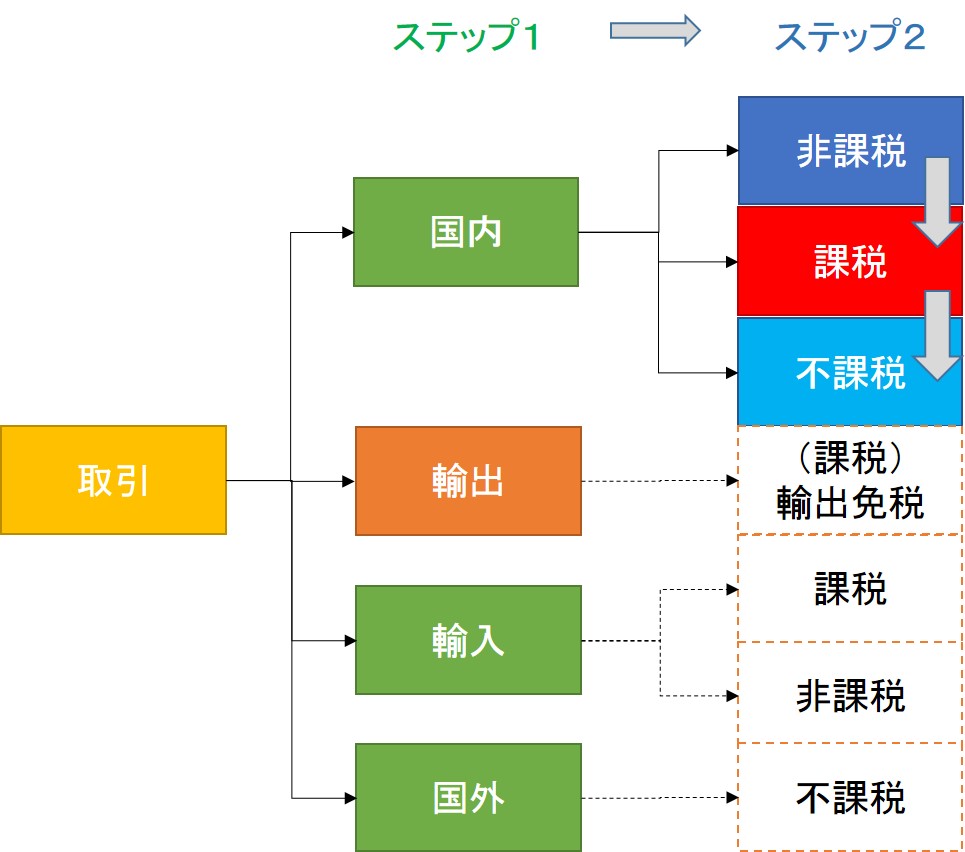
消費税の区分判定で迷ったときは、感覚に頼らず、機械的な判定フローに沿って検証することが確実なリスクヘッジとなります。
Step 1:取引は「国内において」「事業者が事業として」「対価を得て」「資産の譲渡・貸付・役務提供」を行っているか?
➡ NO(いずれか欠落) ⇒ 「不課税取引」(国外、給与、寄付、配当、無償取引など)
➡ YES(すべて該当) ⇒ Step 2へ進む
Step 2:消費税法第6条・別表第一に規定される「非課税項目」に該当するか?
➡ YES ⇒ 「非課税取引」(土地譲渡・貸付、受取利息、住宅家賃、医療費など)
➡ NO ⇒ Step 3へ進む
Step 3:国外への輸出取引や国際輸送などの免税要件を満たすか?
➡ YES ⇒ 「免税取引」(輸出売上など / 税率0%)
➡ NO ⇒ 「課税取引」(標準税率10% または 軽減税率8%)
【プロの結論】経理・財務におけるリスクヘッジとシステム設定の判断基準
仕訳入力時のヒューマンエラーを根絶するために、多くの企業が会計ソフトの自動仕訳ルールや勘定科目の初期税区分設定を見直しています。以下の基準でシステムを統制することが推奨されます。
- 勘定科目のデフォルト税区分を固定化する:「受取配当金」「租税公課」「給与手当」は初期値を【対象外・不課税】に固定し、「受取利息」「有価証券売却」は【非課税売上】に固定する。
- 補助科目で税区分を分離する:「地代家賃」を一括管理せず、「地代家賃(事務所・店舗=課税)」と「地代家賃(住宅用・土地=非課税)」に科目を分けてコード化する。
- 金額規模の大きい臨時取引のダブルチェック:土地の売買、事業譲渡(M&A)、大型補助金の入金があった事業年度は、課税売上割合が劇的に変動するため、決算前に必ず顧問税理士による事前審査を義務付ける。
【非課税 不課税 違い】に関するよくある質問(FAQ)
Q1:従業員に支払う通勤手当は「給与」と同じ不課税ですか?
A1:いいえ、通勤手当は所得税法上の非課税限度額(月額15万円まで等)の範囲内であれば、消費税法上は「課税仕入れ」として扱われます。給与本体は労務の対価として不課税ですが、通勤手当は通勤という役務提供を受けるための費用弁償とみなされるためです。所得税の非課税と消費税の課税は基準が異なるため注意してください。
Q2:土地付きの建物を一括購入した場合、税区分はどう分ければいいですか?
A2:建物の購入代金は「課税仕入れ」、土地の購入代金は「非課税仕入れ」となります。契約書等で土地と建物の価格が明確に区分されていない場合は、固定資産税評価額の比率など合理的な基準で按分計算してそれぞれの税区分を適用する必要があります。
Q3:香典や見舞金を会社から支出した場合の税区分は?
A3:取引先や従業員に対する香典、慶弔金、見舞金などは、反対給付(対価)がない金銭の贈与であるため「不課税取引(対象外)」となります。福利厚生費や交際費の勘定科目であっても、税区分は課税仕入れではなく不課税として処理します。
Q4:クレジットカード決済時の手数料は非課税ですか?
A4:加盟店がクレジットカード会社等に支払う決済手数料は、債権譲渡の費用または資金決済に係る役務の対価として「非課税取引」に該当します。ただし、決済端末の利用料や通信費などのシステム利用料名目で請求されている部分は「課税仕入れ」となる場合があるため、明細書の記載内容を確認する必要があります。
まとめ:正確な税区分マスターで税務リスクをゼロにする
消費税がかからない取引であっても、「非課税」と「不課税」の間には税法上の明確な一線が引かれています。その本質的な違いは、国内取引の4要件を満たした上で政策的に課税が除外されているのか、そもそも課税の土俵に上がっていない枠外の取引であるのかという点に集約されます。
この二者を混同すると、課税売上割合の算出狂いを通じて、事業年度全体の消費税納税額に歪みを生じさせる原因となります。特に土地取引や大型の助成金、海外取引が発生した際は、機械的な処理に頼らず判定フローに立ち返ることが肝要です。取引の実態を正しく捉え、初期設定と日々の仕訳精度を高めることが、税務調査に耐えうる強固な経理体制の確立につながります。 (出典: 非課税 不課税 違い(Yahoo!ニュース))
関連フォトギャラリー
非課税 不課税 違い

非課税 不課税 違い
山崎 莉乃 (Rino Yamazaki)
トレンドリサーチャー最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る