給与明細や源泉徴収票を見つめながら、「収入」と「所得」の表記に戸惑った経験を持つ方は少なくありません。日常会話では同じような意味合いで使われがちですが、税務や社会保障の現場において両者は明確に区別されています。
この2つの言葉の定義を曖昧にしたまま放置すると、受けられるはずの税制優遇を取りこぼしたり、各種申請で誤った金額を申告してペナルティを受けたりするリスクに直結します。手取り額がどう決まり、手元にいくら残るのかを正確に把握するために、まずは基礎となる構造から解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入ってきたお金の総額(額面)であり、「所得」はそこから必要経費や控除を差し引いた利益を指す
- 要点2:会社員は「給与所得控除」、個人事業主は「必要経費」を差し引くことでそれぞれの所得金額が算出される
- 要点3:税金や社会保険料の負担は「所得」をベースに決まるため、控除の仕組みを理解することが確実な手取りアップに繋がる
【決定的な差】「収入」と「所得」の違いとは?基本の概念をシンプルに整理
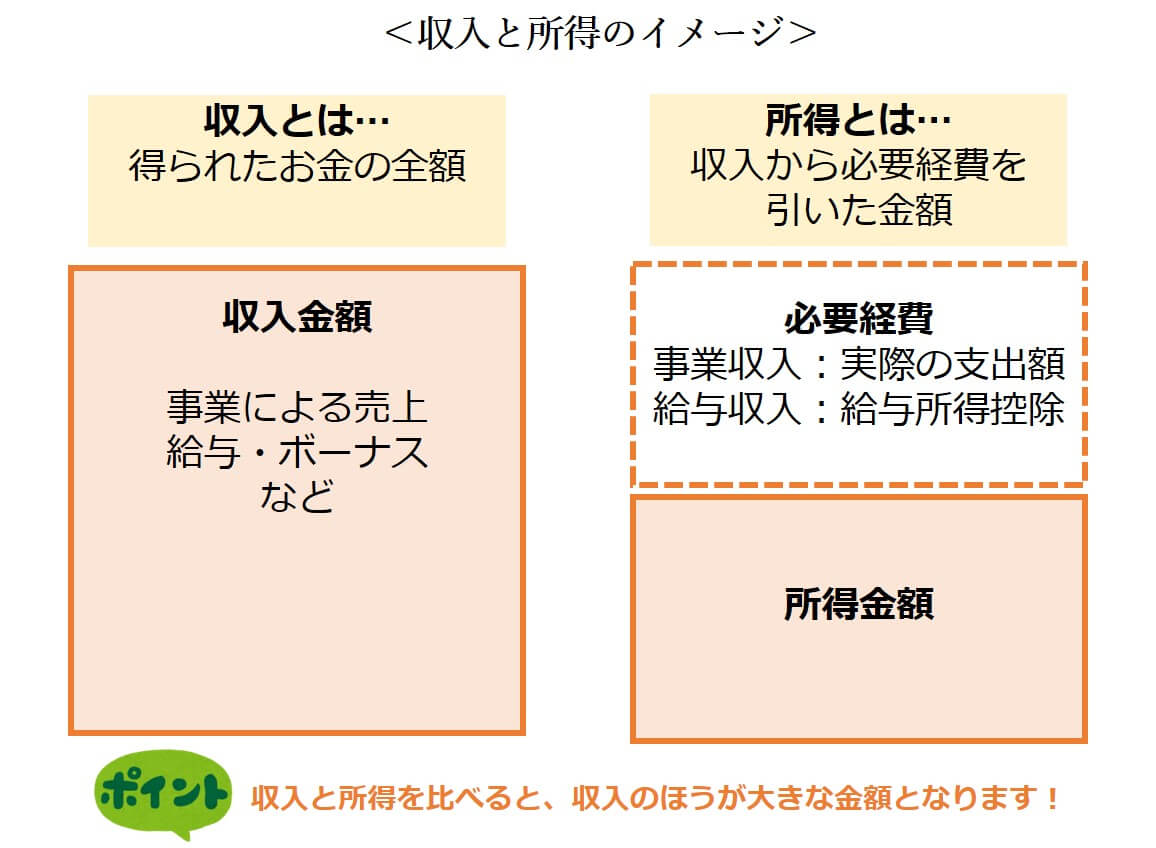
「収入」とは、1年間に手元に入ってきたお金の総額を指します。会社員であれば基本給に残業代、各種手当、ボーナスをすべて合算した金額であり、いわゆる「額面年収」がこれに該当します。個人事業主やフリーランスであれば、クライアントから支払われた売上そのものが収入です。
対する「所得」は、収入を得るためにかかったコストを差し引いた後の「手元に残る実質的な利益」を意味します。税金の世界では、入ってきたお金すべてに課税するのではなく、売上を作るために投じた経費などを差し引いた儲けの部分に対して税金を課すという大原則があるためです。
数式で表すと、基本的な関係性は以下の通りになります。
【所得 = 収入 - 必要経費(または給与所得控除)】
公的な手続きや住宅ローンの審査、保育料の算定などで「あなたの所得はいくらですか?」と問われた際、額面の年収を答えてしまうと誤った判定を下される原因になります。まずは「収入=全体の入り口」「所得=経費を引いた儲け」という明確な境界線を頭に刻んでおく必要があります。
「額面と手取りの違い」の正体|給与明細から天引きされるお金の内訳
毎月の給料日に口座へ振り込まれる金額を見て、「求人票に書いてあった額面よりずいぶん少ない」と感じる方は多いはずです。この「額面」と「手取り」のギャップを生み出しているのが、給与から強制的に差し引かれる社会保険料と税金です。
会社員の手取り額計算は、総支給額(収入)から以下の項目が天引きされた結果として導き出されます。
・健康保険料・介護保険料:病気や怪我、介護に備える公的医療保険の保険料
・厚生年金保険料:将来の年金給付のために積み立てる保険料
・雇用保険料:失業時の給付や育児休業給付などを支える保険料
・所得税:その年の所得に対して国に納める国税(毎月は概算で源泉徴収)
・住民税:前年の所得に応じて居住する自治体に納める地方税
一般的に、手取り額は額面年収のおよそ75%〜80%程度が目安となります。年収500万円の会社員であれば、年間で約100万〜125万円ほどが天引きされ、実際に使えるお金は380万〜400万円前後に落ち着きます。額面と手取りの違いを正しく見極められないと、生活設計や固定費の設定で大きな狂いが生じかねません。
会社員と個人事業主でどう違う?「給与所得控除」と「必要経費」の仕組み
「収入からコストを引いたものが所得」というルールは共通ですが、会社員と個人事業主ではその引き算のやり方が根本から異なります。
個人事業主やフリーランスの場合、事業に関わるパソコンの購入費、取材交通費、事務所の家賃、通信費などを「必要経費」として実費で積み上げ、売上(収入)から差し引いて事業所得を計算します。
一方、会社員はスーツ代や通勤の身の回り品などを個別に領収書で経費精算することが困難です。そこで税制上、年収の額に応じて「これくらいの経費がかかっているだろう」と法律で一律に定めた概算控除が適用されます。これが「給与所得控除」です。
給与所得控除は、年収に応じて最低55万円から段階的に引き上げられ、年収850万円超で上限195万円と定められています。領収書を集めなくても自動的に一定額が収入から差し引かれ、税負担を和らげるクッションの役割を果たしています。
住民税と所得税を決定づける!課税所得の計算方法と基礎控除の役割
「所得」が算出された後、その金額にそのまま税率が掛け合わされるわけではありません。ここからさらに、納税者それぞれの個人的な事情(家族構成や病気、災害など)に配慮した「所得控除」が差し引かれます。こうして最終的に税率を掛ける対象となる金額を「課税所得」と呼びます。
税金が決まるまでのプロセスを順を追って整理すると、次のステップになります。
1. 収入金額(年収の総額)
2. 所得金額(収入 - 給与所得控除または必要経費)
3. 課税所得金額(所得金額 - 所得控除の合計)
4. 税額(課税所得 × 税率 - 税額控除)
ステップ3で差し引く「所得控除」には、誰もが一律で受けられる「基礎控除(所得税は原則48万円、住民税は原則43万円)」をはじめ、社会保険料控除、配偶者控除、扶養控除、生命保険料控除、医療費控除など全15種類以上が存在します。
課税所得が1円でも小さくなれば、そこに連動する「住民税と所得税」の負担がダイレクトに軽くなります。年末調整や確定申告で各種控除を漏れなく申告することが、合法的に手元のお金を残す最大の防衛策です。
【見落とし厳禁】配偶者控除の壁と年収・所得の判定基準
パートやアルバイトで働く配偶者がいる家庭で毎年話題にのぼるのが、いわゆる「年収の壁」です。ここでも「年収と所得の違い」を理解していないと、思いがけない税負担や扶養外れに見舞われます。
税金の扶養基準において、法律上の要件はすべて「合計所得金額」で記述されています。代表的な基準を整理すると以下の通りです。
・103万円の壁(所得48万円以下):給与所得控除55万円+基礎控除48万円の範囲内。本人の所得税が非課税となり、配偶者は満額の「配偶者控除(38万円)」を受けられるボーダーラインです。
・150万円の壁(所得95万円以下):配偶者特別控除が満額(38万円)適用される上限ライン。本人の税金は発生しますが、世帯主側の税負担は増えません。
・201.6万円の壁(所得133万円以下):配偶者特別控除が段階的に減額され、完全にゼロになる境界線です。
ここで注意すべきは、社会保険の壁(106万円や130万円の壁)は税制上の「所得」ではなく、交通費等を含めた「見込み年収(収入)」ベースで判定されるという点です。税金面での壁と社会保険の壁では物差しが異なるため、混同しないよう注意を払う必要があります。
源泉徴収票の見方マスター|どの数字が「収入」でどれが「所得」か
手元にある源泉徴収票のどの項目が何を意味しているのかが分かれば、自分自身のマネーフローが一目で掴めるようになります。主要な4つの枠の見方を押さえておきましょう。
① 支払金額(=収入):
会社から1年間に支給された総支給額(額面年収)。基本給、ボーナス、残業手当が含まれます(非課税の通勤手当は除く)。
② 給与所得控除後の金額(=所得):
支払金額から給与所得控除を差し引いた後の金額。公的手続きで「所得」を尋ねられた場合は、この枠の数値を記入します。
③ 所得控除の額の合計額:
基礎控除、社会保険料控除、生命保険料控除など、所得から差し引かれた控除のトータル金額。
④ 源泉徴収税額:
②から③を引いた「課税所得」に所得税率を掛け、住宅ローン控除などを差し引いた上で、最終的に納めた年間の所得税額。
この書類1枚に「収入 → 所得 → 課税所得 → 実際の納税額」という一連の計算ロジックが凝縮されています。確定申告を行う際にも、この位置関係を把握しておくだけで入力ミスを劇的に防ぐことができます。
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:副業をしている場合、確定申告が必要になる基準は「収入」ですか?それとも「所得」ですか?
A1:副業の確定申告基準は「所得」で判定します。副業で得た売上(収入)から、仕入れや通信費などの必要経費を差し引いた「副業所得が年間20万円を超える場合」に確定申告が必要となります。売上が30万円あっても経費が15万円かかっていれば、所得は15万円となるため所得税の確定申告は不要です(ただし住民税の申告は別途必要)。
Q2:公営住宅の申し込みや児童手当の所得制限で見るのは「収入」と「所得」のどちらですか?
A2:原則として「所得」を基準に審査が行われます。自治体や各種制度の募集要項には「収入基準」と「所得基準」の両方が併記されているケースが多いですが、制度判定の根本にあるのは所得金額です。額面年収だけで判断して諦めるのではなく、控除後の所得金額を確認することが大切です。
Q3:メルカリやヤフオクなどの不用品売却で得たお金は「収入」や「所得」に含まれますか?
A3:生活の用に供していた衣服や家具、本などの不用品を売却して得たお金は「譲渡所得」に分類されますが、法律上は非課税とされています。そのため、確定申告上の収入や所得に含める必要はありません。ただし、最初から転売目的で仕入れた商品の売買や、1個30万円を超える貴金属・美術品の売却などは課税対象の所得となるため注意してください。
まとめ:所得の仕組みを正しく掴み、賢いマネープランと節税を実現しよう
「入ってくるお金の総額」である収入と、「そこから経費や控除を差し引いた儲け」である所得。この決定的な違いを理解することは、自らの手取り額を守り、税制上の優遇をフル活用するための必須リテラシーです。
税金や社会保険料の負担感が増す現在だからこそ、自身がどの控除を使えるのか、課税所得をどれだけ適正に抑えられているかを定期的に確認する姿勢が求められます。源泉徴収票や給与明細を改めてチェックし、無駄のない家計管理と確実な資産形成へ繋げていきましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))
関連フォトギャラリー

収入 と 所得 の 違い

収入 と 所得 の 違い
