
物価高への家計支援や税制改革の議論が続く中、たびたび脚光を浴びるのが「給付付き税額控除」という仕組みです。所得税を減税しつつ、控除しきれない低所得層には現金を直接給付するという、いわば「減税と給付のいいとこ取り」とも称される制度設計に注目が集まっています。
過去に行われた定額減税の調整給付や、消費税の逆進性対策をめぐる議論でも必ず名前が挙がる一方で、日本国内では長年本格導入が見送られてきました。本記事では、給付付き税額控除の基本的な仕組みや対象者のイメージ、定額減税・ベーシックインカムとの違い、そして日本で導入が進まない決定的な背景までを分かりやすく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付付き税額控除は、税額から一定額を引き、引ききれない余剰分を現金で給付する「減税+現金給付」のハイブリッド制度。
- 要点2:定額減税や一般的な給付金と異なり、低所得者の就労意欲を刺激しつつ消費税などの逆進性をピンポイントで緩和できる。
- 要点3:導入が進まない最大の壁は「マイナンバーを通じた正確・迅速な所得と資産の把握」および「国税と地方自治体の執行体制」の難しさにある。
【仕組みを基礎から解説】給付付き税額控除とは?「減税と給付」を両立する新発想
給付付き税額控除とは、納めるべき所得税額から一定の金額を差し引き(税額控除)、控除額が所得税額を上回って引ききれなかった場合に、その差額分を国から現金として給付する制度です。
通常の「税額控除」であれば、もともと所得税を多く納めている中間層〜高所得層ほど減税の恩恵をフルに受けられますが、所得税がゼロまたは極めて低い「所得税・住民税非課税世帯」などの低所得層は、控除枠があっても引く税金がないため恩恵を受けられません。この不公平を解消するために考案されたのが、給付付き税額控除です。
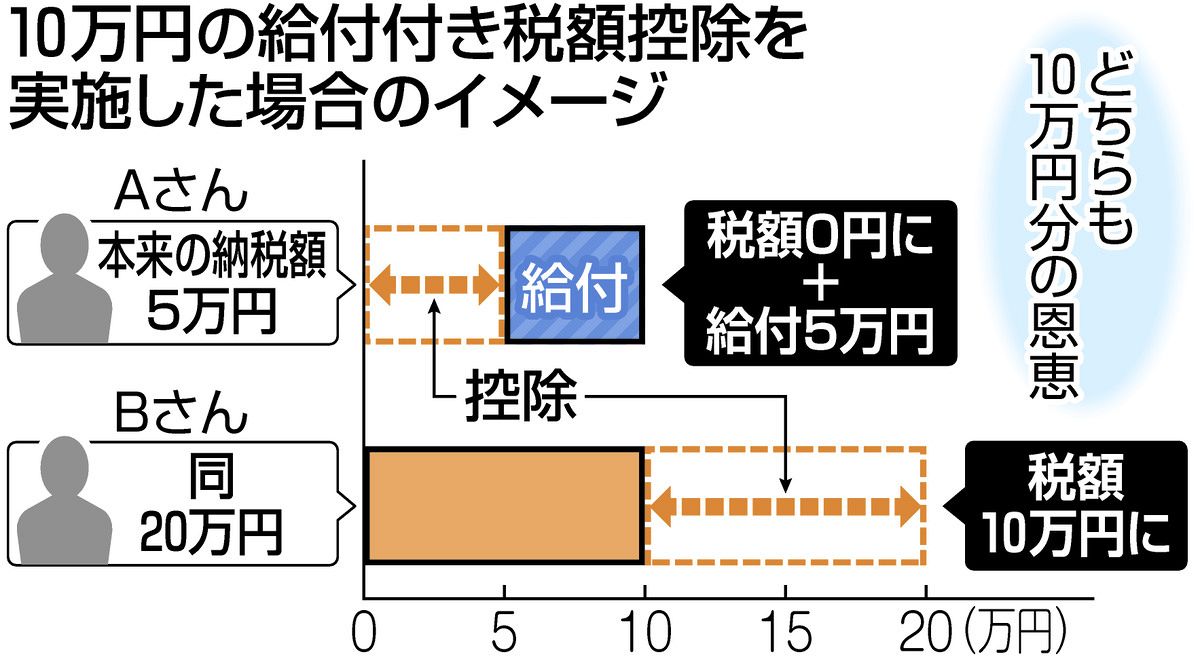
たとえば、控除額が「一律5万円」と設定された場合を考えてみましょう。
・所得税を15万円納めている世帯:5万円が減税され、納税額は10万円になります(給付はゼロ)。
・所得税を2万円納めている世帯:2万円が減税されて納税額は0円になり、引ききれなかった残りの3万円が現金給付されます。
・所得税が0円の非課税世帯:減税額は0円ですが、満額の5万円が現金給付されます。
このように、納税額の多寡にかかわらず、すべての対象世帯へ均等に支援を行き届かせることができる点が最大の特徴です。
【徹底比較】定額減税・ベーシックインカム・負の所得税との違い
給付付き税額控除と類似した経済政策には、過去に実施された「定額減税」や理論上の「負の所得税」「ベーシックインカム(UBI)」などがあります。それぞれの違いを整理すると、制度の目的が明確に見えてきます。
① 定額減税との違い
かつて実施された定額減税では、減税しきれない世帯に対して別途「調整給付(差額給付)」が市区町村経由で支給されました。実質的な効果は給付付き税額控除に非常に近いものの、定額減税はあくまで一時的な景気刺激・負担軽減策として既存の税務インフラに無理やり給付を継ぎ接ぎしたものでした。対して給付付き税額控除は、恒久的な社会保障・税制のプラットフォームとして制度化される点に本質的な違いがあります。
② 負の所得税との違い
経済学者ミルトン・フリードマンが提唱した「負の所得税」は、一定の基準所得を下回る人に対し、基準との差額に一定割合を掛けた現金を自動給付する理論です。給付付き税額控除は、この負の所得税の思想を現実の税制に応用・具体化した実務的モデルと位置づけられます。
③ ベーシックインカムとの違い
ベーシックインカムは、所得や就労の有無に関係なく全国民に無条件で一定額を支給する仕組みです。莫大な財源が必要となるベーシックインカムに対し、給付付き税額控除は所得制限や就労要件を設けて対象者を絞り込むため、財政負担を大幅に抑えながら困窮層へ手厚く配分できる現実解とされています。
どんな人が対象になる?想定される年収と支援のシミュレーション
給付付き税額控除が導入された場合、どのような世帯が対象となるのでしょうか。議論されている主なモデルでは、単身者の場合は年収200万〜300万円未満、扶養家族のいる子育て世帯では世帯年収400万〜500万円前後が減税と給付の境界線になると試算されています。
特に設計次第で大きく恩恵を受けるのが、いわゆる「ワーキングプア」と呼ばれる働く低所得層や、ひとり親世帯です。現行の社会保障制度では、生活保護を受給すると就労による増収分だけ保護費が削られるため、働く意欲が削がれやすいという課題(貧困の罠)がありました。
給付付き税額控除では、働いて得た収入に応じて給付額が段階的に増減する「勤労税額控除」の形を取ることが多く、働けば働くほど手取りが増える設計が可能です。これにより、中間層へのステップアップを目指す層にとって強力なセーフティネットとして機能します。
給付付き税額控除のメリット・デメリットを検証
制度の導入には多大なメリットがある一方で、無視できない実務上のデメリットも存在します。
【主なメリット】
・逆進性の緩和:消費税のような低所得者ほど実質負担が重くなる税制の「逆進性」を、的確に相殺できます。
・就労インセンティブの維持:働いた実績に応じて給付額を調整することで、生活保護のような「働き損」を防ぎます。
・支援の公平性:納税者には減税、非課税世帯には給付という形で、不公平感を最小限に抑えられます。
【主なデメリット】
・制度設計と税務手続きの複雑化:所得の確定から給付金の支給までにタイムラグが発生しやすく、急激な失業などへの即応性に欠ける場合があります。
・不正受給の温床となるリスク:収入を過少申告して給付金を不正に受け取ろうとする動きへの監視コストが増大します。
・莫大な執行コスト:税務当局と社会保障担当窓口の連携システム構築に、多額の初期費用と運用コストがかかります。
なぜ日本で導入されないのか?立ちはだかる「3つの厚い壁」
長年にわたり税制改正の俎上に載せられながら、日本で給付付き税額控除の本格導入が見送られ続けてきた背景には、構造的な問題が存在します。
第1の壁:マイナンバーによる「正確・迅速な所得と金融資産の把握」の遅れ
給付付き税額控除を公平に運用するためには、全国民の正確な所得をリアルタイムで把握する必要があります。しかし、日本には自営業者やフリーランスの所得捕捉率が給与所得者に比べて低いとされる「クロヨン・トーゴーサンピン」問題が依然として根強く残っています。さらに、「所得は低いが多額の金融資産を保有している高齢者」にまで現金を給付してしまう事態を防ぐための資産把握インフラが未成熟な点も大きなハードルです。
第2の壁:国税と地方自治体の「行政の縦割り」
所得税を扱う「国税庁」と、住民税や各種福祉給付を担当する「市区町村」のデータ基盤や業務フローは長年分断されてきました。減税と給付を一元化して自動処理するシステムを構築するには、省庁や自治体の垣根を越えた抜本的な行政改革が不可欠ですが、その調整作業の重さが導入の足かせとなってきました。
第3の壁:軽減税率や単発給付金への政治的依存
2019年の消費税増税時には、逆進性対策として給付付き税額控除ではなく「飲食料品等への軽減税率」が採用されました。加えて、物価高対策として臨時特別給付金や定額減税がその場しのぎで繰り返された結果、恒久的な大改革を先送りする政治的力学が働いたことも要因です。
【海外事例】アメリカやイギリスはどのように運用しているのか?
主要先進国では、すでに給付付き税額控除が基幹的な社会政策として定着しています。
代表格が、アメリカの「勤労所得税額控除(EITC: Earned Income Tax Credit)」です。1975年に導入されたEITCは、一定以下の所得で働く子育て世帯を中心に手厚い控除と給付を行い、全米で数百万人規模の貧困削減効果を上げています。確定申告の際に自動的に計算され、小切手や口座振込で還付される仕組みが整っています。
また、イギリスでも「ユニバーサル・クレジット」などの包括的な所得保障制度の中で、就労支援と税制の連携が進められてきました。海外の事例から分かるのは、いずれの国も「共通番号制度の完全普及」と「確定申告の徹底」を基盤にして運用しているという点です。
【給付付き税額控除】に関するよくある質問(FAQ)
Q1:消費税の軽減税率があるのに、なぜ給付付き税額控除の導入が議論されるのですか?
A1:軽減税率は富裕層ほど高額な食品を多く消費するため「減税額ベースで見ると高所得者の方が得をする」という構造的欠陥があります。これに対し、給付付き税額控除は低所得・中間層に絞って支援できるため、より効率的で公平な再分配が可能になるからです。
Q2:導入された場合、確定申告をしていない会社員も手続きが必要になりますか?
A2:年末調整のデータをもとに自動で給付・減税が完結する仕組みが検討されていますが、副業収入や世帯合算の所得判定が必要な場合は、簡易的な電子申請や確定申告が求められる可能性があります。
Q3:マイナンバーカードを持っていなくても給付を受け取れますか?
A3:給付付き税額控除はマイナンバーと公金受取口座の紐付けを前提として設計される可能性が極めて高く、スムーズな受け取りにはカードの保有と口座登録が事実上不可欠になるとみられています。
まとめ:公平な税制再構築へ向けた今後の展望
給付付き税額控除は、複雑化する社会情勢と格差の広がりの中で、税の再分配機能を根本から立て直す強力な選択肢です。減税の恩恵が届きにくい層を確実にすくい上げ、就労意欲を損なわずに生活を支える合理的な仕組みを備えています。
導入に向けた課題は依然として多いものの、行政のデジタル化やマイナンバー基盤の利活用が進むにつれ、制度化への現実味は着実に増しています。今後の税制改正議論において、国民生活を支える新たなセーフティネットとしてどのような形で具体化していくのか、引き続きその動向に注目が集まります。 (出典: 給付 付き 税額 控除 わかり やすく(Yahoo!ニュース))
関連フォトギャラリー
給付 付き 税額 控除 わかり やすく

給付 付き 税額 控除 わかり やすく
