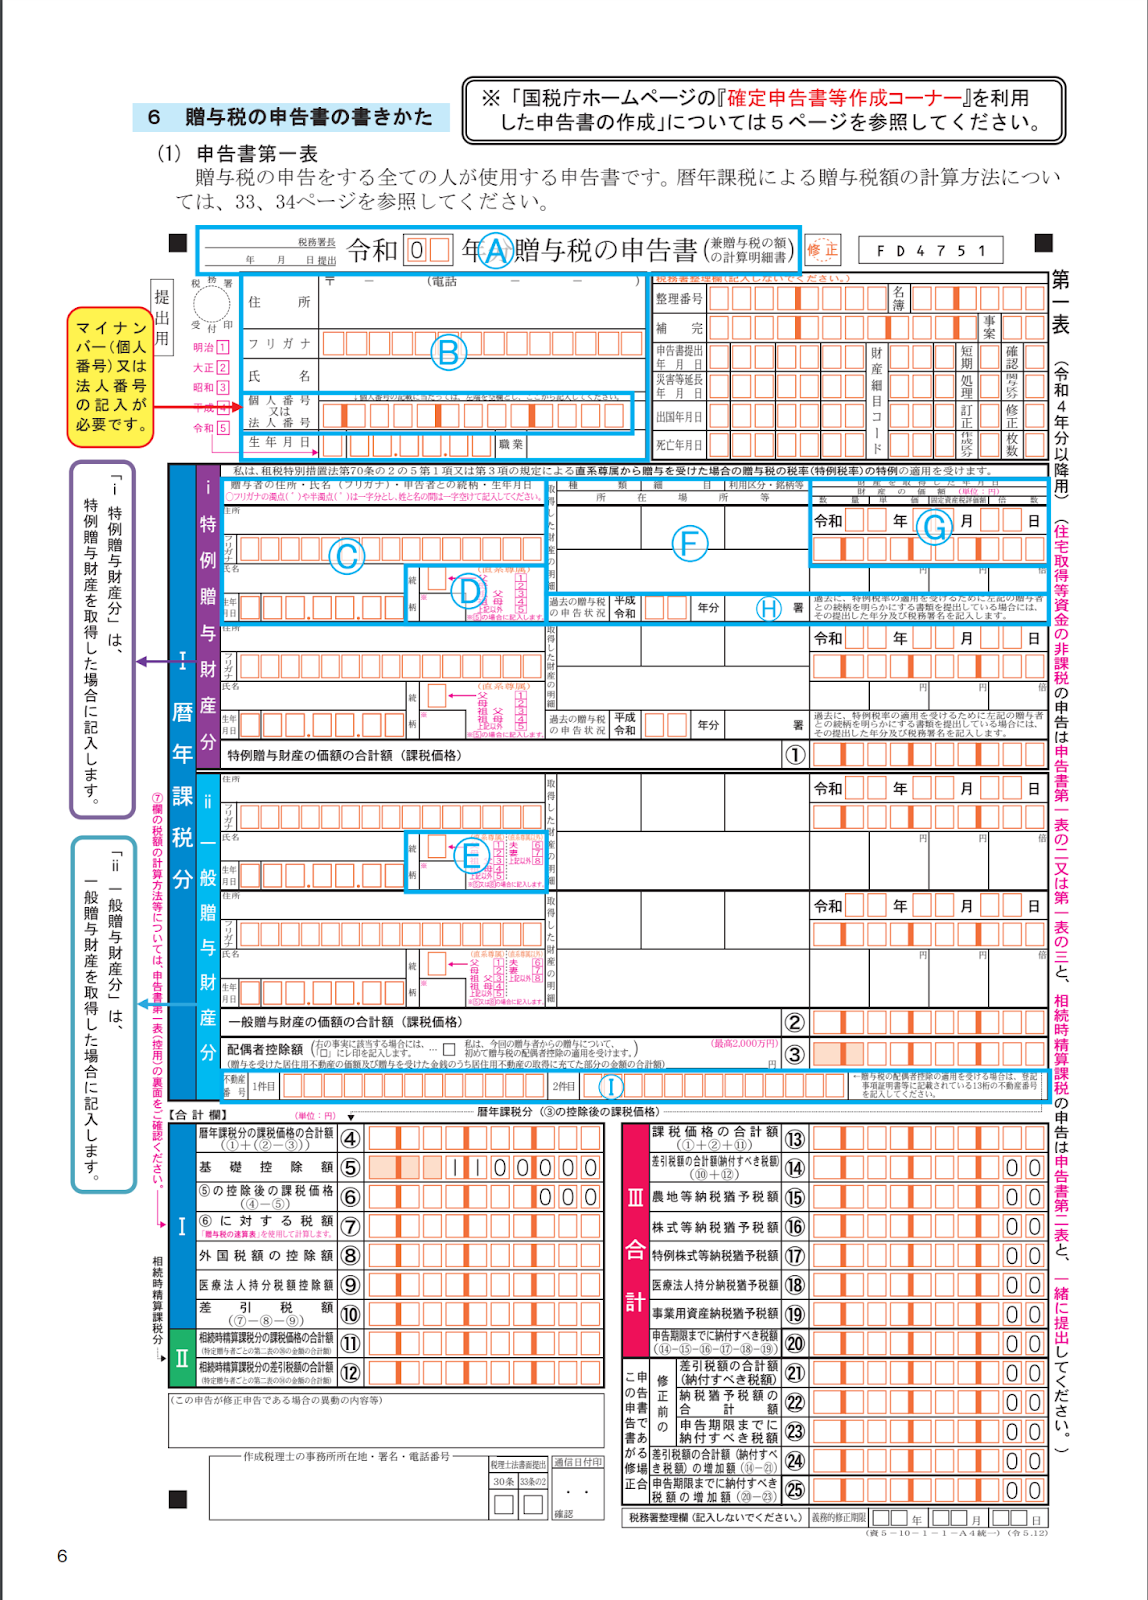
家族間でお金を移動させたり、マイホームの購入資金を援助してもらったりした際に避けて通れないのが「贈与税申告」の壁です。ネット上では「年間110万円以下なら絶対に申告不要」「家族間の送金なら税務署には分からない」といった甘い言説が散見されますが、これを鵜呑みにして放置すると、数年後に税務署から重い追徴課税を突きつけられるケースが頻発しています。
特に2024年の抜本的な税制改正以降、暦年贈与のルールや相続時精算課税の使い勝手は大きく様変わりしました。税務署の監視システムが高度化する2026年の現在、知らなかったでは済まされない贈与税申告のルール、税務署が無申告を嗅ぎつける仕組み、そして合法的に税負担をゼロにする特例の手続きまでをわかりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間110万円超の受贈はもちろん、住宅資金等の非課税特例を使う場合は「納税額が0円でも申告が必須」となる。
- 要点2:税務署は国税総合管理システム(KSK)や不動産登記、法定調書を通じて資金の不自然な移動を正確に捕捉している。
- 要点3:期限内申告を怠ると最大40%の重加算税や延滞税が課されるため、e-Tax等を活用した迅速な手続きが鉄則となる。
【いくらから申告?】贈与税の基本ルールと「110万円以下なら申告不要」の落とし穴
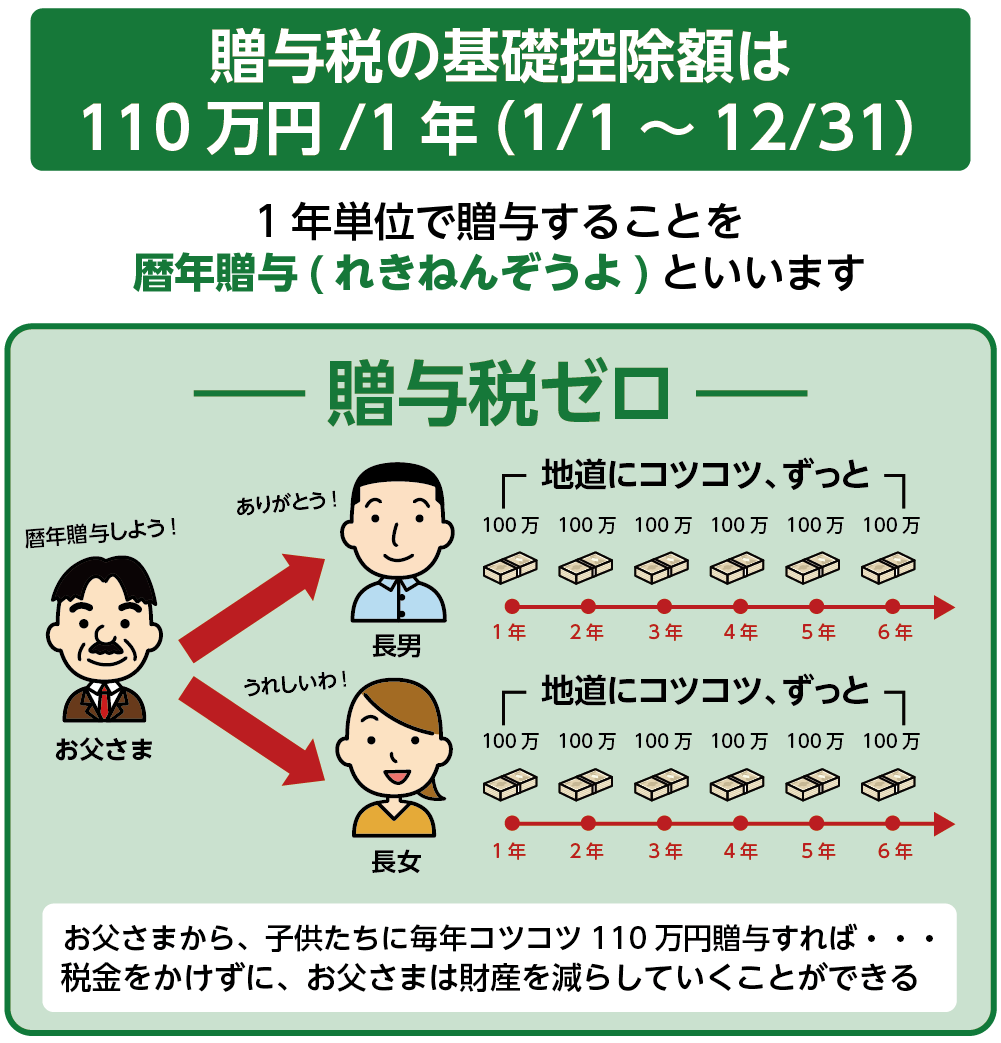
贈与税は、原則として1月1日から12月31日までの1年間に個人から財産をもらった場合に課される税金です。最も一般的な「暦年課税」では、受贈者(もらった人)1人につき年間110万円の基礎控除が認められています。つまり、1年間に受け取った財産の合計額が110万円以下であれば、原則として贈与税はかからず、申告手続きも必要ありません。
注意すべきは、この110万円という枠は「あげる人」ではなく「もらう人」を基準に計算する点です。たとえば、父親から100万円、母親から100万円を同一年内に受け取った場合、合計受贈額は200万円となります。基礎控除110万円を差し引いた90万円に対して贈与税申告の義務が発生します。
また、日常的な親子間送金における贈与税の申告義務についても誤解が目立ちます。扶養義務者間における「通常必要と認められる生活費や教育費」を、その都度直接充てるために送金している場合は非課税です。しかし、生活費の名目でまとまった金額を一括で振り込み、子供がそれを預金や株式投資、不動産の頭金などに充てた場合は、明確な課税対象とみなされるため注意してください。
なぜ税務署にバレるのか?無申告を捕捉する「3つのルート」と重いペナルティ
「手渡しや家族名義の口座間でやり取りすればバレないのでは」と考えるのは危険です。税務署は個人の想像をはるかに超える精度の情報収集ネットワークを持っています。無申告が発覚する主なルートは以下の3点です。
- 国税総合管理システム(KSK)と銀行口座の照会:全国の国税局・税務署を結ぶKSKシステムには、過去の確定申告や所得データ、法定調書が集約されています。税務署は職権で過去数年分の預貯金口座の入出金履歴を調査可能です。
- 不動産や有価証券の登記・名義変更:法務局から税務署へ不動産の登記情報が自動的に通知されます。収入に見合わない不動産を購入した人物に対しては、購入資金の出所を尋ねる「お尋ね(資産の譲渡や取得に関するお尋ね)」が送付されます。
- 相続発生時の過去7年におよぶ徹底調査:被相続人が亡くなった際、税務署は過去の口座履歴を厳密に洗い出します。生前に不自然な大口出金があれば、過去の贈与税の無申告が瞬時に露呈します。
贈与税の無申告を放置し、税務署の指摘を受けてから修正した場合のペナルティは極めて重小です。本来納めるべき税額に加え、最高30%の無申告加算税(悪質な仮装・隠蔽と判断された場合は最高40%の重加算税)が課されます。さらに、法定申告期限の翌日から納付日までの日数に応じた延滞税が上乗せされるため、当初の税額を大幅に超える追徴を受けるリスクがあります。
【2026年最新】暦年課税の持ち戻し延長と「相続時精算課税制度」の活用法
資産移転を考える上で、税制改正によるルールの変化を押さえることは欠かせません。かつては生前贈与加算(持ち戻し)の対象期間は「相続開始前3年以内」でしたが、税制改正によって段階的に最長7年まで延長されるスケジュールが進行しています。生前に暦年課税で小分けにして贈与しても、亡くなる前7年以内の贈与分は相続財産に足し戻されて相続税の課税対象となります。
この法改正に伴い、脚光を浴びているのが相続時精算課税制度です。原則60歳以上の父母・祖父母から、18歳以上の子・孫への贈与で選択できる制度で、累計2,500万円までの贈与が非課税となります(2,500万円を超えた分は一律20%課税)。
さらに現在では、相続時精算課税制度を選択した場合でも、2,500万円の特別控除とは別に年間110万円までの基礎控除が毎年適用されます。この新しい基礎控除内の贈与であれば、相続発生時の持ち戻し対象にもならず、申告手続き自体も不要です。ただし、この制度を最初に利用する際は、後述する申告期限内に「相続時精算課税選択届出書」を提出しなければならない点に留意してください。
税金がゼロになる?見逃せない「3大非課税特例」と適用条件
一定の要件を満たすことで、数百万〜数千万円単位の贈与が無税となる特例措置が存在します。最大の注意点は、これらの特例は「税額が0円になる場合でも、期限内の贈与税申告が適用の絶対条件」である点です。無申告のまま放置すると特例が受けられず、多額の贈与税がそのまま請求されます。
- 住宅取得等資金贈与の非課税特例:父母や祖父母からマイホームの新築・取得・増改築のための資金提供を受ける場合、質の高い住宅(省エネ等)で最大1,000万円、一般住宅で最大500万円まで贈与税が非課税となります。受贈者の所得制限(合計所得金額2,000万円以下、一定の床面積では1,000万円以下)や、贈与を受けた翌年3月15日までに居住を開始するなどの厳格な要件があります。
- 夫婦間贈与の配偶者控除(おしどり贈与):婚姻期間が20年以上の夫婦間で、居住用不動産またはその取得資金の贈与を行う場合、基礎控除110万円に加えて最高2,000万円まで控除が認められます(合計最大2,110万円まで非課税)。同一配偶者からの贈与につき一生に一度しか使えません。
- 教育資金・結婚子育て資金の一括贈与特例:信託銀行等を経由して専用口座を開設し、教育資金として最大1,500万円、結婚・子育て資金として最大1,000万円を一括拠出する場合に非課税となる措置です。金融機関を通じた適切な領収書の管理・提出が義務付けられます。
【完全ガイド】贈与税申告の期限・必要書類一覧・申告書の書き方
贈与税の申告手続きをミスなく完了させるための実践手順を整理します。申告が必要なケースに該当する場合は、早めの準備を心がけてください。
申告期限と提出先
贈与税申告の法定申告期限は、財産をもらった年の翌年2月1日から3月15日までです(3月15日が土日の場合は翌月曜日)。提出先は、財産をあげた人ではなく「受贈者(もらった人)の住所地を管轄する税務署」となります。
申告に必要な書類一覧
適用する制度や特例によって添付書類が異なります。代表的な必要書類は以下のとおりです。
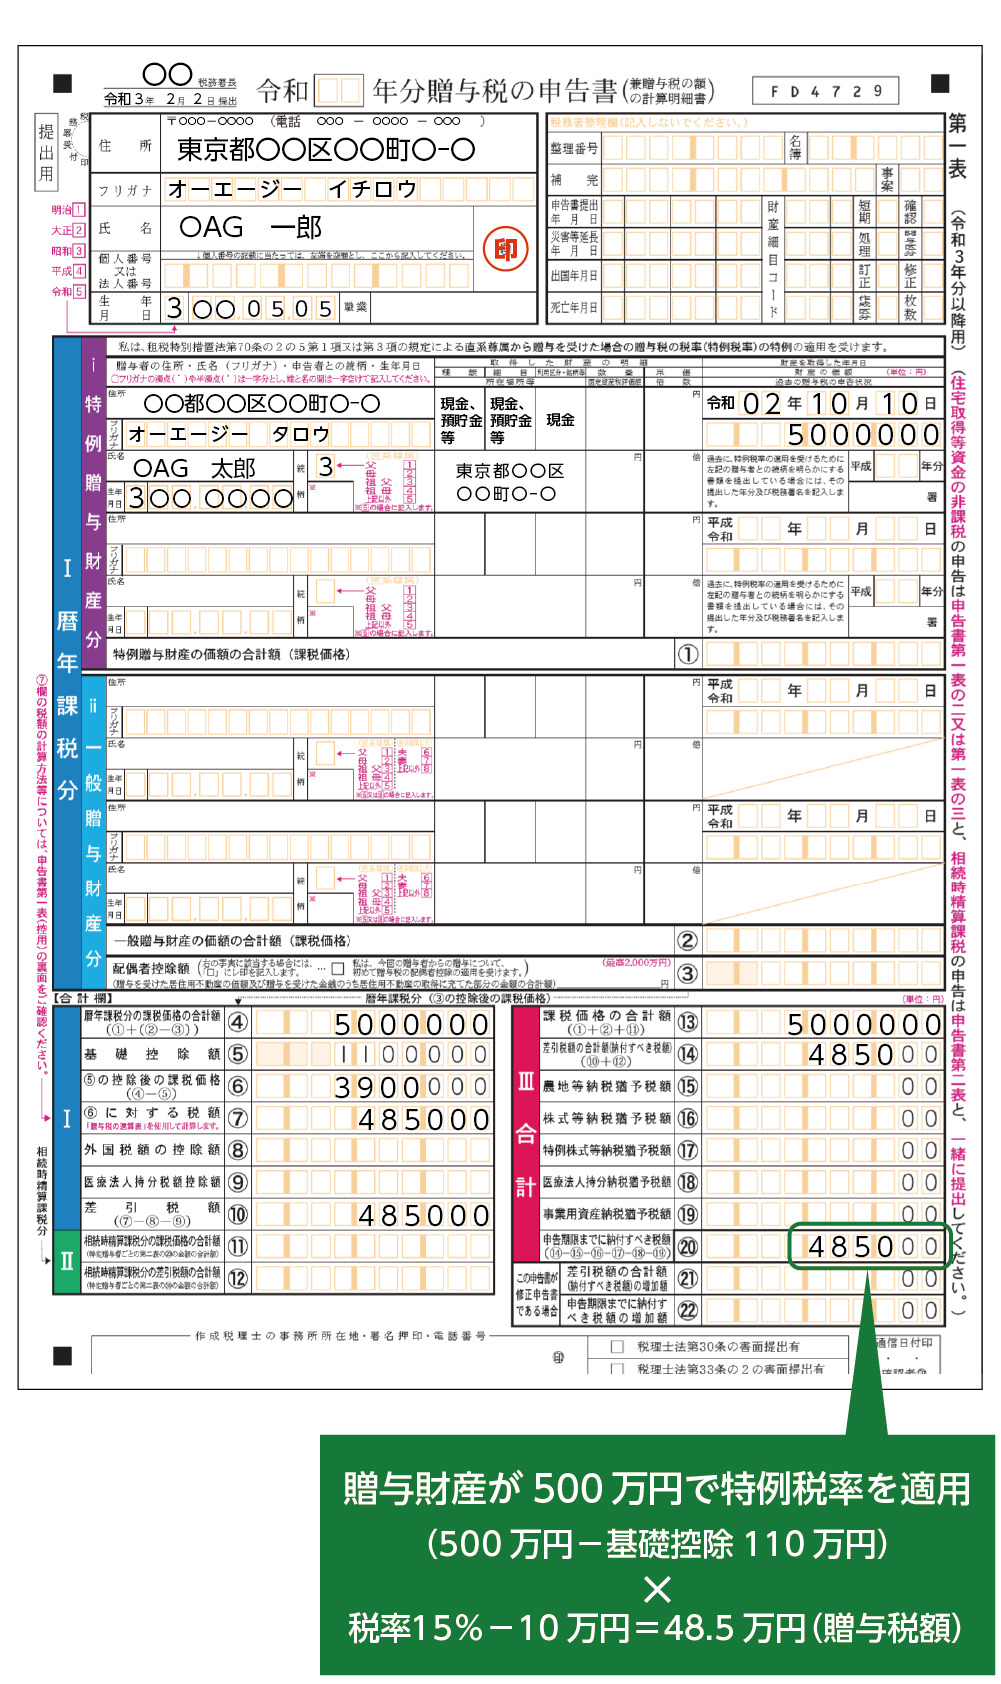
- 贈与税申告書(第一表、特例適用時は第一表の二や第二表など)
- 本人確認書類:マイナンバーカード(または通知カード+運転免許証など身元確認書類)
- 特例利用時の戸籍謄本等:贈与者と受贈者の関係を証明する書類(贈与日から10日を経過した日以後に作成されたもの)
- 住宅取得等資金特例の場合:登記事項証明書、売買契約書、建築確認済証、省エネ基準適合住宅を証明する証明書など
- 夫婦間配偶者控除の場合:婚姻期間を証明する戸籍謄本、登記事項証明書、固定資産評価証明書
申告書の書き方と実務のポイント
国税庁のウェブサイト「確定申告書等作成コーナー」を利用すれば、画面の案内に沿って金額や相手方の情報を入力するだけで自動計算され、申告書を作成できます。実務上の防衛策として、贈与があった都度、贈与者と受贈者双方の署名・捺印を入れた「贈与契約書」を作成し、銀行振込の明細とともに保管しておくことが税務調査対策として極めて有効です。
スマホ・PCで完結!「e-Tax」を使った贈与税申告のスマートな手順
現代の贈与税申告において最も推奨されるのが、国税庁の電子申告システム「e-Tax」の利用です。税務署の窓口に並ぶ必要がなく、24時間いつでも自宅から申告できます。
- ステップ1(事前準備):マイナンバーカードと、マイナンバー読み取りに対応したスマートフォン(またはPC+ICカードリーダーライタ)を用意します。
- ステップ2(作成コーナーへアクセス):国税庁「確定申告書等作成コーナー」にアクセスし、「贈与税」を選択します。マイナポータル連携を利用すれば、住所等の基本情報の自動入力が可能です。
- ステップ3(贈与内容の入力):暦年課税か相続時精算課税かを選択し、財産の種類(現金、不動産等)、取得年月日、評価額、贈与者の情報を入力します。
- ステップ4(添付書類の送信):特例適用に必要な戸籍謄本や登記事項証明書などの添付書類は、スマートフォンのカメラで撮影したPDF等のデータ形式でオンライン送信が可能です。
- ステップ5(送信と納税):申告データを送信後、即時通知で受信確認を行います。納税がある場合は、ダイレクト納付、インターネットバンキング、クレジットカード、スマホアプリ納付(Pay払)などキャッシュレスでの納付が選べます。
【贈与税申告】に関するよくある質問(FAQ)
Q1:親から生活費や学費として毎月15万円の仕送りをもらっていますが、年間180万円になるため申告が必要ですか?
A1:原則として申告は不要です。扶養義務者間(親と子など)でやり取りされる「通常必要と認められる生活費や教育費」は非課税と規定されています。ただし、送金されたお金を使わずに貯金していたり、株式や投資信託の購入に充てていたりする場合は贈与税の対象となるため、必要な都度送金してもらう形をとるのが適切です。
Q2:住宅取得等資金贈与の特例を利用し、贈与税額が0円になりました。税金が発生しない場合でも申告は必要ですか?
A2:必ず申告が必要です。住宅取得等資金贈与の非課税特例や夫婦間の配偶者控除は、「期限内に適法な申告を行うこと」が適用の必須要件となっています。申告を怠ると特例の適用資格を失い、基礎控除110万円を超えた全額に対して本来の税率で課税され、無申告加算税などのペナルティが課されるため速やかに申告してください。
Q3:過去の贈与で申告漏れがあることに気づきました。今からでも申告すべきでしょうか?
A3:税務署から「お尋ね」や税務調査の事前通知が届く前に、自主的に「期限後申告」を行うことを強く推奨します。調査を受ける前に自発的に申告した場合、無申告加算税の税率が5%に軽減される(調査の事前通知前の場合)など、ペナルティを最小限に抑えることができます。
まとめ:正しい申告が最大の資産防衛!まずは状況の整理から
贈与税の申告は、単に「税金を計算して納める手続き」にとどまりません。各種の非課税特例をフル活用して大切な資産を守り、将来の相続トラブルや予期せぬ追徴課税を防ぐための極めて重要な防衛策です。
110万円の枠組みや各種特例の要件を正しく把握し、申告が必要なケースに該当する場合は、3月15日の期限直前に慌てることのないよう、契約書の整備やe-Taxによる早期の申告準備を進めましょう。判断に迷う複雑な財産評価や特例の適用可否については、早い段階で税理士や所轄の税務署へ相談することをおすすめします。 (出典: 贈与 税 申告(Yahoo!ニュース))
関連フォトギャラリー
贈与 税 申告
贈与 税 申告
