企業を経営・管理するうえで、人件費予算を組む際に絶対に無視できないのが「法定福利費」です。給与額面だけでコストを試算していると、決算期や月々の資金繰りで想定外の支出に頭を抱えることになりかねません。従業員を1人雇うごとに、企業側には給与とは別枠で多額の社会保険料負担が法律によって義務付けられています。
2026年を迎えた現在、社会保障制度の段階的な見直しや料率の改定が進み、企業のコスト管理は一層シビアさを増しています。本稿では、法定福利費の正確な内訳や会社負担の割合、混同しやすい福利厚生費との違い、建設業をはじめとする現場での見積書作成ルールに至るまで、現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費の事業主負担目安は従業員の総支給額に対して「概ね15%〜16%前後」であり、給与額面とは別個に予算計上が必須。
- 要点2:「法定福利費」は法律で義務付けられた社会保険料等であり、企業が任意で支給する家賃補助などの「法定外福利費(福利厚生費)」とは明確に区別される。
- 要点3:建設業の見積書では法定福利費の別枠明記が義務化されているが、一人親方は対象外となるなど現場特有のルールや2026年の料率改定への適正な理解が不可欠。
【基礎知識】法定福利費の内訳と会社負担割合のリアル
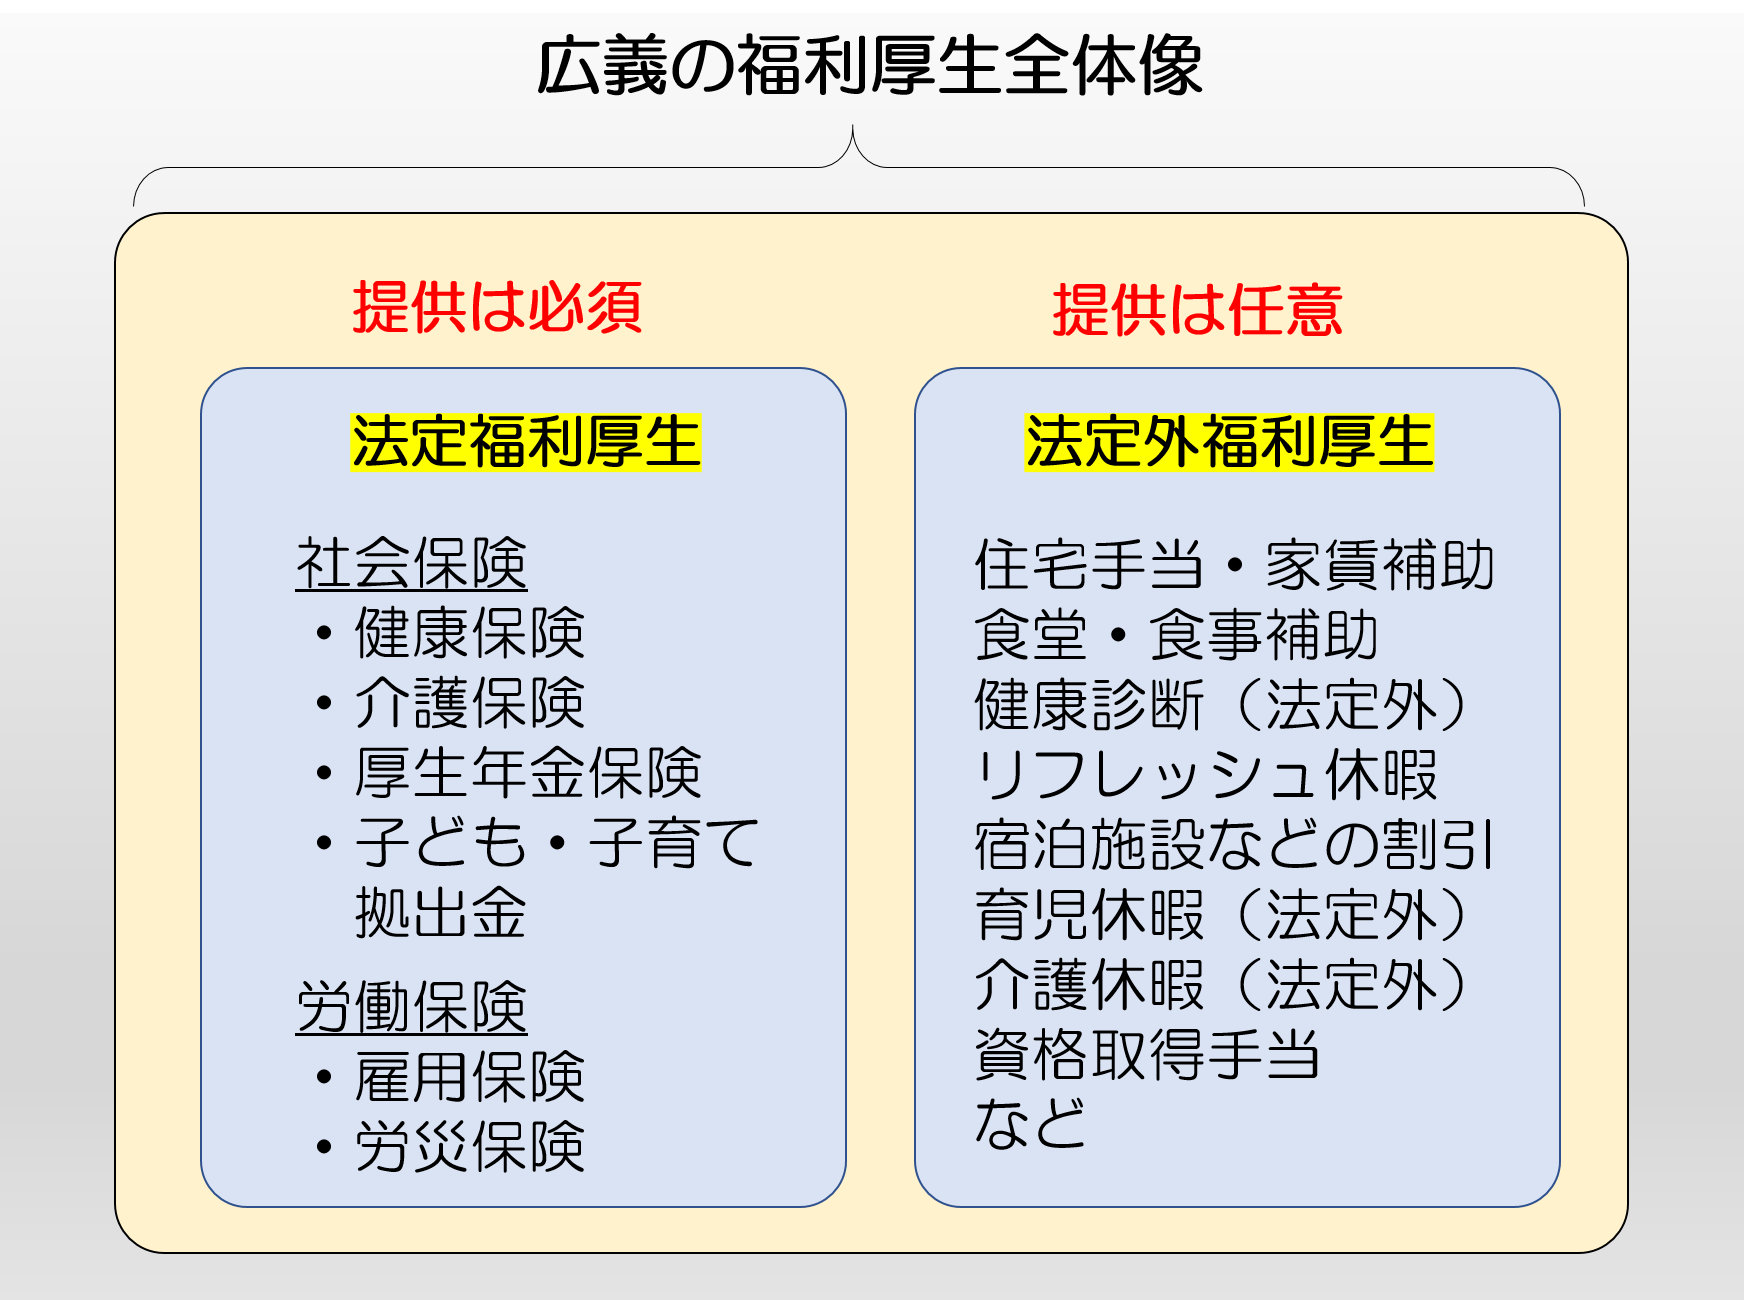
法定福利費とは、法律によって企業(事業主)に支払いや負担が義務付けられている社会保険料や労働保険料の総称です。従業員を雇用した時点で発生する不可避の固定コストであり、企業の裁量で支払いを免除されることはありません。
現場の経営者や経理担当者から最も多く寄せられる「結局、会社はいくら負担すればいいのか?」という疑問に対する明確な基準値は、「従業員の総支給額(標準報酬月額+賞与)に対して約15%〜16%」です。内訳となる主要な保険料と、それぞれの法定福利費負担割合は下表のように定められています。
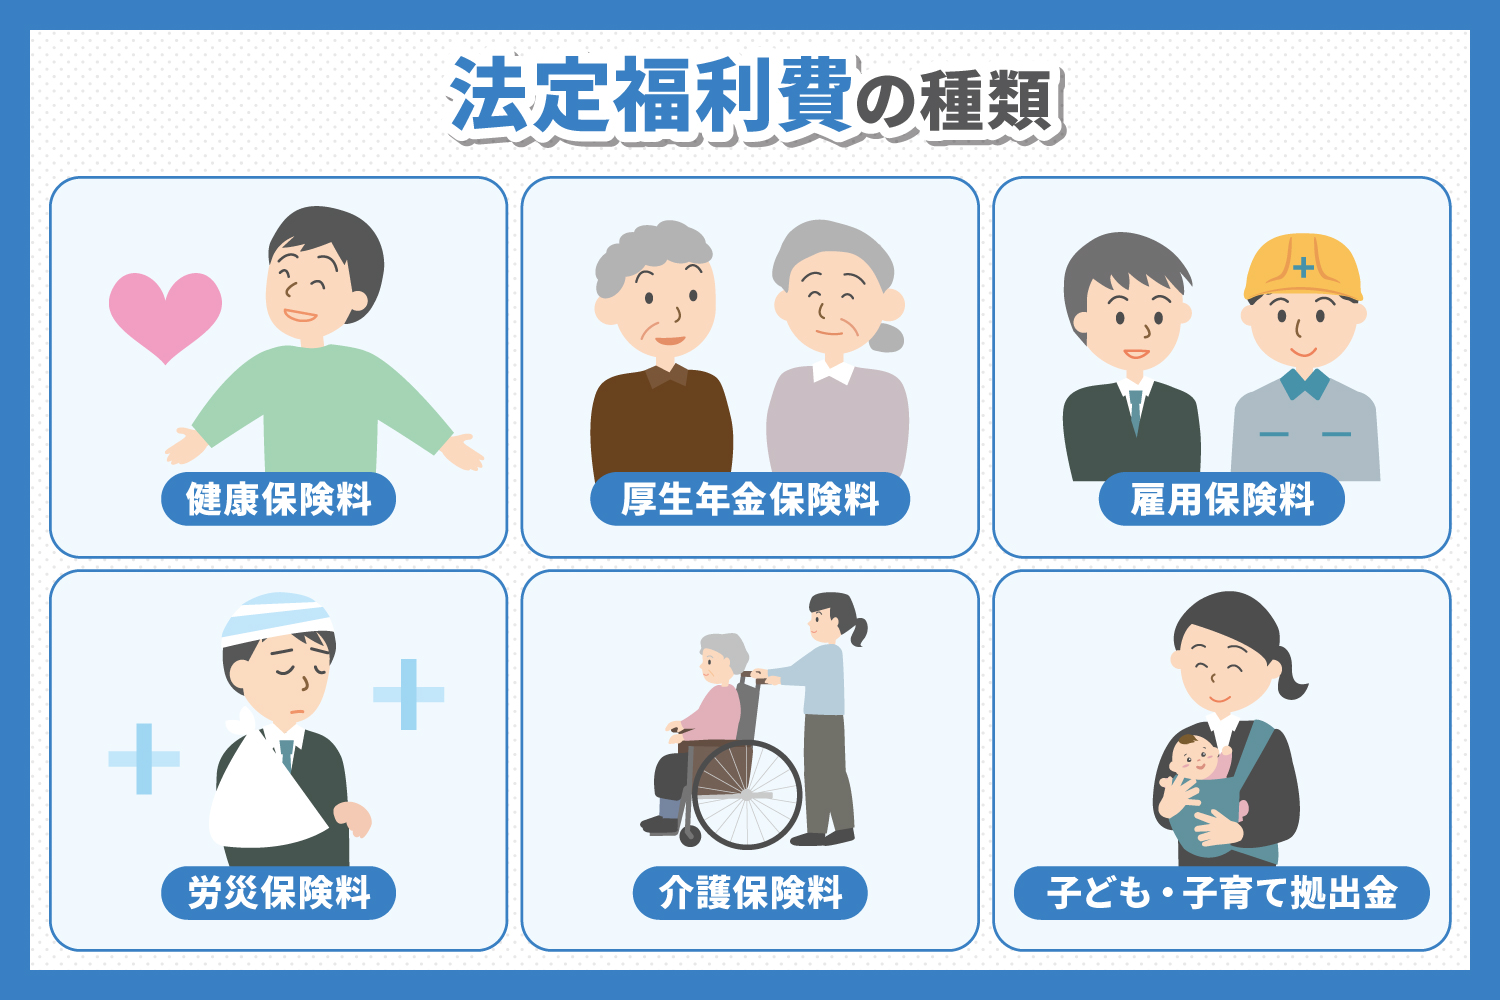
法定福利費内訳を構成するのは、主に以下の5大要素です。
- 健康保険料:病気や怪我、出産時の給付を賄う保険。労使で完全折半(各50%)負担。
- 介護保険料:40歳以上65歳未満の従業員(第2号被保険者)が対象。労使折半で負担。
- 厚生年金保険料:将来の公的年金受給のための原資。料率は18.3%で固定されており、労使完全折半(各9.15%)負担。
- 雇用保険料:失業給付や育児休業給付、雇用安定事業に充当。一般企業の場合、事業主側がやや多く負担する傾斜配分。
- 労災保険料:業務上や通勤途中の災害を補償。全額が社会保険料事業主負担となり、従業員の給与引き去りは一切なし。
- 子ども・子育て拠出金:児童手当などの財源となる公的資金。健康保険と併せて徴収され、全額が事業主負担(料率0.36%)。
これらを合算すると、企業側は従業員に支払う月給や賞与の額面に対して、常時およそ1.15倍から1.16倍の実質人件費を支払っている計算になります。給与総額30万円の社員であれば、会社側は月額で約4万5,000円〜4万8,000円前後の法定福利費を毎月追加で拠出しています。
【違いを徹底解剖】法定福利費と福利厚生費の境界線と具体例
経理処理や予算策定の現場で頻繁に混乱を招くのが、法定福利費福利厚生費違いの線引きです。実務上の明確な違いは「法律上の義務があるかどうか」という1点に集約されます。
法定福利費が法律に基づく義務的支出であるのに対し、一般的に「福利厚生費」と呼ばれるものは、法律上の義務がない「法定外福利費」を指します。企業が従業員の定着率向上や採用力強化のために任意で設計・提供する施策です。
代表的な法定外福利費具体例には、以下のような項目が挙げられます。
- 住宅手当・借上社宅の家賃補助
- 通勤手当(非課税限度額内の実費支給分)
- 社員食堂の補助・食事手当
- 慶弔見舞金(結婚祝い金、出産祝い金、香典など)
- 健康診断のオプション費用(人間ドック・脳ドック等の補助)
- 社員旅行、社内レクリエーション費用、サークル活動補助
- 資格取得支援手当、自己啓発セミナーの受講料補助
法定外福利費は、会社の業績が悪化した際に削減や見直しが可能ですが、法定福利費は事業が赤字であっても1円たりとも減額や支払猶予(正当な特例措置を除く)が認められません。この財務的な拘束力の差を正しく把握することが、健全な経営計画の第一歩となります。
【実践】法定福利費の正しい計算手順と勘定科目の仕訳ルール
日常の経理実務における法定福利費計算方法は、給与計算と密接に連動しています。正しい仕訳を行わないと、月次の試算表で会社の実質コストが見えづらくなり、決算時の修正作業が膨大になります。
具体的な計算手順は次の3ステップです。
- 標準報酬月額の確定:4月〜6月の報酬を基にした定時決定(算定基礎届)や、給与改定時の随時改定(月額変更届)により、各社員の標準報酬月額等級を確定させる。
- 各保険料率の乗算:最新の健康保険厚生年金保険料および雇用保険労災保険料率を標準報酬月額(賞与時は標準賞与額)に掛け合わせる。
- 事業主負担分と本人負担分の分離:折半対象となる保険料を按分し、全額会社負担の労災保険料および子ども子育て拠出金計算(標準報酬月額×0.36%)を加算して会社負担額を算出する。
会計処理における法定福利費勘定科目仕訳では、会社負担分を「法定福利費(費用)」として計上し、従業員給与から天引きした本人負担分は一時的に「預り金(負債)」で処理します。翌月末に年金事務所や労働局へ一括納付した段階で、双方の科目を相殺して消し込みます。
【給与支払い時の仕訳例(従業員給与総額30万円、本人負担社会保険料4.5万円、差引支給25.5万円の場合)】
(借方)給料手当 300,000円 / (貸方)普通預金 255,000円
(借方) / (貸方)預り金(社会保険料等) 45,000円
【月末締めで会社負担分の法定福利費を未払計上する場合】
(借方)法定福利費 48,000円 / (貸方)未払費用(または法定福利費未払金) 48,000円
【翌月末に社会保険料(合計9.3万円)を口座振替で納付した時の仕訳例】
(借方)預り金 45,000円 / (貸方)普通預金 93,000円
(借方)未払費用 48,000円 /
【比較データ】2026年社会保険料率の改定と負担シミュレーション
社会保険の制度改定は毎年のように行われており、過去の古い料率のまま試算を続けると大きな予算の狂いが生じます。特に2026年社会保険料率改定の動向や、子ども・子育て支援金の拠出開始などに伴う実質的な企業負担増には注視しなければなりません。
下表は、一般的な事業所(東京都・協会けんぽ加入、一般の事業)における標準的な負担割合と料率の構成をまとめた比較データです。
| 保険・制度項目 | 全体料率の目安(2026年基準) | 事業主負担割合 | 従業員負担割合 | 編集部の分析・実務上の着眼点 |
|---|---|---|---|---|
| 健康保険料(協会けんぽ東京) | 約9.98% | 4.99% | 4.99% | 都道府県ごとに料率が異なる。40歳以上は介護保険料(約1.6%〜1.8%)が上乗せされ折半負担。 |
| 厚生年金保険料 | 18.300% | 9.150% | 9.150% | 2017年以降上限料率で固定。人件費に占める最大の法定福利費項目であり資金繰りへの影響大。 |
| 子ども・子育て拠出金 | 0.360% | 0.360%(全額) | なし(0%) | 全額会社負担。少子化対策の拡充に伴い支援金制度との連動など今後の動向に留意。 |
| 雇用保険料(一般の事業) | 1.55%程度 | 0.95% | 0.60% | 失業等給付・育児休業給付(労使折半)+雇用安定事業等(事業主全額負担)の合算構造。 |
| 労災保険料(一般事務等) | 0.30%(業種別で変動) | 0.30%(全額) | なし(0%) | 全額会社負担。デスクワーク中心は0.3%だが、建設業・林業など危険度が高い業種は料率が跳ね上がる。 |
| 合計負担額(目安) | 約30.49%+α | 約15.75% | 約14.74% | 給与総額30万円の従業員1名に対し、会社側は約4.7万円/月の実質負担が毎月発生。 |
上記の通り、事業主負担の総計は約15.75%に達します。月給40万円の社員を雇う場合、年間給与480万円(賞与除く)に対して約75万6,000円の法定福利費が会社負担として純増します。
【建設業の現場実態】法定福利費見積書の内訳と一人親方問題の深層
法定福利費の管理が最も厳格に求められる業界が建設業です。国土交通省の主導により、下請代金の不当な買い叩きや社会保険未加入対策として、建設業法定福利費見積書内訳の明示が完全に義務付けられています。
建設工事の見積書では、従来のように「一式」の中に法定福利費を埋没させることは禁じられており、工事価格とは別枠で法定福利費の必要額を明記しなければなりません。この計算には、国土交通省や各専門工事業団体が公表している法定福利費労務費比率が用いられます。
労務費比率を用いた法定福利費の概算式は以下の通りです。
【法定福利費(事業主負担分) = 直接労務費 × 各工種の法定福利費率】
(※または「請負金額 × 労務費比率 × 法定福利費率」で算出)
建設現場を悩ませる「一人親方」の線引き
実務の現場でトラブルが絶えないのが、法定福利費一人親方対象外という原則をめぐる解釈です。
一人親方は法律上「労働者」ではなく「個人事業主」として扱われます。そのため、元請や上位下請企業が一人親方に対して社会保険料を支払う義務はなく、見積書上の法定福利費の対象には原則として含まれません。
しかし、現場の実態として以下のような摩擦が頻発しています。
- 実態は労働者なのに一人親方扱い:専属で特定の会社から指揮命令を受けて働いている「偽装一人親方」に対し、元請が社会保険逃れのために法定福利費の支払いを拒絶するケース。
- 見積書の減額強要:下請企業が一人親方を手配している現場において、元請企業が見積書から一人親方分の労務費に対応する法定福利費を一律カットし、適正な施工管理費が不足するトラブル。
現在、国土交通省による現場点検の強化や処遇改善が進められており、実態に応じた適正な請負契約と見積もりの精査が強く求められています。
一般に知られていない盲点とネットの誤解|経理と経営を揺るがす落とし穴
インターネット上の掲示板やSNSでは、法定福利費に関する不正確な情報が散見されます。経営判断を誤らせる典型的な誤解と、現場で見落とされがちな盲点を整理します。
誤解1:「パートやアルバイトなら法定福利費はかからない?」
これは明らかな誤解です。週所定労働時間および月所定労働日数が正社員の4分の3以上である短時間労働者は当然に対象となります。さらに、特定適用事業所(従業員数要件の段階的引き下げ)の拡大により、「週20時間以上勤務」「月額賃金8.8万円以上」といった要件を満たすパート・アルバイトへの社会保険適用が義務化されています。短時間雇用であっても法定福利費の負担は確実に発生します。
誤解2:「賞与(ボーナス)には法定福利費がかからない?」
毎月の給与だけでなく、賞与に対しても「総報酬制」に基づき、給与とほぼ同等の料率で健康保険・厚生年金保険料が課されます。賞与支給月には一度に数百万円規模の法定福利費の引き落としが発生するため、資金繰り上の最大の注意点となります。
誤解3:「労災保険は派遣元が払うから派遣先は一切関係ない?」
派遣社員の社会保険や雇用保険・労災保険の手続き・支払いは派遣元企業が行います。しかし、派遣元から請求される派遣料金の単価には、当然ながら派遣元が負担する約15%〜16%の法定福利費が上乗せされています。外注費として処理されていても、間接的に法定福利費を負担している構造に変わりはありません。
【プロの結論】適正管理を徹底すべき企業・対策が急務な事業者の特徴
法定福利費の管理体制を直ちに見直すべきなのは、「人件費率が高い労働集約型ビジネス(飲食・介護・警備・物流等)」および「元請・下請の重層構造を持つ建設業・IT受託開発業」です。法定福利費をコストではなく「事業継続のための必須インフラ投資」と捉え、あらかじめ価格転嫁や見積もりに正当に反映させる価格交渉力が、2026年以降の企業生存を左右します。
【法定福利費】に関するよくある質問(FAQ)
Q1:法定福利費の会社負担分は、経費(損金)として計上できますか?
A1:全額が経費(損金)として計上可能です。役員や従業員のために会社が負担した法定福利費は、税法上の損金に算入されるため、法人税の課税所得を圧縮する効果があります。ただし、法定の枠を超えて支払った任意保険料などは別の科目処理が必要になる場合があります。
Q2:法定福利費を支払わないとどうなりますか?ペナルティはありますか?
A2:社会保険料の未納・滞納が続くと、年金事務所から督促状が届き、延滞金が課されます。督促を放置した場合、最終的には会社の預金口座や売掛金、不動産などの財産が差し押さえられます。また、未加入・未納状態ではハローワークでの求人掲載が不受理となるほか、建設業などでは営業停止や入札排除の厳しい行政処分を受けます。
Q3:決算月で給与が翌月払いの場合、法定福利費は未払計上できますか?
A3:原則として未払計上が可能です。当月に労働が提供され、給与の発生が確定している分に対応する会社負担の法定福利費は、期末において「未払法定福利費」として当期の費用に計上できます。正しく期間按分を行うことで、当期の適正な損益を反映させることができます。
Q4:建設業の見積書で法定福利費を削られた場合、どう対処すべきですか?
A4:国土交通省のガイドラインに基づき、法定福利費を不当に減額・削除された見積書の受け入れを拒絶し、再協議を求める権利があります。下請法や建設業法に基づき、法定福利費相当額を一方的に差し引いて発注することは不当な指値発注として違法行為となる可能性があります。
まとめ:2026年の法改正に対応し適正なコスト管理を実現するために
法定福利費は、単なる給与の付随費用ではなく、従業員の生活基盤を守り、企業の社会的信用を担保するための必須コストです。会社負担の目安である「総支給額の約15%〜16%」を常に頭に置き、採用計画や単価設定、資金計画を組み立てることが極めて重要です。
少子高齢化に伴う社会保障制度の改定や、建設業をはじめとする各業界でのコンプライアンス強化は今後も加速します。最新の料率改定を正確にキャッチアップし、適切な仕訳と見積作成を徹底することで、無用なトラブルを防ぎ、強固な経営基盤を構築してください。 (出典: 法定 福利 費(Yahoo!ニュース))
関連フォトギャラリー
法定 福利 費

法定 福利 費
山崎 莉乃 (Rino Yamazaki)
トレンドリサーチャー最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る