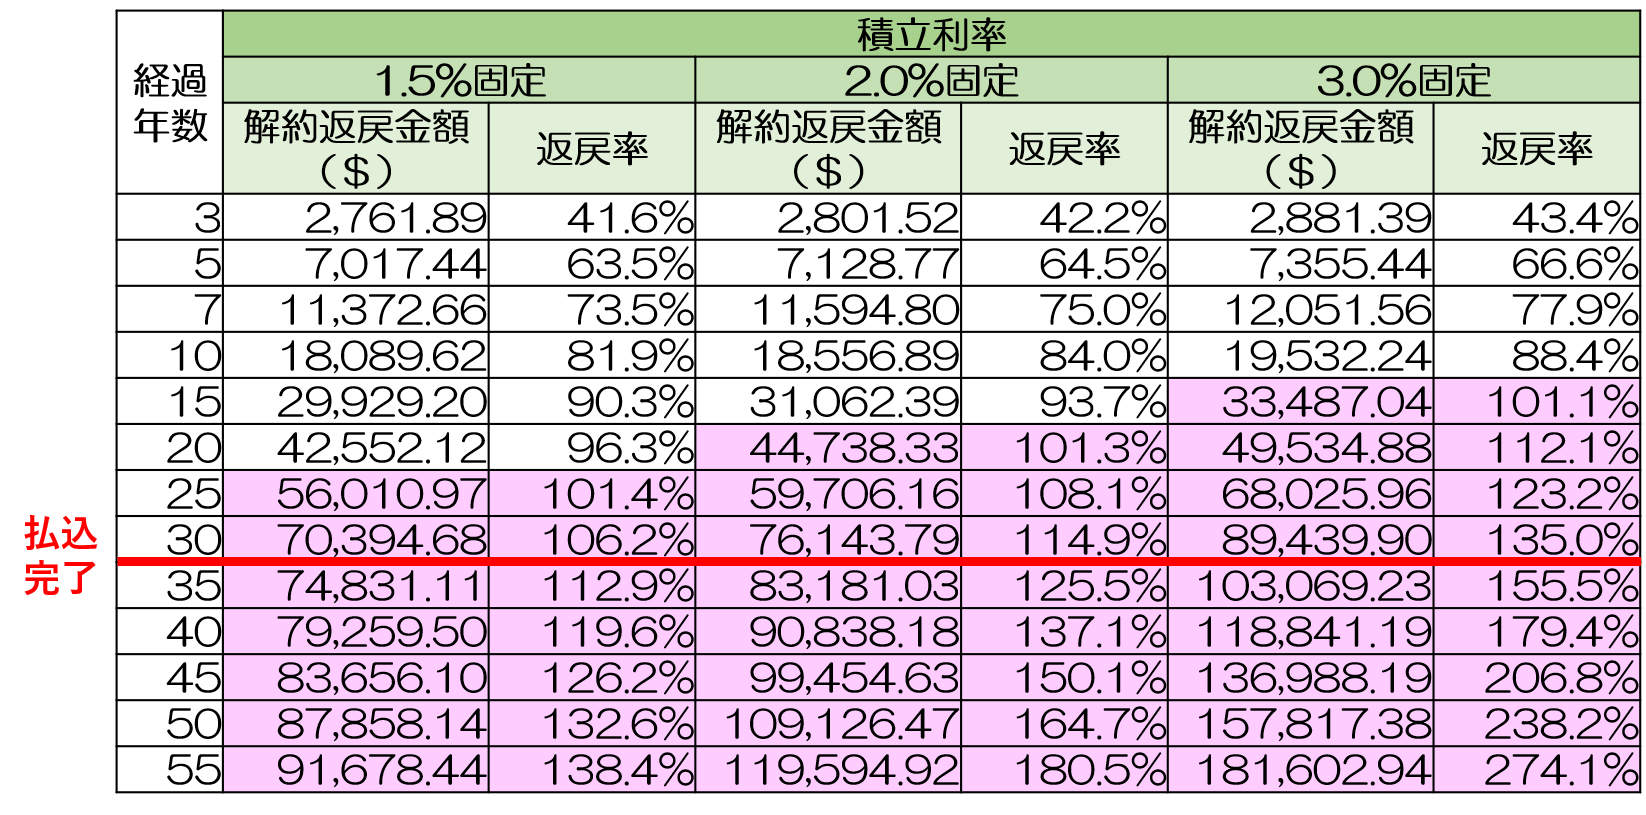
日本国内で金利のある世界が定着した2026年現在、生命保険の見直しや資産形成の現場で「積立利率変動型終身保険」への関心が急速に高まっています。長引いた超低金利時代には敬遠されがちだった円建て保険ですが、市場金利の上昇局面に追従できる商品性が再評価されているためです。
しかし、窓口や営業担当者の「インフレに強く将来の返戻金が増える」というセールストークを鵜呑みにして契約し、後から思わぬ落とし穴に直面するケースも少なくありません。本稿では、定額終身保険や外貨建て商品との違い、契約者が直面するリアルなデメリットや口コミ評判の真相を、金融取材の知見から分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:積立利率変動型終身保険は市場金利に連動して受取額が増える一方、早期解約時の「元本割れ」リスクは定額型同様に極めて高い。
- 要点2:「最低保証利率」があるため元本毀損の底は堅いが、金利上昇が積立利率に反映されるまでには一定のタイムラグが存在する。
- 要点3:外貨建て保険のような為替リスクを避けつつ、国内金利上昇の恩恵を受けたい層にとって有効な選択肢だが、掛け捨て型+新NISAとの比較検討が必須。
【基本構造】積立利率変動型終身保険の仕組みと定額終身保険との決定的な違い
積立利率変動型終身保険は、一生涯の死亡保障を確保しながら、将来受け取る死亡保険金や解約返戻金の額が「積立利率」の変動に応じて増額される仕組みの保険です。従来の「定額終身保険」が契約時の予定利率で満期まで固定されるのに対し、本商品は市場金利の動向に合わせて定期的に見直されます。
積立利率の見直しサイクルは商品によって異なり、10年ごと、5年ごと、あるいは毎月など様々です。ここで極めて重要なのが、保険会社があらかじめ設定している「最低保証利率」の存在です。たとえ世の中の金利が再び急落したとしても、適用される積立利率は最低保証水準を下回らない設計になっているため、受け取る保障額が契約当初の基本保険金額を割り込むことはありません。
定額終身保険はインフレによって将来の受取額の実質価値が目減りする弱点がありましたが、変動型は金利上昇局面で利率が見直され、インフレによる価値の毀損を緩和する機能を持っています。
「インフレに強い」は本当か?契約者が実感する3つのメリット
市場で積立利率変動型終身保険が選ばれている背景には、現在の経済環境に合致した明確な強みがあります。契約者が実感しやすいメリットは主に次の3点です。
第1に、金利上昇に伴う受取額の増加期待です。市場金利が上がれば積立利率が引き上げられ、それに伴って将来受け取れる解約返戻金や遺族に遺す死亡保険金が増加(増額保険金として加算)します。円建ての安心感を保ちながら、インフレ対策としての資産形成を同時に進められる点が評価されています。
第2に、下値リスクの限定性です。外貨建て終身保険や変額保険と異なり、円ベースでの最低保証が設定されているため、運用環境が悪化しても契約時に約束された基本保険金額が減る心配がありません。「リスクは抑えたいが、固定金利で長期間資金を縛られたくない」という慎重派の資産防衛に適しています。
第3に、生命保険料控除を活用した節税効果です。毎月の保険料は一般生命保険料控除の対象となり、所得税や住民税の負担軽減につながります。銀行の定期預金に預けておくだけでは得られない、保険商品ならではの付加価値と言えます。
契約前に知るべき決定的なデメリット|解約返戻金の元本割れリスクと評判の真相
魅力的なメリットが強調される一方で、ネット上の評判や現場の相談事例からはシビアな不満や後悔の声も聞こえてきます。検討時に必ず押さえておくべきデメリットは以下の通りです。
最大の注意点は、早期解約における深刻な「元本割れ」です。保険料の一部は死亡保障の経費や手数料に充当されるため、加入後5年〜10年などの短期間で解約した場合、戻ってくる解約返戻金は支払った保険料総額を大幅に下回ります。「急な出費で解約せざるを得ず、数十万円損をした」という口コミの大半は、この流動性リスクを軽視したことに起因します。
また、金利上昇の恩恵をフルに受け取れるわけではないという点も重要です。市場の長期金利が上がっても、保険会社の内部コスト(スプレッド)が差し引かれるため、市場金利の上昇分がそのまま積立利率に100%上乗せされるわけではありません。さらに利率改定のタイミングによっては、実体経済の金利上昇から反映までに数年のタイムラグが発生します。
加えて、同水準の死亡保障を持つ定期保険(掛け捨て型)に比べて毎月の保険料負担が重いため、家計を圧迫して途中で払込困難に陥るリスクにも十分な警戒が必要です。
【商品比較】明治安田・東京海上・マニュライフなど主要各社の特徴
一口に積立利率変動型終身保険といっても、保険料の払い方や積立の構造によって商品性は大きく異なります。現在、代表的な選択肢として挙げられる3つの人気商品を比較します。
まとまった退職金や余剰資金の置き場所として根強い支持を集めるのが、明治安田生命の「エクセレントセブン」などに代表される一時払い終身保険です。まとまった資金を一括で預け入れ、一定期間据え置くことで、高い返戻率を狙いつつ金利上昇の恩恵を待ち受ける設計が特徴です。
平準払い(月払い・年払い)タイプでは、東京海上日動あんしん生命の「長寿のあゆみ」が知られています。確実な死亡保障をベースにしながら、将来の年金受取への移行や介護ニーズへの柔軟な対応など、長寿化社会を見据えた受取方法の多彩さが強みです。
非喫煙者や健康状態に応じた優遇を重視するなら、マニュライフ生命の「こだわり終身保険」(無解約払戻金期間付など)が比較対象に入ります。特定の条件を満たすことで保険料が割安になり、払込満了後の返戻率を高める工夫が施されています。
なお、為替変動リスクを受け入れてでも年3%〜4%台の高い利回りを狙いたい場合は「外貨建て終身保険」が視野に入りますが、為替手数料や円高時の元本割れリスクを嫌気する層には、これら国内円建ての変動型商品が最も堅実な選択肢となっています。
【2026年最新シミュレーション】年代別・目的別の賢い活用法と失敗しない選び方
積立利率変動型終身保険を契約する場合、具体的にどのようなプランニングが適しているのか。年代別の活用イメージを整理します。
【30代〜40代:子育て世代の活用法】
万が一の死亡保障を最優先にしつつ、子どもの大学進学や老後資金のベース作りとして月払いを選択するケースです。例えば「35歳男性・保険金額500万円・60歳払済」で試算した場合、月額保険料は1万円台半ば〜後半が相場となります。払込満了まで継続できれば、最低保証利率ベースでも返戻率は100%を超え、金利上昇があればさらに上乗せされます。ただし、教育資金のピーク時に中途解約する危険があるなら、保険ではなく新NISA(つみたて投資枠)を優先すべきです。
【50代〜60代:退職金運用・相続対策の活用法】
手元資金を活用した「一時払い終身保険」の活用が有効です。死亡保険金には「500万円 × 法定相続人の数」の非課税枠が適用されるため、相続税対策として絶大な威力を発揮します。預貯金口座に眠らせてインフレで現金の価値を減らすリスクを回避しつつ、確実な資産承継ルートを確保できます。
【積立利率変動型終身保険】に関するよくある質問(FAQ)
Q1:市場金利が大幅に下がった場合、死亡保険金が元本割れすることはありますか?
A1:契約時に定められた基本保険金額および最低保証利率は維持されるため、金利低下によって死亡保険金が契約時の額を下回ることはありません。ただし、保険料払込期間中に途中解約した場合は、市場金利に関係なく解約返戻金が元本割れします。
Q2:定額終身保険と積立利率変動型終身保険、どちらを選ぶのが正解ですか?
A2:今後の国内金利の持続的な上昇を見込むのであれば「変動型」に優位性があります。一方、将来の受取額を1円単位まで完全に確定させ、資金計画を狂わせたくない場合は「定額型」が適しています。近年の金利環境下では変動型の人気が優勢です。
Q3:途中で積立利率が引き上げられたら、毎月支払う保険料も高くなりますか?
A3:保険料は契約時に固定されており、途中で積立利率が上がっても支払う保険料が高くなることはありません。利率上昇の恩恵は「将来の死亡保険金額の増額」や「解約返戻金の増加」として還元されます。
まとめ:金利のある世界で後悔しない保険選びの指針
積立利率変動型終身保険は、「一生涯の死亡保障」「最低保証の安心感」「金利上昇への追従性」を兼ね備えたバランスの良い金融商品です。円建ての枠組みの中でインフレリスクを抑えたい方や、相続税対策を兼ねて確実にお金を遺したい層にとって、有力な選択肢であることは間違いありません。
ただし、本質はあくまで「生命保険」であり、短期的な資産形成ツールとしては解約ペナルティが大きすぎます。純粋な利回りだけを求めるなら新NISAや個人向け国債に軍配が上がります。保障が必要な期間、手元の流動資金のバランス、そして何歳まで払い続けるのかを冷静に見極め、自身のライフプランに本当に見合っているかを判断してください。 (出典: 積立 利率 変動 型 終身 保険(Yahoo!ニュース))
関連フォトギャラリー

積立 利率 変動 型 終身 保険

積立 利率 変動 型 終身 保険
山崎 莉乃 (Rino Yamazaki)
トレンドリサーチャー最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
この著者の記事一覧を見る