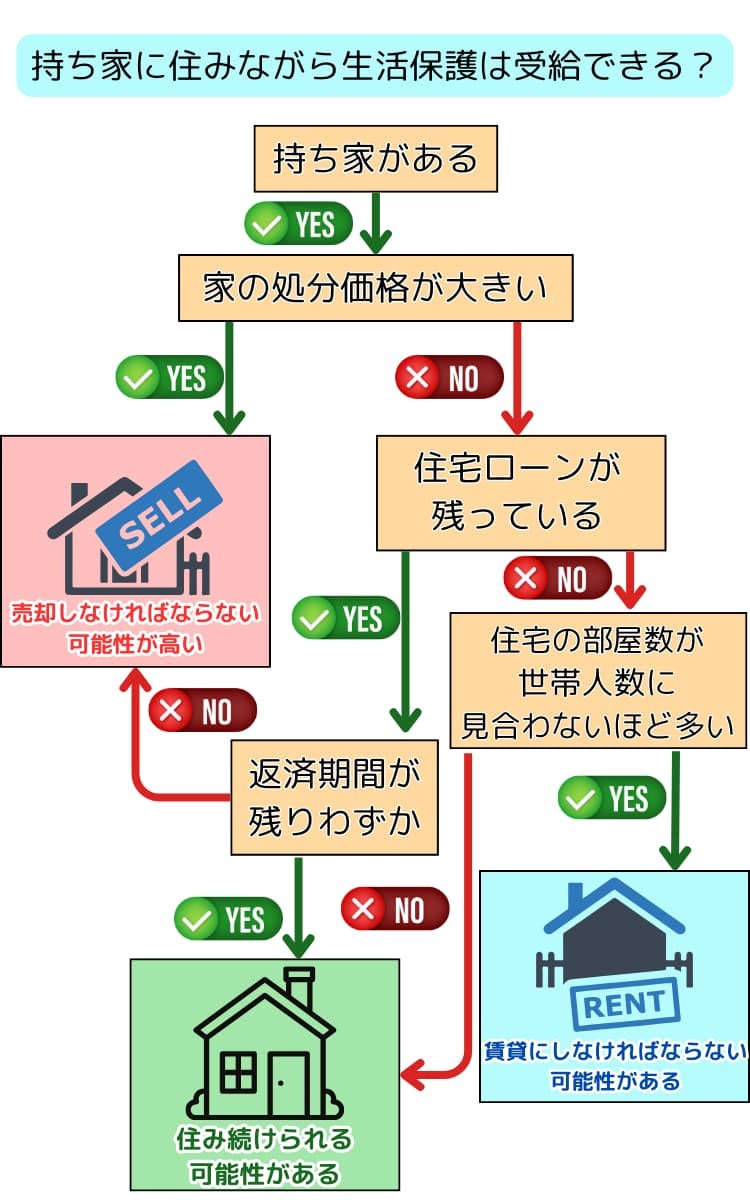
「持ち家があると生活保護は絶対に受けられない」と思い込み、限界まで生活困窮を一人で抱え込んでしまうケースが後を絶ちません。しかし、厚生労働省の運用要領上、一定の条件を満たせば自宅を売却することなく生活保護を受給しながら住み続けることが法的に認められています。
長引く物価高や収入減に直面するなか、住まいという生活の基盤を手放さずに公的支援へつなげるためには、どのようなハードルをクリアすべきなのでしょうか。本稿では、住宅ローン残債の取り扱いや資産価値の判定基準、権利関係の整理に至るまで、福祉事務所の現場運用を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローンを完済しており、資産価値が著しく高額でなければ持ち家に住み続けながら受給できる。
- 要点2:原則として住宅ローン残債がある状態での受給は不可だが、残期間や残債額によって例外的な猶予策がある。
- 要点3:65歳以上の高齢者世帯はリバースモーゲージの活用が優先されるなど、年齢や世帯状況で審査要件が分岐する。
【真相解明】持ち家があっても生活保護を受給できる3つの必須条件
生活保護法第4条には「資産、能力その他あらゆるものを活用すること」と明記されています。不動産は一般的に売却して生活費に充てるべき資産とみなされますが、本人が現に居住している居住用不動産については、生活維持のために不可欠な基盤として保有が容認される例外規定が設けられています。
具体的に、持ち家を手放さずに受給を認められるための基本的な要件は次の3点に集約されます。
- 保有を認めたほうが合理的であること:自宅を売却して賃貸住宅へ転居した場合、毎月の住宅扶助(家賃補助)や敷金・仲介手数料などの転居費用が余計にかかります。結果として自宅にそのまま住み続けたほうが国や自治体の財政負担が少ないと判断される場合、保有が認められます。
- 資産価値が処分を義務付けるほど高額でないこと:築年数が経過した木造戸建てや、地方の標準的な住宅など、売却しても得られる手取り額が大きくないと見込まれる物件は、売却指導の対象から外れるのが一般的です。
- 住宅ローンが残っていないこと:後述するように、受給者の税金から住宅ローンを返済することは資産形成にあたるため、原則として認められません。すでにローンを完済していることが最も確実な受給条件となります。
売却か保持かの分かれ目|居住用不動産の資産価値判定基準
自宅を売却すべきかどうかの判定では、福祉事務所が不動産の資産価値判定を厳格に行います。地域や自治体によって運用指針に細かな差はあるものの、基本的な査定軸は「利用価値」が「処分価値」を上回っているかどうかです。
都市部の駅近タワーマンションや広大な敷地を持つ土地など、売却すれば数千万円規模の生活原資を確保できる物件は、まず売却して得た金銭で生活をつなぐよう指導されます。目安として、売却予想額から諸経費を引いた実質的な売却益が、概ね生活扶助基準額の約半年〜1年分を超えるかどうかがひとつの判断ラインとされています。
また、世帯構成が65歳以上の高齢者のみである場合は、社会福祉協議会が実施する「要保護世帯向け不動産担保型生活資金(リバースモーゲージ制度)」の利用が優先されます。これは自宅の土地を担保に生活資金を借り入れる仕組みであり、リバースモーゲージによる借入可能額が上限に達するまでは、通常の生活保護ではなく貸付制度での生活維持が求められます。
住宅ローン残債がある場合の壁|知っておくべき審査の現実と例外
生活保護の申請において最も大きな障壁となるのが住宅ローン残債の存在です。生活保護費は税金によって賄われているため、支給された保護費から個人の資産となる住宅ローンを返済することは「公金による個人の資産形成」とみなされ、法制上原則として禁止されています。
したがって、住宅ローンが数百万円以上残っている状態で申請した場合、通常は任意売却等によって物件を処分し、残債を整理(場合によっては自己破産などの債務整理を並行)したうえで賃貸住宅に住み替えるよう指導されます。
ただし、ごく一部で例外的な措置が取られるケースも存在します。
- ローンの残債がごく僅かで完済が目前である場合:残債が数十万円程度であり、半年から1年以内の短期間で完済できる見込みがある場合、一時的な保護の適用や指導猶予が検討されることがあります。
- 親族等による第三者返済が可能な場合:受給者本人の生活費(生活扶助費)からではなく、別生計の親族が住宅ローンを肩代わりして返済し続けることが客観的に証明できる場合、居住を維持できる余地が生じます。
ローンが残っているからと諦めて放置し、競売にかけられてしまう前に、住宅ローン問題に詳しい弁護士や福祉事務所の窓口で相談を行い、債務整理と生活保護申請をセットで進めるのが現実的なルートとなります。
親名義の家や相続未登記の物件はどう扱われる?権利関係の整理
本人が住んでいるものの、権利関係が複雑化している物件についての審査基準も把握しておく必要があります。特に高齢の親から相続した不動産や、親名義の家に同居・単身で住み続けているケースでは、名義人の確認が必須です。
物件が親名義(存命中)であり、本人が無償で住まわせてもらっている「使用貸借」の状態であれば、申請者本人の資産ではないため、資産保有の制約には直接引っかかりません。家賃が発生していないため住宅扶助は支給されませんが、生活扶助や医療扶助の受給自体はスムーズに進む傾向にあります。
一方で、親がすでに他界しており相続登記が未完了のまま居住しているケースは注意が必要です。法定相続人が複数いる場合、その不動産は相続人全員の共有財産となります。福祉事務所の調査によって他の相続人から売却・遺産分割を求められるリスクや、受給者本人が持分を保有しているとみなされて資産申告を求められるため、申請前に関係者間の意向や遺産分割の状況を整理しておくことが求められます。
【2026年最新】固定資産税の減免制度と福祉事務所への相談手順
持ち家に住み続けながら生活保護を受給する場合、生活保護費から「住宅の維持費」がどのように賄われるかを理解しておかなければなりません。生活保護を受給していても、自宅の所有者である以上は固定資産税・都市計画税の納税義務が発生します。
しかし、生活保護受給世帯に対しては、地方税法および各自治体の条例に基づき、固定資産税の減免措置(全額免除または大幅な減額)が適用されます。受給決定後に福祉事務所から発行される保護受給証明書を自治体の税務課に提出することで、課税免除の手続きを完了できます。
また、雨漏りや水回りの故障など、最低限の生活を維持するために不可欠な修繕が必要になった場合は、住宅扶助の一環として「一時扶助(住宅維持費)」が上限額の範囲内で支給される規定もあります。
持ち家を維持しながら保護申請を進めるための実務ステップは以下の通りです。
- 事前準備:固定資産税の納税通知書、権利証(登記識別情報)、住宅ローンの返済予定表または残高証明書を用意する。
- 福祉事務所での相談:「持ち家があるから申請できない」と自己判断せず、現状の収支と物件の状況を率直に開示し、資産活用の可否について協議する。
- 資産調査の同意:申請書とともに資産調査への同意書を提出し、福祉事務所による登記情報照会や現地確認に応じる。
【生活保護と持ち家】に関するよくある質問(FAQ)
Q1:築30年以上の戸建てでローンはありませんが、売却を迫られることはありますか?
A1:一般的に、築年数が経過して建物評価額が低く、立地も標準的な地域であれば、売却しても転居費用等を考慮すると手元に残る資金が少ないため、そのまま居住を認められるケースが大半です。
Q2:住宅ローンがまだ1,500万円残っています。生活保護の受給は不可能でしょうか?
A2:そのままの状態で受給することは極めて困難です。受給が必要なほど困窮している場合は、任意売却や自己破産といった法的手続きによって住宅ローン債務を清算し、賃貸物件へ転居したうえで受給する手順を踏むのが一般的です。
Q3:持ち家に住み続ける場合、毎月の生活保護費から家賃分はもらえますか?
A3:家賃が発生しないため、毎月の住宅扶助(家賃相当額)は支給されません。食費や光熱費などの「生活扶助」や、病気・ケガの治療費を全額補填する「医療扶助」を中心とした支給となります。
まとめ:住まいを失う前に福祉事務所へ正しいアプローチを
「家を手放したくないから生活保護を頼れない」と無理を重ねた結果、税金やローンの滞納によって取り返しのつかない事態に陥るのが最も避けるべきシナリオです。
持ち家の評価基準やローンの扱いには一定の厳格さがあるものの、個々の生活実態に応じた柔軟な審査基準も確実に整備されています。まずは一人で抱え込まず、資産関係の書類を揃えたうえで、お住まいの管轄福祉事務所や生活困窮者自立相談支援窓口へ早めに相談することをおすすめします。 (出典: 生活 保護 持ち家(Yahoo!ニュース))
関連フォトギャラリー
生活 保護 持ち家

生活 保護 持ち家
