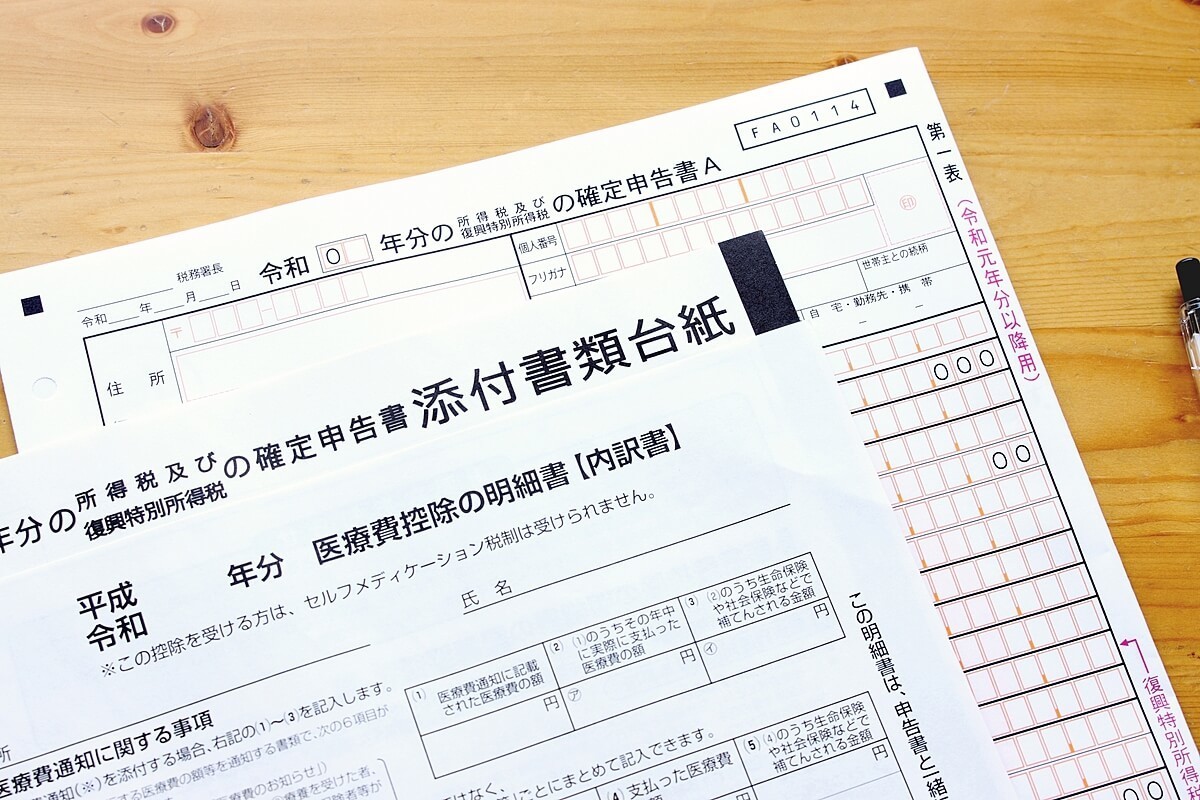
確定申告の時期が近づき、医療費控除を申請しようとした矢先に「目当ての領収書が見当たらない」「うっかり捨ててしまった」と青ざめるケースは後を絶ちません。1年間に支払った自己負担額が10万円(または総所得金額等の5%)を超えている場合、控除を受けることで所得税の還付や住民税の軽減を受けられますが、証明書類が手元にないと申請を諦めてしまいがちです。
結論から言えば、領収書を紛失した場合でも医療費控除を諦める必要はありません。公的な通知書類の活用やデジタル連携、さらには医療機関へのアプローチによって、合法的に控除を成立させる救済ルートが存在します。本稿では、税務署の審査基準や2026年現在の最新デジタル環境を踏まえ、手元に領収書がない状態から控除を勝ち取る具体的な手順と、知っておくべきリスクを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書がなくても「医療費通知(医療費のお知らせ)」や「マイナポータル連携」を活用すれば、領収書なしで確定申告が可能。
- 要点2:公的通知に載っていない直近の受診分は、病院での「支払証明書」発行やクレジットカード明細・家計簿による補完メモが突破口になる。
- 要点3:申告時の領収書提出は不要だが「自宅での5年間保存義務」が存在するため、事後調査で否認されないための証拠保全が必須。
【救済策】領収書を捨ててしまった・紛失しても医療費控除を受ける裏ワザ
「医療費の領収書を捨ててしまったから、もう税金は戻らない」と思い込むのは早計です。現行の確定申告制度において、国税庁への申告書提出時に領収書そのものを添付する必要はありません。提出が義務付けられているのは、集計結果をまとめた医療費控除の明細書です。
領収書を紛失した際に最も強力な武器となるのが、健康保険組合や協会けんぽ等から自宅に届く「医療費通知(医療費のお知らせ)」です。この書類には、いつ・誰が・どの医療機関で・いくら窓口負担したかが公的に記録されています。これがあれば、個々の領収書が手元になくても「医療費通知に記載された合計額」を明細書に転記するだけで、正規の証明書類として申告が受理されます。
さらに、医療費通知に記載されていない自費診療や直近の通院分については、医療機関の窓口に依頼して「領収証明書(支払証明書)」を有料発行してもらう手段があります。また、薬局のレシートを紛失した市販薬に関しても、クレジットカードの利用明細や家計簿の記録、電子マネーの決済履歴などを組み合わせ、受診記録と突き合わせることで客観的な支払いの事実を立証する材料として活用できます。
【徹底比較】領収書がないときの代替手段と有効性データ一覧
領収書の原本がない場合、どの代替手段を選ぶかによって税務上の信頼度や発行にかかるコスト、手続きの手間が大きく異なります。以下の比較表でそれぞれの特徴を整理しました。
| 代替手段・証明書類 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| マイナポータル連携 | 前年1年分の保険診療データが完全自動入力。取得費用0円。 | マイナンバーカードと対応スマホがあれば即時完了。 | 最強の推奨ルート。入力ミスや領収書紛失の悩みを一掃できる。 |
| 医療費通知(紙) | 健康保険組合等から年1〜2回郵送。原本添付で保存義務免除。 | 発送時期は1月中旬〜2月頃。11月・12月分が未掲載のケースあり。 | 公的信頼性は完璧。ただしタイムラグがあるため直近受診分の個別補完が必要。 |
| 病院の支払証明書 | 過去1年分の通院費を1枚に集約。発行手数料500円〜2,200円程度。 | 申請から受取まで1週間〜2週間程度を要する。 | 高額な手術や長期入院の領収書を紛失した際の最終手段として極めて有用。 |
| クレカ明細+家計簿 | 決済履歴と手帳・家計簿アプリの記録を照合。費用0円。 | 税務調査時の「状況証拠」としての位置付け(単体では法的証拠力弱)。 | 市販薬や通院交通費の補完に有効。メモ書き(受診日・診療科)の併記が必須。 |
【実態検証】病院での再発行拒否と税務署のリアルな現場対応
領収書を紛失した際、まず思い浮かぶのが「病院窓口での再発行」です。しかし、医療機関の現場では領収書の再発行を原則として断るケースが大多数を占めます。これは、二重発行による不正使用や税金控除の二重申請を防止するためです。
現場取材や受診者の声によると、窓口で「確定申告用の領収書を再発行してほしい」と頼んでも、「領収書の再発行は一切行っていません」と即答されるパターンが一般的です。ただし、ここで引き下がってはいけません。再発行ではなく「年間支払い額の証明書(領収証明書)」の発行を依頼すれば、ほぼすべての総合病院やクリニックで対応してもらえます。
一方、税務署側の現場対応に目を向けると、国税庁の調査官が最も注視するのは「架空請求の有無」と「計算の整合性」です。万が一の税務調査において領収書原本が提示できない場合でも、通院履歴が確認できる診察券やお薬手帳、銀行口座の引き落とし履歴、クレジットカード明細が揃っていれば、頭ごなしに追徴課税となるケースは稀です。実態としての医療行為が存在し、金銭が動いた証拠をどれだけ多角的に提示できるかが勝負の分かれ目となります。
一般に知られていない盲点|「領収書の提出不要=破棄OK」という危険な誤解
インターネット上の解説で頻繁に見られる「確定申告で領収書の提出が不要になったから、領収書は捨てても大丈夫」という言説は、極めて危険な誤解です。制度の根幹を見誤ると、数年後に痛烈なペナルティを受けることになります。
税制上、明細書のみの提出で申告できる代わりに、納税者には医療費控除の5年間保存義務が課されています。確定申告期限の翌日から数えて5年間、税務署から書類の提示または提出を求められた場合、速やかに原本を提示できなければなりません。もし提示を拒否したり紛失を理由に出せなかったりした場合、その分の控除が取り消され、過少申告加算税や延滞税が課されるリスクがあります。
例外として、健康保険組合から発行された「医療費通知の原本」を確定申告書に添付して提出した項目については、該当する領収書の5年保存義務が免除されます。また、通常の医療費控除ではなく、ドラッグストアで購入した特定医薬品を対象とするセルフメディケーション税制を利用する場合は、購入時のレシートに記載された「★印などの対象品目マーク」が唯一の証明となるため、医療費通知による代用はできません。制度ごとに求められるエビデンスの性質が根本から異なる点には細心の注意を払う必要があります。
【損得勘定】還付金計算と申告の手間|やるべき人・見送るべき人の基準
領収書がない状態から各種証明書を取り寄せたり、過去の明細を洗い出したりする作業には一定の時間と労力、場合によっては証明書発行手数料が発生します。そこで重要になるのが、手間をかけてまで申告する価値があるかどうかの「還付金の事前シミュレーション」です。
医療費控除による減税額(還付金+住民税軽減額)の計算式は以下の通りです。
【控除額】=(1年間に支払った医療費の総額 - 保険金等で補填された金額)- 10万円(※総所得200万円未満は総所得の5%)
【減税目安額】= 控除額 ×(所得税率 + 住民税率10%)
例えば、課税所得400万円(所得税率20%、住民税率10%=計30%)の会社員が、年間15万円の医療費を支払った場合、控除対象額は5万円(15万円-10万円)となります。この場合に戻ってくる税金は約15,000円です。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼申告を進めるべき人:
- 年間の医療費総額が20万円を超えており、マイナポータル連携や医療費通知で大半の金額をカバーできる人
- 課税所得が高く、所得税率が20%〜45%の高所得世帯(還付金のインパクトが数万円単位に達するため)
- 家族全員分の医療費を世帯主(最も所得が高い人)に合算して申告できる人
▼無理に申告を見送るべき人:
- 年間医療費が11万〜12万円程度で、病院への証明書発行手数料(数千円)や郵送代を払うと手残りが数百円程度になってしまう人
- 総所得金額が200万円以上あり、医療費の総支払額が10万円未満の人(そもそも控除対象外)
【2026年最新】マイナポータル連携で領収書レス申告を完結させる全手順
領収書の紛失問題をもっともスマートかつ合法的に解決する方法が、マイナポータル連携を活用した医療費控除です。国税庁の「確定申告書等作成コーナー」とマイナポータルを接続することで、前年1年間に窓口で支払った保険診療の自己負担額データが自動で取得され、申告書へ一括反映されます。
このデジタル連携を利用する最大のメリットは、個別の領収書を1枚ずつ確認・集計する作業が不要になり、かつデータ連携された診療分については領収書の自宅保存義務が実質的に免除される点にあります。スマートフォンとマイナンバーカードさえあれば、自宅にいながら5分足らずでデータを取り込むことが可能です。
ただし、マイナポータル連携にも1点だけ運用上の盲点があります。毎年1月〜2月上旬の段階では、前年の12月受診分(場合によっては11月受診分も含む)の保険診療データがデータベースに反映されていない場合があります。最新のデータ反映状況を画面上で確認し、もし年末の受診分が漏れている場合は、その分だけ病院の支払証明書やメモ書き情報をもとに「手入力」で追加するハイブリッド方式で申告を完了させましょう。
【医療費控除で領収書がない場合】に関するよくある質問(FAQ)
Q1:通院にかかった電車代やバス代の領収書がありませんが、控除対象に含められますか?
A1:公共交通機関(電車・バス)の運賃は、領収書が発行されないことが前提となっているため、領収書なしで控除対象に含めることが認められています。「通院日・利用した路線名・乗車区間・運賃」をノートや家計簿、エクセルに記録しておき、医療費控除の明細書に記載して申告してください。なお、マイカー通院のガソリン代や駐車料金は控除対象外です。
Q2:ドラッグストアで買った市販薬のレシートをなくしてしまいました。クレジットカードの明細だけで申告できますか?
A2:クレジットカードの明細書単体では、購入した商品が「治療目的の医薬品」なのか「日用品や食品」なのかを税務署が判別できないため、証拠としては不十分とみなされるリスクが高いです。ただし、購入日、店舗名、具体的な薬品名、購入金額を詳細に控えた家計簿やメモがあり、クレカの決済日時・金額と完全に一致している場合は、実態解明の補足証拠として認められる余地があります。
Q3:何年も前の領収書が出てきました。過去の分も今から申告して税金を取り戻せますか?
A3:申告可能です。医療費控除を含む還付申告は、対象となる年の翌年1月1日から5年間行うことができます。例えば、2026年現在であれば、2021年分〜2025年分の医療費について、領収書や医療費通知が揃い次第、過去に遡って「更正の請求」や「還付申告書」を提出することで税金の還付を受けられます。
まとめ:手元に領収書がなくても諦めず、最適なルートで還付を勝ち取ろう
「医療費の領収書がない=控除を受けられない」という図式は、現在の確定申告ルールにおいては当てはまりません。公的な「医療費通知」の活用や「マイナポータル連携」によるデータ取得、さらには医療機関への「支払証明書」の請求など、領収書を紛失した納税者を救済する正規の選択肢は複数用意されています。
まずはマイナポータルや手元の医療費通知を確認し、1年間で実際にどれだけの医療費を支払ったのかを可視化することから始めてみてください。領収書を捨ててしまったからと諦めて放置するのではなく、使える制度とデジタルツールを正しく駆使して、本来戻るべき正当な還付金を取り戻しましょう。 (出典: 医療 費 控除 領収 書 ない(Yahoo!ニュース))
関連フォトギャラリー

医療 費 控除 領収 書 ない
医療 費 控除 領収 書 ない
