
スマートフォンのワンタップ決済や後払い決済(BNPL)、アルゴリズムによる高精度なレコメンド広告が日常に溶け込んだ現在、知らぬ間に「買い物を止められない衝動」に追い詰められる人が後を絶ちません。購入ボタンを押した瞬間の強烈な高揚感とは裏腹に、届いた段ボールを開けることもなく部屋の隅に積み上げ、押し寄せる激しい罪悪感に苛まれる――こうした苦しみは、決して本人の「意志の弱さ」や単なる「お金遣いの荒さ」ではありません。
コントロールを失った購買行動の背景には、脳内の報酬系機能の不具合や、心に抱えた孤独・ストレスといった根深い要因が潜んでいます。放置すれば多重債務や自己破産、家庭崩壊へと直結しかねないこの問題から抜け出すには、メカニズムを正しく理解し、適切な医療や周囲のサポートにつなげることが不可欠です。本記事では、浪費癖との決定的な違いからセルフチェック、具体的な脱出プログラムまで、専門的な知見をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:買い物依存症は「品物を手に入れること」ではなく、「買う行為そのものがもたらす一時的な快感や現実逃避」を渇望してしまう行動嗜癖(アディクション)である。
- 要点2:背景には自己肯定感の低さや孤独感、慢性的なストレスがあり、キャッシュレス決済や手軽な後払いシステムの普及がその症状を劇的に加速させている。
- 要点3:根性論や我慢だけで克服することは極めて困難であり、精神科やカウンセリングによる認知行動療法、自助グループへの参加、弁護士を交えた金銭管理の再構築が回復への最短ルートとなる。
【境界線はどこ?】単なる浪費癖と「買い物依存症」の決定的な違い
多くの人が「自分はただ買い物が好きなだけなのか、それとも病的な依存状態なのか」という境界線に悩んでいます。両者を分かつ最大のポイントは、「購入した商品そのものへの愛着」があるかどうかです。
一般的な浪費癖であれば、どれほど高額な買い物をしたとしても「このバッグが欲しかった」「ずっと欲しかった限定品を手に入れて満足した」というように、商品そのものを使うことに喜びを感じます。予算をオーバーして後悔することはあっても、日常的な生活費を破綻させてまで買い続けることは稀です。
対して買い物依存症(医学的には強迫的購買症とも呼ばれます)の場合、関心の中心は「商品」ではなく「買うプロセスそのもの」にあります。レジで会計を済ませる瞬間や、購入完了の画面が表示された瞬間に脳内で強烈な快楽物質が分泌され、手に入れた瞬間にその品物への興味は急速に失われてしまいます。そのため、タグが付いたままの洋服がクローゼットに何着も眠っていたり、未開封の宅配便が部屋を埋め尽くしていたりする現象が頻発します。
さらに、「購入額を家族に嘘をついて隠す」「借金をしてまで買ってしまう」「支払いの恐怖よりも購入時のスリルが勝ってしまう」といった行動パターンが現れている場合、それは趣味の領域を完全に超え、治療を必要とする依存症のサインと言えます。
【心理メカニズム】なぜ買ってしまうのか?女性心理と脳内で起きていること
買い物依存症に陥る根本的な原因は、脳内の神経伝達物質の乱れと、心理的な防衛反応が複雑に絡み合っています。
衝動的に買い物をするとき、脳内ではドーパミンと呼ばれる快楽物質が大量に放出されます。この快感は、日常の退屈や不安、抑圧された感情を一瞬で消し去るほどの威力を持ちます。しかし、脳がこの刺激に慣れて耐性がつくと、より高額な買い物や頻回な購入でなければ満足できなくなり、快楽を求めて暴走する悪循環が形成されます。
特に女性に多く見られる心理的背景として、「承認欲求の渇望」と「自己肯定感の低さ」が挙げられます。SNSで他人のキラキラした生活と比較して感じる劣等感、職場や家庭で正当に評価されていないという虚無感を、ブランド品やコスメを購入して着飾ることで埋め合わせようとするケースが目立ちます。また、子育ての孤独感や更年期に伴うホルモンバランスの乱れ、職場の人間関係による慢性的なストレスの発散手段として買い物にのめり込む例も少なくありません。
一方、男性の場合は高級時計や車、最新ガジェット、限定スニーカーなど「ステータスや収集欲」を満たす形で発症しやすい特徴があります。いずれのケースも、根底にあるのは「言葉にできない心の空洞を、モノを買う行為で埋めようとする悲痛な叫び」に他なりません。
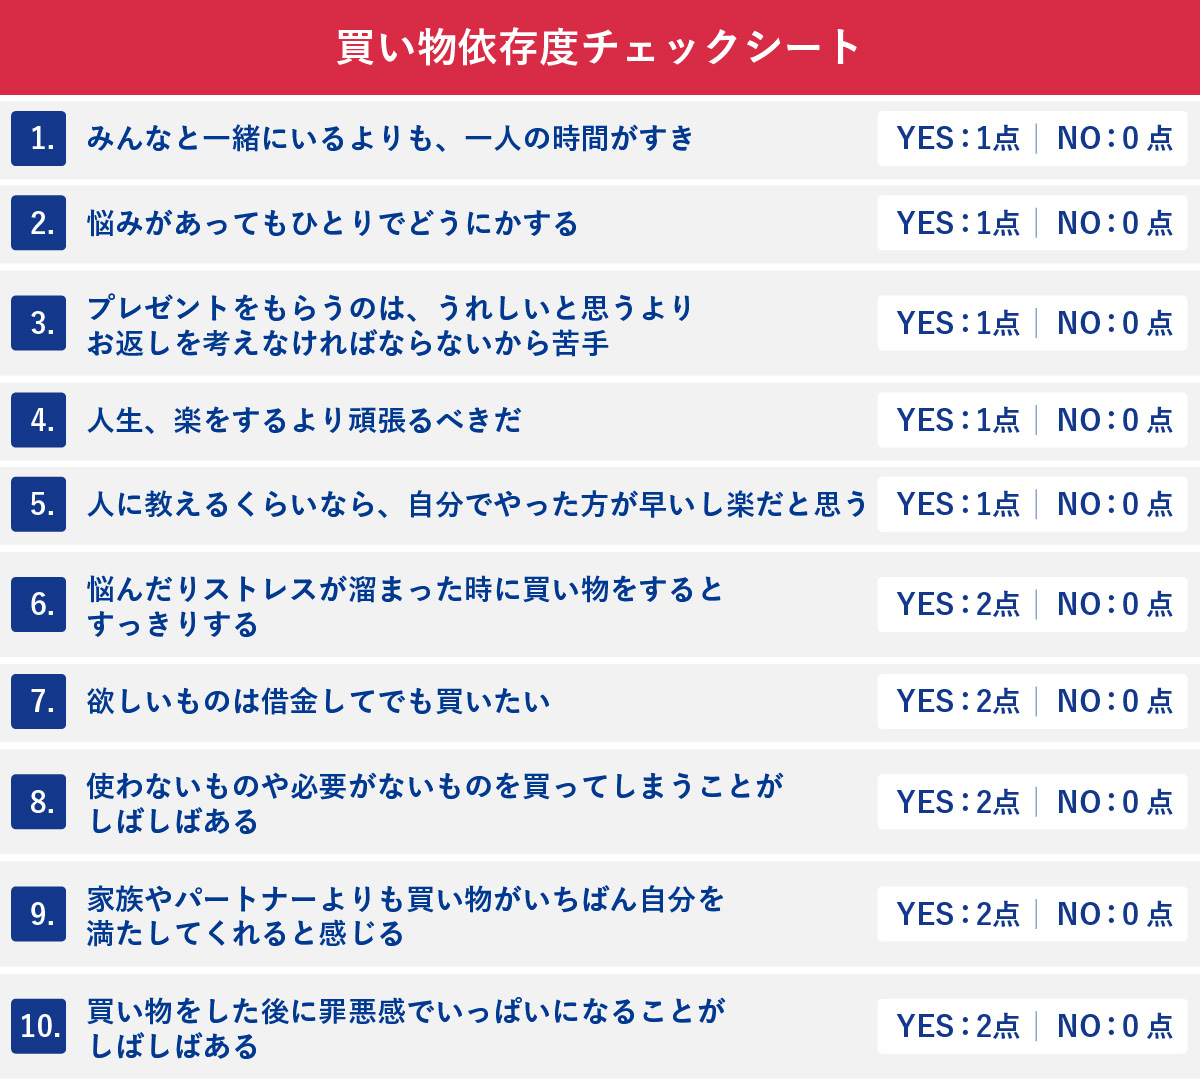
【セルフチェック】1分で判定!買い物依存症の兆候と危険度リスト
自分がどの程度危険な領域に足を踏み入れているのかを客観的に把握するために、以下のセルフ診断チェックリストを確認してみましょう。
以下の項目のうち、ご自身の行動に当てはまるものを数えてみてください。
- イライラや落ち込みを感じたとき、真っ先に「買い物をしたい」という衝動が湧く
- 買ったものの、一度も使っていない・着ていない商品が自宅に複数ある
- 自分がいくら使ったかを正確に把握しておらず、請求書の金額を見るのが怖い
- 家族やパートナーに買い物の総額や購入した品物を隠したり、嘘をついたりしたことがある
- クレジットカードの限度額オーバーや、リボ払い・後払い決済の残高が常に残っている
- 「もう二度と無駄遣いはしない」と固く誓ったのに、数日後には同じことを繰り返している
- 買い物をしている瞬間だけは万能感や強い幸福感を得られるが、直後に深い自己嫌悪に陥る
- 必要のないセール品や「限定」の文字を見ると、買わなければ損をすると焦燥感に駆られる
- 支払いのために借入をしたり、生活費を削ってまで購入費用に充てたりしている
- 買い物を止めようとすると、強い不安感や手の震え、落ち着きのなさを感じる
【診断結果の目安】
・0〜2個:安全圏(健全な範囲での買い物を楽しめています)
・3〜5個:要注意レベル(ストレス発散の手段が買い物に偏り始めています。金銭ルールの見直しが必要です)
・6個以上:買い物依存症の疑いが極めて高い(すでに自力でのコントロールが困難な状態です。早急に専門機関や医療機関への相談を検討してください)
【今すぐできる物理的防衛】クレジットカード使いすぎ対策と環境遮断術
買い物依存症からの回復を目指すにあたり、最初に実行すべきは「意志の力に頼らない物理的な環境整備」です。アクセスの容易さを遮断するだけでも、衝動買いの発生頻度を大幅に下げることができます。
まず取り組むべきは、決済手段の完全な見直しです。クレジットカードは手元から現金を失う痛覚を麻痺させるため、即座にすべてのカードを利用停止にするか、限度額を最低設定(5万〜10万円程度)に引き下げます。特に危険な「リボ払い」や「後払いアプリ(BNPL)」のアカウントは完全に退会・削除してください。日常の決済は、口座残高の範囲内でしか引き落とされないデビットカードか、週単位で封筒に分けた現金のみを使用するルールを徹底します。
次に有効なのが、デジタル環境のデトックスです。スマートフォンのECアプリ(Amazon、楽天市場、フリマアプリなど)をすべてアンインストールし、ブラウザに保存されている自動ログイン情報やクレジットカード情報を全削除します。毎日のように送られてくる通販サイトのセールメルマガは配信停止にし、購買意欲を刺激するインフルエンサーのSNSアカウントもフォローを解除、あるいはミュートに設定します。
さらに、「欲しい」という衝動が生まれた際に「48時間ルール」を課すことも効果的です。商品をカゴに入れても決済はせず、必ず丸2日間時間を置きます。ドーパミンの分泌が収まるまで待つことで、冷静な判断力を取り戻し、「本当はまったく必要のないものだった」と気づく確率が飛躍的に高まります。
【専門治療と回復ルート】精神科・カウンセリングから自助グループまでの全貌
物理的な対策を講じても衝動が治まらない場合、専門医療機関でのアプローチが不可欠です。買い物依存症は、適切な治療によって確実に改善を目指せる病気です。
受診先としては、依存症専門外来を設置している精神科や心療内科が適しています。病院ではまず、背景に他の精神疾患が隠れていないかを診断します。買い物依存症の患者の多くは、うつ病、双極性障害(躁状態での浪費)、ADHD(注意欠如・多動症による衝動性)、境界性パーソナリティ障害などを併発しているケースが多く、これらの基礎疾患に対する薬物療法を行うことで、衝動性が劇的に落ち着くことがあります。
心理療法においては、認知行動療法(CBT)が最も高い効果を発揮します。「ストレスを感じる=買い物をする」という歪んだ認知パターンを特定し、「散歩をする」「運動をする」「信頼できる人に電話する」といった健全な代替行動(コーピング)へと少しずつ置き換えていくトレーニングを重ねます。
また、同じ悩みを抱える仲間が集う自助グループ(DA=デターズ・アノニマスなど)への参加も強力な支えとなります。誰にも言えなかった借金の苦しみや買い物の衝動を、一切の批判を受けずに打ち明けられる安全な場に身を置くことで、「自分は一人ではない」という安心感を得られ、長期的な回復へのモチベーションを維持することができます。
【借金・家族の危機】膨らんだ債務の相談先と巻き込まれた家族の正しい対応
買い物依存症が進行すると、消費者金融やカードローンからの借金が雪だるま式に膨らみ、多重債務に陥ることが珍しくありません。この段階で最も重要なのは、「金銭問題の解決」と「依存症の治療」を明確に分けて同時並行で進めることです。
金銭問題に関しては、一人で悩まず速やかに法テラス(日本司法支援センター)や弁護士会、日本クレジットカウンセリング協会(JCCO)などの公的相談窓口を活用してください。任意整理、個人再生、自己破産といった法的な債務整理手続きを行うことで、取り立てを即座に止め、現実的な再建プランを立てることが可能です。
ここで家族が絶対にやってはならない致命的な過ちが、「本人の代わりに借金を肩代わりして完済してしまうこと」です。一見すると家族思いの行動に思えますが、これは依存症治療においては「イネーブリング(結果的に依存行為を助長・継続させてしまう行為)」と呼ばれ、最悪の結果を招きます。本人が「買い物をしても誰かが尻拭いしてくれる」と無意識に学習してしまい、さらに大きな借金を作って戻ってくるケースが後を絶ちません。
家族が取るべき正しい対応は、借金の尻拭いをきっぱりと拒否し、本人が自らの行為の結末(痛み)に直面するのを冷静に見守ることです。その上で、「あなたの借金は払えないが、治療やカウンセリングには一緒に通うし、回復を全力で応援する」という姿勢を一貫して示し続けることが、本人の本当の自立と回復を促す決定打となります。
【買い物依存症】に関するよくある質問(FAQ)
Q1:買い物依存症の疑いがある場合、何科を受診すればよいですか?健康保険は使えますか?
A1:精神科や心療内科を受診するのが一般的です。特に「依存症専門外来」や「アディクション治療」を標榜しているクリニックを選ぶとスムーズです。診察や投薬、医師による精神療法には健康保険が適用されます。ただし、併設の専門カウンセリングなど一部のプログラムは自費診療となる場合があるため、事前に公式サイトや電話で確認することをおすすめします。
Q2:衝動買いした後に激しい自己嫌悪に襲われますが、しばらくするとまた買ってしまいます。なぜ繰り返すのですか?
A2:自己嫌悪による激しいストレス自体が、次の買い物を誘発するトリガー(引き金)になっているためです。ネガティブな感情を打ち消す最も手軽で強力な手段が「買い物によるドーパミンの放出」になってしまっているため、後悔すればするほど、その苦痛から逃れるために脳が再び買い物を求めてしまいます。この負のループを断ち切るには、自分を責めるのをやめ、専門的な治療や代替のストレス解消法を取り入れる必要があります。
Q3:家族が勝手にクレジットカードを作って買い物を続けます。カードの発行を止める方法はありますか?
A3:日本貸金業協会や全国銀行個人信用情報センターが提供している「貸付自粛制度」を利用する方法があります。本人または一定の要件を満たす法定代理人が申請することで、信用情報機関に「自分にはお金を貸さないでほしい」という情報を登録し、新たなクレジットカード発行やローンの契約を制限することが可能です。本人の同意が得られる段階であれば、非常に有効な再発防止策となります。
まとめ:孤独な衝動を断ち切り、自分らしい生活を取り戻すために
買い物依存症は、現代の高度に発達した消費社会が生み出した、誰もが陥る可能性のある心の病です。モノを買うことで一時的に埋めようとしていたのは、高価な品物そのものではなく、日々の生活で傷つき、すり減っていたあなた自身の心だったはずです。
「買い物をやめられない自分」を過剰に責め立てる必要はありません。大切なのは、意志の強さに頼るのをやめ、物理的な仕組みで衝動をブロックし、心の奥底にある本当の悩みに目を向けることです。適切な医療機関や支援グループ、信頼できる専門家と手を取り合い、一歩ずつ回復への道を歩み始めてください。 (出典: 買い物 依存 症(Yahoo!ニュース))
関連フォトギャラリー
買い物 依存 症

買い物 依存 症
