待ちに待ったボーナスの支給日、明細書を開いて「思っていたよりも手取りが少ない…」「こんなに引かれるのはおかしいのでは?」と落胆した経験を持つ方は少なくありません。支給額(額面)がどれほど増えても、そこから差し引かれる税金や社会保険料の多さに驚くのはごく自然な反応です。
なぜ賞与からはこれほど多額の控除が引かれるのでしょうか。本記事では、2026年最新の社会保険料率や税制基準に基づき、ボーナスの手取り計算式から引かれすぎる理由、支給額別の早見表までをわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ボーナスの実際の手取り額は額面の「約75%〜80%(7.5割〜8割)」が目安となる
- 要点2:手取りが少なく感じる最大の理由は、一度に差し引かれる「厚生年金・健康保険・雇用保険・所得税」の合算負担の大きさにある
- 要点3:ボーナスの所得税率は「前月の給与(社会保険料控除後)」と「扶養親族の人数」によって決まる仕組みになっている
「ボーナスが引かれすぎ」と感じる理由とは?手取りが減る正体を解明
ボーナスの明細を見て「引かれすぎ」と感じる背景には、毎月の給与明細とは異なる天引きの仕組みと心理的なギャップが存在します。
まず前提として、ボーナスからは住民税が差し引かれません。住民税は前年の年収をベースに計算され、毎月の給料(6月〜翌年5月)から12分割で特別徴収されているためです。それにもかかわらず手取りが大幅に減る要因は、以下の2つに集約されます。
第一に、社会保険料(厚生年金保険料・健康保険料・介護保険料・雇用保険料)の負担割合が非常に大きい点です。社会保険料は額面賞与の1,000円未満を切り捨てた「標準賞与額」に対して課され、労働者負担分だけでも合計で約15%前後が一気に天引きされます。
第二に、賞与にかかる源泉所得税が累進的に引かれる点です。毎月の給与と同様に、所得水準が高い人ほど高い税率が適用されるため、結果として「額面の2割以上が消える」という現象が起こります。支給額の総額が大きいため、引かれる控除額の絶対値も数万円〜数十万円規模となり、視覚的なショックが大きくなる構造です。
【2026年最新】ボーナスの手取りは何割?額面別の手取り早見表一覧
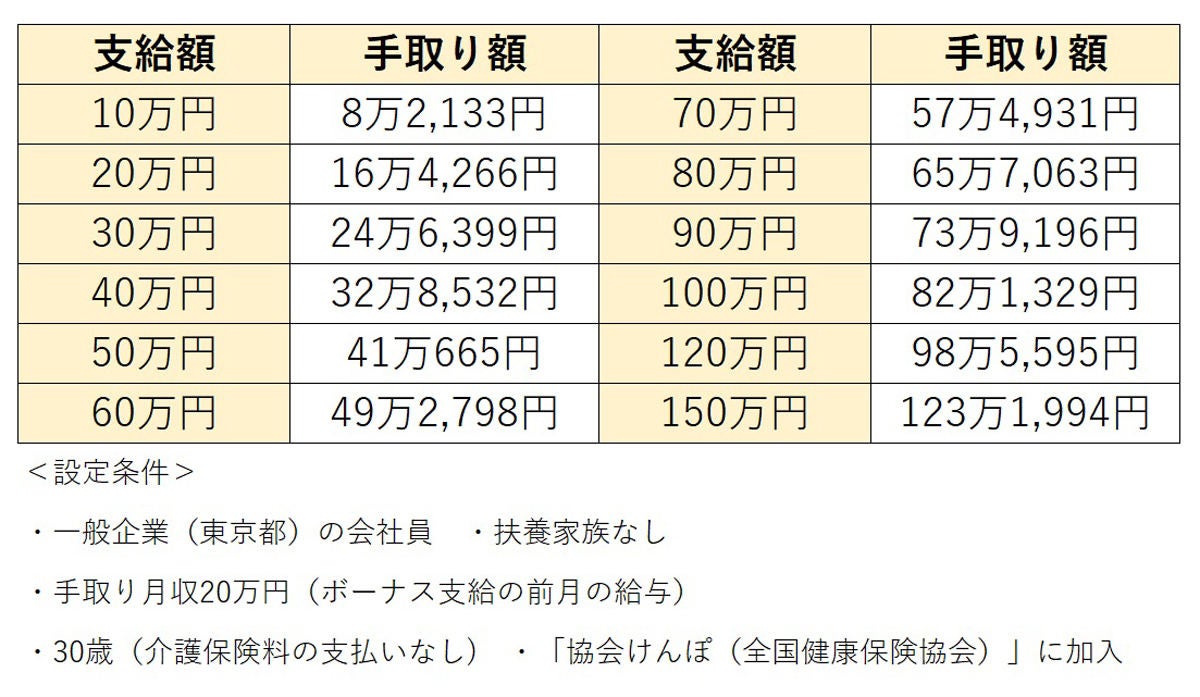
「自分のボーナスなら手取りはいくらになるのか」を瞬時に把握できるよう、支給額ごとの目安を一覧表にまとめました。一般的な独身(扶養家族なし・40歳未満・東京都の協会けんぽ加入)の標準的なケースを想定したシミュレーションです。
| ボーナス支給額(額面) | 控除合計(社会保険料+税) | 手取り支給額(目安) | 手取り割合 |
|---|---|---|---|
| 20万円 | 約4.1万円 | 約15.9万円 | 約79.5% |
| 30万円 | 約6.2万円 | 約23.8万円 | 約79.3% |
| 40万円 | 約8.4万円 | 約31.6万円 | 約79.0% |
| 50万円 | 約10.8万円 | 約39.2万円 | 約78.4% |
| 60万円 | 約13.2万円 | 約46.8万円 | 約78.0% |
| 70万円 | 約15.7万円 | 約54.3万円 | 約77.5% |
| 80万円 | 約18.4万円 | 約61.6万円 | 約77.0% |
| 90万円 | 約21.2万円 | 約68.8万円 | 約76.4% |
| 100万円 | 約24.1万円 | 約75.9万円 | 約75.9% |
| 150万円 | 約39.2万円 | 約110.8万円 | 約73.8% |
手取りの目安は基本的に額面の7.5割〜8割程度に収まります。ただし、支給額が100万円を超える高額帯になると所得税率の跳ね上がりにより、手取り割合は7割前半へと徐々に低下していきます。
賞与手取りシミュレーションの計算式|控除の全体像
ボーナスの手取り額は、感覚ではなく明確な計算ロジックによって算出されます。基本となる計算式は以下の通りです。
【手取り計算の基本公式】手取り額 = 額面賞与額 -(社会保険料合計 + 源泉所得税額)
控除手続きは「社会保険料の算出」を最初に行い、その後に「源泉所得税の計算」を行う2段階ステップで進められます。この順序が重要で、税金の対象となる課税所得は、賞与額面から社会保険料を差し引いた後の金額になるというルールが法律で定められています。
厚生年金・健康保険・雇用保険|ボーナスから引かれる社会保険料の内訳
ボーナスから天引きされる社会保険料は主に4種類あります。それぞれの料率と計算の仕組みを分解して確認します。
1. 厚生年金保険料(労使折半)
保険料率は18.3%(固定)で、会社と本人が半分ずつ負担するため、個人負担分は9.15%となります。なお、1回の賞与あたりの標準賞与額には150万円の上限が設定されています。
2. 健康保険料(労使折半)
加入している健康保険組合や都道府県(協会けんぽ)によって料率が異なります。東京都の協会けんぽの場合、保険料率は約10%前後で推移しており、自己負担分は約5.0%です。年間上限額は573万円(累計)となっています。
3. 介護保険料(40歳以上64歳未満のみ)
40歳以上の従業員には介護保険料が加算されます。全国平均で約1.6%〜1.8%程度となっており、自己負担分は約0.8%〜0.9%です。
4. 雇用保険料
労働者の生活と雇用の安定を図るための保険料です。一般の事業における労働者負担分は最新の料率基準(0.6%)が適用され、賞与額面全体に対して直接乗算されます。
源泉所得税率は「前月の給料」で決まる?扶養控除の影響
ボーナスにかかる所得税の計算には、独自の特例ルールが適用されます。当月の賞与額そのものではなく、「前月の給与明細(社会保険料控除後)」の金額と「扶養親族等の数」を使って税率を決定します。
国税庁が発行する「賞与に対する源泉徴収税額の算出率の表」に前月の手取り基準を当てはめることで、適用される税率(0%〜45.945%)が確定します。
例えば、前月の社会保険料控除後の給与が30万円で扶養親族が0人の場合、賞与に対する源泉所得税率は「6.126%」または「8.168%」前後が適用されます。
ここで大きな差を生むのが扶養控除の存在です。養っている配偶者や子どもなどの扶養親族が多いほど、適用される所得税率のランクが下がるように設計されています。同じボーナス額面であっても、独身者と扶養家族を持つ既婚者とでは、最終的な手取り額に数万円の開きが生じるのはこのためです。
手取りを少しでも残す・増やすために知っておくべき税制知識
給与や賞与からの控除は給与計算ソフトによって自動的に処理されますが、確定申告や年末調整を活用することで払いすぎた税金を取り戻すことが可能です。
賞与時に引かれた源泉所得税はあくまで「概算」であり、1年間の総年収が確定する年末調整のタイミングで精算されます。以下のような控除枠を漏れなく申請することが実質的な手取りアップに直結します。
- iDeCo(個人型確定拠出年金):掛金の全額が所得控除の対象となり、所得税・住民税を軽減
- ふるさと納税:手取りそのものを直接増やすわけではないものの、実質2,000円の負担で翌年の住民税控除と返礼品を獲得
- 生命保険料控除・地震保険料控除:加入している民間保険の支払証明書を提出して控除を適用
- 医療費控除:年間10万円(または総所得金額等の5%)を超える医療費を支払った場合に確定申告で還付
【ボーナス 手取り 計算】に関するよくある質問(FAQ)
Q1:新入社員の最初のボーナス(夏の賞与)の手取りが多いと聞くのは本当ですか?
A1:本当です。入社初年度の6月〜7月のボーナス時は、前年分の所得がないため住民税がかからないだけでなく、前月に支払われた給与額が低いため源泉所得税率も最低ランクが適用されます。さらに社会保険料の加入月数要件によっては控除額が少なくなり、結果として手取り割合が9割近くなるケースがあります。
Q2:転職したばかりの場合、ボーナスの手取り計算はどう変わりますか?
A2:転職直後は会社の給与規定によって賞与の算定期間が短くなり、額面自体が減額されることがあります。ただし控除の計算ロジック自体は同じです。注意点として、前月分の給与が日割り計算などで著しく低かった場合、賞与の所得税率判定に影響を及ぼすことがあります。
Q3:育児休業中のボーナスは手取りが10割になるって本当ですか?
A3:条件を満たせば実質満額に近くなります。育児休業期間中の賞与については、一定の要件(賞与月の末日を含み1ヶ月を超える育休取得など)を満たすことで社会保険料が全額免除されます。さらに賞与にかかる税負担も大幅に軽減されるため、通常よりも手取り割合が跳ね上がります。
まとめ:ボーナスの手取り構造を理解して計画的な資産形成を
額面から約2割〜2.5割が差し引かれるボーナスの手取り構造は、一見すると負担が重く感じられます。しかし、内訳の大半を占める厚生年金や健康保険などの社会保険料は、将来の年金受給額の増加や高額療養費制度などの社会保障として手厚く還元される原資でもあります。
「手取りは約75%〜80%」という客観的な基準を事前に把握しておけば、住宅ローンのボーナス払いや大きな買い物の資金計画で計算が狂う心配もありません。正確な計算式と控除のルールを押さえ、賢い家計管理と資産形成に役立ててください。 (出典: ボーナス 手取り 計算(Yahoo!ニュース))
関連フォトギャラリー

ボーナス 手取り 計算

ボーナス 手取り 計算
