「過去に大きな病気にかかった」「現在も血圧の薬を飲んでいる」といった理由から、医療保険や死亡保険への加入を諦めてしまう方は少なくありません。しかし、現在の保険業界では審査基準の細分化や新商品の投入が進んでおり、健康状態に不安がある方でも加入できる選択肢が大幅に広がっています。
かつては一度加入を断られた経験がある方であっても、告知項目の見直しや緩和型商品の進化によって、現在の健康状態に合った保障を無理なく確保できるようになりました。押さえておくべき最新の審査基準、保険料の相場、そして契約前に知っておかなければならないデメリットについて、現場の取材をもとに整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:健康状態に不安があっても「引受基準緩和型」や「無選択型」を活用することで、入院・手術や万が一の保障を確保できる。
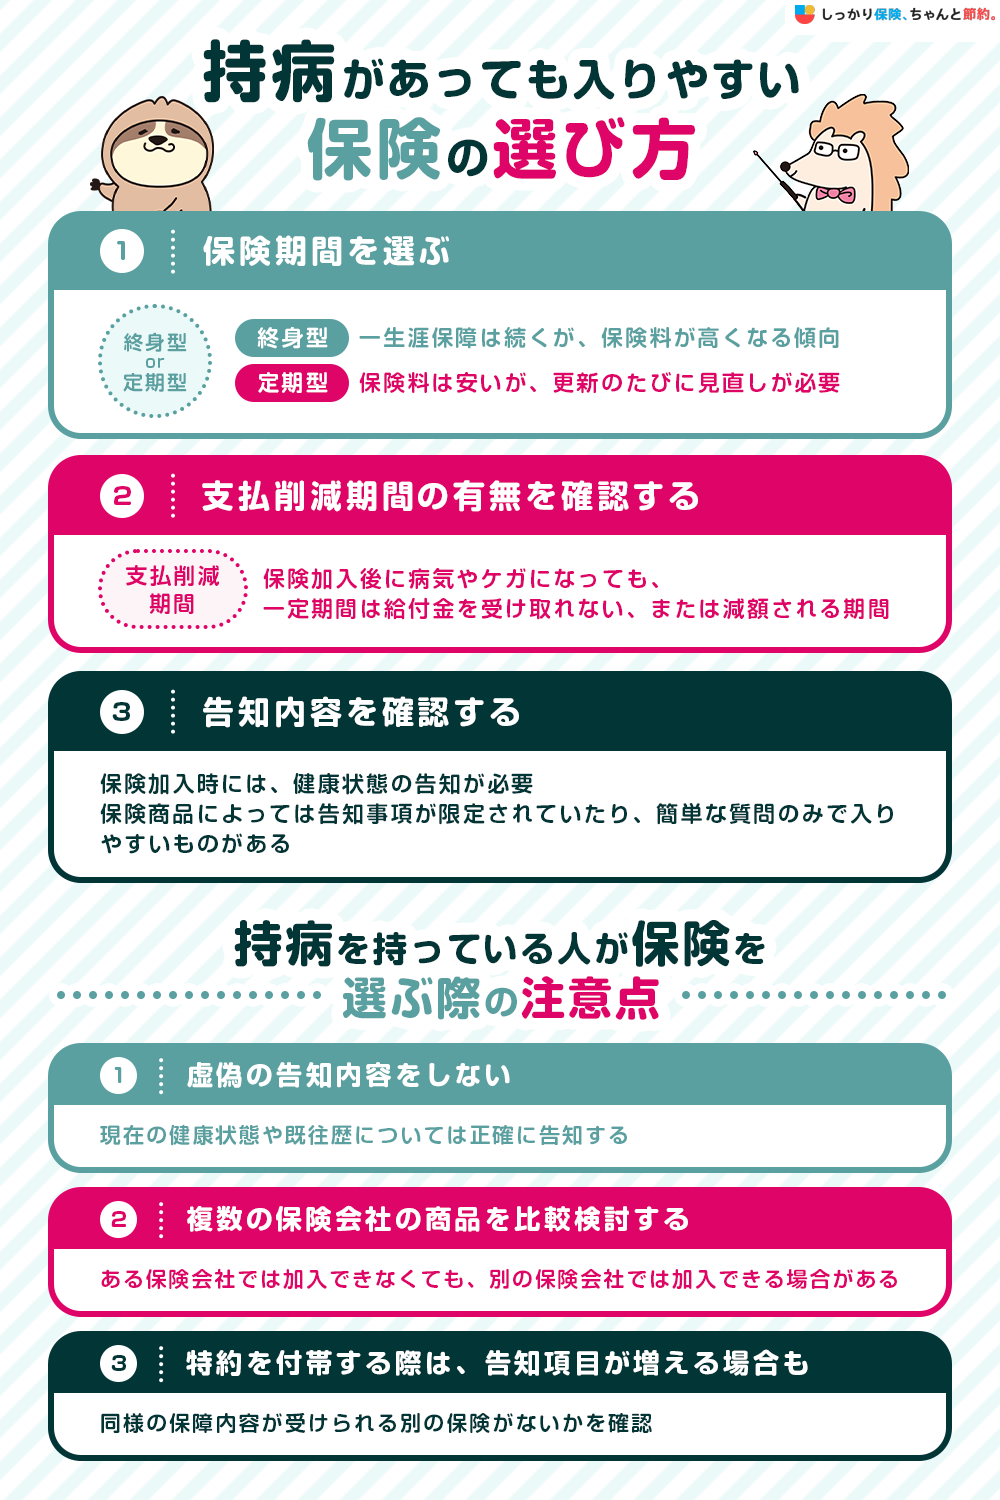
- 要点2:現在の緩和型商品は「支払削減期間なし」が主流化しており、加入初日から満額給付を受けられるプランが急増している。
- 要点3:無選択型は告知不要である一方、保険料が割高で保障制限も多いため、まずは通常保険や緩和型の可能性を探るのが鉄則である。
【2026年最新】持病があっても入れる保険の全体像と3つの選択肢
病歴や持病を抱える方が検討できる生命保険・医療保険は、引き受けの基準によって大きく3つのステージに分類されます。最初から「持病があるから特殊な保険しかない」と思い込まず、それぞれの特徴を正しく理解して優先順位をつけることが肝要です。
最も優先すべきは、一般的な通常型の保険です。持病があっても、服薬状況が安定している場合や完治から一定年数が経過している場合は、「特定部位不担保(特定の臓器や病気のみ一定期間保障対象外にする条件)」などの条件付きで加入できるケースが多々あります。通常型は保険料が最も割安であり、まず最初に審査の可能性を模索すべき選択肢です。
通常型での引き受けが難しい場合に有力な候補となるのが、引受基準緩和型医療保険(または限定告知型終身保険)です。一般的な保険に比べて健康状態に関する告知項目が3〜4項目程度に絞られており、持病の悪化や再発まで幅広く保障される点が特徴です。そして、最後の選択肢として健康告知が一切不要な無選択型保険が存在します。
引受基準緩和型と無選択型は何が違う?失敗しない選び方と落とし穴
加入条件が緩やかな保険を探す際、混同しやすいのが「引受基準緩和型」と「無選択型」の違いです。この2つには保障内容・コスト面で決定的な差が存在するため、慎重な比較が求められます。
引受基準緩和型医療保険は、いくつかの簡素な質問(告知項目)に「いいえ」と答えられれば申し込める設計です。持病があっても加入しやすく、さらに加入前から抱えている持病が悪化して入院・手術となった場合でも給付金の対象になるという大きなメリットがあります。
一方で、医師の診査も告知も一切必要としないのが無選択型保険です。誰でも入れる手軽さがある反面、無選択型保険 デメリットは決して小さくありません。持病の悪化が保障対象外となるケースが多く、既往症の再発に備えたいという本来の目的に合致しないリスクを抱えています。
加えて、無選択型は保険会社側のリスクが極めて高いため、保険料が一般的な保険の2倍近くまで跳ね上がることも珍しくありません。原則として「通常型 → 引受基準緩和型 → 無選択型」の順で検討を進めるのが、後悔を防ぐセオリーです。
高血圧・糖尿病・うつ病・がん既往歴|病気別の告知基準と審査の実態
実際の審査において、各疾病がどのように扱われるのかは気になるところです。保険会社が設定する告知項目 審査基準は年々アップデートされており、病気の種類や治療状況によって加入可否のラインは明確に分かれています。
まず、生活習慣病の代表格である高血圧に関しては、高血圧 保険加入 告知基準を満たしていれば通常型保険に入れる事例が増加しています。降圧剤を服用して血圧が安定(収縮期血圧が概ね130〜140mmHg台以下など)していれば、緩和型ではなく通常型で引き受けられるケースが一般的です。
糖尿病でも入れる医療保険を検討する場合、インスリン注射の有無やHbA1cの値、合併症の有無が審査の分かれ目となります。投薬のみで数値がコントロールされていれば引受基準緩和型で問題なく加入できるケースが大半であり、数値次第では通常保険の条件付き加入も視野に入ります。
精神疾患に関しては、うつ病でも入れる保険の引き受け条件が柔軟化しつつあります。投薬治療中であれば引受基準緩和型が中心となりますが、最後の通院・投薬から一定期間(目安として2年〜5年)が経過し、寛解状態にあれば通常型への道も開かれます。
そして、がん既往歴 保険加入条件については、治療終了(手術や抗がん剤、放射線治療の完了)からの経過年数が最大の鍵です。一般的に最終治療から5年が経過していれば通常型に加入できる可能性が高まります。5年未満であっても、がん経験者専用の緩和型プランや特定の特約を外したプランなど、選択の幅は確実に広がっています。
【2026年最新】持病がある人の保険料相場と「支払削減期間なし」の重要性
持病を抱える方が保険を選ぶ際、保障内容と並んでシビアに確認すべきなのが保険料負担と給付のタイミングです。
2026年最新 持病 保険料相場をみると、引受基準緩和型医療保険の月額保険料は、同年代が加入する通常型保険と比べて約1.2倍〜1.5倍程度高めに設定されています。例えば、40代男性が入院日額5,000円・手術保障付きの終身医療保険に加入する場合、通常型が月額2,500円〜3,500円程度であるのに対し、緩和型では月額3,500円〜5,000円前後がひとつの目安となります。
ただし、近年の保険商品における最大の改善点として挙げられるのが「給付制限の撤廃」です。かつて主流だった緩和型商品には「加入から1年間は給付金が50%に削減される」という支払削減期間が設定されていました。現在では多くの保険会社が支払削減期間 なしの設計を採用しており、契約初日から100%の満額保障を受けられる商品がデファクトスタンダードとなっています。保険料の安さだけで旧来型のプランを選ぶのではなく、初年度からの保障体制をしっかり見極める視点が不可欠です。
告知義務違反のリスクとは?審査基準の裏側と加入時の絶対ルール
「持病があるけれど、黙っていれば分からないのではないか」という安易な考えは、極めて危険です。保険契約において最も避けるべきトラブルが告知義務違反 リスクです。
生命保険の告知書には、過去の病歴、入院・手術歴、直近数ヶ月の通院や投薬状況を正確に記入する法的な義務があります。万が一、病歴を隠したり虚偽の申告をして加入した場合、いざ入院や死亡によって給付金を請求した段階で、保険会社による厳格な医療機関への調査(カルテ開示請求など)が行われます。
告知義務違反が発覚すると、契約は即座に解除され、それまでに支払った保険料は一切戻らないばかりか、肝心な給付金も1円も支払われません。告知項目の文言を正確に読み取り、「質問されたことに対して嘘をつかず、ありのままを回答する」ことが、将来の安心を担保する唯一無二の防壁です。
持病があっても入れる保険おすすめ比較|タイプ別診断で見極める
無駄な保険料を払わず、自分に最適な保障を手に入れるためには、自身の健康ステータスに応じたステップを踏むことが重要です。持病があっても入れる保険 おすすめ比較として、以下のフローチャートを参考に検討を進めてください。
【ステップ1:投薬のみで数値が安定している方】
高血圧や脂質異常症などで定期的な通院・服薬を続けているものの、日常生活に支障がない場合、まずは通常型医療保険への申し込みを検討します。部位不担保などの条件が付く可能性はありますが、保険料を最も抑えられます。
【ステップ2:直近に入院歴がある、または複数の持病がある方】
通常型で謝絶(加入不可)となった場合や、告知項目に該当してしまう場合は、引受基準緩和型医療保険を選択します。告知項目が「最近3ヶ月以内の入院・手術の勧め」「過去2年以内の入院・手術歴」「過去5年以内のがん治療歴」などに限定されているため、該当しなければスムーズに加入できます。
【ステップ3:緩和型の告知項目にも該当してしまう方】
現在入院中であるなど、どうしても緩和型の基準を満たせない場合に限り、無選択型保険や、保障期間が限定された共済商品などを一時的な備えとして検討します。ただし、治療が一段落して条件をクリアできるようになれば、速やかに緩和型や通常型への見直しを図るのが賢明です。
【持病があっても入れる保険】に関するよくある質問(FAQ)
Q1:過去に保険の加入を断られた経験がありますが、もう二度と保険には入れませんか?
A1:諦める必要はありません。保険会社ごとに審査基準は異なり、A社で断られてもB社なら条件付きで加入できる事例は多々あります。また、審査基準の改定によって加入できるようになったケースや、引受基準緩和型であれば問題なく引き受けられる商品も豊富に揃っています。
Q2:引受基準緩和型の保険に入った後、以前からの持病が悪化して入院した場合は保障されますか?
A2:保障の対象となります。現行の引受基準緩和型医療保険の多くは、加入前に発症していた持病の悪化や再発による入院・手術もしっかりカバーされます。ただし、契約時にすでに医師から入院・手術を具体的に勧められていた場合は対象外となるため、告知内容の確認が必要です。
Q3:持病が完治したら、割高な緩和型から通常の保険に入り直すことは可能ですか?
A3:可能です。治療が終了して一定期間(多くの場合は数年)が経過し、告知事項に該当しなくなれば、通常型の割安な保険へ新規加入(乗り換え)できます。新しい保険の成立を確認した後に古い保険を解約することで、無保険の期間を作らずに保険料の負担を軽減できます。
まとめ:持病があっても諦めない!2026年の賢い保険選びの鉄則
医療技術の進歩とともに、保険の引き受け基準も柔軟かつ多様に変化しています。持病や病歴があるからといって保障を諦める時代は終わり、自身の状態に合わせた最適なリスクヘッジを選択できる環境が整いました。
焦って高額な無選択型保険に飛びつくのではなく、まずは通常型の可能性を模索し、難しければ「支払削減期間なし」の引受基準緩和型を軸に比較検討を行うことが、失敗しない保険選びの鉄則です。複数の選択肢を冷静に見比べ、将来の医療リスクに対して真に役立つ保障を手に入れてください。 (出典: 持病 が あっ て も 入れる 保険(Yahoo!ニュース))
関連フォトギャラリー

持病 が あっ て も 入れる 保険
持病 が あっ て も 入れる 保険
