街中や取引先の名刺で今なお目にする「有限会社」。2006年の会社法改正によって新設できなくなったはずの組織形態が、なぜ制度廃止から20年が経過した現在も全国で数十万社規模で存続しているのでしょうか。
「株式会社への移行手続きを急ぐべきなのか」「あえて有限会社のまま維持する実利はあるのか」――経営者や後継者だけでなく、取引先の信用調査を行う現場でも多くの疑問が寄せられています。本稿では、制度上の決定的な相違点から維持・移行にかかるコスト、現場目線のメリット・デメリットまでを専門的知見から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:有限会社は2006年5月の法改正で新設廃止されたが、現在は「特例有限会社」として存続が法的に保証されている。
- 要点2:役員任期の更新手続き(重任登記)が不要で、決算公告の義務もないため、維持コスト面で株式会社を上回る実利がある。
- 要点3:事業承継や採用強化、資金調達の拡大を目指す場合は株式会社への商号変更が有利であり、自社の成長フェーズに応じた見極めが不可欠である。
【制度の真相】なぜ有限会社は新設廃止に?2006年会社法改正の背景
有限会社が新たに設立できなくなった発端は、2006年5月1日に施行された「会社法」の大規模改正にあります。それ以前の旧商法および有限会社法のもとでは、会社の設立形態ごとに厳格な資本金基準が設けられていました。
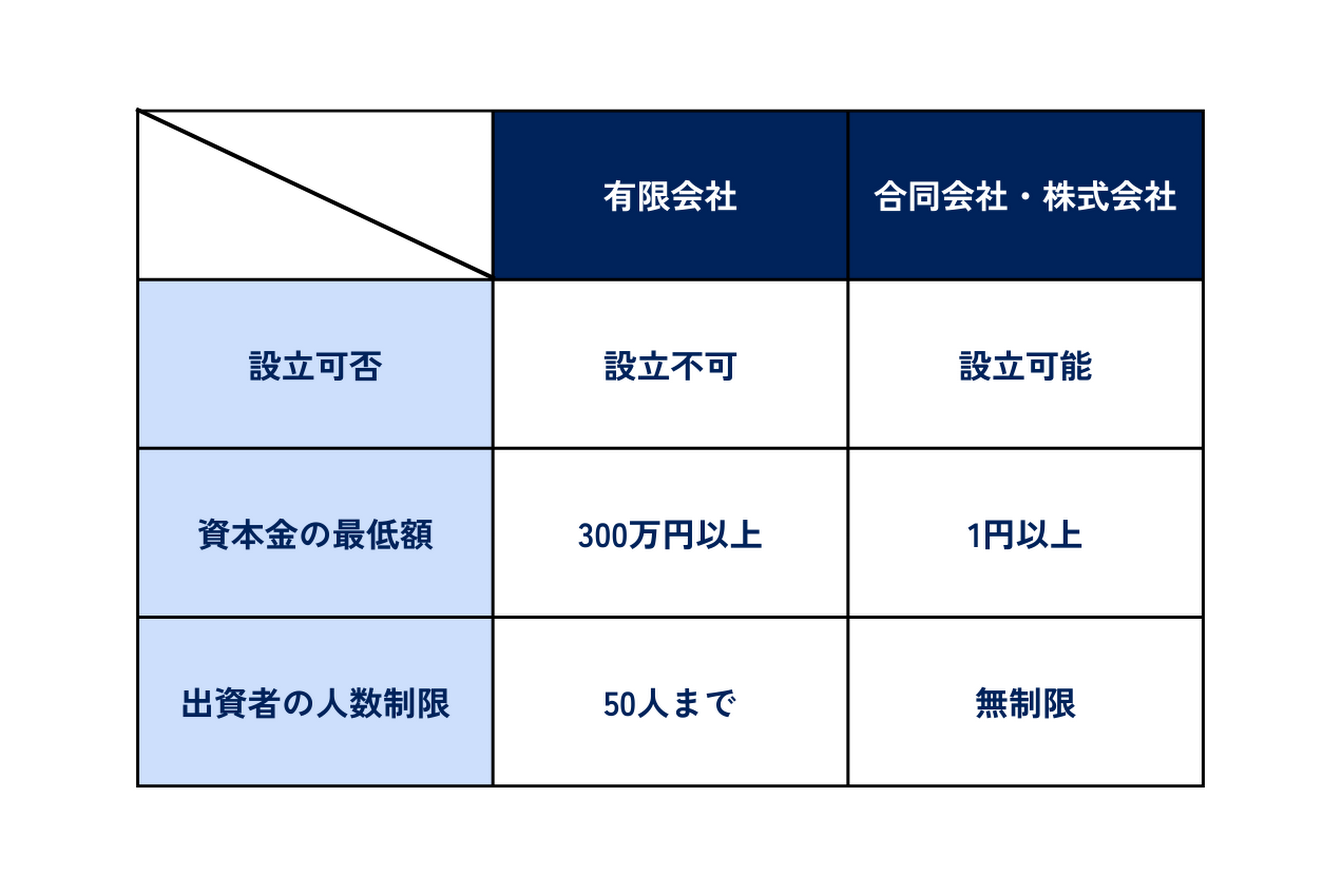
旧制度における資本金基準比較を振り返ると、株式会社の設立には最低1,000万円、有限会社には最低300万円の資本金が必要とされていました。当時の有限会社は、資本力の限られた中小企業や個人事業主が法人化するための受け皿として機能していたのです。
しかし、2006年の会社法一本化により、株式会社の最低資本金規制が撤廃され、「資本金1円から株式会社の設立が可能」となりました。これにより、中小規模の事業体向けに有限会社という独立した制度を維持する意義が薄れ、法的な区分の整理が行われました。これが有限会社廃止理由の根幹です。
では、当時すでに存在していた有限会社はどうなったのでしょうか。法改正に伴い、既存の有限会社は解散させられたわけではなく、「特例有限会社」という法的な株式会社の一種として、従来の商号のまま無期限で事業を継続できる経過措置が取られました。法務省の商業登記統計等を見ても、今なお多くの企業がこの特例を活かして事業を営んでいます。
【徹底比較】有限会社と株式会社の決定的な違い|一覧表で見る特徴
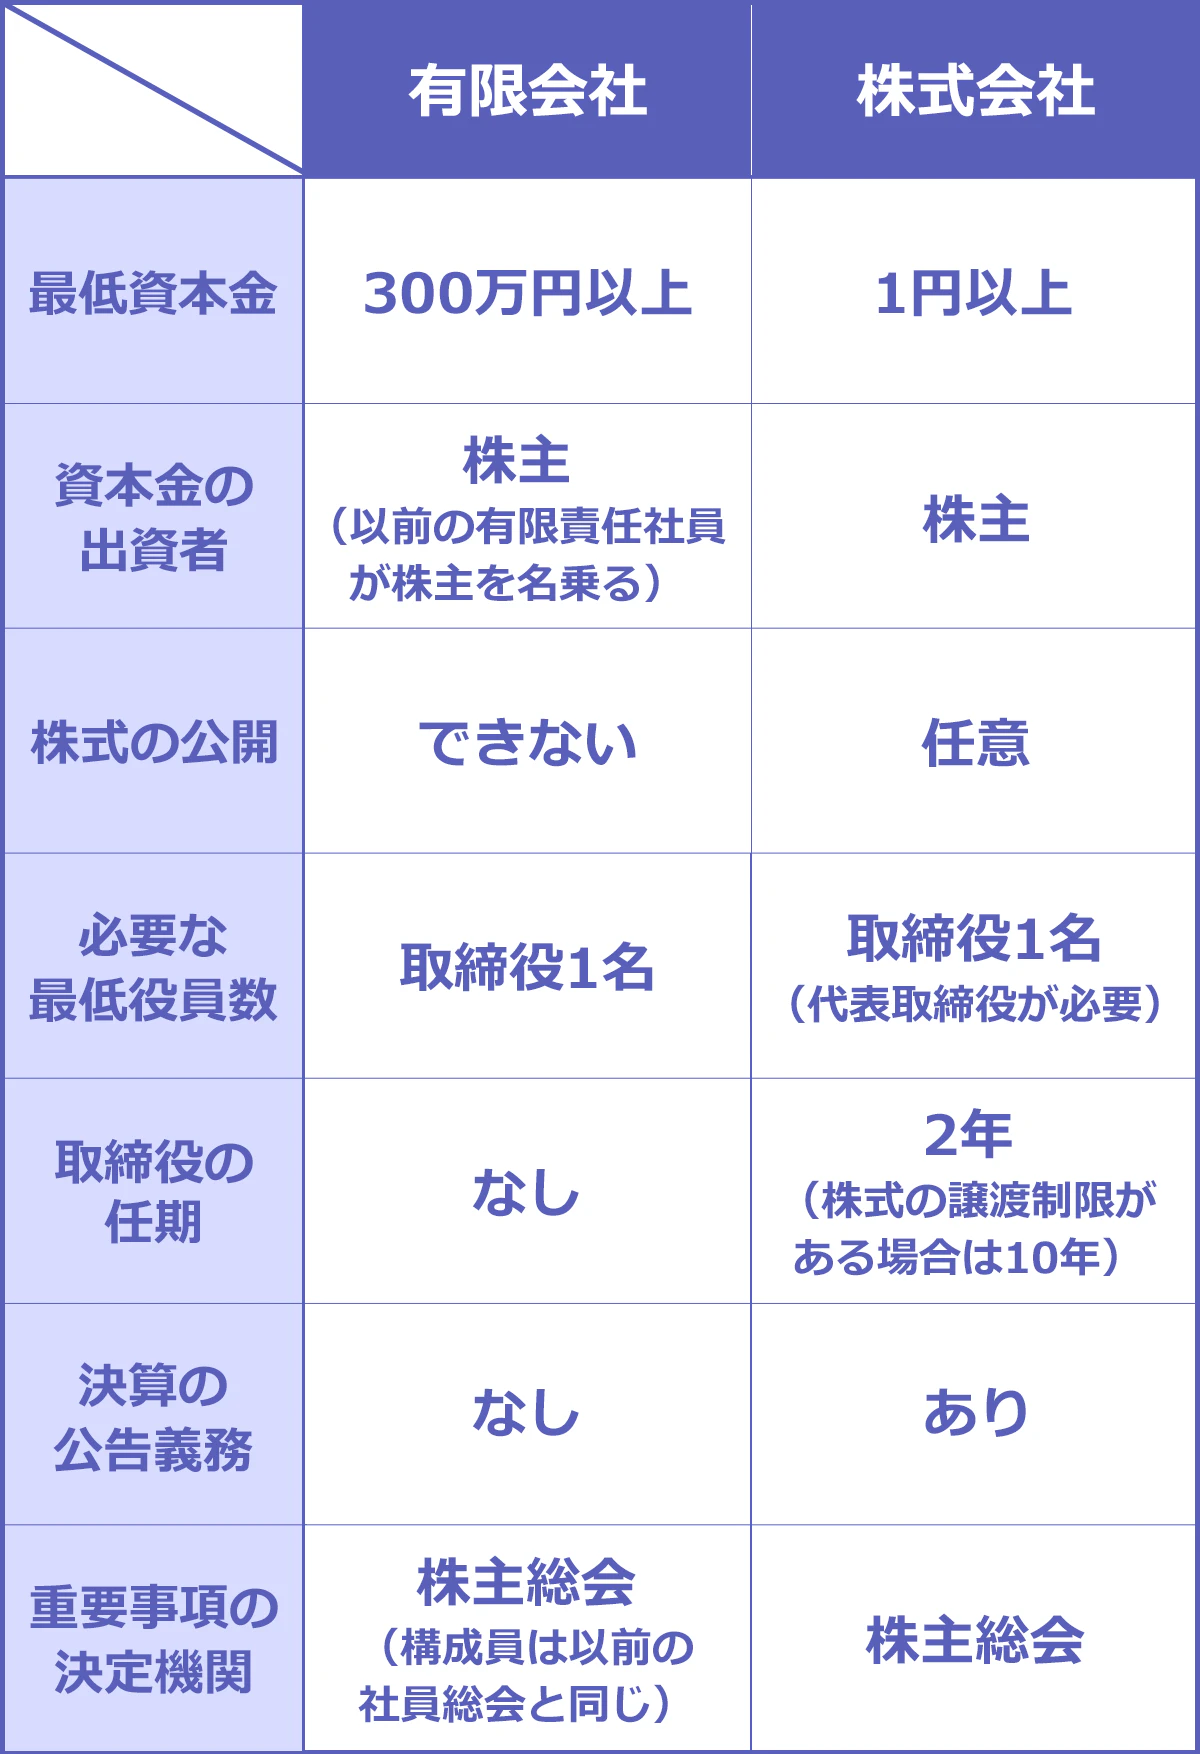
有限会社株式会社違いを正しく把握するためには、現行の株式会社と特例有限会社の法的な取り扱いを対比することが不可欠です。主要な項目を比較表に整理しました。
| 比較項目 | 特例有限会社(従来の有限会社) | 通常の株式会社(非公開会社) | 現場目線の評価・影響 |
|---|---|---|---|
| 新設の可否 | 不可(2006年5月以降) | 可能(資本金1円〜) | 有限会社は既存法人のみ保有可能な希少形態 |
| 役員の任期 | 無期限(法律上の上限なし) | 最長10年(原則2年、定款で伸長可) | 有限会社は定期的な重任登記の手間と費用が一切不要 |
| 決算公告の義務 | なし | あり(官報または電子公告) | 有限会社は年間約7万円前後の官報掲載費用を削減可能 |
| 役員・機関設計 | 取締役1名以上(監査役は任意) | 取締役1名以上(取締役会等の設置も可) | 有限会社は取締役会を設置できない制約がある |
| 株式の譲渡制限 | あり(定款により必ず制限される) | 制限あり・なしを選択可能 | 有限会社は外部への株式流出リスクを構造的に防止 |
| 商号の変更 | 株式会社への移行が可能 | 特例有限会社への変更は不可 | 一度株式会社へ移行すると有限会社には戻せない |
上の表から明らかな通り、会社設立形態比較の観点において、特例有限会社は「株式会社としての法人格を持ちながら、実質的な管理義務が大幅に緩和された特殊な形態」であることが分かります。
【実態検証】一体なぜ今も残るのか?特例有限会社を維持する現場のリアル
法改正から長い年月が経った現在も、あえて株式会社へ商号変更せず有限会社を維持し続ける企業には、明確な経済的・実務的メリットが存在します。
最大の強みは、役員任期の違いによるランニングコストの圧縮です。通常の株式会社では、たとえ役員の顔ぶれが変わらない同族経営であっても、最長10年ごとに「役員の重任登記」を行う義務があります。登記を怠ると過料(ペナルティ)が科されるリスクがあり、手続きごとに登録免許税(資本金1億円以下で1万円)や司法書士報酬が発生します。特例有限会社には役員任期が存在しないため、役員の就任・辞任・死亡等がない限り、登記更新の手間と費用が恒久的に発生しません。
さらに、決算公告義務なしという点も大きな利点です。株式会社は毎決算期後に財務諸表を公告する法的義務があり、官報に掲載する場合は1回あたり約7万〜8万円の費用が継続して発生します。有限会社はこの公告義務が免除されているため、決算数値を外部に公開したくないクローズドな企業にとってプライバシー面・コスト面で圧倒的な優位性を持っています。
加えて、現場の経営者や税理士の取材において頻繁に挙げられるのが「歴史と老舗のブランド力」です。「2006年以前から事業を継続している証拠」として、地域社会や既存顧客から高い信頼を得ているケースは少なくありません。これが特例有限会社メリットの根強い土台となっています。
【盲点とリスク】特例有限会社をそのまま続けるデメリットとネットの誤解
一方で、インターネット上の掲示板やSNSでは「有限会社は規模が小さい」「時代遅れで信用がない」といった極端な意見も見られますが、これは制度的な本質を見落とした誤解です。しかし、事業の成長フェーズによっては実質的な制約が生じることも事実です。
特例有限会社デメリットとして警戒すべき主なポイントは以下の通りです。
- 株式の公開(上場)が不可能:特例有限会社は構造上、株式の譲渡制限を外すことができず、市場からのエクイティファイナンスや上場ができません。
- 取締役会を設置できない:組織が拡大して役員数が増加しても、取締役会を置く柔軟なガバナンス設計が制限されます。
- 新規取引先・採用市場での先入観:若い求職者やスタートアップ界隈、一部の大手企業審査において「昔ながらの中小企業」という形式的な印象を持たれるリスクがあります。
- 合併・組織再編時の手続き制約:他の法人を吸収合併する際、存続会社になれないなど、M&A戦略において一手間増える構造的縛りがあります。
特にWeb業界、ITベンチャー、広域展開を志向するBtoBビジネスにおいては、商号が「有限会社」であること自体が求人応募率や新規開拓の初動に微小な影響を与える事例が現場データからも報告されています。
【移行の実務】有限会社から株式会社へ変更する手続きと登記費用の全貌
特例有限会社から株式会社への移行を決定した場合、既存の法人格を維持したまま商号を変更する手続きを行います。新会社を立ち上げて事業譲渡するわけではないため、過去の取引実績や許認可、銀行口座の履歴などを引き継ぎやすい点が特徴です。
標準的な株式会社移行手続きの流れは以下のステップで進行します。
- 株主総会の招集と特別決議:商号変更および株式会社の定款への全面改改定を決議します。
- 定款の再設計:役員任期(原則2年〜最長10年)、発行可能株式総数、株式の譲渡制限規定などを策定します。
- 登記申請(同時申請):「特例有限会社の解散登記」と「株式会社の設立登記」を管轄法務局へ同時に提出します。
実務で最も気になるのが株式会社変更登記費用の相場です。法務局に納める登録免許税は、株式会社の設立登記に3万円、特例有限会社の解散登記に3万円の合計6万円が法定費用としてかかります(資本金の額によって設立側の税額が変動する場合があります)。
司法書士へ手続きを委任する場合の報酬相場は5万〜10万円前後であるため、定款印紙代や諸経費を合わせると、総額12万〜18万円程度の実費を見込むのが業界標準的な水準です。
【プロの判断基準】有限会社を「維持すべき企業」と「株式会社へ移行すべき企業」
「有限会社現在どうなるのか、このまま放置してよいのか」という経営判断に対して、画一的な正解はありません。企業のビジネスモデルと将来計画に応じた明確な分岐点が存在します。
特例有限会社を「そのまま維持すべき」企業の特徴
- 同族経営・小規模経営を貫く企業:親族間での承継が前提であり、役員構成が固定化している場合、任期管理コストゼロの恩恵が最大化します。
- 地域密着型・老舗ブランドが強みとなる業種:工務店、伝統工芸、老舗飲食店、地元密着の士業・コンサルタントなど、「歴史の長さ」が顧客への信頼に直結する業態。
- 財務情報を一切非公開にしたい企業:決算公告義務の免除を活かし、競合他社に業績動向を知られたくない場合。
株式会社への「移行を即座に検討すべき」企業の特徴
- 新卒・若手採用を積極的に拡大したい企業:採用エントリー数やブランディングの観点で、株式会社の表記が安心材料となるケースが多い場合。
- ベンチャーキャピタル等の外部資本を導入したい企業:第三者割当増資やストックオプションの発行を視野に入れている場合。
- 大手企業との新規口座開設や公的入札を狙う企業:一部の発注基準において、株式会社であることを形式要件とする取引先が存在する場合。
- 一度株式会社へ変更すると二度と有限会社には戻せないため、目先のイメージチェンジだけでなく長期的な維持コストの上昇を踏まえた判断が必要です。
【有限と株式の違い】に関するよくある質問(FAQ)
Q1:有限会社は今後、法律によって強制的に株式会社へ変更させられる可能性はありますか?
A1:現行法上、強制移行の予定はありません。会社法の附則において特例有限会社としての存続が無期限で認められており、企業側が自発的に商号変更手続きを行わない限り、永続的に有限会社を名乗り続けることができます。
Q2:有限会社から株式会社に変更した場合、創業年数や法人の信用履歴はリセットされますか?
A2:リセットされません。同一の法人格を維持したまま商号(名称)と定款を変更する手続きであるため、法人番号、創業年数、過去の納税実績、金融機関との取引履歴はすべてそのまま引き継がれます。
Q3:特例有限会社のまま役員が死亡・交代した場合は、登記が必要ですか?
A3:登記が必要です。特例有限会社は「任期満了に伴う重任登記」が不要なだけであり、取締役の増減、氏名変更、死亡や辞任による退任、新役員の就任が発生した際には、事由発生から2週間以内に役員変更登記を行わなければ過料の対象となります。
まとめ:自社の事業フェーズに合わせた最適な形態選びを
有限会社と株式会社の相違点は、単なる「名称の古新」にとどまらず、ランニングコスト、情報開示義務、ガバナンスの柔軟性に直結する構造的な違いです。
役員任期の無期限性や決算公告の免除といった特例有限会社のメリットは、現在の中小企業経営においても極めて強力な武器であり続けています。一方で、事業規模の拡大、採用競争力の強化、組織再編を見据える局面では、株式会社への移行が大きな跳躍台となることも確かです。
自社が今後目指す事業展開と照らし合わせ、老舗の強みを活かして特例有限会社を守るのか、それとも株式会社へ舵を切るのか、自社にとって費用対効果の高い最適な選択を見極めてください。 (出典: 有限 と 株式 の 違い(Yahoo!ニュース))
関連フォトギャラリー
有限 と 株式 の 違い

有限 と 株式 の 違い
