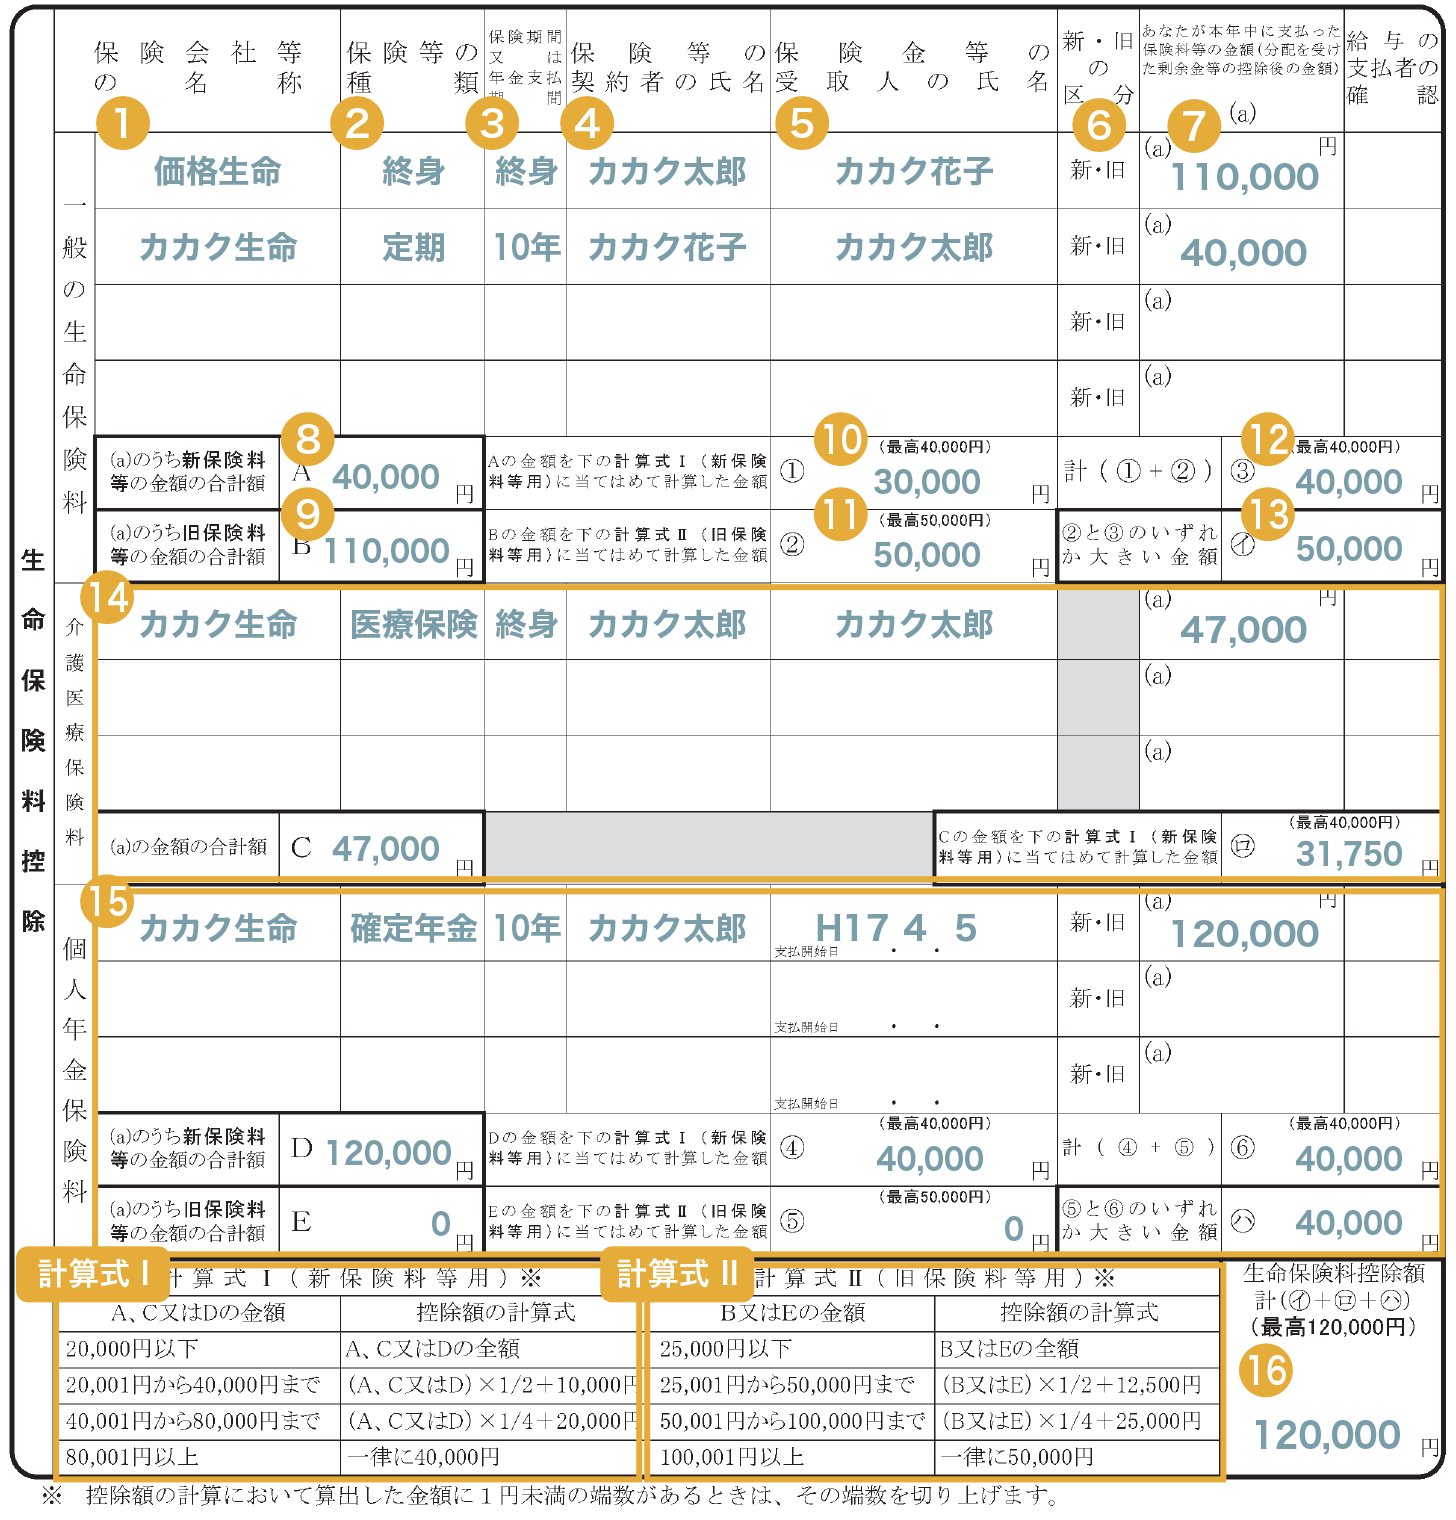
毎年秋から冬にかけて職場から配布される「給与所得者の保険料控除申告書」。手元に届いた保険料控除証明書を前に、「どの枠にどの数字を書けばいいのか」「新制度と旧制度で何が違うのか」と頭を抱える方は少なくありません。電子申請の導入が進む現場でも、最終的な入力内容の確認や書類の突合で迷うケースが後を絶ちません。
保険料控除は、私たちが納め過ぎた税金を取り戻すための極めて重要な手続きです。正しく申告しなければ、受け取れるはずの還付金が減ってしまうばかりか、翌年度の住民税額にも影響を及ぼします。本記事では、手元の証明書の読み解き方から計算手順、見落としがちな落とし穴まで、現場目線で分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2012年1月1日を境とする「新制度」と「旧制度」の区分を正しく見極めることが計算ミスの防止と控除額最大化の第一歩。
- 要点2:生命保険料控除(最大12万円)に加え、地震保険料控除(最大5万円)や小規模企業共済等掛金控除を漏れなく合算することで還付金が増額する。
- 要点3:家族名義の保険であっても「実際に保険料を支払っている人」が申告可能であるなど、知っておくべき税制上の実利ルールが存在する。
【2026年最新】保険料控除申告書の全体像と控除証明書の見方を徹底解剖
年末調整で提出する書類の中でも、特に記入項目が多くて複雑とされるのが給与所得者の保険料控除申告書です。この用紙は大きく分けて「生命保険料控除」「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」の4つのエリアで構成されています。
記入をスムーズに進めるための最重要アイテムが、毎年10月頃から保険会社より順次郵送(または電子交付)される保険料控除証明書の見方を理解することです。証明書が手元に届いたら、まず確認すべき項目は以下の3点に集約されます。
第一に「適用制度(新制度または旧制度)」の別、第二に「保険の種類(一般・介護医療・個人年金)」、そして第三に「申告額(証明額または参考額)」です。証明書には「9月末日時点の証明額」と「12月末日までの見込み納入額」が併記されているケースが大半ですが、年末調整で記入するのは基本的に「見込み額(年間支払予定額)」となります。ここを取り違えて証明額を書いてしまうと、控除額が本来より少なくなってしまうため注意が必要です。
新制度と旧制度の違いとは?控除上限額の計算方法と落とし穴を検証
多くの人がつまずく最大の要因が、新制度と旧制度の違いです。税制改正により、契約締結日が2012年(平成24年)1月1日以降の契約は「新制度」、2011年(平成23年)12月31日以前の契約は「旧制度」として区分されます。
新制度では「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3枠となり、それぞれ最高4万円、合計で最大12万円の所得控除が適用されます。一方、旧制度は「一般生命保険料控除」「個人年金保険料控除」の2枠で、それぞれ最高5万円、合計で最大10万円が上限でした。
新旧の両方を契約している場合、どちらか一方のみを適用するか、あるいは合算して申告するかを選択できます。計算の手間を減らし、最も有利な控除額を導き出すための控除上限額計算方法を以下の比較表に整理しました。
| 区分・契約形態 | 年間支払保険料の範囲 | 控除額の計算式 | 各枠の最高控除額 |
|---|---|---|---|
| 新制度(一般・介護・年金) | 20,000円以下 20,001円〜40,000円 40,001円〜80,000円 80,001円以上 | 支払額の全額 支払額 × 1/2 + 10,000円 支払額 × 1/4 + 20,000円 一律 40,000円 | 各40,000円 (合計最大120,000円) |
| 旧制度(一般・年金) | 25,000円以下 25,001円〜50,000円 50,001円〜100,000円 100,001円以上 | 支払額の全額 支払額 × 1/2 + 12,500円 支払額 × 1/4 + 25,000円 一律 50,000円 | 各50,000円 (合計最大100,000円) |
| 新旧両方がある場合 | 新旧の計算額を合算 | 新旧合算(旧制度のみで5万円超の場合は旧制度単独の5万円を選択可能) | 各枠最高40,000円 (旧単独時は最高50,000円) |
旧制度の保険料が年間10万円を超えている枠がある場合、その枠は新制度と無理に合算せず「旧制度単独」で申告した方が控除額(5万円)を高く維持できるという構造的背景があります。申告書を作成する際は、安易に合算する前にそれぞれの枠の支払額を精査することが鉄則です。
【実態検証】「控除額で大損した」現場の悲鳴と見落としがちな盲点
給与計算を担当する労務部門や税理士への取材データ、さらにネット上のコミュニティ等で毎年頻発する「控除の申告漏れ・失敗事例」を分析すると、いくつかの明確なパターンが浮き彫りになります。
第一の盲点は、配偶者名義の生命保険です。「契約者が妻だから夫の年末調整には出せない」と思い込んでいる方が少なくありません。しかし国税庁の基本通達上、控除の対象となるのは「実際に保険料を支払っている人」です。妻が専業主婦や扶養内パートで、夫の給与口座から保険料が引き落とされている場合、夫の申告書に記載して控除を受けることが法的に認められています。
第二の落とし穴は、個人年金保険に関する「税制適格特約」の有無です。個人年金として積み立てていても、契約内容に税制適格特約が付加されていない商品は、税法上「一般生命保険料控除」の枠に分類されてしまいます。その結果、一般枠が上限に達してしまい、せっかく支払った年金保険料が無駄になってしまうケースが散見されます。
第三に、上限到達後の過剰記入です。新制度の一般枠において、1本の保険で年間8万円を超えている場合、それ以上別の一般生命保険を追記しても控除額は4万円から一切増えません。証明書をすべて添付すること自体に問題はありませんが、計算の手間を省く上では、上限に達した枠への追加記入は実利を生まないという事実を知っておく必要があります。
【記入例見本】介護医療・個人年金・地震保険料控除の迷わないステップ
具体的な年末調整記入例見本の流れに沿って、各項目の書き方とポイントを整理します。
まず申告書左側の「生命保険料控除」のブロックです。ここには「一般」「介護医療」「個人年金」の3つの入力枠が用意されています。証明書に記載された「保険会社名」「保険種類」「保険期間」「契約者名」「受取人名」「新・旧の区分」「支払保険料の額」を正確に転記します。介護医療保険料控除は新制度のみに存在する区分であるため、新旧の選択で迷う必要はありません。
続いて申告書右上の地震保険料控除書き方です。地震保険料控除は、支払額に応じて最高5万円まで支払金額の全額が控除対象となります。なお、2006年末までに締結した「旧長期損害保険料」が残っている場合、経過措置として一定額の控除が受けられますが、同一契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか一方有利な方を選択して記入します。
さらに右下の欄には、国民年金保険料控除や小規模企業共済等掛金控除を記入します。生計を一にする家族の国民年金や国民健康保険を本人が支払った場合は、社会保険料控除欄に全額を追記できます。また、個人型確定拠出年金(iDeCo)の掛金は小規模企業共済等掛金控除の対象であり、支払った全額が所得控除となるため、還付金を最大化する上で絶対に書き漏らしてはならない最重要項目です。
【プロの結論】おすすめできる人・申告が不要な人の判断基準
年末調整の保険料控除申告は全員が一律に行うべきものですが、労力に対する実利の大きさには個人差があります。
【申告を絶対に行うべき人】
- 生命保険、医療保険、個人年金保険を年間数万円以上支払っており、所得税・住民税が課税されている人
- iDeCo(イデコ)の掛金を給与天引きではなく個人口座から口座振替で支払っている人
- 二十歳を迎えた子どもの国民年金保険料を親の口座から代わりに立て替えて支払った人
【記入・申告の手間を省いても実害がない人】
- 住宅ローン控除の初年度や高額な税額控除等により、既に所得税の年税額が0円になっており、住民税の基礎控除範囲にも収まっている人
- 年収103万円以下など、元々課税所得が発生していない扶養内給与所得者
還付金増額のポイントと手取りを守る提出前の最終チェックリスト
年末調整による還付金増額のポイントは、単に目の前の保険を書くだけでなく、控除全体の「枠の空き状況」を把握することにあります。
生命保険料控除の枠がすべて上限に達していても、地震保険やiDeCo、家族分の社会保険料は別枠として全額控除されます。特に社会保険料控除と小規模企業共済等掛金控除には控除上限額が存在しないため、課税所得を圧縮する効果は極めて強力です。年収500万円の世帯であれば、控除額が5万円増えるだけでも所得税・住民税を合わせて約1万円相当の手取り増につながります。
提出前には以下の3つの項目を必ず最終確認してください。
- 控除証明書の「添付漏れ」がないか(原本の添付、または電子データの適切な提出)
- 証明額ではなく「申告額(年間の見込み額)」を正しく記入しているか
- 新制度・旧制度のチェックマークが証明書の記載と合致しているか
これらを確認した上で提出することで、会社側の差し戻しを防ぎ、12月または翌年1月の給与明細で最大限の還付金を確実に受け取ることが可能になります。
【年末調整の保険料控除の書き方】に関するよくある質問(FAQ)
Q1:手元の保険料控除証明書を紛失してしまった場合はどうすればいいですか?
A1:契約している保険会社の契約者専用マイページ(Webサイト)から再発行手続きを行うか、電子データ(XMLファイル等)を即時ダウンロードして提出することが可能です。郵送による再発行依頼には1週間程度かかる場合があるため、紛失に気づいた段階で速やかに保険会社へ問い合わせてください。年末調整の社内締め切りに間に合わない場合は、翌年2月〜3月の確定申告で直接還付申告を行う救済策もあります。
Q2:10月に保険を途中解約した場合、その保険料は申告できますか?
A2:解約した年内に実際に支払った保険料については、全額がその年の控除対象となります。解約時に保険会社から送付される解約返戻金明細書や控除証明書に記載された支払実績額を確認し、申告書へ記入してください。
Q3:共働き夫婦の場合、子どもの医療保険や配偶者の年金はどちらが申告すると得ですか?
A3:夫婦のうち「所得(税率)が高い方」の申告書で控除を受けるのが最も節税効果が高くなります。日本の所得税は超過累進税率を採用しているため、課税所得が高い人が控除を適用した方が、還付される金額の割合が大きくなるためです。
まとめ:正確な記入で損を防ぎ手取りを最大化させよう
年末調整の保険料控除申告書は、一見すると難解な数式や細かな枠が並び、敬遠したくなる書類の代表格です。しかし、新制度と旧制度の境界線、控除証明書の見方、そして各控除枠の上限の仕組みさえ押さえてしまえば、決して複雑な作業ではありません。
自身が加入している民間保険だけでなく、iDeCoや家族分の社会保険料など、利用できる控除を余さず申告することが手取り収入を確実に守る防衛策となります。手元の証明書を一つひとつ照合し、不備のない申告書を仕上げて確実に還付金を受け取りましょう。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
関連フォトギャラリー
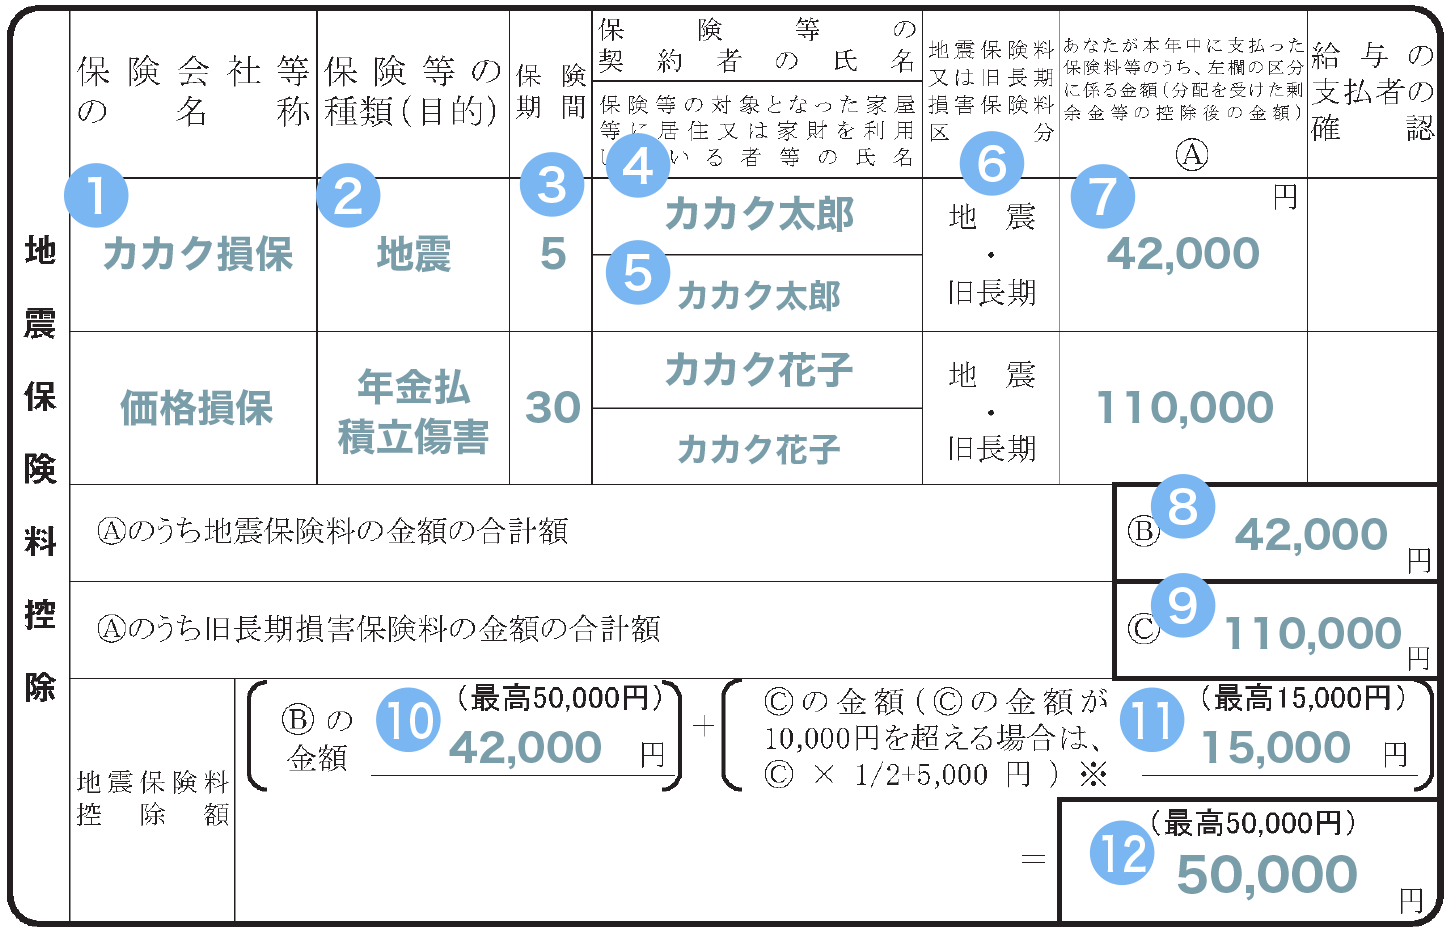
年末 調整 保険 料 控除 書き方

年末 調整 保険 料 控除 書き方
