ある日突然、予期せぬ大怪我に見舞われたり、過度なストレスから心身のバランスを崩して働けなくなったりしたとき、真っ先に頭をよぎるのは「明日からの生活費をどうするか」という現実的な不安です。有給休暇を使い果たし、毎月の給与が途絶えてしまう事態は、誰の身にも起こり得ます。そうした非常時に、働く人々の生活を根本から支える強力な公的セーフティネットが「傷病手当金」です。
制度そのものの存在は耳にしたことがあっても、自分が受給対象になるのか、実際にいくら手元に入るのか、そして退職後も受け取り続けられるのかといった具体的な運用ルールまで把握している人は決して多くありません。手続きの手順を一つ誤るだけで数十万円単位の支給を受け損ねるケースも後を絶ちません。2026年の制度設計に沿って、申請条件から計算方法、見落としがちな落とし穴まで徹底的に整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:業務外の病気・ケガで連続3日以上休業した際、4日目から「直近12ヶ月の平均標準報酬月額」の約3分の2が非課税で支給される。
- 要点2:精神疾患(うつ病・適応障害)も対象となるが、「医師の労務不能の証明」と「会社側の休業証明」の両方が揃わなければ支給されない。
- 要点3:支給期間は「通算1年6ヶ月」。退職後の継続給付には「1年以上の被保険者期間」と「退職日に働いていないこと」などの厳格な条件が課される。
【傷病手当金とは】制度の基本と給与の約3分の2が支給される仕組み
傷病手当金は、健康保険法に基づき、業務外の病気やケガのために働くことができなくなった会社員や公務員、その家族の生活を保障するために設けられた公的給付金です。支給される金額の目安は、おおむね休業前の給与の3分の2です。
対象となるのは、全国健康保険協会(協会けんぽ)や各企業の健康保険組合、共済組合などの被保険者本人です。ここで注意すべきは、自営業者やフリーランスが加入する「国民健康保険」には、原則として傷病手当金の制度が用意されていない点です。また、健康保険に加入している会社員であっても、扶養に入っている家族(被扶養者)自身の病気やケガは対象外となります。
仕事中や通勤途中に起きた病気・ケガに関しては「労災保険(労働者災害補償保険)」の休業補償給付が適用されるため、傷病手当金の出番はありません。傷病手当金はあくまで「プライベートにおける傷病」で就労が困難になった期間を埋めるための盾として機能します。
【支給条件の鉄則】知っておくべき4つの要件と「待期期間3日間」の罠
傷病手当金を受給するためには、法律で定められた以下の4つの必須条件をすべて満たす必要があります。
第1に「業務外の事由による病気やケガの療養中であること」。第2に、それによって「今まで従事していた仕事に就くことができない(労務不能)」状態であること。この労務不能の判断は、本人の自覚症状だけでなく、主治医などの医師による客観的な医学的意見書が決定打となります。
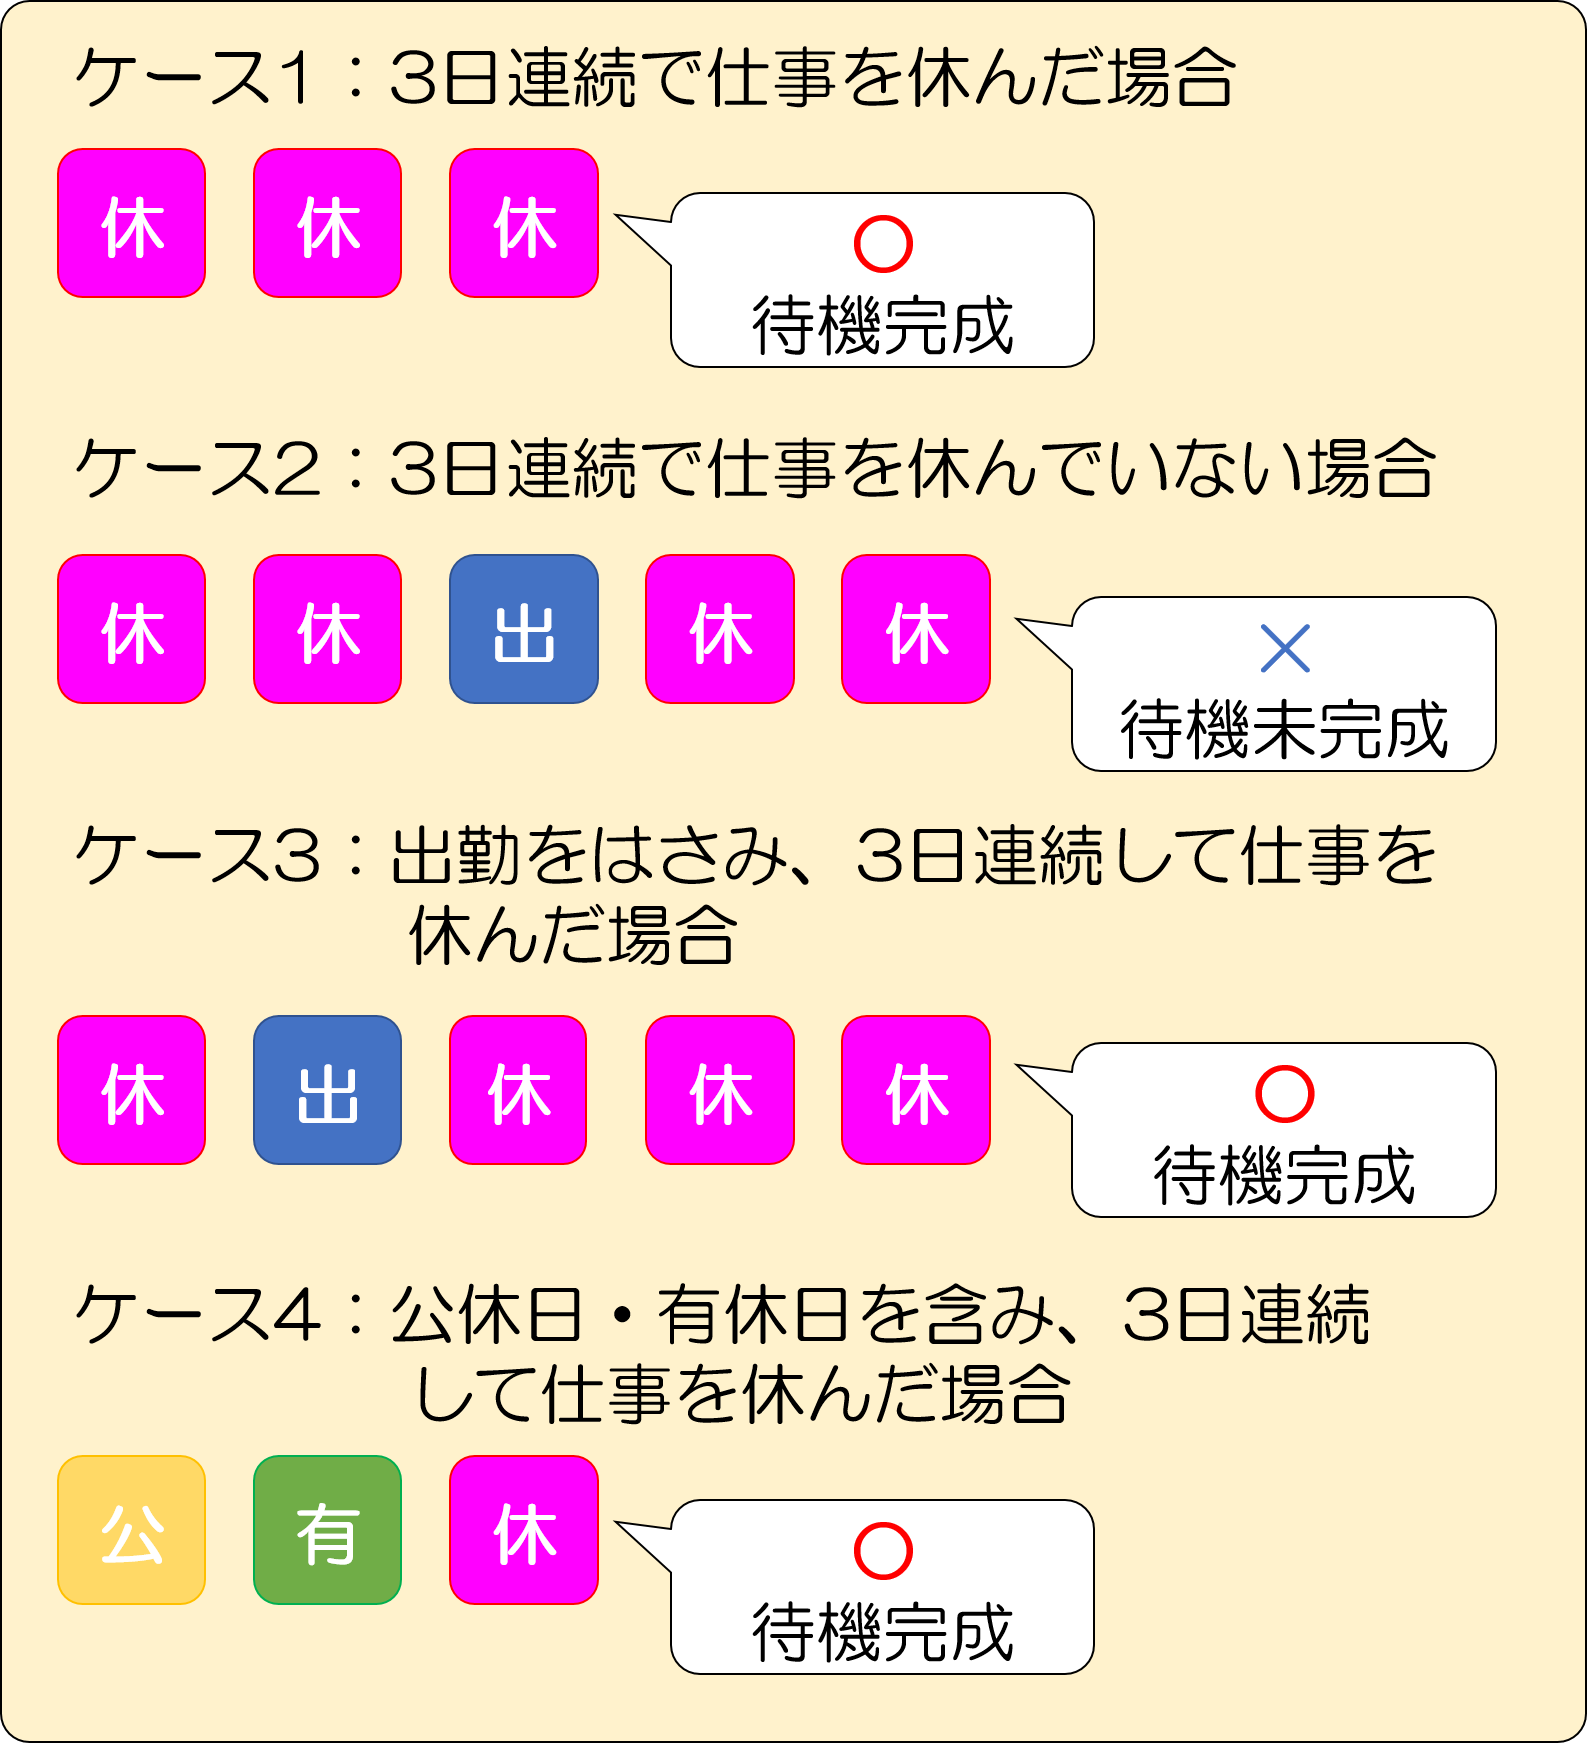
第3に、「4日以上仕事を休んでいること」。ここで最大のハードルとなるのが、制度上定められた「連続する3日間の待期期間」の存在です。療養のために仕事を休んだ最初の3日間は待期期間とみなされ、手当金は一切支払われません。4日目になって初めて支給対象となります。
実務上の大きな落とし穴が「連続」という文言です。例えば、「月曜日に休み、火曜日に無理して出社し、水曜日と木曜日に再び休んだ」場合、3日間休んだことにはなりますが連続していないため、待期期間は完成しません。ただし、この連続する3日間には有給休暇や土日祝日などの公休日を含めても差し支えありません。公休を挟んで3日間連続して仕事を休み、4日目以降も就労不能であれば、4日目から手当のカウントが始まります。
第4の条件は「休業期間中に給与の支払いがないこと」です。休業中も会社から給与が満額支払われている場合は受給できません。有給休暇を取得した日についても給与が発生しているため、傷病手当金との重複受給は不可となります。
【2026年最新の計算方法】休職中の給与との兼ね合いと手取りのリアル
実際に口座へ振り込まれる金額はどのように計算されるのでしょうか。基本となる計算式は明快です。
【支給日額の計算式】
「支給開始日以前の継続した12ヶ月間の各月の標準報酬月額を平均した額」 ÷ 30日 × 3分の2
具体例として、直近1年間の標準報酬月額の平均が30万円の会社員が、30日間休業して傷病手当金を受け取るケースを試算してみましょう。
30万円 ÷ 30日 = 1万円(日額)
1万円 × 3分の2 = 約6,667円(支給日額)
6,667円 × 30日分 = 約20万10円
傷病手当金は非課税所得に分類されるため、所得税や住民税は課されません。給与から差し引かれていた税負担が消えるため、手取り感覚としては休業前給与の約8割近くに達することも珍しくありません。
一方で、見過ごせない注意点が「社会保険料(健康保険・厚生年金)の支払い」です。給与がストップしても社会保険料の免除制度はないため、毎月の保険料負担は従来通り発生します。手当金が入金された後、会社へ社会保険料相当額を振り込むか、あるいは手当金から控除される運用が一般的です。また、会社から手当金の日額を下回る一部の給与(見舞金や手当など)が支給されている場合は、傷病手当金の日額との「差額分のみ」が支給されます。
【申請手続きの流れ】いつ誰に提出する?初回振込までのタイムラグ
傷病手当金の申請は、事前の予約ではなく「休んだ実績に対して過去に遡って申請する」後払い形式が基本です。申請書は協会けんぽや健保組合の指定様式を用い、通常は1ヶ月単位で区切って提出します。手続きの流れは以下の4ステップです。
ステップ1:会社への休職相談と申請書の入手
長期間の就労不能が見込まれる場合、まずは勤務先の人事・総務担当に休職の旨を伝え、傷病手当金の支給申請書を取り寄せます(健保の公式サイトからもダウンロード可能です)。
ステップ2:医師による「療養担当者の意見書」の記入
申請書の一部は、治療を担当した医師が記入する欄になっています。診察を受けた医療機関に書類を提出し、「確かにこの期間、労務不能であった」という証明をもらいます。医師への文書作成費用(保険適用で数百円〜千円前後)が別途発生します。
ステップ3:会社による「事業主の証明」の記入
医師の証明を受けた申請書を勤務先に提出します。会社側は、申請期間中に該当社員が本当に仕事を休んでいたか、給与を支払っていないかをタイムカードや賃金台帳に基づいて証明します。
ステップ4:保険者への提出と審査・支給決定
会社経由(または個人)で健康保険組合等に申請書を提出します。初回申請時は審査が慎重に行われるため、申請書が受理されてから実際に指定口座へ振り込まれるまでに1ヶ月から2ヶ月程度のタイムラグが発生します。休職直後の生活資金が枯渇しないよう、最低でも1〜2ヶ月分の生活防衛資金を手元に確保しておく段取りが欠かせません。
【期間と受給ルール】「通算1年6ヶ月」の活用法と退職後の重大な落とし穴
健康保険法が改正されたことで、現在の傷病手当金の支給期間は「支給開始日から通算して1年6ヶ月」に統一されています。
旧制度では「支給開始日から暦通りに1年6ヶ月」と決められていたため、途中で体調が回復して数ヶ月復職し、再び病状が悪化して休職した場合、復職していた期間も1年6ヶ月のカウントに含まれてしまうという大きな不条理がありました。現行制度では「実際に仕事を休んで手当金を受給した日数」のみをカウントするため、途中で職場復帰を挟んだとしても、合計受給期間が通算で1年6ヶ月(540日分)に達するまで権利が維持されます。治療と復職を繰り返しやすい病気療養において、極めて実効性の高い仕組みです。
さらに慎重な判断が求められるのが「退職後の継続給付」です。退職によって健康保険の被保険者資格を失った後も、一定の条件を満たせば傷病手当金の受給を継続できます。その条件は以下の2点です。
・退職日までに被保険者期間が継続して1年以上あること(任意継続被保険者の期間は除く)。
・退職日時点で傷病手当金の受給中、または受給条件(待期期間を満たしていること)を満たしていること。
ここで最大のトラブルになるのが「退職日当日の行動」です。退職日に荷物の整理や挨拶、引継ぎのために「出社」してタイムカードを押してしまったり、日割り計算で給与が発生したりすると、保険者から「退職日に働ける状態であった=労務不能ではない」と判断され、翌日以降の受給資格を完全に失います。退職日に退職手続きを行う際も、労務に服さない状態を徹底しなければなりません。
退職後に配偶者の健康保険の扶養に入ることを検討している場合、傷病手当金の日額が3,612円(年間換算で130万円相当)以上になると、健康保険の被扶養者認定から外れます。傷病手当金は税制上は非課税ですが、健康保険の扶養審査では「手当も収入」とみなされるため、国民健康保険への切り替えと保険料支払いの義務が発生する点も想定しておく必要があります。
【メンタル不調の現実】うつ病・適応障害で休職する際のポイント
近年の傷病手当金申請において、大きな割合を占めているのが「うつ病」「適応障害」「不安障害」をはじめとする精神疾患による休職です。外傷や手術を伴う身体疾患と異なり、精神疾患は「見た目では就労不能かどうかが判別しにくい」という特性を持つため、手続きに独自の注意点が伴います。
最も重要なのは、初診日の確定と定期的な通院実績です。医師は「自分が診察していない過去の日付」について労務不能を証明することはできません。「先月からずっと調子が悪くて会社を休んでいた」と後から精神科や心療内科に駆け込んでも、初診日より前の休業期間については医師が証明書を書けず、傷病手当金の支給対象から弾かれてしまう危険があります。不調を感じた段階で、一日も早く医療機関を受診しておくことが権利を守る最低条件です。
また、休業期間中は「月1〜2回の定期的な通院」を維持しなければなりません。通院を自己判断で中断してしまうと、医師はその期間の病状を把握できなくなり、申請書への証明を拒否されるケースがあります。傷病手当金は「医学的管理下での療養」を前提とした制度であることを強く認識しておく必要があります。
【傷病手当金とは】に関するよくある質問(FAQ)
Q1:傷病手当金とうつ病・適応障害による休職給与の補填は両立できますか?
A1:会社の就業規則に「休職中も給与の○割を支給する」といった規定がある場合、その金額が傷病手当金の日額を上回っていれば手当金は支給されません。下回っている場合は、差額分のみが支給されます。給与が一切出ない完全無給の休職期間であれば、傷病手当金の満額が給付されます。
Q2:最初の申請をしてから振込までにどのくらいの期間がかかりますか?
A2:初回申請の場合、申請書を健保組合や協会けんぽに提出してから実際に振り込まれるまでおよそ1ヶ月から2ヶ月を要します。会社側の賃金締め日を待ってからの提出になるケースが多く、申請準備にも時間を要するためです。2回目以降の申請は審査がスムーズになり、2〜3週間程度で振り込まれるのが一般的です。
Q3:退職後に傷病手当金をもらいながら失業保険(基本手当)は受給できますか?
A3:同時に受け取ることはできません。失業保険は「働く能力と意欲があるにもかかわらず仕事に就けない人」が対象であり、傷病手当金は「病気やケガで働けない人」が対象であるため、制度の前提が根本から矛盾します。退職後に治療へ専念する場合は、ハローワークで「失業保険の受給期間延長手続き」を行い、病気が治ってから失業保険の受給を開始するのが王道の手順です。
まとめ:もしもの時に生活を守るための備えと心構え
傷病手当金は、病気やケガという人生のアクシデントに直面したとき、生活の破綻を防ぎ、治療に専念するための心強い支えです。給与の約3分の2が非課税で支給され、通算1年6ヶ月まで生活が下支えされる安心感は計り知れません。
しかし、制度の恩恵を確実に享受するためには、「待期期間の3日間をどうクリアするか」「退職日の出勤を避ける」「初診日を遅らせない」といった制度上の厳格なルールをあらかじめ理解しておくことが欠かせません。休職を余儀なくされた際は、まずは主治医と勤務先の窓口へ速やかに相談を持ちかけ、受給への適切な道筋を確保してください。 (出典: 傷病 手当 と は(Yahoo!ニュース))
関連フォトギャラリー

傷病 手当 と は

傷病 手当 と は
